Arrendamiento Automotriz: Qué Es y Cómo Funciona
Revisado por el Equipo Editorial de FinKarma
Conoce qué es el arrendamiento automotriz, las diferencias entre puro y financiero, sus ventajas fiscales y cuándo conviene frente a un crédito.
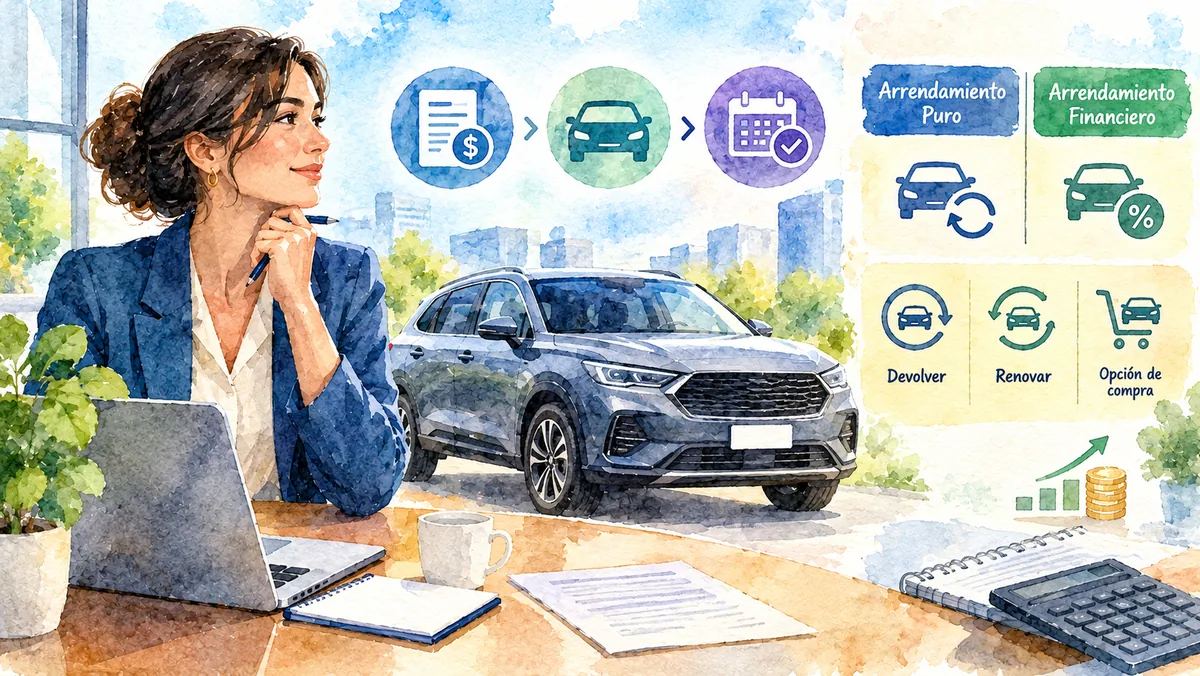
El arrendamiento automotriz es un contrato en el que una arrendadora compra un vehículo y te lo concede en uso durante un plazo pactado a cambio de pagos periódicos. Mientras el contrato está vigente, la propiedad del auto sigue siendo de la arrendadora; tú tienes la posesión y asumes las obligaciones pactadas sobre pagos, seguro, mantenimiento y conservación.
Existen dos modalidades que no son equivalentes: el arrendamiento puro, donde predomina el pago por el uso, y el arrendamiento financiero, regulado en la Ley General de Títulos y Operaciones de Crédito (LGTOC), donde los pagos cubren el valor de adquisición, las cargas financieras y otros accesorios y al final debe haber una opción terminal. Frente a un crédito automotriz, la diferencia central es que el crédito financia la compra desde el inicio, mientras que el arrendamiento financia principalmente el uso.
💡 Respuesta rápida
Si quieres conservar el auto muchos años, suele tener más sentido comparar primero un crédito. Si buscas renovar la unidad periódicamente, evitar la reventa y aprovechar deducciones aplicables a una actividad económica, el arrendamiento puede ser una alternativa adecuada.
¿Qué es el arrendamiento automotriz?
También llamado leasing, es un contrato mediante el cual una persona o empresa usa un vehículo propiedad de una arrendadora y paga una renta periódica. El proveedor puede ser un banco, una SOFOM, una financiera de marca, una arrendadora independiente u otra entidad facultada.
En la práctica, la operación suele funcionar así:
- El cliente elige el automóvil y solicita el arrendamiento.
- La arrendadora evalúa su capacidad de pago e historial crediticio.
- Si aprueba, la arrendadora compra el vehículo.
- Se firma un contrato con plazo, pagos, seguros, obligaciones y opciones finales.
- El cliente recibe el auto y paga las rentas pactadas.
- Al vencer el contrato se aplica la opción terminal correspondiente.
Durante el plazo, la factura y la propiedad legal permanecen con la arrendadora: no puedes vender, transferir o modificar libremente el vehículo como si fuera tuyo. En un crédito automotriz, en cambio, hay una compraventa financiada: el auto se adquiere para ti y normalmente queda en garantía mientras liquidas la deuda.
La renta mensual es lo más visible, pero el costo real puede incluir pago inicial, depósito, comisión de contratación, seguro, dispositivos de localización, placas, tenencia, mantenimiento, cargos de administración, impuestos y una cantidad final si decides comprar. CONDUSEF recomienda leer el contrato e identificar tasa, pago inicial, comisiones, seguros y demás gastos a cargo del usuario.
Arrendamiento puro
Se centra en el uso temporal del automóvil. Pagas una renta durante el plazo acordado, pero esos pagos no transmiten automáticamente la propiedad. Al terminar, las alternativas dependen del contrato; un producto típico permite:
- Devolver el vehículo a la arrendadora.
- Renovar el contrato o contratar otro auto.
- Prorrogar el uso bajo nuevas condiciones.
- Comprar la unidad a su valor comercial, si el contrato lo contempla.
Una ventaja operativa es cambiar de vehículo con regularidad sin encargarte de vender el anterior. Pero devolver el auto no siempre significa terminar sin costos: puede haber cargos por daños fuera del desgaste aceptable, kilometraje excedente, servicios omitidos, accesorios faltantes o cancelación anticipada.
Tampoco garantiza una mensualidad menor en todos los casos. El pago depende del valor del vehículo, el plazo, el kilometraje esperado, el valor residual, tu perfil de riesgo, los servicios incluidos y las condiciones comerciales. Una renta reducida puede venir con un pago inicial elevado, límites estrictos o una compra final costosa.
Arrendamiento financiero
Es una operación de financiación regulada por la LGTOC: el arrendador adquiere el bien y concede su uso temporal a plazo forzoso; el arrendatario paga parcialidades que cubren el valor de adquisición, las cargas financieras y los demás accesorios convenidos. El contrato debe constar por escrito y, para surtir efectos frente a terceros, inscribirse en el Registro Único de Garantías Mobiliarias.
Al terminar el plazo y cumplir tus obligaciones, el artículo 410 de la LGTOC prevé tres opciones terminales:
- Comprar el bien a un precio inferior a su valor de adquisición (fijado en el contrato o determinado conforme a sus bases; si no se fija, debe ser inferior al valor de mercado).
- Prorrogar el contrato para seguir usando el bien con una renta menor a los pagos anteriores.
- Participar con la arrendadora en el precio de la venta del bien a un tercero, en la proporción acordada.
Si eliges la opción al final del plazo, debes notificarlo por escrito con al menos un mes de anticipación. Por eso es impreciso explicar el arrendamiento financiero como una renta ordinaria en la que simplemente devuelves el auto.
⚠️ Opción de compra no es propiedad
Que exista una opción de compra no significa que el vehículo sea tuyo desde el principio. La propiedad solo se transmite si ejerces y liquidas la opción y completas los trámites aplicables.
Puro, financiero y crédito: comparación
| Aspecto | Arrendamiento puro | Arrendamiento financiero | Crédito automotriz |
|---|---|---|---|
| Objetivo principal | Usar el vehículo, sin transferencia de propiedad | Financiar su uso con una opción terminal legal | Comprar el vehículo |
| Propiedad durante el plazo | Arrendadora | Arrendadora | Comprador, normalmente con el auto en garantía |
| Pagos | Rentas por uso | Parcialidades que cubren valor, cargas financieras y accesorios | Capital, intereses y accesorios |
| Final del contrato | Devolver, renovar o comprar a valor comercial según contrato | Comprar, prorrogar a renta menor o participar en la venta | Se libera la garantía al liquidar |
| Compra final | Puede existir; no es automática | Opción pactada conforme al contrato y la ley | No hay compra final separada |
| Kilometraje | Puede haber límite | Depende del contrato | Normalmente sin límite contractual |
| Tratamiento fiscal | Renta con requisitos y límites | Inversión y carga financiera según reglas aplicables | Inversión e intereses según reglas aplicables |
| Perfil típico | Quien desea renovar y devolver | Quien prevé adquirir o conservar el activo | Quien quiere ser dueño y conservar el auto |
La diferencia esencial es la finalidad económica: con el crédito cada pago reduce una deuda originada por la compra y lo normal es quedarse con el auto; en el arrendamiento puro pagas por usarlo durante cierto tiempo; en el financiero hay una estructura de financiamiento del activo con opciones terminales específicas.
¿Quién puede contratarlo?
La oferta varía por institución. Hay productos para personas morales, personas físicas con actividad empresarial, profesionistas independientes y, en algunos casos, personas físicas asalariadas. Que una arrendadora acepte tu solicitud no significa que obtendrás automáticamente ventajas fiscales.
Suelen pedir:
- Identificación y CURP.
- Constancia de situación fiscal y declaraciones fiscales.
- Comprobante de domicilio y estados de cuenta.
- Estados financieros, en el caso de empresas.
- Autorización para consultar tu historial crediticio.
- Antigüedad mínima de la actividad o del negocio.
- Aval u obligado solidario, según el perfil.
La aprobación siempre queda sujeta al análisis del solicitante.
Tratamiento fiscal en México
El atractivo fiscal debe explicarse con cautela. Decir que «la renta se deduce al 100 %» como regla general es incorrecto: la deducibilidad depende de quién contrata, su régimen tributario, la relación del vehículo con la actividad, el tipo de arrendamiento, los comprobantes y los límites de la Ley del Impuesto sobre la Renta.
200 pesos
Límite diario de deducción por renta de automóvil, según la Ley del ISR (hasta 285 pesos para ciertos vehículos eléctricos, híbridos o de hidrógeno). Verifica el monto vigente en el SAT.
- Arrendamiento puro: los pagos por el uso de automóviles pueden ser deducibles si el gasto es estrictamente indispensable para la actividad, dentro del límite diario por vehículo y con comprobante fiscal, pago por medios autorizados y registro correcto.
- Arrendamiento financiero: fiscalmente se asimila a la adquisición de una inversión: el valor del bien pactado forma parte del monto original de la inversión y se aplican los porcentajes máximos de deducción; la carga financiera sigue el tratamiento de intereses.
- Crédito: también puede generar deducciones por inversión e intereses bajo ciertos requisitos.
La comparación fiscal correcta no es «renta deducible contra crédito no deducible». Una persona que usa el auto de forma exclusivamente personal no obtiene una deducción solo por estar inscrita en una actividad económica.
🏛️ Información, no asesoría fiscal
Antes de contratar por motivos tributarios, solicita una corrida financiera y revísala con un contador que conozca tu actividad, tu régimen y el porcentaje de uso empresarial del vehículo. Exige que toda promesa comercial de ahorro fiscal conste en el contrato.
Ventajas y riesgos
✅ Ventajas potenciales
- Menor desembolso inicial en algunos esquemas (renta inicial o depósito en lugar de enganche)
- Renovación periódica del vehículo y menos trabajo de reventa
- Renta fija que facilita planear el flujo; algunos planes agrupan seguro, mantenimiento o placas
- Gestión de flotillas: delegar compra, administración y venta de unidades
- Deducciones aplicables sobre los importes legalmente deducibles
❌ Riesgos y desventajas
- En el puro no se crea patrimonio: si devuelves el auto, no conservas un activo
- Plazo forzoso: cancelar antes puede costar rentas pendientes y penalizaciones
- Límites de kilometraje con cargo por exceso
- Cobros por daños que excedan el desgaste normal
- Restricciones de uso: modificaciones, uso fuera del país, plataformas, conductores
- Costo total poco evidente: pago inicial, comisiones, seguros, impuestos y cargos de cierre
Comprar al final puede exigir pagar el valor comercial. Antes de firmar conviene conocer cómo se define el desgaste normal, quién realiza la valuación y cuál es el mecanismo de inconformidad.
¿Cuándo puede convenir cada opción?
| Opción | Puede convenir cuando… |
|---|---|
| Arrendamiento puro | El vehículo se destina de forma comprobable a una actividad empresarial o profesional; quieres cambiar de auto cada pocos años; valoras evitar la reventa y la depreciación; el kilometraje anual es predecible; el costo neto después de impuestos es competitivo |
| Arrendamiento financiero | Quieres financiar bienes productivos y prevés ejercer una opción terminal; necesitas conservar liquidez; el tratamiento contable y fiscal encaja con tu empresa; la compra final y el costo total son competitivos frente a un crédito |
| Crédito automotriz | Planeas conservar el auto muchos años; recorrerás muchos kilómetros; quieres venderlo cuando decidas; prefieres evitar condiciones de devolución; puedes cubrir enganche y mensualidades; el costo total del crédito es menor que rentar y después comprar |
No existe una opción universalmente superior: depende del horizonte de uso, el flujo disponible, la carga fiscal efectiva y el valor que le das a la propiedad. Para conocer opciones de financiamiento del auto, consulta el catálogo de créditos automotrices y, si buscas una garantía vehicular, los préstamos con garantía vehicular.
Cómo comparar correctamente
Solicita una cotización completa de cada opción, con el mismo automóvil, plazo, pago inicial, cobertura de seguro y kilometraje, y calcula:
Puro
- Renta inicial y depósito
- Todas las rentas
- IVA y comisiones
- Seguro y mantenimiento
- Placas, tenencia, administración
- Cargo probable por kilometraje
- Costos de devolución
- Valor comercial si compras
- Beneficio fiscal aprovechable
Financiero
- Pago inicial
- Todas las parcialidades
- Tasa o carga financiera
- Comisiones e impuestos
- Seguros
- Precio de la opción terminal
- Gastos de transferencia de propiedad
- Deducción por inversión e intereses
Crédito
- Enganche
- Capital e intereses
- CAT y comisiones
- Seguro de daños y de vida
- Costos de garantía
- Mantenimiento e impuestos
- Valor estimado del vehículo al final
- Deducciones aplicables
Descuenta el dinero que desembolsas y el valor que conservarás al final: en un crédito tendrás un vehículo usado; en un arrendamiento puro normalmente no, salvo que lo compres. Para comparar el costo financiero usa la calculadora de CAT.
Qué revisar en el contrato
✅ Confirma por escrito antes de firmar
- Quién es el propietario y quién aparece en la factura.
- Plazo forzoso y fecha de vencimiento.
- Renta inicial, depósito y mensualidad; tasa, si es financiero.
- Comisiones e IVA.
- Seguro obligatorio, coberturas y deducibles.
- Responsable de mantenimiento, llantas, placas y tenencia.
- Kilometraje incluido y tarifa por exceso.
- Definición de desgaste normal y procedimiento de devolución.
- Restricciones de uso y modificaciones.
- Consecuencias de pérdida total o robo.
- Penalización por mora y por cancelación anticipada.
- Valor o fórmula de la opción de compra y gastos para transmitir la propiedad.
En arrendamientos con devolución, registra el kilometraje y el estado del automóvil al recibirlo y al entregarlo para evitar cobros improcedentes.
¿Prefieres comprar el auto con financiamiento?
Compara créditos automotrices por tasa, enganche y plazo, y confirma las condiciones directamente con la institución.
Ver créditos automotrices →Errores frecuentes
- Elegir por la mensualidad más baja sin sumar el costo total.
- Creer que todas las rentas son 100 % deducibles.
- Confundir arrendamiento puro con financiero.
- Suponer que la propiedad se adquiere automáticamente.
- No revisar el valor de compra final ni el límite de kilometraje.
- Asumir que seguro y mantenimiento están incluidos.
- Cancelar antes de tiempo sin calcular la penalización.
- Comparar plazos o pagos iniciales distintos.
- Contratar por una promesa verbal de ahorro fiscal.
Preguntas frecuentes
¿Quién es dueño del auto durante el arrendamiento?
La arrendadora conserva la propiedad mientras el contrato está vigente. Tú tienes el uso y la posesión bajo las condiciones pactadas.
¿Existe opción de compra al final?
Depende del tipo y del contrato. En el puro puede existir una compra a valor comercial. En el financiero debe pactarse una opción terminal conforme a la ley, y es común que se defina un precio de compra desde el inicio.
¿Puedo devolver un auto en arrendamiento financiero?
No debes asumir que funciona como un arrendamiento puro. La LGTOC establece opciones terminales específicas: compra, prórroga a renta menor o participación en la venta a un tercero. Revisa tu contrato.
¿Las rentas son totalmente deducibles?
No necesariamente. En el puro hay requisitos y un límite diario por vehículo, además de que el gasto sea estrictamente indispensable para la actividad. Consulta a un contador.
¿El arrendamiento financiero se deduce como renta?
Su tratamiento fiscal se relaciona con la adquisición de una inversión y con las cargas financieras; no debe equipararse automáticamente a la deducción de rentas del arrendamiento puro.
¿Necesito dar enganche?
Puede no llamarse enganche, pero el contrato podría requerir renta inicial, depósito o anticipo. Compara los desembolsos iniciales reales.
¿Incluye seguro y mantenimiento?
Algunos productos los incluyen o financian y otros los cobran aparte. Identifica estos gastos en el contrato y en una cotización desglosada.
¿Qué pasa si excedo el kilometraje o termino el contrato antes?
Si existe un límite, la arrendadora puede cobrar una tarifa por cada kilómetro adicional. Terminar antes puede implicar penalizaciones, rentas pendientes y cargos de devolución; ambos conceptos deben aparecer en el contrato.
¿Conviene más que un crédito?
Conviene si el valor de usar y renovar el auto, preservar liquidez y aprovechar deducciones aplicables supera el costo total y las restricciones. Para conservar el vehículo a largo plazo y conducir sin límites contractuales, el crédito puede ser más adecuado.
El arrendamiento automotriz no es simplemente un crédito con otro nombre. En el puro se paga principalmente por usar el automóvil y conservar flexibilidad para devolverlo o renovarlo; en el financiero se paga una estructura que cubre el valor del activo y sus cargas, con opciones terminales definidas por la ley. En ambos, la arrendadora conserva la propiedad durante el plazo. Decide comparando el costo total después de impuestos, no solo la mensualidad: para una persona física con actividad empresarial o una empresa puede ser una herramienta útil si encaja con su objetivo, y para quien busca propiedad duradera, kilometraje libre y control completo del vehículo, comprar mediante crédito suele ser más coherente. Revisa la corrida con un contador y exige que toda promesa comercial aparezca en el contrato. Más guías en la sección de créditos de la Revista.