Cómo Saber a Quién Pertenece una Cuenta Bancaria en México (Antes de Transferir)
Aprende el método oficial de Banxico para verificar el titular real de una cuenta o CLABE antes de transferir, y qué hacer si ya enviaste dinero a la persona equivocada.
Compras un coche por Facebook Marketplace, pagas el enganche de una renta o le envías dinero a un "vendedor" de Mercado Libre. Te pasan una CLABE y un nombre. ¿Cómo sabes que esa cuenta realmente pertenece a esa persona antes de apretar "confirmar transferencia"?
La respuesta corta: en México no existe un buscador público donde captures una CLABE y te devuelva el nombre del dueño —eso violaría el secreto bancario. Pero sí existe un método oficial, gratuito y verificado por Banxico para comprobarlo, y aquí te explicamos exactamente cómo usarlo antes de arriesgar tu dinero.
Por qué el nombre que ves no es ninguna garantía
Este es el dato que más fraudes evita y menos gente conoce.
⚠️ El nombre no identifica el pago
Para el sistema SPEI, el nombre del beneficiario que capturas o que te muestra la app no es un identificador real de la operación. CONDUSEF advierte que Banxico solo usa tres datos para aplicar un pago: la CLABE, el número de tarjeta de débito o el número celular registrado. Si un estafador te da su CLABE real pero dice llamarse "Juan Pérez, vendedor verificado", tu banco procesará el dinero sin comprobar que el nombre coincida —y ni tu banco ni el receptor tendrán responsabilidad legal si el nombre no coincide.
El nombre es solo una referencia visual; la cuenta es lo único que realmente importa.
Por qué no existe un "buscador" de titulares
La identidad de un titular de cuenta está protegida por el secreto bancario y las leyes de protección de datos personales: ningún banco puede entregarte el nombre asociado a una cuenta o CLABE simplemente porque tú lo pidas. Esto es intencional —protege a cualquier persona de que un desconocido investigue su cuenta sin su consentimiento.
Por eso el único camino legítimo y disponible para un consumidor es generar tú mismo una transacción real y consultar el comprobante oficial que emite Banxico, no "buscar" a alguien desde cero.
El método oficial: microdepósito + Comprobante Electrónico de Pago (CEP)
Este es el procedimiento que recomiendan tanto medios especializados como los propios bancos para verificar un titular antes de enviar el monto completo:
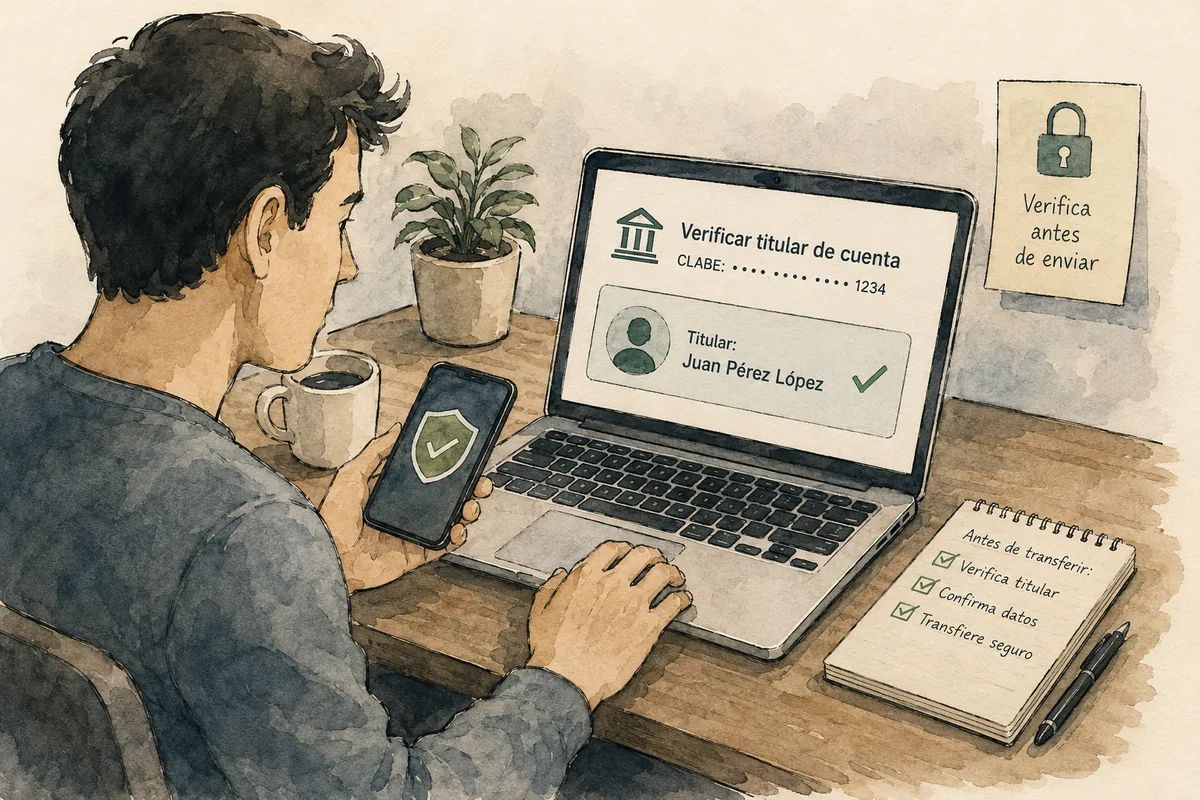
- Haz una transferencia mínima a la CLABE que te dieron —incluso $1 MXN es suficiente. No necesitas enviar el monto completo para comprobar quién es el dueño de la cuenta.
- Guarda la clave de rastreo que te da tu app bancaria al confirmar esa transferencia —es el folio único de la operación.
- Entra al portal oficial de Banxico: banxico.org.mx/cep. Verifica que la dirección termine exactamente en banxico.org.mx, ya que existen sitios falsos que imitan este servicio.
- Captura los datos solicitados: fecha de la operación, clave de rastreo o número de referencia, banco emisor, banco receptor, cuenta beneficiaria y monto.
- Descarga el Comprobante Electrónico de Pago (CEP) en PDF o XML. Este documento oficial incluye el nombre completo real del beneficiario, el banco receptor, el tipo de cuenta y, cuando existe, el RFC registrado.
Si el nombre en el CEP coincide con la persona que te vendió el producto o servicio, puedes proceder con confianza a transferir el monto completo. Si no coincide, tienes tu respuesta antes de perder un solo peso más.
💡 Importante
El portal de Banxico está disponible todos los días de 9:30 a.m. a 11:00 p.m. y no requiere que inicies sesión en ningún banco. Empresas que necesiten validar muchas cuentas a la vez pueden usar la consulta por lotes de hasta 500 transferencias en banxico.org.mx/cep-scl. Esta validación también es obligatoria en procesos de KYC y ayuda al cumplimiento de normas de PLD.
¿Qué pasa con el nombre del titular que muestra la app de tu banco?
Muchas apps bancarias despliegan automáticamente un nombre asociado en cuanto capturas una CLABE, antes de confirmar la transferencia. Es útil como primer filtro, pero no lo trates como una verificación definitiva: es una cortesía visual del sistema, no el identificador legal de la operación. Complementa siempre esta vista previa con el método del microdepósito y CEP si el monto es considerable.
Verificar antes de pagos en efectivo o cheque (compraventa de vehículos)
Si la operación es en efectivo o con cheque —común en compraventa de autos usados—, CONDUSEF recomienda un enfoque distinto: pide al comprador que te pague por transferencia bancaria y verifica directamente con tu banco que el movimiento ya quedó en firme antes de entregar la documentación y las llaves del vehículo.
Si prefieres verificar tú al titular de una cuenta antes de depositar en efectivo, puedes acudir a la sucursal del banco correspondiente y hacer un depósito mínimo (por ejemplo, $20 pesos); algunas instituciones también emiten certificados de titularidad para verificar la identidad del titular. Estos certificados suelen usarse en trámites administrativos y legales, y normalmente exigen documentos oficiales. Si la cuenta no te pertenece, por lo general se requiere el consentimiento del titular para obtener esa certificación.
Créditos Automotrices
¿Vas a comprar un auto a crédito?
Revisa nuestra sección de créditos automotrices antes de mover dinero hacia terceros.
Para operaciones de mayor riesgo: bienes raíces y montos grandes
Cuando el monto es significativo —el enganche de una renta, el apartado de una propiedad, la compra de maquinaria— conviene ir un paso más allá del CEP:
- Solicita el comprobante en su formato original, nunca una captura de pantalla o un PDF reenviado por correo sin encabezado verificable.
- Compara el diseño del comprobante contra estados de cuenta genuinos del mismo banco (logotipos, tipografía, disposición de columnas).
- Cruza el nombre del titular contra la identificación oficial (INE), el CURP y el RFC que la contraparte te haya proporcionado en el resto del expediente.
- Confirma directamente con la institución bancaria cuando el monto supere el umbral de riesgo que tú mismo definas, en vez de confiar solo en el documento recibido.
Esta capa adicional de verificación es la misma que utilizan inmobiliarias y notarías mexicanas frente a justificantes de fondos falsificados, cada vez más comunes en fraudes de bienes raíces.
Un chequeo rápido antes de transferir: formato de la CLABE
Antes incluso de pensar en fraude, vale la pena descartar un simple error de captura. La CLABE mexicana tiene 18 dígitos con un algoritmo de verificación (módulo 10, ponderación 3-7-1) que detecta errores de digitación:
| Posición | Dígitos | Qué identifica |
|---|---|---|
| 1–3 | 3 dígitos | Banco |
| 4–6 | 3 dígitos | Plaza |
| 7–17 | 11 dígitos | Número de cuenta |
| 18 | 1 dígito | Dígito verificador (calculado a partir de los 17 anteriores) |
Si el dígito no cuadra, hay un error de captura y ni siquiera deberías intentar la transferencia —esto no confirma quién es el dueño, pero evita que el dinero llegue a una cuenta aleatoria por un simple error de tecleo.
Ya transferiste y algo no cuadra: qué hacer paso a paso
Si el CEP revela un nombre distinto al que esperabas, o si ya enviaste el monto completo y sospechas fraude, actúa de inmediato:
- Llama a la línea de fraudes de tu banco de inmediato, no a atención a clientes general. Pide que se abra una aclaración por "depósito erróneo" (si fue tu error) o un reporte de fraude (si fuiste engañado). Guarda el número de folio del reporte.
- Si fue un error tuyo (CLABE equivocada, sin intención de fraude): el banco actúa como mediador y le propone al titular receptor la devolución voluntaria —pero no está garantizada, depende de su consentimiento.
- Si fue fraude: presenta una denuncia ante el Ministerio Público o la Fiscalía de tu estado, y reporta el ciberfraude a la Guardia Nacional (Policía Cibernética / CERT-MX) llamando al 088.
- Consulta el Portal de Fraudes Financieros de CONDUSEF para ver si el teléfono, perfil, página web o correo del vendedor ya ha sido reportado por otras víctimas.
- Si tu banco no responde o se niega a ayudarte, escala tu queja a CONDUSEF al 01 800 999 80 80 o en su portal en línea.
- Actúa rápido: reportar en las primeras horas maximiza tus posibilidades de recuperación. Formalmente tienes hasta 90 días para presentar una reclamación, pero entre más pronto reportes, mejor.
💡 Expectativas realistas
Obtener el CEP prueba cómo se procesó la transferencia, pero por sí mismo no congela la cuenta receptora ni inicia automáticamente una devolución —eso depende de las gestiones de tu banco o de una instrucción de la autoridad competente.
Señales de alerta antes de pagar
🚩 Señales de alerta
- Te presionan para transferir "ya" porque "hay otro comprador interesado".
- El nombre que te dan no coincide con el nombre de la cuenta o CLABE que aparece en la app de tu banco.
- Te piden pagar a una cuenta distinta a la de la persona o negocio con quien negocias ("es la cuenta de mi esposa/socio").
- Te envían un comprobante de pago en formato de captura de pantalla o PDF reenviado, en vez de dejarte verificar tú mismo el CEP.
- El vendedor evita cualquier llamada o videollamada y solo se comunica por chat.
Preguntas frecuentes
¿Puedo pedirle a mi banco que me diga a quién pertenece una CLABE?
No directamente. El secreto bancario impide que las instituciones entreguen esa información a solicitud de un tercero. La única vía es generar tú mismo una transferencia (aunque sea mínima) y consultar el CEP correspondiente en Banxico.
¿El nombre que me muestra mi app antes de confirmar la transferencia es confiable al 100%?
Es un primer filtro útil, pero CONDUSEF aclara que el nombre no es el identificador real del pago SPEI —solo la CLABE, tarjeta o número celular lo son. Para montos importantes, complementa siempre con el CEP.
¿Cuánto necesito enviar para verificar el titular con este método?
Basta con $1 a $5 pesos. El CEP mostrará el nombre completo del beneficiario sin importar el monto de la operación.
¿Qué hago si ya transferí una cantidad grande y descubrí que el nombre no coincide?
Llama de inmediato a la línea de fraudes de tu banco, solicita el reporte formal, denuncia ante el Ministerio Público o la Fiscalía y, si aplica, marca al 088 para reportar el ciberfraude ante la Guardia Nacional.
¿El IBAN sirve para hacer esta verificación en México?
No en este caso. El IBAN aplica sobre todo en transferencias internacionales y su validación depende del país correspondiente, no de la CLABE mexicana.
¿Aplica este mismo método para verificar antes de recibir un préstamo o pagar el enganche de un crédito automotriz?
Sí. El mismo procedimiento de microdepósito y CEP funciona para cualquier transferencia, incluyendo pagos relacionados con la compra de un vehículo o el desembolso de un crédito.
Este artículo es informativo y no constituye asesoría legal ni financiera personalizada. Verifica siempre a través de los canales oficiales de Banxico y CONDUSEF antes de realizar transferencias importantes.