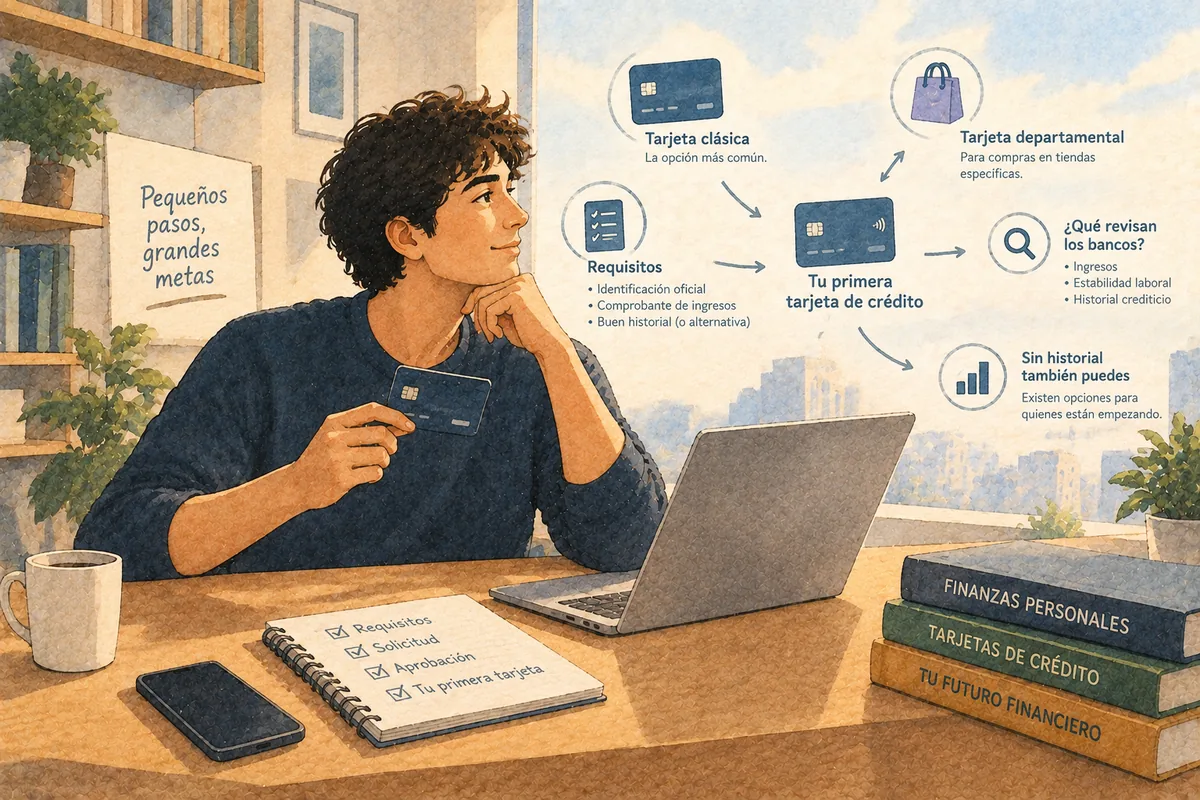
Primera Tarjeta de Crédito: Requisitos y Cómo Sacarla
Descubre cómo sacar tu primera tarjeta de crédito en México, qué requisitos piden, qué revisan los bancos y cómo solicitarla sin historial.
Sacar tu primera tarjeta de crédito en México no requiere tener un historial perfecto, pero sí elegir un producto adecuado para principiantes y demostrar que puedes pagar lo que uses. Si te preguntas cómo sacar o solicitar tu primera tarjeta de crédito, los requisitos cambian según el emisor: normalmente te pedirán ser mayor de edad, identificación oficial, comprobante de domicilio, datos personales y, dependiendo de la tarjeta, comprobantes de ingresos y autorización para consultar tu historial crediticio.
No existe una tarjeta que garantice la aprobación para todas las personas. Cumplir los requisitos te permite presentar la solicitud, pero cada banco, fintech o tienda decide si la autoriza de acuerdo con sus propias políticas de riesgo.
💡 Lo esencial
Si nunca has tenido crédito, busca una tarjeta básica, para principiantes o garantizada, con costos sencillos y una línea que puedas controlar. No presentes muchas solicitudes al mismo tiempo: primero compara, revisa tu reporte y elige una opción compatible con tu perfil.
¿Qué es una tarjeta de crédito?
Una tarjeta de crédito es una línea de financiamiento revolvente. El emisor te asigna un límite; cuando compras, utilizas una parte de esa línea y, cuando pagas, recuperas crédito disponible para volver a usarlo.
No es dinero adicional a tus ingresos. Cada compra crea una deuda que deberás liquidar de acuerdo con la fecha de corte, la fecha límite de pago, la tasa de interés y las demás condiciones establecidas en el contrato.
La tarjeta de débito funciona de otra manera: utiliza el dinero que ya tienes depositado en una cuenta. Usar una tarjeta de débito, por sí solo, normalmente no construye historial crediticio porque no estás recibiendo un préstamo.
Una tarjeta de crédito sí puede ayudarte a crear historial cuando el otorgante reporta la cuenta y tus pagos a una Sociedad de Información Crediticia. Banco de México explica que el buen manejo de una tarjeta puede registrarse en el historial y servir como referencia para obtener otros financiamientos.
Requisitos más comunes
No hay una lista única aplicable a todas las tarjetas. Los requisitos dependen de la institución, el producto, el canal de contratación y el perfil del solicitante.
Por ejemplo, algunos productos básicos piden ingresos mensuales relativamente accesibles, mientras que una tarjeta con recompensas o beneficios premium puede exigir ingresos, edad y antigüedad laboral mayores. Las condiciones pueden cambiar, por lo que siempre debes revisar la ficha vigente del producto antes de solicitarlo.
Los requisitos que aparecen con mayor frecuencia son:
- Edad mínima: generalmente debes tener al menos 18 años, aunque algunos emisores fijan una edad inicial superior o un límite máximo.
- Identificación oficial vigente: normalmente INE o pasaporte.
- Documento migratorio: las personas extranjeras pueden necesitar pasaporte y una forma migratoria vigente.
- Comprobante de domicilio: puede ser un recibo de luz, agua, teléfono, predial, gas o estado de cuenta, con la antigüedad máxima aceptada por la institución.
- CURP y RFC: pueden solicitarse para validar tu identidad y completar el expediente.
- Comprobante de ingresos: recibos de nómina, estados de cuenta, declaraciones fiscales u otros documentos admitidos por el emisor.
- Antigüedad laboral: algunos productos exigen demostrar estabilidad en el empleo, negocio o actividad económica.
- Teléfono y correo electrónico: se utilizan para verificar datos, comunicar el resultado y administrar la cuenta.
- Autorización de consulta: la institución debe obtener tu consentimiento para consultar tu historial crediticio.
- Solicitud completa: los datos proporcionados deben ser verdaderos, coincidir con tus documentos y poder verificarse.
BBVA, Banamex, Santander y Banorte, por ejemplo, incluyen diferentes combinaciones de identificación, comprobante de domicilio, comprobantes de ingresos y condiciones de edad en sus requisitos publicados.
⚠️ Cuidado
Las solicitudes digitales pueden pedir una fotografía de tu identificación, una selfie, validación biométrica o una videollamada. Utiliza únicamente la aplicación o página oficial del emisor y nunca envíes contraseñas, NIP, CVV o códigos de verificación a un supuesto asesor.
¿Necesitas comprobar ingresos?
Depende de la tarjeta. Muchas tarjetas bancarias solicitan uno o varios recibos de nómina, estados de cuenta o documentos fiscales para comprobar que cuentas con recursos suficientes para pagar.
También existen productos que no exigen un comprobante tradicional. Esto no significa que la institución ignore tu capacidad de pago: puede analizar depósitos, movimientos de cuenta, información crediticia, relación previa con el banco u otros datos autorizados.
Si trabajas por cuenta propia, pregunta qué documentos alternativos acepta la institución. Dependiendo del emisor, podrían servir estados de cuenta, declaraciones fiscales, constancias de ingresos o comprobantes de actividad económica.
No inventes un salario ni alteres comprobantes para alcanzar el ingreso mínimo. Las diferencias entre tu solicitud, los documentos, los movimientos bancarios y tu historial pueden ocasionar un rechazo o una revisión adicional.
Qué revisa el banco
Entregar la documentación es solo el primer paso. Después, el otorgante estima la probabilidad de que pagues puntualmente y decide si aprueba la tarjeta, qué límite asigna y qué producto puede ofrecerte.
Historial crediticio y de pago
El emisor puede revisar los créditos que has tenido, sus saldos, límites, antigüedad y puntualidad. El reporte incluye tanto pagos realizados correctamente como atrasos y cuentas vencidas.
Aparecer en Buró de Crédito no es automáticamente negativo. Significa que existe información crediticia relacionada contigo; lo importante es el comportamiento registrado.
Buró de Crédito no aprueba ni rechaza tarjetas. Proporciona información a los otorgantes autorizados, pero cada institución toma la decisión final aplicando sus propias políticas y modelos de riesgo.
Capacidad de pago
La institución compara tus ingresos con tus gastos y obligaciones actuales. Tener un sueldo alto no garantiza una aprobación si una parte considerable ya está comprometida en otros créditos.
Del mismo modo, una persona con ingresos moderados puede ser elegible para una línea pequeña si demuestra estabilidad y capacidad para cubrirla. El límite aprobado tampoco es una recomendación de gasto: representa el máximo que el emisor permite utilizar, no la cantidad que necesariamente puedes pagar.
Estabilidad económica
La antigüedad laboral, la regularidad de los depósitos, el tiempo en el domicilio y la relación previa con la institución pueden formar parte del análisis. Mantener una cuenta de nómina en un banco no garantiza que recibirás una tarjeta, pero sus movimientos pueden proporcionar información cuando todavía no tienes experiencia crediticia.
Deudas vigentes
El emisor también puede considerar cuánto debes, cuántos créditos tienes y qué proporción de tus líneas estás utilizando. Un perfil con cuentas al límite, pagos atrasados o numerosas solicitudes recientes puede representar un riesgo mayor.
Validación de identidad e identificación oficial vigente
La institución comprobará que la identidad sea auténtica, los documentos correspondan al solicitante y la información de contacto sea congruente. Una diferencia en los datos no significa necesariamente fraude, pero puede detener el proceso hasta que se aclare.
Tarjetas de Crédito
Encuentra tu tarjeta ideal sin anualidad
Compara tarjetas de BBVA, Santander, Citibanamex y más.
Si no tienes historial
No tener historial no es lo mismo que tener un historial negativo. En el primer caso, el otorgante dispone de poca información para predecir cómo pagarás; en el segundo, existen registros que pueden incluir atrasos, cuentas vencidas o deuda elevada.
La falta de historial puede dificultar la aprobación de una tarjeta clásica, pero no significa que todas las opciones estén cerradas. Algunos productos están diseñados específicamente para personas que comienzan su vida financiera.
Estas son las alternativas más habituales:
- Tarjeta básica: suele tener beneficios sencillos, requisitos más accesibles y una línea inicial moderada.
- Tarjeta para estudiantes: algunos emisores ofrecen productos para universitarios o jóvenes, aunque pueden pedir comprobantes de ingresos, edad máxima o relación previa con el banco.
- Tarjeta garantizada: requiere dejar un depósito como respaldo de la línea.
- Tarjeta departamental: normalmente se obtiene en una tienda y puede tener requisitos más sencillos.
- Oferta preaprobada: tu banco puede mostrarte una oferta si recibe regularmente tu nómina o depósitos.
- Producto fintech: algunas instituciones digitales utilizan modelos alternativos de evaluación, pero eso no significa aprobación automática.
En una tarjeta garantizada, el depósito reduce el riesgo para el emisor, pero no sustituye tus pagos. Debes cubrir el estado de cuenta como con cualquier tarjeta y verificar si la institución reportará tu comportamiento a Buró de Crédito o Círculo de Crédito.
Antes de contratar cualquiera de estas alternativas, pregunta expresamente si el otorgante reporta la cuenta. Una tarjeta que no se reporta puede servir como medio de compra, pero no necesariamente te ayudará a crear historial.
Clásica o departamental
Una tarjeta departamental puede ser una puerta de entrada al crédito, pero no sustituye completamente a una tarjeta bancaria. CONDUSEF distingue ambos productos por el tipo de emisor, los lugares donde pueden utilizarse, sus costos y la autoridad competente para atender reclamaciones.
| Aspecto | Tarjeta bancaria clásica | Tarjeta departamental |
|---|---|---|
| Emisor | Banco u otra institución financiera | Tienda o empresa comercial |
| Lugar de uso | Comercios que acepten su red de pago | Generalmente la tienda emisora y comercios de su grupo |
| Requisitos | Puede exigir historial, ingresos y más documentación | Suele tener requisitos más accesibles |
| Línea inicial | Depende del análisis de riesgo | Normalmente pequeña al comenzar |
| Costos | Puede cobrar anualidad, intereses y comisiones | Puede no tener anualidad, pero aplicar intereses elevados |
| Beneficios | Promociones, recompensas y aceptación más amplia | Descuentos y promociones dentro de la tienda |
| Reclamaciones | CONDUSEF, si el emisor es una institución financiera | PROFECO, cuando es crédito comercial de la tienda |
| Historial | Puede reportarse a sociedades crediticias | También puede reportarse; debes confirmarlo |
Si eliges una tarjeta departamental para crear historial, procura comprar únicamente algo necesario y liquidarlo sin intereses. No necesitas gastar constantemente para demostrar que eres un buen cliente: lo importante es cumplir los pagos acordados.
Revisa también si la tarjeta solo funciona dentro de la tienda o si está respaldada por una red como Visa o Mastercard. Algunas cadenas ofrecen ambos tipos de producto y sus condiciones pueden ser diferentes.
Cómo elegir la primera
La mejor primera tarjeta no es necesariamente la que ofrece más puntos o promociones. Para un principiante, suelen importar más los costos claros, una línea manejable, la facilidad para pagar y las herramientas de seguridad.
Define el objetivo
Decide para qué necesitas la tarjeta. Puede ser para crear historial, pagar compras en internet, contratar servicios, aprovechar meses sin intereses o tener un medio de pago para viajar.
Si el objetivo principal es crear historial, no necesitas una tarjeta premium. Un producto básico que reporte tus pagos y que puedas conservar sin costos excesivos puede ser suficiente.
Revisa el ingreso mínimo
Confirma que cumples el ingreso solicitado antes de presentar la solicitud. No existe un ingreso mínimo universal: cambia de una tarjeta a otra y puede ser considerablemente mayor en productos con beneficios premium.
Compara el CAT
El Costo Anual Total sirve para comparar el costo general de diferentes créditos porque incorpora elementos como intereses y determinadas comisiones. CONDUSEF recomienda utilizarlo como referencia de comparación, sin dejar de revisar por separado cada cargo del contrato.
CONDUSEF recomienda comparar el CAT, no solo la tasa nominal.
Un CAT alto no significa que necesariamente pagarás esa cantidad si liquidas correctamente el total de tus compras, pero indica que financiar un saldo puede ser costoso. Si crees que podrías pagar a plazos, presta especial atención a la tasa de interés y al CAT.
Calcula el CAT real de tu tarjeta
Compara el costo total de distintas tarjetas antes de firmar el contrato.
Usar la calculadora de CAT →Revisa la anualidad
Algunas tarjetas cobran una cantidad anual por mantener la cuenta. Otras anuncian que no tienen anualidad, pero pueden exigir una compra mensual mínima, una cantidad de operaciones o el uso de determinados canales.
Lee las condiciones completas. Una tarjeta que cobra anualidad puede ser conveniente si aprovechas beneficios superiores a ese costo, pero rara vez es necesario comenzar con un producto complejo.
Examina las comisiones
Además de la anualidad, revisa posibles cargos por:
- Pago tardío.
- Falta de pago.
- Reposición del plástico.
- Disposición de efectivo.
- Uso en el extranjero.
- Solicitud de tarjetas adicionales.
- Servicios o seguros opcionales.
Algunas tarjetas también pueden incluir cargos ocultos por uso o consumo mínimo, así que conviene revisar el contrato completo. En la disposición de efectivo, la comisión por retiro puede variar según el banco.
No compares únicamente el regalo de bienvenida. Una bonificación inicial pequeña no compensa años de anualidades o intereses.
Cómo solicitarla
1. Haz un presupuesto
Calcula tus ingresos netos, gastos indispensables, ahorro y deudas actuales. La cantidad que utilices con la tarjeta debe poder pagarse con tu flujo normal, sin pedir otro préstamo.
Establece un límite personal inferior al autorizado por el banco. Si te conceden una línea de 20,000 pesos, eso no significa que debas gastar 20,000 pesos.
2. Consulta tu reporte
Aunque creas que nunca has tenido un crédito, revisa tu Reporte de Crédito Especial. Podrías encontrar una cuenta telefónica, un financiamiento departamental o información incorrecta.
Buró de Crédito permite obtener gratuitamente el Reporte de Crédito Especial una vez cada 12 meses. Revisarlo te ayuda a confirmar qué cuentas aparecen, cómo se reportaron y quién ha consultado tu información.
3. Compara opciones
Compara tarjetas dirigidas a personas con un perfil parecido al tuyo. Revisa requisitos, ingreso mínimo, costos, beneficios, lugares de aceptación y la posibilidad de administrar o bloquear la tarjeta desde una aplicación.
No solicites una tarjeta premium si todavía no cumples sus requisitos. Elegir un producto compatible aumenta la probabilidad de que la solicitud tenga sentido para ambas partes, aunque nunca garantiza la aprobación.
4. Prepara documentos
Reúne identificación oficial, comprobante de domicilio, CURP, RFC y comprobantes de ingresos. Comprueba que tu nombre, fecha de nacimiento y dirección coincidan en todos los documentos.
Si algún documento está desactualizado, corrígelo antes de iniciar. Una dirección distinta puede requerir comprobación adicional.
5. Utiliza el canal oficial
Puedes solicitar la tarjeta en sucursal, página web o app, según las opciones del emisor; con algunos emisores y fintechs, la solicitud de tarjeta es completamente digital desde la web o la aplicación. Verifica el dominio del sitio y descarga la app desde una tienda oficial. Además, las fintechs suelen ofrecer procesos y aprobaciones más rápidos que los bancos tradicionales.
6. Autoriza la consulta
La solicitud normalmente incluye una autorización para consultar tu historial crediticio. Lee qué institución realizará la consulta y con qué propósito; Banco de México explica que las sociedades de información proporcionan datos a entidades y empresas cuando existe autorización.
No firmes formatos vacíos ni aceptes que otra persona complete información después. Conserva una copia o comprobante de la solicitud.
7. Lee el contrato
Antes de aceptar, confirma:
- Línea de crédito.
- CAT.
- Tasa de interés.
- Anualidad.
- Comisiones.
- Fecha de corte.
- Fecha límite de pago.
- Pago mínimo.
- Pago para no generar intereses.
- Condiciones de promociones.
- Seguros incluidos u opcionales.
La fecha de corte cierra el periodo de operaciones que aparecerá en el estado de cuenta. La fecha límite indica hasta cuándo debes realizar el pago correspondiente.
8. Activa la seguridad
Tu nueva tarjeta de crédito suele llegar entre 7 y 14 días hábiles, según el emisor. Cuando la recibas, normalmente debes activar la tarjeta desde la aplicación, activar las notificaciones de compras y configurar el acceso. Aprende cómo bloquearla temporalmente y cómo reportarla en caso de robo o pérdida.
⚠️ Cuidado
No compartas el NIP, CVV, contraseña ni códigos de un solo uso. Si alguien te llama diciendo que necesita un código para cancelar una compra, termina la comunicación y contacta directamente al banco.
Si rechazan la solicitud
Un rechazo no demuestra por sí solo que tengas "mal Buró". Puede deberse a falta de historial, ingresos insuficientes para ese producto, información imposible de verificar, deuda elevada o políticas internas.
Sigue estos pasos:
- No envíes solicitudes en cadena. Aplicar inmediatamente en varias instituciones no resuelve la causa del rechazo.
- Revisa tu reporte. Confirma que todos los créditos y pagos sean tuyos y estén actualizados.
- Corrige errores. Si encuentras información incorrecta, presenta una reclamación ante la Sociedad de Información Crediticia.
- Verifica los documentos. Corrige diferencias de nombre, domicilio, CURP, RFC o ingresos.
- Reduce deuda. Pagar saldos pendientes puede mejorar tu capacidad disponible.
- Busca un producto básico. Considera una tarjeta garantizada o departamental que reporte pagos.
- Espera un cambio real. Presentar la misma información pocos días después probablemente producirá un resultado similar.
🚫 No pagues por "limpiar" tu historial
No pagues a terceros para "limpiar" registros correctos o garantizar una aprobación. Buró de Crédito señala que los otorgantes actualizan la información y que existen procedimientos formales para reclamar datos incorrectos.
Cómo crear historial (y qué evitar)
La primera tarjeta debe ayudarte a demostrar constancia, no a financiar un nivel de vida que tus ingresos no sostienen. Banco de México recomienda considerar la capacidad de pago, evitar excederse y cubrir los importes requeridos en las fechas correspondientes.
✅ Buenas prácticas
- Paga puntualmente, con recordatorios o domiciliación
- Liquida el total para no generar intereses
- Controla el saldo, evita usar toda la línea
- Empieza con poco: una suscripción o compra presupuestada
- Revisa el estado de cuenta cada mes
- Evita retirar efectivo
- No prestes la tarjeta a nadie
- Conserva comprobantes de pago
❌ Errores comunes
- Creer que el límite es parte del sueldo
- Confundir la fecha de corte con la de pago
- Pagar siempre el mínimo
- Comprar solo por las recompensas
- Ignorar la anualidad condicionada
- Acumular mensualidades sin intereses
- Retirar efectivo sin revisar el costo
- Aceptar seguros opcionales sin leerlos
- Solicitar varias tarjetas a la vez
- Cancelar sin comprobar el saldo
Pagar solo el mínimo puede evitar que la cuenta aparezca inmediatamente como vencida, pero prolonga la deuda y aumenta el costo total. Utilízalo únicamente como una medida excepcional, no como una estrategia habitual.
Cuidado con fraudes
🚫 Nadie puede garantizar tu aprobación
Desconfía de quien prometa una tarjeta aprobada a cambio de un depósito, transferencia o compra obligatoria de una póliza. Ningún intermediario legítimo puede garantizar la decisión final de un banco.
Verifica que la institución exista, utiliza sus canales oficiales y revisa quién recibirá tus documentos. No envíes fotografías de identificación a personas contactadas únicamente por redes sociales o mensajería.
Una tarjeta garantizada legítima sí puede requerir un depósito, pero debe quedar claramente establecido quién lo recibe, cómo respalda la línea y bajo qué condiciones se devuelve. No confundas ese mecanismo contractual con una transferencia a un supuesto gestor.
Lista antes de solicitar
| Verificación | Estás listo cuando… |
|---|---|
| Objetivo | Sabes para qué necesitas la tarjeta |
| Presupuesto | Puedes pagar las compras con tus ingresos |
| Reporte | Confirmaste que tus cuentas y datos son correctos |
| Requisitos | Cumples la edad, ingreso y documentación |
| Costos | Entiendes CAT, tasa, anualidad y comisiones |
| Pago | Identificas corte, fecha límite y pago total |
| Seguridad | Estás utilizando un canal oficial |
| Producto | Elegiste una tarjeta compatible con tu experiencia |
Preguntas frecuentes
¿Puedo sacar una tarjeta sin historial?
Sí es posible, pero la aprobación depende del emisor. Busca productos básicos, para estudiantes o garantizados, y confirma que reporten tus pagos a una Sociedad de Información Crediticia.
¿Estar en Buró es malo?
No. Estar en Buró significa que existe información sobre créditos a tu nombre; puede incluir pagos puntuales y atrasos. Lo importante es el comportamiento registrado, no aparecer en la base.
¿Cuál es el ingreso mínimo?
No existe una cantidad universal. Cada producto establece su propio ingreso mínimo y puede modificarlo, por lo que debes revisar la información vigente antes de presentar la solicitud.
¿Una departamental genera historial?
Puede hacerlo si la tienda reporta la cuenta y los pagos a Buró de Crédito o Círculo de Crédito. Confírmalo directamente con el emisor porque no todas las tarjetas funcionan igual.
¿Necesito una cuenta de débito?
No en todos los casos. Sin embargo, una cuenta puede facilitar la comprobación de ingresos y el pago; además, algunos bancos reservan determinadas ofertas para clientes con relación previa.
¿Cuánto tarda la aprobación?
Depende de la institución, el canal y la validación de documentos. Una respuesta rápida no significa aprobación garantizada ni justifica pagar a terceros para acelerar el trámite.
¿Qué tarjeta conviene primero?
Una tarjeta con requisitos compatibles con tu perfil, costos claros, línea controlable y condiciones acordes con el uso que le darás. Para un principiante, la sencillez suele ser más importante que los puntos, regalos o beneficios premium.
¿Debo pagar aunque no llegue el estado de cuenta?
Sí. La obligación de pagar no desaparece porque no hayas recibido el estado de cuenta. Consulta la aplicación o los canales oficiales y contacta al emisor si detectas un problema.
¿Conviene aceptar una línea de crédito alta?
Solo si puedes controlarla. Una línea mayor puede ser útil, pero no aumenta tus ingresos ni tu capacidad real de pago.
¿Puedo cancelar cuando quiera?
Puedes solicitar la cancelación, pero primero debes liquidar el saldo y revisar cargos pendientes o domiciliaciones. Solicita un folio y conserva el comprobante del cierre.
La primera tarjeta de crédito puede ayudarte a construir historial y acceder más adelante a mejores opciones financieras, siempre que la utilices como medio de pago y no como una extensión de tu salario. Compara antes de solicitar, elige un producto sencillo y procura pagar el total de tus compras dentro de la fecha establecida.