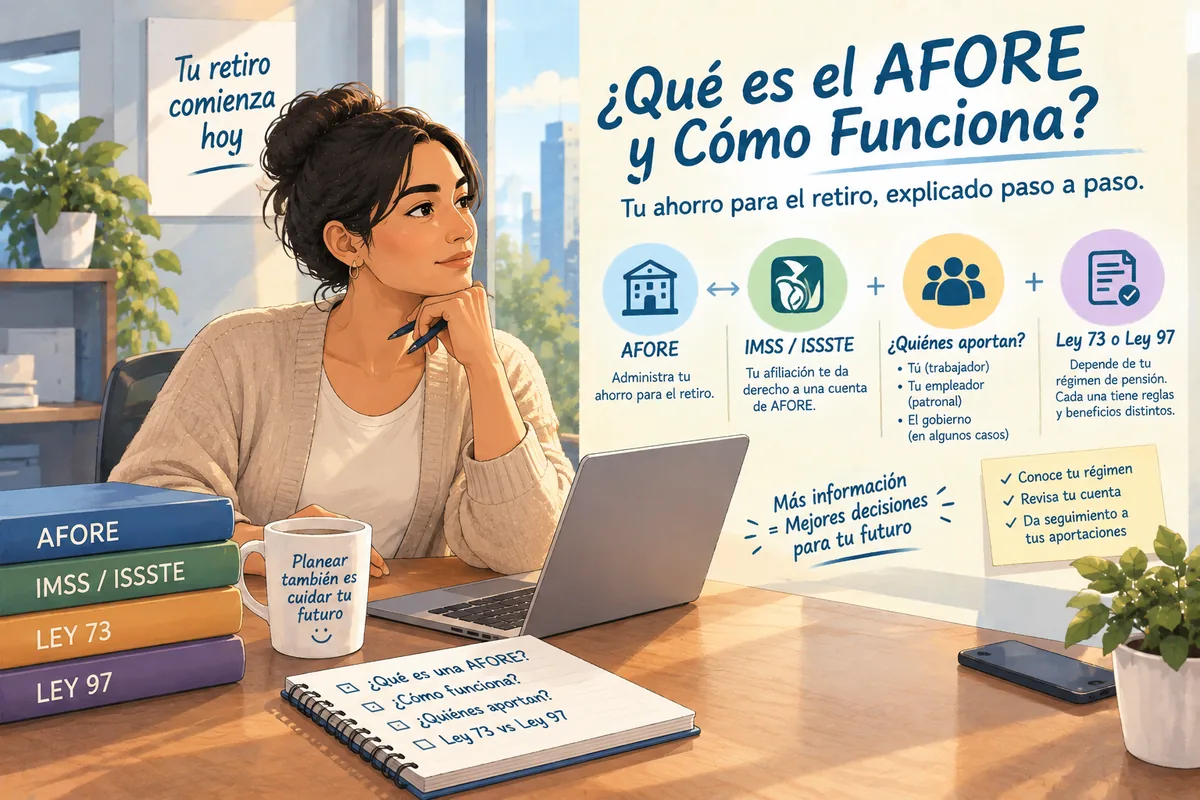
¿Qué es una AFORE y Cómo Funciona para tu Retiro?
Conoce qué es una AFORE, cómo se forma e invierte tu ahorro para el retiro y cuáles son las diferencias entre Ley 73 y Ley 97 del IMSS.
Una AFORE es una institución financiera que administra el ahorro para el retiro de las personas trabajadoras en México: recibe aportaciones obligatorias y voluntarias, las registra en una cuenta individual y las invierte para generar rendimientos hasta la jubilación.
La AFORE no es una pensión, no es una cuenta bancaria de libre disposición y tampoco es el IMSS o el ISSSTE. Es la administradora de tu cuenta individual; los institutos de seguridad social reconocen tus cotizaciones y derechos pensionarios, mientras que la CONSAR (Comisión Nacional del Sistema de Ahorro para el Retiro) regula y supervisa su funcionamiento.
💡 Lo esencial
En tu cuenta AFORE se acumulan aportaciones obligatorias y, si decides realizarlas, aportaciones voluntarias. El dinero se invierte, puede generar rendimientos y está destinado principalmente a financiar tu retiro. La forma en que se calculará tu pensión dependerá de tu instituto, régimen, edad, semanas o años cotizados y recursos acumulados.
Qué significa AFORE
AFORE significa Administradora de Fondos para el Retiro: una empresa financiera autorizada para administrar cuentas individuales dentro del Sistema de Ahorro para el Retiro (SAR). Se encarga de abrir y administrar cuentas individuales, recibir aportaciones, invertir el ahorro mediante fondos especializados, cobrar una comisión por la administración, enviar estados de cuenta, gestionar traspasos y procesar retiros parciales cuando la ley lo permite.
La administradora no se convierte en dueña de tu dinero —los recursos pertenecen al trabajador y deben mantenerse separados del patrimonio de la empresa. Si una AFORE cambia de propietario o se fusiona, tu ahorro no debería desaparecer: los recursos permanecen identificados a tu nombre.
Cuenta y administradora: conceptos distintos
Es frecuente confundir la AFORE con la cuenta individual. La AFORE es la empresa que administra los recursos; la cuenta individual es el registro financiero a tu nombre; la SIEFORE es el fondo mediante el cual se invierte el ahorro; la CONSAR es la autoridad que regula el sistema; y el IMSS o ISSSTE reconocen tus cotizaciones y derechos de seguridad social.
Puedes cambiar de AFORE si cumples los requisitos aplicables, pero la cuenta individual sigue siendo la misma —un traspaso cambia quién administra el dinero, no genera una cuenta nueva ni borra el historial anterior.
Cómo funciona, en cinco etapas
Recibe aportaciones: durante tu vida laboral se realizan depósitos relacionados con tu salario y tu régimen de seguridad social. Lleva el registro: identifica cuánto se depositó, qué rendimientos se generaron y qué comisión se descontó. Invierte el dinero: los recursos se invierten mediante fondos especializados bajo límites regulatorios. Informa al trabajador: te proporciona estados de cuenta y canales digitales para consultar saldo y movimientos. Participa en el retiro: cuando cumples los requisitos pensionarios, la AFORE procesa los recursos conforme a la resolución del IMSS o ISSSTE.
Cómo se forma el ahorro
El ahorro obligatorio puede recibir aportaciones del patrón o entidad empleadora, de la persona trabajadora, del Gobierno Federal cuando corresponde, y del propio trabajador mediante ahorro voluntario. Las aportaciones obligatorias se calculan a partir del salario registrado —no necesariamente coinciden con el salario neto que recibes en tu cuenta bancaria. Si tu empleador registra un salario menor al que realmente percibes, las aportaciones también pueden ser menores, lo que puede afectar tu saldo acumulado.
Por eso conviene revisar periódicamente el salario registrado, las semanas de cotización, los patrones reportados y los periodos sin depósitos.
Aportaciones patronales
El patrón aporta recursos relacionados con el retiro y la seguridad social. La reforma pensionaria comenzó un proceso gradual de incremento de las aportaciones patronales, por lo que los porcentajes pueden cambiar según el año y el nivel salarial —no conviene usar una cifra histórica como si fuera aplicable a todos los trabajadores en cualquier momento. El hecho de que el empleador realice aportaciones no lo convierte en dueño de ese dinero: una vez identificado en la cuenta individual, forma parte de los recursos del trabajador.
Aportaciones del trabajador y del gobierno
Una parte de las aportaciones obligatorias se descuenta del salario del trabajador —no es equivalente a una mensualidad de préstamo, sino una contribución al sistema de seguridad social. El Gobierno Federal también participa mediante la cuota social y otros componentes, con el objetivo de complementar el ahorro, especialmente para determinados niveles salariales.
Subcuentas principales
El estado de cuenta puede dividir el dinero en varias subcuentas, cada una con reglas propias: Retiro, Cesantía y Vejez (la parte central del ahorro pensionario), Vivienda (relacionada con Infonavit o FOVISSSTE según tu instituto —la AFORE puede mostrar el saldo, pero no administra directamente su aplicación), ahorro voluntario, y aportaciones complementarias con reglas de disponibilidad más restrictivas.
Cómo se invierte: las SIEFORE
La AFORE no decide diariamente comprar y vender activos de forma arbitraria. Los recursos se invierten mediante Sociedades de Inversión Especializadas de Fondos para el Retiro (SIEFORE), organizadas principalmente por generación: cada trabajador es asignado a un grupo relacionado con su año de nacimiento y horizonte aproximado de retiro. Una SIEFORE para personas jóvenes puede mantener una estrategia diferente a la de trabajadores próximos a pensionarse.
Las inversiones pueden incluir valores gubernamentales, instrumentos de deuda privada, acciones nacionales e internacionales, proyectos de infraestructura y bienes raíces mediante vehículos permitidos, dentro de los límites regulatorios. La diversificación busca evitar que todo el ahorro dependa de una sola empresa o sector, aunque no elimina completamente el riesgo.
💡 Plusvalía y minusvalía no son lo mismo que ganar o perder definitivamente
Los rendimientos no funcionan como una tasa fija garantizada. En ciertos periodos puedes observar una plusvalía (aumenta el valor de las inversiones); en otros, una minusvalía (reducción temporal de su valor). Una minusvalía no equivale necesariamente a una pérdida definitiva —puede recuperarse si los mercados mejoran y los activos continúan invertidos. Se convierte en pérdida realizada solo cuando los instrumentos se venden en condiciones desfavorables. Por eso no conviene evaluar una AFORE usando únicamente el rendimiento de un mes: el ahorro para el retiro tiene un horizonte de años o décadas.
Qué comisión cobra
Las AFORE cobran una comisión por administrar los recursos, generalmente un porcentaje anual del saldo, que se descuenta del patrimonio administrado. Una diferencia pequeña puede acumularse de forma importante durante muchos años. Sin embargo, elegir únicamente la comisión más baja puede ser un error —también debes considerar el rendimiento neto, la calidad del servicio y los canales digitales. La alternativa con menor comisión no necesariamente entregará el mayor saldo futuro si su rendimiento neto es inferior.
IMSS y AFORE: funciones diferentes
El IMSS administra derechos de salud, riesgos de trabajo e invalidez, y registra semanas cotizadas y salarios. La AFORE administra los recursos de la cuenta individual —no puede agregar por sí sola semanas que el IMSS no reconoce ni determinar unilateralmente que una persona tiene derecho a una pensión. Cuando llega el momento de pensionarte, solicitas al IMSS la resolución correspondiente, y después la AFORE procesa los recursos conforme a esa resolución.
ISSSTE y AFORE
Las personas trabajadoras al servicio del Estado pueden tener una cuenta individual administrada por una AFORE o por PENSIONISSSTE, según su elección y régimen. Sus regímenes (Décimo Transitorio, Cuenta Individual) no deben confundirse con las Leyes 73 y 97 del IMSS. Si trabajaste tanto en el sector privado como en el público, es posible que tengas cotizaciones ante ambos institutos —no deberías abrir una cuenta AFORE diferente para cada uno; los recursos deben identificarse dentro de la misma cuenta individual, aunque puede requerirse un proceso de unificación.
Ley 73 y Ley 97
La fecha en que comenzaste a cotizar al IMSS determina tu régimen:
| Aspecto | Ley 73 | Ley 97 |
|---|---|---|
| Inicio de cotización | Antes del 1 de julio de 1997 | Desde el 1 de julio de 1997 |
| Base del sistema | Beneficio definido conforme a la ley | Cuenta individual |
| Factores centrales | Semanas, edad y salario promedio | Saldo, semanas, edad y modalidad |
| Papel de la AFORE | Administra recursos y subcuentas | Financiamiento central de la pensión |
En Ley 73, el saldo de la AFORE no funciona como el único fondo del que saldrá toda la pensión —el IMSS calcula el derecho conforme a las reglas del régimen. Esto no significa que la AFORE sea irrelevante: la cuenta contiene recursos y subcuentas que deberán identificarse al momento del retiro. En Ley 97, la cuenta individual adquiere un papel central, y el número mínimo de semanas requerido se encuentra en un periodo de transición —consulta el requisito vigente en el año en que solicites la pensión, no una cifra de una guía antigua.
Formas de pensión
Bajo el régimen de cuenta individual, las modalidades pueden incluir renta vitalicia (los recursos contratan con una aseguradora autorizada un pago periódico de por vida, según edad, saldo y beneficiarios), retiro programado (los recursos permanecen administrados y se entregan conforme a un cálculo periódico que puede revisarse con el tiempo), o pensión garantizada (cuando cumples los requisitos legales pero tus recursos no son suficientes para otra modalidad). Cumplir la edad sin las semanas requeridas puede producir un resultado distinto —revisa ambos datos con anticipación.
Qué pasa si no eliges una AFORE
Si comienzas a cotizar y no eliges una administradora, tu cuenta puede ser asignada conforme a las reglas del sistema. La asignación permite identificar y administrar los recursos, pero no sustituye el registro formal. Conviene localizar tu cuenta y completar el expediente para recibir estados de cuenta, designar beneficiarios y realizar aportaciones voluntarias. Puedes localizar tu administradora mediante CURP o NSS utilizando los canales oficiales del SAR.
Ahorro voluntario
Las aportaciones obligatorias podrían no ser suficientes para alcanzar el ingreso que deseas durante la jubilación, por lo que el ahorro voluntario permite incrementar el saldo con depósitos adicionales —mediante app, domiciliación bancaria, transferencia o descuento por nómina. Antes de depositar, identifica el tipo de aportación: no todas tienen la misma disponibilidad ni tratamiento fiscal. Pregunta cuándo puedes retirar el dinero, si existe plazo mínimo, y en qué SIEFORE se invertirá. No coloques tu fondo de emergencia en una modalidad que no permita retirarlo cuando lo necesites.
Retiros parciales
La ley permite retiros anticipados en situaciones específicas, como el retiro por desempleo o, en determinados sistemas, ayuda para gastos de matrimonio. El retiro por desempleo puede proporcionar liquidez, pero reduce el saldo y puede descontar semanas cotizadas —puedes reintegrar recursos para recuperar proporcionalmente las semanas afectadas. No debes considerar la AFORE como una cuenta para cubrir gastos cotidianos: retirar hoy implica perder tanto el capital como los rendimientos que podría haber generado hasta la jubilación.
Beneficiarios
Los beneficiarios son las personas que pueden recibir recursos cuando fallece el titular, conforme a la legislación y la naturaleza de cada subcuenta. Existen diferencias entre beneficiarios legales y sustitutos —la designación realizada en la AFORE no puede eliminar derechos que la ley reconoce a determinadas personas. Casarse, divorciarse, tener hijos o el fallecimiento de un beneficiario son razones para revisar y actualizar nombre, CURP, parentesco y porcentaje asignado.
Cómo elegir AFORE
No existe una única AFORE mejor para todas las personas. Compara el indicador de rendimiento neto correspondiente a tu generación, la comisión, la atención al usuario, la aplicación y portal, y la facilidad para ahorrar voluntariamente. No te cambies únicamente porque un promotor ofrece un regalo —un beneficio inmediato pequeño no compensa años de menor rendimiento neto. Verifica siempre que la persona que solicita tus datos trabaje realmente con la administradora, y no compartas códigos, contraseñas o biometría con promotores no identificados.
Errores comunes
Sobre el concepto
- Pensar que la AFORE pertenece al IMSS, o confundir la administradora con la pensión.
- Confundir saldo con semanas cotizadas.
- Creer que Ley 73 significa no necesitar AFORE.
- Aplicar las Leyes 73 y 97 a trabajadores del ISSSTE.
Sobre la gestión de la cuenta
- No saber qué AFORE administra tu cuenta, o no revisar los estados de cuenta.
- Ignorar periodos sin aportaciones, o no verificar el salario registrado.
- No actualizar beneficiarios.
- Abrir otra cuenta cuando existe una inconsistencia, en vez de corregirla.
Sobre las decisiones de dinero
- Elegir AFORE solo por la comisión, o cambiarse por un regalo.
- Retirar por desempleo sin calcular el impacto en tu pensión futura.
- Suponer que una minusvalía siempre es una pérdida definitiva.
- Compartir datos con gestores no identificados.
La mayoría de estos problemas puede detectarse revisando el estado de cuenta, la constancia de semanas y los datos personales al menos una vez al año.
Checklist anual
| Elemento | Qué comprobar |
|---|---|
| AFORE | Sabes quién administra la cuenta |
| Datos | Nombre, CURP, RFC y NSS correctos |
| Aportaciones | Aparecen los periodos trabajados |
| Saldo | Comprendes cada subcuenta |
| Rendimientos | Revisas un periodo amplio, no solo un mes |
| Semanas | Coinciden con tu historial laboral |
| Beneficiarios | Están actualizados |
| Expediente | Se encuentra completo |
Si encuentras una diferencia, no esperes hasta la jubilación —una corrección puede requerir documentos laborales que serán más difíciles de conseguir con el paso del tiempo. Para más guías prácticas sobre cómo localizar tu cuenta o solicitar un retiro parcial, revisa nuestra sección de Ahorro en la Revista.
Preguntas frecuentes
¿La AFORE es del IMSS?
No. Son instituciones diferentes. El IMSS reconoce cotizaciones y derechos; la AFORE administra los recursos de la cuenta individual.
¿De quién es el dinero?
Los recursos pertenecen al trabajador. La AFORE los administra e invierte conforme a la regulación.
¿La AFORE garantiza rendimientos?
No garantiza una tasa fija. Los recursos se invierten y su valor puede presentar plusvalías o minusvalías.
¿Puedo retirar el dinero cuando quiera?
No. El ahorro obligatorio está destinado principalmente al retiro. Solo puede disponerse anticipadamente en supuestos específicos establecidos por la ley.
¿Qué diferencia hay entre Ley 73 y Ley 97?
Ley 73 se aplica a personas que comenzaron a cotizar al IMSS antes del 1 de julio de 1997; Ley 97, a quienes empezaron desde esa fecha. La primera se basa principalmente en semanas, edad y salario; la segunda, en el saldo de la cuenta individual.
¿Qué es una SIEFORE?
Es el fondo especializado mediante el cual se invierten los recursos administrados por la AFORE.
¿Qué pasa si dejo de trabajar?
El dinero permanece invertido. Dejar de cotizar no borra la cuenta, aunque se interrumpen las aportaciones laborales hasta que vuelvas a tener una relación cotizante.
¿Necesito un gestor?
No. La localización, actualización y trámites deben realizarse mediante la AFORE y los canales oficiales.
Este artículo es informativo y no constituye asesoría financiera personalizada. Para estadísticas y materiales de referencia sobre el sistema de ahorro para el retiro, consulta AMAFORE o el portal oficial de CONSAR.