¿Qué es el SPEI y Cómo Hacer una Transferencia Bancaria en México?
Descubre qué es el SPEI, cómo funciona paso a paso, sus horarios, comisiones y límites, y en qué se diferencia de un traspaso entre cuentas del mismo banco.
Cada vez que envías dinero de tu cuenta de un banco a la cuenta de un amigo en otro banco, o le pagas a un proveedor que tiene su cuenta en una institución distinta a la tuya, estás usando el SPEI —aunque tu app solo le llame "transferencia" o "pago a otros bancos". Es la infraestructura invisible detrás de prácticamente cualquier movimiento de dinero entre instituciones distintas en México, y funciona en segundos, 24 horas al día, los 365 días del año.
Aquí te explicamos qué es exactamente, cómo funciona por dentro, y cómo hacer una transferencia correctamente, con horarios, comisiones y límites actualizados.
¿Qué es el SPEI, exactamente?
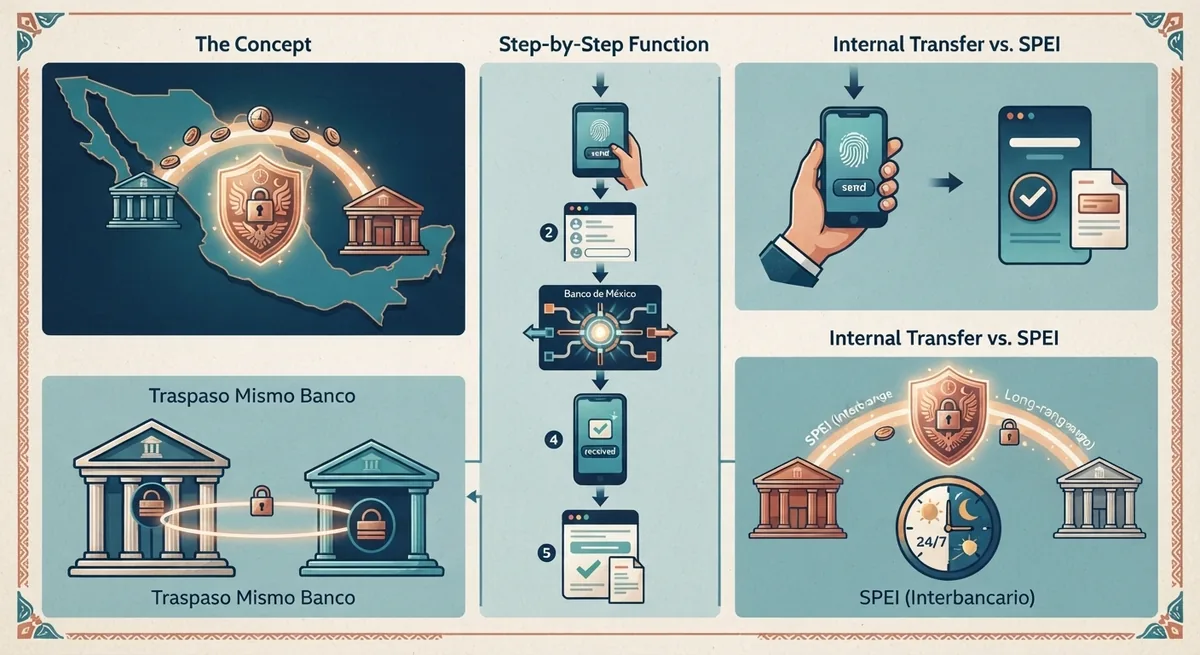
El Sistema de Pagos Electrónicos Interbancarios (SPEI) es la infraestructura de pagos propiedad del Banco de México (Banxico), que permite a instituciones financieras participantes —bancos, casas de bolsa, SOFIPOS y otras entidades reguladas— enviar y recibir transferencias de fondos en pesos mexicanos entre sí, prácticamente en tiempo real. Banxico funciona como intermediario: cuando el dinero sale de tu banco hacia una cuenta de otra institución, la orden pasa literalmente por el banco central antes de llegar a su destino.
100
Instituciones financieras participantes del SPEI, según el Informe Trimestral más reciente de Banxico
Un poco de historia
| Año | Hito |
|---|---|
| 2000 | Banxico comienza a diseñar el SPEI junto con la banca comercial |
| 13 de agosto de 2004 | Arranca oficialmente el SPEI, sustituyendo al SPEUA |
| ~2010 | El horario se amplía de 8:30–17:00 a 6:00–17:30 |
| Noviembre de 2015 | El SPEI pasa a operación continua: 24 horas, los 365 días del año |
💡 Dato de contexto (fuente no oficial)
Medios especializados no oficiales reportan más de 7,300 millones de operaciones SPEI en 2025, cifra que colocaría a México como pionero global en pagos interbancarios en tiempo real —el SPEI antecede a sistemas como UPI de India (2016) y Pix de Brasil (2020). Esta cifra no proviene de un reporte regulatorio de Banxico, así que se presenta como contexto, no como estadística oficial.
Cómo funciona un pago SPEI, paso a paso
Detrás de los "segundos" que tarda una transferencia hay un proceso de varias etapas, todas automatizadas:
- Tú instruyes el envío desde la app o el portal de tu banco: ingresas, verificas y confirmas los datos del destinatario y el monto.
- Tu banco (institución emisora) recibe la instrucción, valida que tengas saldo suficiente y que los datos tengan el formato correcto.
- Banco de México, como administrador del sistema, recibe la orden, la valida y la envía a la institución receptora.
- El banco receptor recibe y verifica la orden, acredita los recursos en la cuenta del beneficiario y confirma el abono de vuelta al SPEI.
- El beneficiario recibe el dinero en su cuenta y puede consultar después su Comprobante Electrónico de Pago (CEP).
Por regulación, las instituciones participantes deben enviar las órdenes de pago a la institución receptora dentro de los 30 segundos posteriores a que se generó la instrucción, y los bancos receptores deben acreditar el pago dentro de los 30 segundos posteriores a recibir la orden —por eso, en condiciones normales, las transferencias se sienten prácticamente instantáneas.
SPEI vs. traspaso entre cuentas del mismo banco
No toda "transferencia" usa el SPEI. Si mueves dinero entre dos cuentas que tienes en el mismo banco, o le envías dinero a otra persona que también es cliente de tu mismo banco, esa operación normalmente se resuelve internamente como un traspaso, sin pasar por Banxico. El SPEI entra en juego específicamente cuando la cuenta destino pertenece a una institución financiera distinta a la tuya.
Qué necesitas para hacer una transferencia SPEI
- La CLABE interbancaria de 18 dígitos del destinatario, o alternativamente su número de tarjeta de débito (16 dígitos) o el número celular registrado a su cuenta, si el banco ofrece "SPEI Móvil". Esto no aplica a tarjetas de crédito.
- El nombre completo del beneficiario (recuerda que este dato es solo de referencia visual, no un identificador oficial del pago).
- El monto a transferir y, opcionalmente, un concepto de pago (hasta 40 caracteres) y un número de referencia de 7 dígitos.
- Acceso activo a tu app o banca en línea, o bien acudir a una sucursal si prefieres hacerlo en persona.
- Un método de autenticación: token digital, huella, reconocimiento facial o contraseña, según tu banco.
Cómo hacer una transferencia SPEI paso a paso
Desde la app o banca en línea
- Ingresa a la app o al portal de tu banco y busca la sección de "Transferencias", "Pagos interbancarios" o "Pago a otros bancos" (el nombre varía según la institución).
- Da de alta al beneficiario: captura su CLABE, tarjeta o número celular, su nombre completo y el banco correspondiente. Algunos bancos exigen esperar unos 30 minutos antes de poder transferir a una cuenta recién agregada, como medida de seguridad.
- Selecciona el monto a enviar y verifica que tu saldo sea suficiente.
- Agrega un concepto o referencia para identificar el pago más adelante.
- Confirma la operación con tu método de seguridad (token, huella, contraseña).
- Guarda o descarga tu comprobante —te será útil para cualquier aclaración posterior.
Desde una sucursal
- Acude a la sucursal de tu banco e indica al ejecutivo que deseas hacer una transferencia SPEI.
- Identifícate con tu credencial de elector (INE) vigente.
- Indica la cuenta de origen (si tienes varias) y los datos bancarios del destinatario.
- Especifica el monto a enviar.
- Revisa que todo esté correcto y firma el recibo.
⚠️ El nombre no es garantía
Antes de confirmar cualquier transferencia, revisa con calma los datos del destinatario. El nombre que muestra tu app es solo referencial —la única forma oficial de confirmar que una cuenta pertenece a quien dice ser es a través del Comprobante Electrónico de Pago (CEP) que emite Banxico tras la operación.
Créditos Automotrices
¿Vas a recibir un desembolso de crédito?
Si vas a recibir un préstamo o el desembolso de un crédito para tu próximo vehículo, el CEP es el comprobante que debes conservar como respaldo.
Horarios: ¿el SPEI cierra alguna vez?
El sistema como tal nunca cierra: opera 24 horas al día, los 365 días del año. El "cambio de día" operativo ocurre a las 18:00 horas, según la Circular 14/2017 de Banxico.
Lo que sí tiene matices es la obligación de tu banco de procesar montos grandes fuera del horario "regular". En horario extendido —de madrugada, fines de semana y días festivos—, las instituciones solo están obligadas por regulación a procesar en tiempo real los pagos de hasta $8,000 pesos; montos mayores pueden quedar sujetos a las políticas propias de cada banco y procesarse hasta el siguiente día hábil. Si necesitas mover un monto considerable fuera de horario laboral, confirma primero las condiciones específicas de tu banco.
¿Cuánto cuesta hacer una transferencia SPEI?
La Circular 14/2017 de Banxico prohíbe que las instituciones participantes se cobren comisiones entre sí, y prohíbe expresamente que el banco receptor le cobre cualquier comisión al beneficiario. Lo que sí puede variar es lo que tu propio banco te cobra por enviar el dinero, según el canal que uses.
| Banco | Comisión en ventanilla | Comisión por app/banca en línea |
|---|---|---|
| Scotiabank | $112.00 MXN | $5.00 MXN |
| Citibanamex | $108.00 MXN | Sin costo |
| BBVA | $112.00 MXN | $5.00 MXN (web) o sin costo (app) |
| Banorte | $110.00 MXN | $3.00 MXN |
| Santander | $100.00 MXN | Sin costo |
Comisiones de referencia, sujetas a cambio por cada institución — confirma el monto vigente directamente en tu banco antes de transferir. CONDUSEF confirma además que BanCoppel, HSBC y Santander no cobran comisión por transferencias del mismo día vía banca por internet, y que el uso de CoDi no genera ningún cobro.
En resumen: hacer tu transferencia desde la app casi siempre es gratis o de muy bajo costo, mientras que hacerla en ventanilla puede costarte cien pesos o más.
Límites de transferencia: el MTU
Como medida de seguridad contra el fraude, muchos bancos exigen que el propio usuario configure un Monto Máximo de Transferencia (MTU) diario o por operación desde la app; si no lo configuras, se aplica un límite conservador por defecto, que en varios bancos ronda los $12,500 pesos. Si planeas hacer una transferencia grande, revisa y ajusta este límite en la configuración de tu app con anticipación, para evitar que la operación quede bloqueada al confirmarla.
El CEP: tu comprobante con validez oficial
Cada transferencia SPEI completada genera automáticamente un Comprobante Electrónico de Pago (CEP), emitido por Banxico, que incluye el nombre del ordenante y del beneficiario, ambos bancos, el monto, la fecha y la clave de rastreo de la operación. Puedes consultarlo de forma gratuita en banxico.org.mx/cep, sin necesidad de iniciar sesión en ningún banco —es la prueba oficial de que un pago se realizó y hacia quién.
SPEI y CoDi: no son lo mismo
Es común confundirlos porque ambos mueven dinero entre bancos distintos, pero no son lo mismo. El SPEI es el riel de pagos interbancarios que usa cualquier transferencia entre instituciones. CoDi (Cobro Digital) es una capa construida sobre esa misma infraestructura, pensada para que una empresa, un negocio o una persona cobren mediante un código QR o NFC, sin generar ninguna comisión para quien paga o quien cobra.
Preguntas frecuentes
¿El SPEI funciona los fines de semana y días festivos?
Sí, el sistema opera 24/7/365 sin excepción, aunque en fines de semana, festivos y horario nocturno algunos bancos limitan el monto que procesan en tiempo real, típicamente hasta $8,000 pesos por regulación.
¿Necesito el nombre exacto del beneficiario para que el SPEI funcione?
No. El sistema identifica el pago por la CLABE, el número de tarjeta o el celular registrado —el nombre es solo un dato de referencia visual y no determina a dónde llega el dinero.
¿Por qué a veces mi banco me cobra por transferir y otras veces no?
Porque la regulación de Banxico solo prohíbe que los bancos se cobren entre sí o le cobren al beneficiario; la institución emisora sí puede cobrarte a ti por el canal que uses.
Si mi banco y el de la otra persona son el mismo, ¿sigo usando SPEI?
No necesariamente. Si ambos son clientes del mismo banco, la operación normalmente se procesa como un traspaso interno, sin pasar por Banxico.
¿Cómo compruebo que mi transferencia sí llegó?
Puedes consultar el Comprobante Electrónico de Pago (CEP) en banxico.org.mx/cep con la clave de rastreo, fecha y datos de la operación.
¿Desde cuándo existe el SPEI?
El SPEI fue lanzado el 13 de agosto de 2004 por el Banco de México.
Este artículo es informativo y no constituye asesoría financiera personalizada. Verifica siempre las comisiones y condiciones vigentes directamente con tu institución bancaria y en el portal de CONDUSEF.