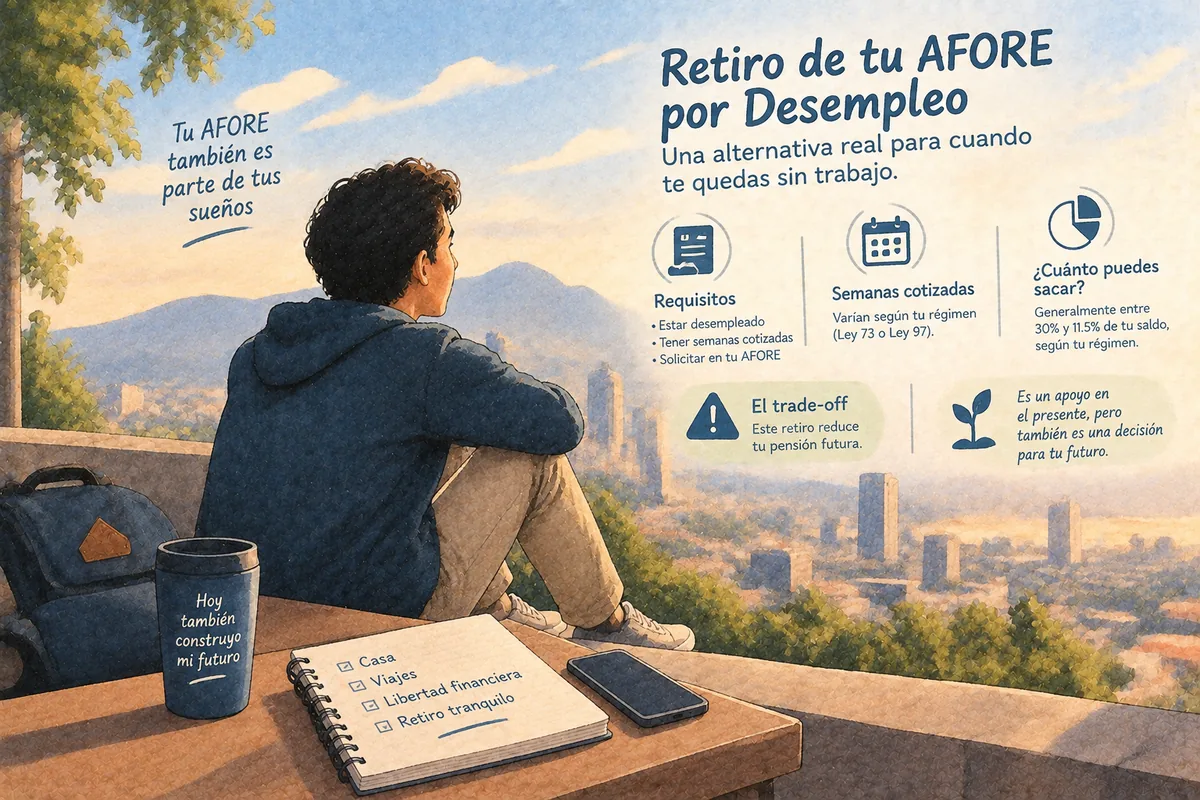
Retiro AFORE por Desempleo: Requisitos y Cuánto Puedes Sacar
Conoce los requisitos para retirar tu AFORE por desempleo, cuánto puedes recibir, las semanas que podrías perder y cómo reintegrar el dinero.
Si perdiste tu empleo y cotizabas ante el IMSS, sí puedes retirar una parte de tu AFORE por desempleo mediante un retiro parcial, siempre que lleves al menos 46 días naturales sin trabajo registrado y no hayas usado este derecho en los últimos cinco años. No es un préstamo ni tienes que devolverlo obligatoriamente, pero reduce el saldo destinado a tu retiro y también puede descontar semanas cotizadas, por lo que debe considerarse como una alternativa de último recurso.
El monto no equivale a todo el dinero que tienes en la AFORE. Dependiendo de la antigüedad de tu cuenta y de tus cotizaciones, el retiro se calcula mediante una de dos modalidades: puede corresponder a 30 días de tu último salario base de cotización o al menor monto entre 90 días de tu salario promedio y 11.5% de la subcuenta de Retiro, Cesantía en Edad Avanzada y Vejez.
💡 Lo esencial
Puedes solicitar el retiro después de permanecer al menos 46 días naturales sin empleo y solo si no utilizaste este derecho durante los cinco años anteriores. Antes de tramitarlo, calcula cuánto necesitas realmente y pregunta a tu AFORE cuántas semanas cotizadas se descontarán. Después puedes reintegrar total o parcialmente el dinero y recuperar las semanas correspondientes.
Qué es el retiro por desempleo IMSS
El retiro por desempleo es el derecho a disponer anticipadamente de una parte del dinero acumulado en tu cuenta individual cuando dejas de tener una relación laboral registrada ante el IMSS. El dinero procede de la subcuenta de Retiro, Cesantía en Edad Avanzada y Vejez (RCV), que forma parte de tu ahorro para la pensión —por lo que el retiro no constituye una prestación gratuita ni un apoyo adicional del gobierno.
Tampoco se trata de un préstamo: no pagarás mensualidades ni intereses y no debes demostrar en qué utilizaste el dinero. Sin embargo, la operación disminuye tus recursos pensionarios y ocasiona un descuento proporcional de semanas cotizadas. La AFORE no decide libremente cuánto entregarte —debe aplicar la modalidad y los límites que correspondan a los datos certificados en tu expediente.
Requisitos principales
- Haber permanecido al menos 46 días naturales sin una relación laboral registrada ante el IMSS.
- Tener una cuenta individual registrada en una AFORE.
- No haber realizado otro retiro por desempleo durante los cinco años anteriores.
- Contar con un Expediente de Identificación del Trabajador actualizado, incluyendo datos biométricos.
- Cumplir la antigüedad mínima de la cuenta y las cotizaciones necesarias para alguna de las modalidades.
- Tener una cuenta bancaria a tu nombre para recibir el pago por transferencia.
Los 46 días se cuentan a partir de la baja registrada ante el IMSS, no necesariamente desde el último día que acudiste al trabajo. Antes de iniciar, consulta tu vigencia de derechos en el portal del IMSS y verifica que la baja ya aparezca en los sistemas oficiales.
Semanas cotizadas necesarias por modalidad
| Condición | Modalidad A | Modalidad B |
|---|---|---|
| Antigüedad de la cuenta | Al menos 3 años | Al menos 5 años |
| Cotización mínima | 12 bimestres (2 años) | Se calcula con el historial disponible |
| Base del retiro | 30 días del último salario base | Menor cantidad entre 90 días de salario promedio y 11.5% del saldo RCV |
| Frecuencia | Una vez cada 5 años | Una vez cada 5 años |
Cuánto puedes retirar
El monto se determina bajo la modalidad A o B —no puedes elegir libremente cualquier cantidad ni retirar un porcentaje arbitrario de todo el ahorro acumulado.
Modalidad A: el monto equivale a 30 días del último salario base de cotización registrado, sujeto al límite legal aplicable. Ejemplo: si tu salario base diario certificado fuera de 400 pesos, 30 días representarían 12,000 pesos —esto no significa que recibirás exactamente esa cantidad, porque la AFORE debe aplicar los límites y verificar los datos oficiales.
Modalidad B: se calcula la cantidad menor entre 90 días del salario base promedio de las últimas 250 semanas, o 11.5% del saldo acumulado en la subcuenta RCV. Ejemplo: si tu salario promedio diario reconocido es de 500 pesos, noventa días serían 45,000 pesos; si 11.5% de tu subcuenta RCV equivale a 27,000 pesos, el monto calculado sería 27,000 pesos, porque es la cantidad menor.
Ley 73 o Ley 97: el efecto en tu pensión no es igual
La fecha en la que comenzaste a cotizar ante el IMSS determina el régimen al que perteneces: Ley 73 si comenzaste antes del 1 de julio de 1997, Ley 97 si empezaste a partir de esa fecha.
En el régimen de 1973, el número de semanas cotizadas es una variable central para obtener y calcular la pensión —un retiro por desempleo puede reducir las semanas reconocidas y afectar el cumplimiento del mínimo necesario. El riesgo es especialmente importante si estás cerca de la edad de retiro con pocas semanas adicionales sobre el mínimo requerido.
En el régimen de 1997, la pensión depende directamente de la cuenta individual: extraer recursos reduce el capital que seguirá invertido, y además del dinero retirado, pierdes los rendimientos que ese monto habría podido generar durante los años restantes. Por eso una persona joven puede enfrentar un costo futuro considerable aunque la cantidad retirada hoy parezca pequeña.
Préstamos Personales
¿Necesitas liquidez sin tocar tu pensión?
Antes de retirar de tu AFORE, compara si un préstamo personal de bajo costo te conviene más para tu situación específica.
El costo real: menos ahorro y menos semanas
El retiro por desempleo tiene dos costos principales. El dinero deja de formar parte de tu cuenta individual y ya no participa en los rendimientos que obtenga la AFORE: si retiras 20,000 pesos, la pérdida futura no se limita a esos 20,000, sino también a los rendimientos que podrían haberse acumulado durante diez, veinte o treinta años.
El IMSS también descuenta semanas en proporción al retiro, lo que puede afectar el momento en que cumplirás el mínimo para pensionarte o el cálculo de tu pensión bajo el régimen correspondiente. Por eso debes solicitar a la AFORE una estimación del descuento antes de confirmar el trámite.
Cómo consultar tus semanas antes de decidir
Antes de solicitar el retiro, descarga tu Constancia de Semanas Cotizadas del IMSS con tu CURP y Número de Seguridad Social. Compara la constancia con tu historial laboral —si faltan periodos o aparece un empleador que no reconoces, intenta corregirlo antes de retirar dinero.
Pide también a la AFORE una explicación escrita que muestre el monto retirado, la modalidad aplicada, el salario utilizado, las semanas descontadas y el procedimiento para reintegrar recursos. No te limites a revisar el depósito bancario —el impacto sobre tu pensión puede ser más relevante que la cantidad recibida.
Cómo hacer el trámite
- Identifica tu AFORE y cuenta individual a través de los servicios oficiales del sistema de ahorro para el retiro.
- Confirma que ya transcurrieron al menos 46 días naturales desde la baja reconocida ante el IMSS.
- Actualiza tu Expediente de Identificación del Trabajador, que puede requerir validación biométrica.
- Presenta la solicitud formal de retiro parcial por desempleo.
- Recibe los recursos en tu cuenta bancaria registrada —verifica que la CLABE sea correcta y a tu nombre.
- Guarda todos los comprobantes: solicitud, resolución y depósito.
Según la administradora, el proceso puede iniciarse mediante AforeMóvil o AforeWeb. Si la validación procede, el tiempo de solución suele ser de 5 días hábiles; si la información no coincide o el expediente está incompleto, podrías tener que acudir a una sucursal.
Cómo reintegrar el dinero
Después de recuperar estabilidad laboral puedes reintegrar total o parcialmente los recursos retirados, lo que permite recuperar la parte proporcional de las semanas cotizadas descontadas. No es necesario esperar hasta estar cerca de la pensión —reintegrar cuanto antes permite que el dinero vuelva a generar rendimientos durante más tiempo.
El proceso general: contacta a tu AFORE, solicita el cálculo de reintegro, confirma el monto y las semanas afectadas, elige reintegro total o parcial, realiza el depósito por el medio autorizado, y consulta nuevamente tus semanas ante el IMSS para verificar la actualización.
Alternativas antes de usar el retiro
✅ Antes de tocar tu AFORE, considera
- Fondo de emergencia o ahorro disponible en cuentas bancarias.
- Finiquito o liquidación pendiente de tu empleo anterior.
- Reducción temporal de gastos y renegociación de renta o servicios.
- Seguro de desempleo asociado a una hipoteca o crédito, si lo tienes contratado.
- Apoyos estatales o municipales, y trabajo temporal mientras encuentras empleo formal.
- Retiro de aportaciones voluntarias disponibles, si sus condiciones lo permiten.
No sustituyas automáticamente el retiro por un crédito caro —un préstamo con intereses muy elevados puede causar un problema mayor. La decisión debe comparar dos costos: el del financiamiento y el daño futuro sobre tu pensión.
Fraudes y gestores: qué evitar
El retiro por desempleo ha generado ofertas de supuestos gestores que prometen entregar cantidades mayores, simular bajas laborales o acelerar la autorización.
🚩 Desconfía de quien
- Solicite un porcentaje del retiro como pago por su gestión.
- Prometa alterar tu salario registrado o conseguir una baja falsa.
- Pida tu contraseña de AforeMóvil o códigos enviados por SMS.
- Quiera registrar su propia cuenta bancaria para recibir el depósito.
- Garantice conservar todas tus semanas sin necesidad de reintegrar el dinero.
- Pida firmar documentos en blanco, o se anuncie como empleado sin identificarse oficialmente.
Realiza el trámite directamente con tu AFORE —la gestión es un servicio gratuito. Si alguien utilizó tus datos sin autorización, contacta inmediatamente a la administradora.
Errores frecuentes
Sobre el concepto
- Creer que es dinero adicional entregado por el gobierno.
- Pensar que no afecta la pensión.
- Confundir el saldo total con el monto disponible.
- Suponer que la Ley 73 no resulta afectada.
Sobre el trámite
- Iniciar antes de cumplir 46 días de desempleo.
- No verificar la fecha de baja ante el IMSS.
- No descargar la constancia de semanas antes de tramitar.
- Olvidar el reintegro después de conseguir empleo.
Sobre el monto y la seguridad
- Retirar el máximo disponible sin necesitarlo realmente.
- Destinar el retiro a gastos no esenciales.
- Utilizar un gestor en vez del canal oficial.
- Compartir datos biométricos o contraseñas con terceros.
Preguntas frecuentes
¿Cuántos días debo estar desempleado?
Debes acumular al menos 46 días naturales sin una relación laboral activa registrada ante el IMSS.
¿Cada cuánto puedo solicitarlo?
El derecho puede ejercerse una vez cada cinco años.
¿Puedo retirar todo mi saldo?
No. Es un retiro parcial sujeto a las fórmulas de la Modalidad A o B, y no permite disponer de todo el saldo de la cuenta individual.
¿Afecta mi pensión?
Sí. Reduce el saldo que seguirá generando rendimientos y ocasiona el descuento proporcional de semanas cotizadas.
¿Puedo recuperar las semanas descontadas?
Sí, reintegrando total o parcialmente el dinero retirado. Las semanas se recuperan en la proporción correspondiente al reintegro.
¿Debo devolver el dinero obligatoriamente?
No es obligatorio como en un préstamo, pero devolverlo voluntariamente permite reconstruir el saldo y recuperar semanas.
¿Tiene costo el trámite?
No. La gestión directa ante tu AFORE es gratuita —desconfía de quien cobre un porcentaje por "liberar" los recursos.
¿También aplica al ISSSTE?
Los trabajadores afiliados al ISSSTE tienen reglas propias para el retiro por desempleo dentro de su sistema, distintas de las del IMSS.
Este artículo es informativo y no constituye asesoría financiera ni legal personalizada. Verifica siempre tu caso específico directamente con tu AFORE o en el portal oficial de CONSAR antes de solicitar el retiro.