Tarjeta de Débito vs. Crédito: Diferencias y Cuál Usar
Conoce las diferencias entre tarjeta de débito y crédito, de dónde sale el dinero, cuál genera historial y cuándo conviene utilizar cada una.
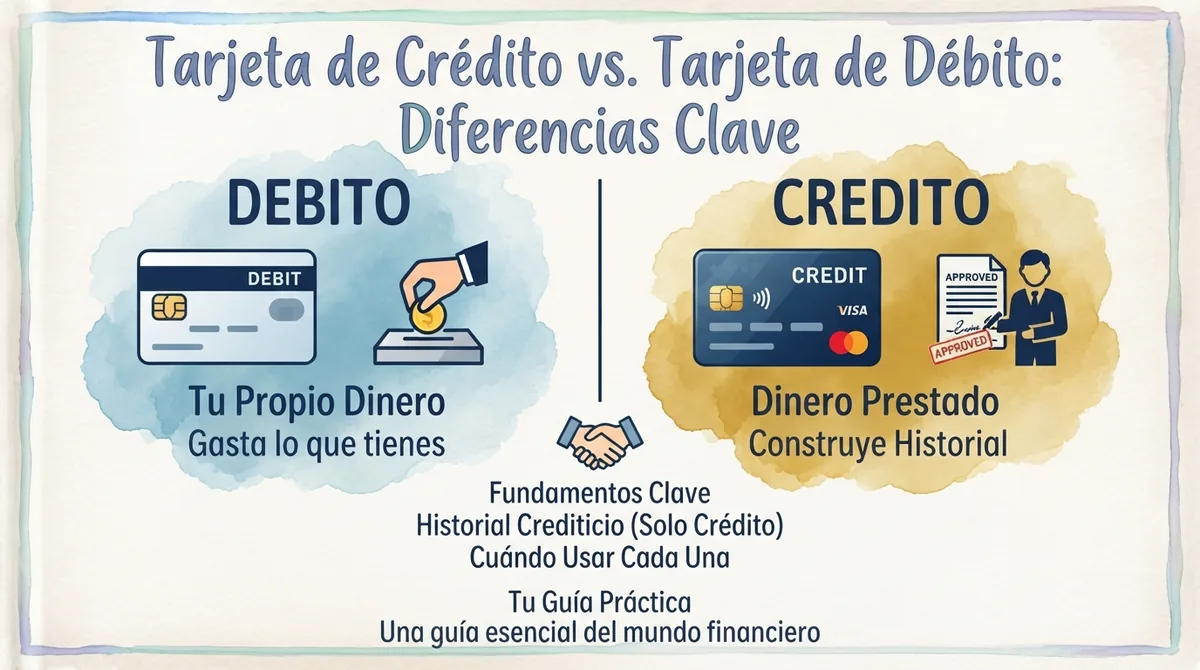
Una tarjeta de débito permite gastar el dinero disponible en una cuenta bancaria. Una tarjeta de crédito, en cambio, permite utilizar una línea de financiamiento otorgada por el banco y devolver el dinero posteriormente bajo las condiciones del contrato.
Aunque ambas tarjetas pueden utilizarse para pagar en comercios, hacer compras por internet o retirar efectivo, su funcionamiento financiero es muy diferente. Con débito reduces inmediatamente tu propio saldo; con crédito contraes una deuda y recuperas la línea disponible conforme realizas los pagos.
La diferencia también afecta tu historial. Utilizar débito normalmente no construye historial crediticio porque no existe un préstamo. Una tarjeta de crédito sí puede contribuir a formarlo cuando el emisor reporta la cuenta y los pagos a una Sociedad de Información Crediticia.
💡 Lo esencial
Utiliza débito para administrar el dinero que ya tienes y crédito para compras presupuestadas que puedas pagar dentro de la fecha límite. Evita considerar la línea de crédito como parte de tu sueldo.
Qué es una tarjeta de débito
Una tarjeta de débito es un medio de pago vinculado a una cuenta bancaria con dinero disponible que te permite realizar transacciones directas desde esa cuenta; cuando haces una compra o un retiro, el importe se descuenta del saldo disponible.
Por ejemplo, si tu cuenta tiene 5,000 pesos y compras un artículo de 1,200 pesos, tu saldo disponible se reduce aproximadamente a 3,800 pesos, sin considerar movimientos pendientes u otras retenciones.
La tarjeta de débito no crea por sí misma una deuda, porque utiliza fondos directamente de la cuenta bancaria. Estás usando recursos que ya te pertenecen, no dinero prestado por el banco.
Puede estar vinculada con distintos tipos de cuenta: ahorro, nómina, cheques, digital, básica, para menores (bajo las condiciones de la institución) o empresarial. Dependiendo del banco, la tarjeta puede utilizarse para comprar en establecimientos físicos o por internet, retirar efectivo, consultar saldo, domiciliar servicios, pagar mediante aplicaciones, vincularse con una cartera digital o realizar operaciones sin contacto.
La disponibilidad de estas funciones depende del producto. Algunas tarjetas bloquean inicialmente las compras internacionales o digitales y requieren activarlas desde la aplicación.
Cómo funciona el débito
Cuando presentas una tarjeta de débito para pagar, el banco verifica si existe saldo suficiente en la cuenta. Si lo hay y la operación supera los controles de seguridad, autoriza el pago.
La operación puede aparecer inmediatamente o quedar pendiente durante un periodo, por ejemplo cuando un comercio realiza una preautorización antes de determinar el importe definitivo. Esto es frecuente en hoteles, renta de automóviles, gasolineras, servicios con depósito de garantía o compras cuyo importe final todavía no está determinado. Mientras exista esa retención, el dinero no estará disponible para otras compras, aunque el comercio todavía no lo haya cobrado definitivamente.
Una compra también puede ser rechazada por falta de saldo, tarjeta bloqueada, un límite superado, compras en línea no activadas, una operación inusual detectada por el banco, vencimiento de la tarjeta, NIP incorrecto, un problema técnico o alguna restricción de la cuenta.
La tarjeta no aumenta el dinero disponible. Si la cuenta queda sin fondos, generalmente no podrás continuar gastando, salvo que exista un servicio adicional de sobregiro u otra facilidad expresamente contratada.
Qué es una tarjeta de crédito
Una tarjeta de crédito es una línea de financiamiento revolvente. El emisor establece un límite y permite utilizarlo para realizar compras, pagar servicios o efectuar otras operaciones autorizadas.
Se llama revolvente porque el crédito disponible se recupera conforme pagas. Si tienes una línea de 10,000 pesos y utilizas 2,000, te quedarán 8,000 disponibles; cuando pagues esos 2,000 y el emisor aplique el pago, la disponibilidad podrá volver a 10,000.
El dinero no sale inmediatamente de una cuenta de ahorro. El banco paga al comercio y registra la compra como una obligación a tu nombre. La tarjeta reúne las operaciones realizadas durante un periodo en un estado de cuenta, que incluye saldo anterior, compras nuevas, pagos realizados, intereses, comisiones, fecha de corte, fecha límite de pago, pago mínimo, pago para no generar intereses, crédito disponible, promociones a meses y cargos domiciliados.
Una tarjeta de crédito puede servir como medio de pago y herramienta para construir historial, pero también puede convertirse en una deuda cara si financias saldos durante mucho tiempo.
Cómo funciona el crédito
Cada compra reduce la línea disponible. Al llegar la fecha de corte, el emisor agrupa las operaciones del periodo y calcula cuánto debes pagar. Después tendrás hasta la fecha límite para realizar el pago correspondiente — la fecha de corte cierra el periodo del estado de cuenta; la fecha límite indica hasta cuándo debes cubrir el importe requerido.
Pago mínimo: es la cantidad mínima indicada por el emisor para mantener la cuenta al corriente. Pagarla no elimina la deuda y puede generar intereses sobre el saldo restante. Utilizarlo como estrategia habitual prolonga el financiamiento y aumenta el costo total.
Pago para no generar intereses: es la cantidad que debes cubrir dentro de la fecha indicada para evitar intereses ordinarios sobre las compras del periodo. Pagar esta cantidad es la práctica más conveniente cuando utilizas la tarjeta como medio de pago y no quieres financiar las compras. No lo confundas con el saldo total de la cuenta, que puede incluir compras recientes del siguiente corte.
Diferencias principales
| Aspecto | Tarjeta de débito | Tarjeta de crédito |
|---|---|---|
| Origen del dinero | Saldo depositado en tu cuenta | Línea prestada por el emisor |
| Deuda | Normalmente no genera deuda | Cada uso genera una obligación |
| Límite | Dinero disponible en la cuenta | Línea autorizada |
| Intereses | No por compras ordinarias | Pueden aplicarse si financias saldo |
| Historial crediticio | Normalmente no lo construye | Puede construirlo si se reporta |
| Estado de cuenta | Muestra movimientos de la cuenta | Muestra deuda, pagos y fechas |
| Meses sin intereses | Generalmente no | Puede ofrecerlos |
| Recompensas | Menos comunes | Puntos, cashback u otros beneficios |
| Retiro de efectivo | Utiliza tu saldo | Es una disposición de crédito y puede ser costosa |
| Anualidad | Generalmente no, pero la cuenta puede tener comisiones | Algunas tarjetas cobran anualidad |
| Riesgo principal | Gastar el saldo disponible o exponer la cuenta | Acumular deuda e intereses |
La comparación no significa que una sea universalmente mejor. Cada una cumple una función diferente dentro de tus finanzas.
Dinero propio o prestado
La diferencia más importante consiste en identificar quién pone el dinero. Con débito, tú ya depositaste los recursos: el banco facilita la operación, pero la compra reduce tu patrimonio líquido en ese momento. Con crédito, el emisor pone temporalmente los recursos y tú aceptas devolverlos; aunque tengas varias semanas antes de pagar, la compra ya representa una deuda.
Esto produce dos riesgos distintos: con débito puedes gastar dinero que necesitabas para renta, alimentos o servicios; con crédito puedes comprometer ingresos futuros que todavía no has recibido. En ambos casos necesitas un presupuesto — la tarjeta no determina si una compra es responsable, lo determina tu capacidad para absorberla sin afectar necesidades esenciales.
Impacto en el historial
Utilizar una tarjeta de débito no demuestra cómo administras un préstamo. Aunque realices muchas compras y mantengas saldo, no existe una obligación crediticia que pueda evaluarse como pagada puntualmente. Por eso, el uso ordinario de débito normalmente no genera historial crediticio.
La tarjeta de crédito funciona de manera diferente. Si el emisor reporta la cuenta, el expediente puede mostrar fecha de apertura, límite, saldo, pagos, puntualidad, atrasos, situación de la cuenta y fecha de actualización.
💡 Según Banco de México
Banxico explica en su guía educativa que el uso de una tarjeta de crédito "te permite construir un historial crediticio ante las instituciones financieras. Si has tenido un buen manejo de tu tarjeta, se registrará en el Buró de Crédito" y puede facilitar la aprobación de un financiamiento adicional.
Aparecer en Buró de Crédito no es negativo por sí mismo. El reporte incorpora tanto pagos correctos como atrasos; cada institución utiliza esa información junto con ingresos, deudas y sus políticas internas para decidir si aprueba una solicitud.
Cómo construir historial
No necesitas hacer compras grandes ni mantener una deuda para construir historial. Puedes utilizar la tarjeta para una compra pequeña y presupuestada y liquidar el pago para no generar intereses.
- Paga antes de la fecha límite
- Procura liquidar el pago para no generar intereses
- Evita utilizar toda la línea
- Revisa cada estado de cuenta y mantén actualizados tus datos
- No presentes muchas solicitudes simultáneas
- Conserva comprobantes y reporta cargos desconocidos
- Evita retirar efectivo
- No gastes para obtener recompensas
Pagar intereses no mejora por sí mismo el historial. Lo importante es el cumplimiento de la obligación, no cuánto dinero gana el banco con tu deuda. Tampoco necesitas utilizar la tarjeta todos los días: un uso moderado y controlado puede ser suficiente para mantener actividad y demostrar puntualidad.
Tarjetas de Crédito
Encuentra tu tarjeta ideal sin anualidad
Compara 555 productos de 65 instituciones. Rankings independientes por CAT real.
Cuándo conviene usar débito
La tarjeta de débito resulta práctica para gastos cotidianos que quieres cubrir inmediatamente: supermercado, transporte, servicios, compras presupuestadas, retiro de efectivo en cajeros, pagos pequeños y control del gasto semanal. También es útil para personas que no desean endeudarse o que todavía están aprendiendo a administrar una tarjeta.
Es útil cuando quieres limitarte al dinero disponible: si separas un saldo para gastos variables, el débito puede ayudar a no comprometer el ingreso del mes siguiente. Sin embargo, evita mantener todo tu ahorro en la misma cuenta vinculada con la tarjeta — una estrategia posible consiste en separar cuenta de uso diario, fondo de emergencia, ahorro para metas y dinero destinado a inversiones, para que un problema con la tarjeta no exponga inmediatamente todos tus recursos.
Cuándo conviene usar crédito
La tarjeta de crédito puede ser conveniente cuando la compra ya está presupuestada y podrás liquidarla dentro de la fecha correspondiente: construir historial, reservar hoteles, rentar un automóvil, pagar compras por internet, domiciliar servicios, aprovechar una promoción real, obtener recompensas sobre gastos necesarios, financiar una compra a meses sin intereses, separar temporalmente la fecha de compra y pago, o contar con protecciones o seguros incluidos por el emisor.
La clave es no gastar más de lo que podrías pagar con el dinero disponible. Una práctica conservadora consiste en utilizar crédito únicamente cuando ya tienes los recursos reservados — por ejemplo, pagar una compra de 2,000 pesos con crédito para obtener protección o puntos, pero mantener esos 2,000 separados hasta la fecha de pago.
Meses sin intereses
Los meses sin intereses permiten dividir una compra en pagos sin aplicar la tasa ordinaria, siempre que cumplas las condiciones. Aunque la promoción no cobre intereses, sigue siendo deuda: cada mensualidad reduce el ingreso disponible de los meses siguientes.
Antes de aceptar: confirma que realmente sea sin intereses, revisa el precio de contado, verifica el número de mensualidades, calcula la suma de todas tus promociones activas, comprueba que la mensualidad cabe en el presupuesto, revisa qué pasa si te atrasas, confirma que la compra no incluya una comisión y conserva el comprobante.
⚠️ Advertencia
No acumules muchas compras pequeñas a meses: cinco promociones de 400 pesos representan un compromiso mensual de 2,000 pesos. El débito no suele ofrecer meses sin intereses porque la compra se paga inmediatamente con tu saldo.
Retiros de efectivo
Con una tarjeta de débito, retirar efectivo significa disponer de tu propio dinero; puede existir una comisión si utilizas un cajero de otro banco o realizas una operación no incluida en tu cuenta.
Con una tarjeta de crédito, retirar efectivo significa utilizar la línea para obtener dinero, lo que puede generar comisión por disposición, intereses, IVA sobre determinados conceptos, menor crédito disponible, cargos del cajero y costo desde el momento de la operación según el contrato. Por eso, una disposición de crédito suele ser una opción costosa — utilízala únicamente después de conocer el importe total.
Comisiones
Débito: revisa posibles cargos por manejo de cuenta, saldo mínimo, inactividad, reposición, retiro en cajero ajeno, transferencias, estado de cuenta impreso u operaciones internacionales. Una tarjeta de débito puede anunciarse como gratuita, pero la cuenta asociada podría aplicar condiciones.
Crédito: revisa anualidad, pago tardío, falta de pago, disposición de efectivo, reposición, tarjetas adicionales, uso en el extranjero, seguros opcionales, diferimiento de compras e inactividad o consumo mínimo en ciertos productos. Para comparar tarjetas de crédito no basta con revisar la anualidad — el CAT, la tasa y las demás comisiones también son relevantes.
Seguridad
Las dos tarjetas pueden sufrir cargos no reconocidos, robo de información o suplantación.
🚩 Buenas prácticas de seguridad
Activa notificaciones · usa la tarjeta digital para compras en línea cuando esté disponible · bloquea temporalmente la tarjeta si la pierdes · no compartas NIP ni CVV · no dictes códigos de verificación · revisa movimientos · usa sitios seguros · evita redes Wi-Fi públicas · no permitas acceso remoto a tu teléfono · reporta operaciones desconocidas de inmediato · verifica al comercio antes de pagar. Ningún banco necesita tu código de un solo uso para cancelar una compra — si alguien lo solicita por teléfono, termina la llamada y contacta directamente a la institución.
Compras por internet
Con débito, un cargo reduce el saldo de tu cuenta: si utilizas la cuenta donde recibes la nómina o guardas ahorros, una operación no reconocida puede afectar recursos que necesitas inmediatamente. Con crédito, el cargo ocupa parte de la línea; aunque sigue siendo un problema que debes reportar, no reduce directamente el saldo de tu cuenta de ahorro. Por esta razón, algunas personas prefieren crédito o tarjetas digitales para compras en línea, aunque las protecciones y procedimientos dependen del emisor, la red, el comercio y las circunstancias.
Si usas débito por internet: mantén un saldo limitado, usa una cuenta separada, activa compras solo cuando las necesites, configura límites, bloquea temporalmente la tarjeta y utiliza notificaciones.
Hoteles y renta de autos
Hoteles y arrendadoras pueden realizar retenciones para garantizar cargos adicionales. Con débito, el importe retenido reduce temporalmente el saldo disponible; con crédito, la retención reduce la línea disponible, lo que puede ser más práctico si tienes suficiente margen y quieres conservar efectivo para otros gastos.
Antes de viajar, pregunta cuánto retendrán, durante cuánto tiempo, qué tarjetas aceptan, si aceptan débito, cuándo liberarán la retención, qué sucede con cargos adicionales y si exigen una tarjeta a nombre del huésped o conductor. No utilices toda la línea antes del viaje: una retención puede dejarte sin crédito disponible.
Recompensas
Las tarjetas de crédito pueden ofrecer puntos, cashback, millas, descuentos, seguros, promociones, preventas y bonificaciones. Una recompensa solo genera valor si compras algo que ya necesitabas y pagas sin intereses — gastar 1,000 pesos adicionales para obtener 20 pesos de cashback no representa un ahorro.
Valor neto = recompensas − anualidad − comisiones − intereses − gasto innecesario
Calcula esto antes de decidir si una tarjeta de recompensas realmente te conviene
Las tarjetas de débito también pueden ofrecer promociones, pero suelen ser menos amplias y dependen de cada institución. No elijas el medio de pago únicamente por puntos: primero revisa el costo y tu capacidad para administrarlo.
Control del presupuesto con tarjeta
Débito muestra de forma directa cuánto dinero queda, lo que puede facilitar el control para personas que prefieren ver el impacto inmediato. Crédito separa el momento de compra del momento de pago, y esa distancia puede dificultar percibir cuánto has gastado.
Para controlar una tarjeta de crédito: establece un límite personal, registra cada compra, resta el gasto de tu presupuesto, aparta el dinero, revisa el saldo semanalmente, evita confundir crédito disponible con ingreso, paga el total correspondiente y comprueba que el pago se haya aplicado.
Si el banco te autoriza 30,000 pesos, pero solo puedes pagar 5,000, tu límite real de gasto debe ser 5,000 o menos.
¿Cuál usar en emergencias?
Ninguna tarjeta sustituye un fondo de emergencia. El débito solo permite utilizar los recursos disponibles — esto evita una deuda, pero puede dejarte sin liquidez para otros gastos. El crédito puede cubrir temporalmente una urgencia, pero crea una obligación: si no podrás liquidarla, debes calcular intereses y pagos antes de utilizarlo.
Para una emergencia: define el costo exacto, utiliza primero recursos líquidos que no comprometan necesidades básicas, revisa si existe seguro, pregunta por un plan de pago, compara la tasa de la tarjeta con otras opciones, evita disponer efectivo, no utilices varias tarjetas para ocultar el problema y elabora un plan para liquidar. Una línea disponible no garantiza que puedas pagarla después.
¿Cuál conviene para personas jóvenes?
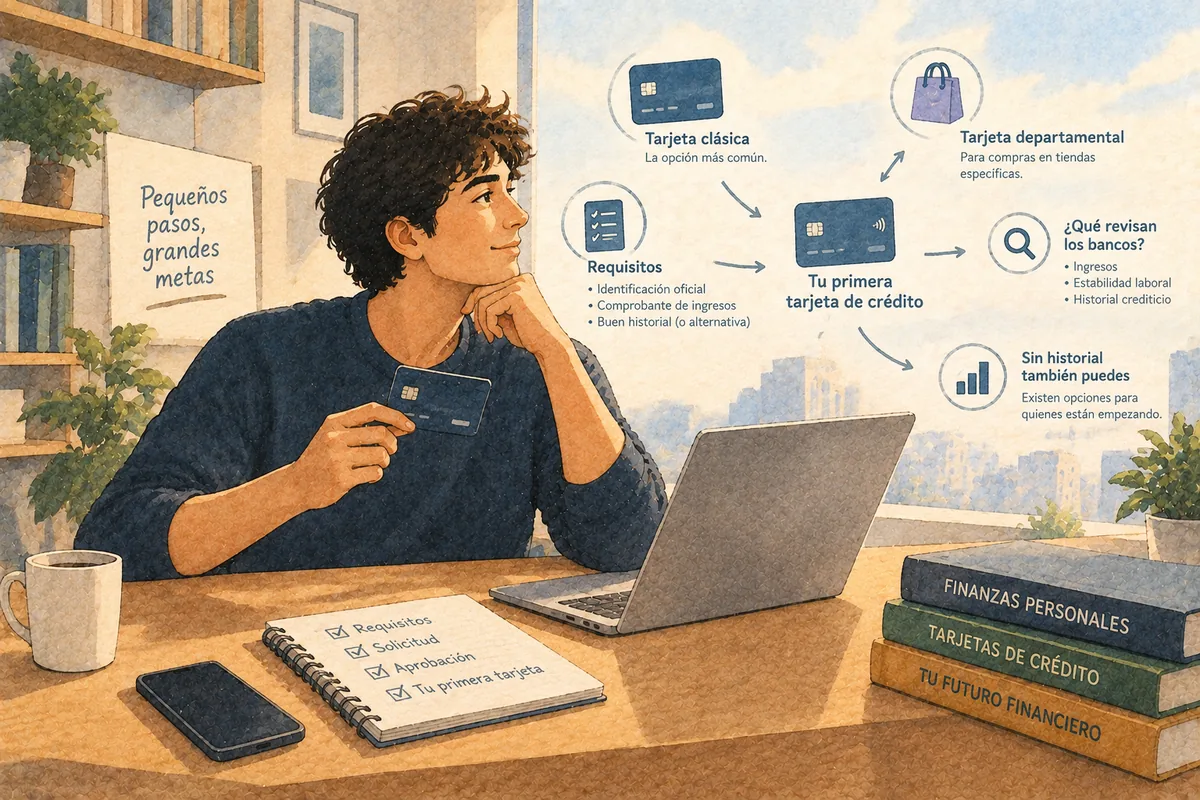
La tarjeta de débito puede ser el primer producto para aprender a administrar una cuenta, realizar transferencias y controlar gastos. Una tarjeta de crédito básica o garantizada puede añadirse cuando existe ingreso suficiente, presupuesto y disciplina para pagar puntualmente.
Una estrategia inicial: recibir ingresos en débito, separar ahorro automáticamente, utilizar crédito para una compra recurrente pequeña, pagar el total cada mes, evitar meses sin intereses al principio, no retirar efectivo con crédito y revisar el estado de cuenta. No necesitas una tarjeta premium para construir historial — un producto sencillo que reporte los pagos y tenga costos claros puede cumplir esa función.
Errores frecuentes
⚠️ Evita estos errores
Pensar que débito construye historial · creer que el límite de crédito forma parte del sueldo · confundir fecha de corte con fecha límite · pagar solo el mínimo · retirar efectivo con crédito sin revisar el costo · utilizar débito con todo el ahorro disponible · no revisar retenciones · comprar por las recompensas · acumular meses sin intereses · ignorar comisiones de la cuenta · no activar notificaciones · compartir NIP o CVV · prestar la tarjeta · cancelar una tarjeta con saldo pendiente · no guardar comprobantes.
Cómo combinar ambas
Para muchas personas, la mejor estrategia no es elegir una sola, sino asignar funciones.
| Uso | Tarjeta recomendada |
|---|---|
| Retirar efectivo | Débito |
| Gastos semanales | Débito |
| Construir historial | Crédito |
| Compras en línea | Crédito o tarjeta digital con controles |
| Meses sin intereses | Crédito |
| Reservas y garantías | Crédito |
| Evitar endeudamiento | Débito |
| Recompensas | Crédito, si pagas el total |
| Control de efectivo disponible | Débito |
| Compra presupuestada con pago posterior | Crédito |
Una combinación sencilla consiste en recibir y administrar el ingreso mediante débito, mientras utilizas crédito para compras presupuestadas y liquidas el estado de cuenta completo.
Checklist en app antes de pagar
✅ Con débito
- Tengo saldo suficiente
- El dinero no está destinado a gastos esenciales
- Reconozco al comercio
- Revisé el importe
- Sé si habrá una retención
- Activé notificaciones
- La tarjeta está habilitada para esa operación
✅ Con crédito
- La compra está presupuestada
- Podré pagarla dentro de la fecha
- Conozco la fecha de corte y la fecha límite
- Entiendo si es compra normal o promoción
- Revisé comisiones
- No excede mi límite personal
- Apartaré el dinero desde hoy
Preguntas frecuentes
¿Qué es una tarjeta de débito?
Es un medio de pago asociado con una cuenta bancaria. Las compras se descuentan del dinero disponible.
¿Qué es una tarjeta de crédito?
Es una línea de financiamiento otorgada por un emisor. Las compras generan una deuda que debes pagar conforme al estado de cuenta.
¿Cuál es la diferencia principal?
Con débito gastas tu propio dinero; con crédito utilizas dinero prestado.
¿La tarjeta de débito genera historial?
Normalmente no, porque no existe una obligación de crédito. La tarjeta de crédito sí puede generar historial cuando el emisor reporta el comportamiento.
¿Cuál es más segura?
Depende del banco, los controles y el uso. En compras digitales, el crédito puede evitar que un cargo reduzca directamente el saldo bancario, pero cualquier operación desconocida debe reportarse de inmediato.
¿Cuál conviene para compras diarias?
Débito puede facilitar el control inmediato. Crédito también puede funcionar si registras cada compra y pagas el total.
¿Cuál cobra intereses?
La tarjeta de crédito puede cobrar intereses cuando financias saldos. El débito no cobra intereses por una compra ordinaria porque utiliza tu dinero.
¿Puedo pagar a meses con débito?
Generalmente no bajo los esquemas tradicionales de meses sin intereses, porque el importe se descuenta inmediatamente. Algunos comercios o plataformas pueden ofrecer financiamiento separado.
¿Conviene retirar efectivo con crédito?
Generalmente es una operación costosa por las comisiones e intereses aplicables. Revisa las condiciones antes de utilizarla.
¿Necesito una tarjeta de crédito?
No es indispensable para administrar dinero. Puede ser útil para construir historial, reservas, promociones y determinadas compras si puedes controlarla.
¿Puedo tener ambas?
Sí. Puedes utilizar débito para administrar el ingreso y crédito para compras presupuestadas.
¿Qué pasa si no uso la tarjeta de crédito?
Depende del producto. Puede existir anualidad, comisión de inactividad o una condición de consumo. Revisa el contrato.
¿Puedo gastar más de lo que tengo con débito?
Normalmente no. Sin embargo, revisa si tu cuenta tiene sobregiro u otros servicios que puedan generar una obligación.
¿Pagar con crédito significa endeudarme?
Sí. Cada compra utiliza una parte de la línea y crea una obligación, aunque la liquides antes de generar intereses.
¿Debo dejar saldo para mejorar el historial?
No. Mantener deuda y pagar intereses no es necesario. Pagar puntualmente el importe correspondiente demuestra cumplimiento.
¿Qué tarjeta conviene primero?
Para administrar ingresos, débito. Para empezar a construir historial, una tarjeta de crédito básica o garantizada puede ser adecuada si tienes presupuesto y disciplina de pago.
La tarjeta de débito te ayuda a utilizar y controlar el dinero que ya tienes. La tarjeta de crédito te permite financiar compras y construir historial, pero requiere manejar fechas, pagos y costos.
No existe una ganadora para todos los usos. La estrategia más equilibrada consiste en asignar una función a cada una: débito para administrar el flujo diario y crédito para compras presupuestadas que puedas liquidar sin intereses.