¿Qué son los CETES y Cómo Invertir en Ellos en México? Guía 2026
Descubre qué son los CETES, sus plazos (28, 91, 182, 364 días), cómo abrir cuenta en Cetesdirecto desde $100 MXN y su respaldo del Gobierno Federal.
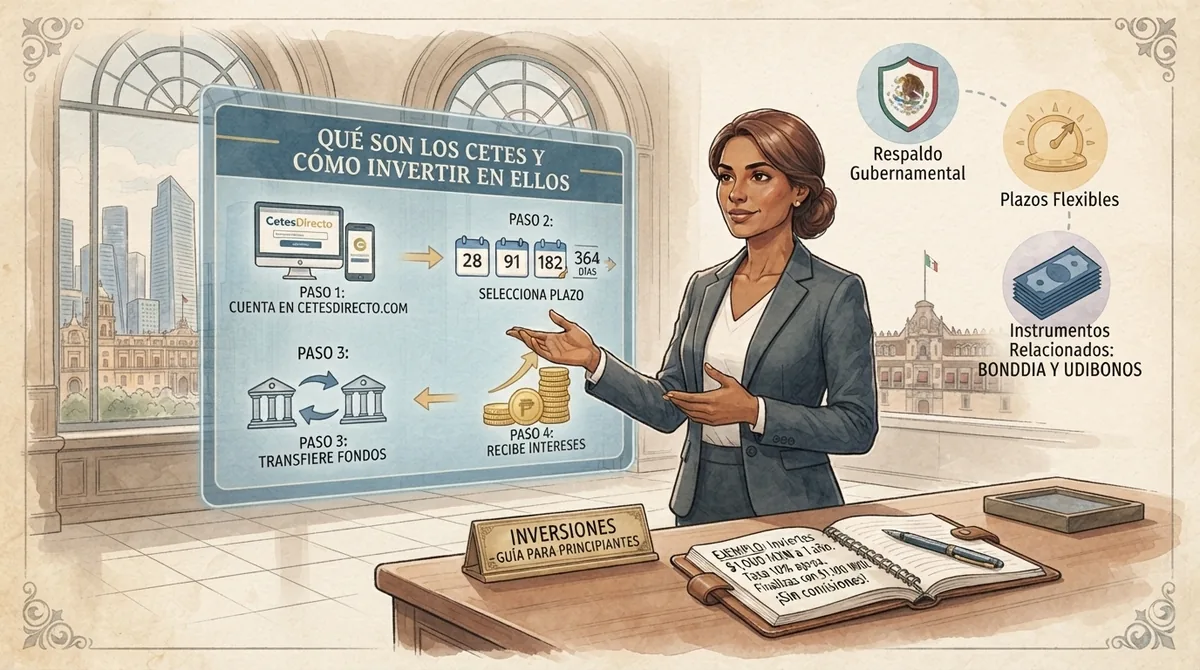
Los CETES (Certificados de la Tesorería de la Federación) son el instrumento de inversión más accesible y seguro para comenzar a invertir en México, respaldados directamente por el Gobierno Federal. Esta guía explica qué son, cómo funcionan, qué plazos existen, cómo abrir una cuenta en Cetesdirecto y qué otros instrumentos gubernamentales relacionados —como BONDDIA y Udibonos— conviene conocer.
Qué son los CETES
Los Certificados de la Tesorería de la Federación son títulos de deuda pública emitidos por el Gobierno Federal de México a través de la Secretaría de Hacienda y Crédito Público (SHCP), con el Banco de México (Banxico) actuando como agente colocador en subastas semanales. En términos simples, cuando una persona compra CETES, le está prestando dinero al gobierno mexicano por un plazo determinado; al vencimiento, recibe su capital de vuelta más un rendimiento pactado desde el momento de la compra.
Los CETES existen desde enero de 1978 y constituyen uno de los pilares fundamentales del mercado de dinero en México, siendo el instrumento de deuda gubernamental de mayor antigüedad en el país. Además de su función como vehículo de ahorro para el público, Banxico los utiliza como herramienta para regular su política monetaria.
Cómo funciona el mecanismo de "bonos cupón cero"
A diferencia de un pagaré bancario tradicional que paga intereses periódicos, los CETES pertenecen a la familia de los llamados bonos cupón cero: no devengan intereses durante su vida, sino que se compran a descuento (por debajo de su valor nominal) y se liquidan por su valor nominal completo al vencimiento.
El valor nominal de un CETE es de 10 pesos mexicanos. Un inversionista paga menos de esos 10 pesos por cada título, y al llegar la fecha de vencimiento, el gobierno le entrega los 10 pesos completos. La diferencia entre el precio de compra y el valor nominal recibido constituye la ganancia bruta del inversionista.
Esta mecánica hace que los CETES sean fundamentalmente distintos de una cuenta de ahorro con tasa de interés visible mes a mes: la ganancia se conoce desde el momento de la compra y se realiza íntegramente al vencimiento del plazo elegido.
Plazos disponibles: 28, 91, 182 y 364 días
Cetesdirecto ofrece CETES en cuatro plazos estándar, y ocasionalmente un quinto plazo de 728 días (dos años). Las tasas de cada plazo se fijan en una subasta semanal (cada martes) y pueden cambiar de una semana a otra, aunque la tasa pactada al momento de la compra permanece fija durante toda la vida de ese título en particular.
| Plazo | Vencimientos aprox. por año | Perfil de uso típico |
|---|---|---|
| 28 días | ~13 al año | Dinero que podría necesitarse pronto o cuando se anticipa que las tasas subirán |
| 91 días | ~4 al año | Punto medio entre liquidez y tasa; equivalente a un trimestre comprometido |
| 182 días | ~2 al año | Metas semestrales con fecha conocida (colegiatura, impuesto anual) |
| 364 días | ~1 al año | Dinero que realmente no se va a tocar; suele ofrecer la tasa más alta de la curva |
En la práctica, los plazos "de 182" o "de 364" días pueden colocarse con un número real de días levemente distinto (por ejemplo, 175 o 350 días) para que la fecha de vencimiento coincida con un jueves hábil, ya que los CETES siempre vencen ese día de la semana o el hábil inmediato siguiente.
Por qué el plazo más largo no siempre "rinde más" en la práctica
Cuando la curva de tasas está en pendiente normal (lo habitual), el plazo de 364 días paga una tasa anual más alta que el de 28 días, como prima por comprometer el dinero durante más tiempo. Sin embargo, esa tasa anual más alta no se traduce en una ganancia proporcionalmente mayor en el corto plazo: el rendimiento efectivo de cada plazo depende de cuántos días dura la inversión, no solo de la tasa anualizada.
Por eso, muchos inversionistas usan una estrategia llamada "escalera de CETES": dividir el capital entre varios plazos (28, 91, 182 y 364 días) para tener vencimientos escalonados que combinan liquidez periódica con tasas más altas en los tramos largos.
Riesgo: respaldados por el Gobierno Federal
La principal razón por la que los CETES se consideran de bajísimo riesgo es que están respaldados directamente por el Gobierno Federal de México, y la inversión queda protegida salvo que el gobierno enfrente problemas financieros extremadamente graves —un escenario históricamente atípico para instrumentos de deuda soberana de corto plazo. A diferencia de un depósito bancario, que depende de la solvencia de una institución privada, el riesgo de los CETES es el riesgo país, no el riesgo de un banco específico.
⚠️ El riesgo que sí existe
El bajo riesgo de impago no significa que el rendimiento esté garantizado en términos reales: si la inflación supera la tasa nominal pactada en un CETE, el rendimiento real (ajustado por inflación) puede volverse negativo, aunque el estado de cuenta muestre una ganancia nominal positiva. Compara siempre la tasa vigente contra la inflación anual publicada por Banxico o el INEGI antes de decidir el plazo.
Cómo abrir una cuenta en Cetesdirecto
Cetesdirecto es la plataforma oficial del Gobierno Federal, operada por Nacional Financiera (NAFIN), diseñada para que cualquier persona compre valores gubernamentales sin necesidad de un banco o casa de bolsa intermediaria. La plataforma es completamente gratuita: no cobra comisión por manejo de cuenta, por comprar ni por retirar recursos.
Requisitos
- Ser mayor de edad (18 años cumplidos), con nacionalidad mexicana o residencia acreditada como extranjero. Existe una modalidad separada para menores, abierta por un padre, madre o tutor.
- CURP vigente, disponible gratis en el portal gob.mx/curp.
- RFC con homoclave, que se obtiene sin costo en el portal del SAT y es indispensable para que la plataforma pueda reportar correctamente las retenciones de impuestos.
- CLABE de una cuenta bancaria mexicana a nombre único del titular (18 dígitos). También se acepta número de tarjeta de débito, aunque registrar la CLABE evita trámites adicionales después.
Pasos para abrir la cuenta
El proceso de alta se realiza en la modalidad "Contrato Exprés", que es completamente digital y no requiere acudir a ninguna sucursal:
- Entrar a cetesdirecto.com y seleccionar "Abre tu cuenta".
- Crear usuario y contraseña, e ingresar nombre completo, correo electrónico y teléfono de contacto.
- Capturar la CURP (el sistema valida en tiempo real contra la base del RENAPO) y el RFC con homoclave.
- Subir fotografías del INE vigente (frente y reverso, con buena iluminación) y completar una verificación biométrica con selfie.
- Registrar la CLABE de una cuenta bancaria a nombre propio; la plataforma valida la cuenta con una transferencia de comprobación mínima.
- Designar beneficiarios (se pueden modificar posteriormente) en caso de fallecimiento del titular.
- Confirmar el correo electrónico y realizar el primer depósito, con un mínimo de $100 pesos mexicanos vía transferencia SPEI a la CLABE que otorga la plataforma.
El Contrato Exprés tiene un límite de capacidad de ahorro mensual de hasta 3,000 UDIs. Para aumentar ese límite se requiere contar con la e.firma del SAT, o bien completar el proceso de forma presencial en el Centro de Atención a Clientes de Cetesdirecto o en una sucursal del Banco del Bienestar.
Retención de impuestos (ISR)
Los intereses generados por CETES están sujetos al Impuesto Sobre la Renta (ISR), el cual Cetesdirecto retiene de forma provisional. Para 2026, la tasa de retención provisional es de 0.90% anual sobre el capital invertido. Esta retención se descuenta automáticamente al vencimiento de cada título, por lo que el rendimiento neto que recibe el inversionista ya viene ajustado por ese concepto.
Ahorro e Inversión
¿Listo para comparar tus opciones de inversión?
Compara CETES y otras opciones de inversión conservadora de instituciones reguladas en México.
Ejemplo con números
Con las tasas de una subasta reciente de Banxico —28 días: 6.25%, 91 días: 6.56%, 182 días: 6.78%, 364 días: 7.00%— es posible ilustrar cómo se comporta una inversión de $25,000 pesos en distintos plazos, aplicando ya la retención de ISR del 0.90% anual:
| Plazo | Tasa anual bruta | Ganancia bruta | ISR retenido | Ganancia neta | Total a recibir |
|---|---|---|---|---|---|
| 28 días | 6.25% | $121.53 | −$17.26 | $104.27 | $25,104.27 |
| 91 días | 6.56% | $414.56 | −$56.10 | $358.46 | $25,358.46 |
| 182 días (~175 días reales) | 6.78% | $823.96 | −$107.88 | $716.08 | $25,716.08 |
| 364 días (~350 días reales) | 7.00% | $1,701.39 | −$215.75 | $1,485.64 | $26,485.64 |
Este ejemplo muestra la diferencia central de la mecánica cupón cero: la tasa se fija en el momento de la compra y no cambia durante la vida de ese título específico, aunque las nuevas subastas semanales sí puedan modificar la tasa aplicable a compras futuras. También se aprecia por qué muchos inversionistas activan la reinversión automática al vencimiento, para que el capital y la ganancia neta continúen generando rendimiento sin intervención manual.
BONDDIA: liquidez diaria dentro de Cetesdirecto
BONDDIA es un fondo de inversión de bajo riesgo con liquidez diaria, distribuido por la Operadora de Fondos Nafinsa y utilizado por Cetesdirecto para administrar la liquidez de sus clientes mientras generan un rendimiento. A diferencia de los CETES, que comprometen el dinero hasta el vencimiento del plazo elegido, BONDDIA permite depositar y retirar recursos cualquier día hábil, lo que lo convierte en una alternativa conservadora para el efectivo que se necesita mantener disponible.
El fondo invierte principalmente en instrumentos de deuda gubernamental (como BONDES D) y, de forma complementaria, en deuda bancaria de bajo riesgo. Al ser un producto ofrecido dentro de Cetesdirecto, tampoco cobra comisiones. En una subasta reciente, BONDDIA rendía alrededor de 6.38% anual a un día, una tasa competitiva para dinero que debe permanecer disponible en todo momento.
Udibonos: protección contra la inflación a largo plazo
Los Udibonos (Bonos de Desarrollo del Gobierno Federal denominados en Unidades de Inversión) son instrumentos de deuda gubernamental de largo plazo —3, 10 y 30 años— diseñados específicamente para proteger el poder adquisitivo del inversionista frente a la inflación. A diferencia de los CETES, que pagan una tasa nominal fija en pesos corrientes, los Udibonos están denominados en UDIs, una unidad cuyo valor se ajusta diariamente conforme al Índice Nacional de Precios al Consumidor (INPC) publicado por Banxico.
Su estructura combina dos componentes: una tasa real fija (conocida desde la compra, típicamente entre 3.5% y 4.7% según el plazo) que se paga en cupones semestrales, más el ajuste por inflación acumulado durante el periodo, que se liquida junto con el principal al vencimiento. Esto significa que, sea cual sea el nivel de inflación durante la vida del título, el capital invertido nunca pierde poder de compra.
También se compran desde $100 pesos en Cetesdirecto, sin comisiones de la plataforma. La diferencia clave frente a los CETES es el tipo de riesgo residual: en CETES, el riesgo es que la inflación supere la tasa nominal fija; en Udibonos, ese riesgo prácticamente no existe porque el principal está indexado a la inflación, aunque a cambio se sacrifica liquidez de corto plazo, ya que los plazos mínimos son de tres años.
CETES, BONDDIA y Udibonos: cuándo usar cada uno
| Instrumento | Plazo | Tipo de tasa | Ideal para |
|---|---|---|---|
| BONDDIA | Liquidez diaria | Variable, de corto plazo | Efectivo que se puede necesitar en cualquier momento |
| CETES | 28 / 91 / 182 / 364 días | Nominal fija por título | Fondo de emergencia y metas de corto a mediano plazo |
| Udibonos | 3 / 10 / 30 años | Real fija + ajuste por inflación | Capital de largo plazo que debe preservar poder de compra |
Preguntas frecuentes
¿Cuál es la inversión mínima en CETES?
La inversión mínima en Cetesdirecto es de $100 pesos mexicanos, sin comisiones por apertura, manejo de cuenta o retiro.
¿Los CETES pagan intereses periódicos?
No. Los CETES son bonos cupón cero: se compran a descuento y la ganancia completa se recibe al vencimiento, a diferencia de los Udibonos, que sí pagan cupones semestrales.
¿Qué pasa si necesito el dinero antes del vencimiento?
Cetesdirecto permite vender los títulos antes del vencimiento a precio de mercado, aunque el rendimiento obtenido puede diferir del proyectado originalmente si las condiciones de tasas cambiaron. Para necesidades de liquidez diaria, BONDDIA suele ser más adecuado.
¿Los extranjeros pueden invertir en CETES?
Sí, siempre que puedan acreditar su residencia en México y cuenten con los documentos de identificación requeridos por la plataforma.
¿Cómo se comparan los CETES con una cuenta de ahorro bancaria?
Los CETES suelen ofrecer tasas competitivas respaldadas por el Gobierno Federal sin las comisiones típicas de productos bancarios, aunque a diferencia de una cuenta de ahorro, el dinero queda comprometido hasta el vencimiento del plazo elegido.
Este artículo es informativo y no constituye asesoría de inversión personalizada. Los rendimientos varían según las subastas semanales y las condiciones de mercado. Verifica siempre las tasas vigentes directamente en cetesdirecto.com antes de invertir.