¿Se Puede Retirar Dinero de una Tarjeta de Crédito y Cuánto Cuesta?
Revisado por el Equipo Editorial de FinKarma
Descubre cómo retirar efectivo de una tarjeta de crédito, cuánto cuesta, cuándo genera intereses y por qué normalmente no tiene periodo de gracia.
Sí, en muchas tarjetas de crédito se puede retirar efectivo, siempre que el contrato lo permita, la función esté habilitada y exista crédito disponible. Esta operación se llama disposición de efectivo o adelanto de efectivo: el banco no te entrega dinero de una cuenta de ahorro, sino que te presta una parte de la línea de crédito de la tarjeta.
Aunque resuelve una urgencia, suele ser una de las formas más caras de usar una tarjeta. Normalmente combina una comisión por disposición, IVA cuando corresponda e intereses que empiezan a acumularse desde el retiro, sin el periodo sin intereses que puede existir para las compras. CONDUSEF advierte que este servicio no tiene periodo de gracia y que los intereses corren desde el primer día.
💡 Lo esencial
Retirar efectivo con crédito no equivale a retirar con débito: es un préstamo inmediato contra tu línea. Reduce tu crédito disponible, suele cobrar comisión y normalmente no tiene periodo sin intereses. CONDUSEF lo considera una forma cara de financiamiento y solo conveniente en una emergencia.
Qué es una disposición de efectivo
Ocurre cuando conviertes en dinero una parte del crédito que el banco te autorizó. Si tu línea es de 40,000 pesos y retiras 5,000, no usas dinero propio: creas una deuda de 5,000 pesos, más comisión, impuestos e intereses aplicables. La tarjeta funciona como medio de acceso al crédito.
La operación puede aparecer con nombres como disposición de efectivo, retiro con tarjeta de crédito, adelanto de efectivo, efectivo inmediato, efectivo a plazos o transferencia de la línea a una cuenta. Los nombres no garantizan que todas las modalidades cuesten lo mismo: un retiro revolvente en cajero y una oferta preaprobada a pagos fijos pueden usar la misma línea, pero tener tasas, comisiones y reglas distintas.
Cómo funciona paso a paso
- Insertas la tarjeta en un cajero o solicitas la operación en otro canal autorizado.
- El banco valida identidad, NIP, crédito disponible, límites y controles de seguridad.
- Seleccionas el monto y el banco autoriza el uso de parte de la línea.
- El cajero entrega el efectivo, o el banco deposita el dinero en una cuenta.
- El crédito disponible baja, se registra la comisión (si el producto la contempla) y comienzan a acumularse intereses.
- El capital, la comisión, los intereses y los impuestos aparecen en tu estado de cuenta.
El límite para retirar efectivo no siempre coincide con la línea completa: el emisor puede fijar un límite de disposición, un porcentaje de la línea o un monto menor, y el cajero puede imponer un máximo por operación o por día. Que tengas 30,000 pesos disponibles no significa que puedas retirar esos 30,000; la app o el banco pueden mostrar un disponible específico para efectivo.
Formas de retirar
En un cajero automático
Es la modalidad más conocida. Necesitas una tarjeta habilitada, el NIP y crédito disponible. Algunos bancos permiten retirar en cajeros de otras instituciones, incluso en el extranjero. Un cajero ajeno puede mostrar un cargo adicional de su operador, aparte de la comisión del emisor: si no lo aceptas, cancela la operación.
En sucursal
Algunas tarjetas permiten obtener efectivo en ventanilla con la tarjeta y una identificación oficial. Disponibilidad, límite y comisión dependen del producto; ir a la sucursal no evita los cargos.
Desde la app o la banca digital
Ciertos bancos permiten transferir una parte de la línea a una cuenta propia. El depósito puede ser inmediato, pero sigue siendo crédito. Lee la pantalla antes de confirmar para identificar comisión, tasa, plazo y pago mensual.
Con una oferta a plazo
Un banco puede ofrecer efectivo preaprobado con tasa fija y mensualidades. No es dinero gratis: sigue reduciendo tu línea y genera intereses. Su posible ventaja es que define pagos y plazo desde el inicio. Compara el costo total, no solo la mensualidad.
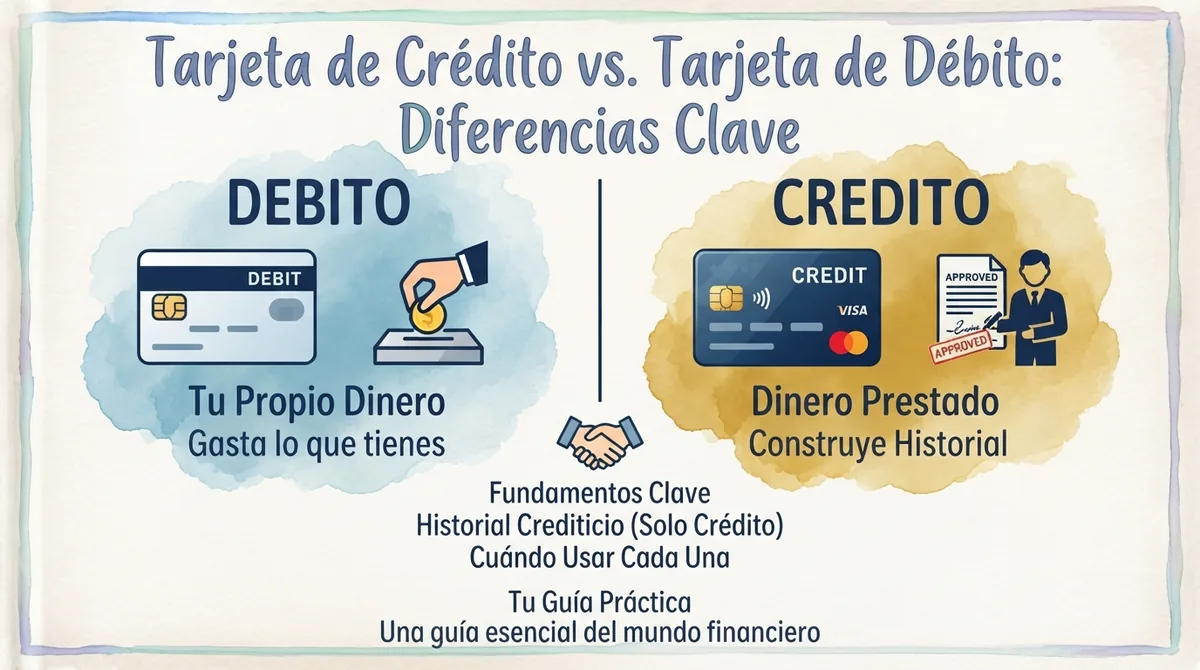
Retiro con débito y con crédito
La diferencia fundamental es de quién es el dinero: con débito retiras recursos de tu cuenta; con crédito recibes recursos prestados por el emisor.
| Característica | Tarjeta de débito | Tarjeta de crédito |
|---|---|---|
| Origen del dinero | Saldo propio en la cuenta | Línea prestada por el banco |
| Deuda nueva | No | Sí |
| Intereses por el monto | No | Sí, conforme al contrato |
| Comisión principal | Puede existir por usar cajero ajeno | Puede incluir comisión del emisor y del cajero |
| Crédito disponible | No aplica | Disminuye al retirar |
| Periodo de gracia | No aplica | Normalmente no aplica al efectivo |
| Pago posterior | No | Debes cubrir capital, cargos e intereses |
⚠️ Ojo con la pantalla del cajero
Si introduces una tarjeta de crédito, la operación puede registrarse como disposición del crédito. No selecciones «crédito» pensando que el cajero usará primero el dinero de tu cuenta.
Cuánto cuesta
El costo suele sumar varios componentes:
- Capital: la cantidad efectivamente retirada.
- Comisión por disposición: porcentaje del monto o cuota fija, según el producto.
- IVA sobre la comisión y sobre los intereses, cuando corresponda.
- Interés ordinario: calculado durante los días en que el saldo siga pendiente.
- Comisión del cajero: si usas una red o institución distinta.
- Conversión de moneda: si retiras en el extranjero.
- Intereses moratorios o cargo por atraso: si no cumples el pago requerido.
Los porcentajes de comisión varían entre productos y bancos, y pueden cambiar, así que no conviene asumir un valor general. Antes de retirar, consulta la carátula, el contrato, el estado de cuenta, la app y el Registro de Comisiones (RECO) de Banxico.
Por qué genera intereses de inmediato
Las compras ordinarias pueden contar con un periodo sin intereses si liquidas el «pago para no generar intereses» antes de la fecha límite. La disposición de efectivo se trata distinto: el saldo comienza a devengar intereses desde la fecha que fije el contrato (el día del retiro o el siguiente), sin esperar a la fecha límite.
Por eso pagar el estado de cuenta completo en la fecha límite no hace gratuito el retiro. Puede detener la acumulación futura si liquidas el saldo, pero los intereses causados entre el retiro y el pago ya aparecerán en tu estado de cuenta.
¿La tasa es siempre más alta que la de compras?
CONDUSEF señala que la tasa de los retiros suele ser más alta, pero no debe afirmarse que todas las tarjetas manejan dos tasas: algunos contratos aplican la tasa ordinaria. Una lectura exacta es:
- La tasa de una disposición puede ser mayor que la de compras.
- Si la tasa es igual, el retiro todavía puede costar más por la comisión.
- La falta de periodo de gracia aumenta el costo efectivo.
- Una oferta a plazo puede aplicar una tasa preferencial.
- El contrato y la carátula determinan la condición real.
Sin periodo de gracia
Los intereses del efectivo corren desde el retiro, aunque pagues a tiempo el resto del estado de cuenta
Ejemplo hipotético de costo
⚠️ Ejemplo ilustrativo, no una oferta
Supón un retiro de 10,000 pesos con comisión de 7 %, tasa anual de 60 % y liquidación a los 20 días, sin IVA ni cargos del cajero. Comisión: 700 pesos. Interés simple: 10,000 × 0.60 × 20 ÷ 360 = 333.33 pesos. Costo aproximado: 1,033.33 pesos, es decir, devolverías cerca de 11,033.33. Los datos son inventados para ilustrar; tu banco usa saldos diarios, impuestos y su propia comisión.
El ejemplo muestra por qué incluso un retiro liquidado pronto puede salir caro: la comisión se causa por el evento y los intereses se acumulan por el tiempo de uso.
Compra ordinaria contra disposición
| Elemento | Compra ordinaria | Disposición de efectivo |
|---|---|---|
| Uso | Pagar un bien o servicio | Obtener dinero líquido |
| Comisión por operación | Normalmente no | Frecuente; depende del producto |
| Inicio de intereses | Puede evitarse pagando el total a tiempo | Suele iniciar desde el retiro o el día siguiente |
| Periodo de gracia | Puede existir | Normalmente no existe |
| Meses sin intereses | Puede participar si cumple condiciones | Generalmente excluida |
| Costo relativo | Menor si pagas el total cada mes | Suele ser mayor |
Retiro ordinario contra oferta a plazo
| Elemento | Retiro ordinario | Efectivo preaprobado a plazo |
|---|---|---|
| Acceso | Puede estar habilitado en cajero o sucursal | Requiere invitación o aprobación |
| Pago | Se integra al saldo revolvente | Mensualidades durante un plazo definido |
| Tasa | La prevista en el contrato de tarjeta | Puede ser fija y preferencial |
| Comisión | La ordinaria del producto | Puede ser menor, pero no siempre |
| Plazo | No está fijado si pagas solo el mínimo | Determinado desde la contratación |
| Riesgo | Deuda cara y de duración incierta | Compromiso mensual durante varios meses |
Una mensualidad pequeña no significa que la oferta sea más barata. Multiplica el pago por el número de meses y suma comisión, IVA y cualquier seguro o cargo para conocer el desembolso total.
Qué revisar antes de retirar
✅ Preguntas antes de confirmar
- ¿Mi tarjeta permite disposiciones y cuánto efectivo tengo realmente disponible?
- ¿Cuál es la comisión, sobre qué base se calcula y causa IVA?
- ¿Qué tasa se aplica y desde qué día se calculan los intereses?
- ¿Hay un cargo adicional del cajero?
- ¿Cuándo puedo liquidar y cómo se aplica mi pago?
- ¿El retiro entra al saldo revolvente o a un plan fijo?
- ¿Cuánto devolveré en total, con todos los costos?
Revisa también tu capacidad de pago. Si solo podrás cubrir el mínimo, la deuda se prolonga y gran parte del pago se va a intereses. CONDUSEF advierte que el pago mínimo debe ser algo excepcional; si no puedes liquidar el total, paga más que el mínimo.
Cómo retirar en un cajero
- Verifica en la app el efectivo disponible y la comisión antes de la operación.
- Acude preferentemente a un cajero del emisor, en un lugar seguro.
- Revisa que no haya dispositivos extraños en la ranura.
- Inserta la tarjeta y captura el NIP cubriendo el teclado.
- Elige retiro o disposición de efectivo y, si la pantalla lo pide, la cuenta de crédito.
- Captura el monto y lee los cargos mostrados: revisa la comisión y el total antes de confirmar.
- Retira efectivo, tarjeta y comprobante, y confirma el movimiento en la app.
🚫 Seguridad en el cajero
Nunca aceptes ayuda de desconocidos ni entregues la tarjeta. Si el cajero retiene el plástico, llama al número oficial del banco desde la app o desde el aviso original del cajero, no a un número pegado sobre el equipo. No compartas NIP, token ni códigos SMS con supuestos asesores. Más recomendaciones en CONDUSEF.
Cómo pagar el retiro
Pagar pronto suele reducir el interés porque disminuye los días en que mantienes el saldo. Pero no asumas que un abono se aplicará al componente que tú prefieres cuando hay compras, promociones y disposiciones simultáneas. Para liquidar correctamente:
- Consulta el saldo exacto de la disposición.
- Pregunta cómo se distribuyen los pagos.
- Solicita el monto para liquidar a una fecha determinada.
- Paga por un canal oficial y revisa cómo se aplicó el abono.
- Confirma en el siguiente estado de cuenta si quedan intereses residuales.
Puede aparecer un pequeño cargo posterior porque los intereses siguieron calculándose entre el corte y el día de pago. Si crees haber liquidado todo, pide al banco el saldo actualizado y confirma que la disposición quedó en cero.
Cuándo podría tener sentido y cuándo no
✅ Puede tener sentido si…
- Es una emergencia real
- No hay una alternativa más barata y rápida
- Necesitas efectivo para algo que no acepta tarjeta
- Conoces el costo antes de aceptar
- Puedes liquidarla en pocos días
- El monto es limitado y no compromete gastos básicos
❌ No es adecuada para…
- Gastos cotidianos todos los meses
- Pagar otra tarjeta sin plan de salida
- Apostar o invertir esperando rendimientos
- Financiar compras que sí aceptan tarjeta
- Completar el pago mínimo de la misma deuda
- Retirar el máximo solo porque está autorizado
CONDUSEF recomienda considerar la disposición solo en emergencias o situaciones inesperadas, por la combinación de comisión e intereses desde el primer día.
Préstamos Personales
Compara préstamos y encuentra la mejor tasa
Más de 563 productos de 65 instituciones. Rankings independientes por CAT real.
Alternativas a comparar
- Pagar directamente con la tarjeta: puede conservar el periodo sin intereses si liquidas a tiempo.
- Usar ahorros: evita intereses, aunque reduce tu fondo disponible.
- Crédito personal: puede ofrecer pagos y plazo definidos. Consulta los créditos personales.
- Crédito de nómina: compara CAT, tasa, comisión y seguros en los préstamos vía nómina.
- Oferta de efectivo a plazo: puede ser más barata que el retiro ordinario; revisa el costo total.
- Negociar la fecha de pago: algunos proveedores aceptan pagos posteriores o en parcialidades.
- Fondo de emergencia: evita depender de retiros costosos en el futuro.
No sustituyas una deuda cara por otra sin verificar el costo total: una tasa menor puede quedar anulada por comisión de apertura, seguros o un plazo demasiado largo. Calcula y compara con la calculadora de CAT y revisa los simuladores de CONDUSEF.
Problemas en el cajero
| Situación | Qué hacer |
|---|---|
| Cobró, pero no entregó dinero | Conserva el recibo; anota ubicación, banco operador, hora y monto; repórtalo de inmediato al emisor, pide folio y no repitas el intento sin revisar si la operación se registró |
| Entregó menos efectivo | Cuenta el dinero en un lugar seguro y reporta la diferencia el mismo día, con número de cajero y hora |
| No reconoces la disposición | Bloquea la tarjeta desde la app, llama al emisor, revisa otras operaciones y presenta la aclaración por canales oficiales |
| La operación fue rechazada | Puede deberse a crédito insuficiente, límite diario, función no habilitada, NIP incorrecto, bloqueo de seguridad o restricción del cajero. No significa que la tarjeta esté cancelada |
Si el rechazo es lo que te preocupa, consulta en la sección de tarjetas de la Revista las guías sobre pagos declinados y uso seguro.
¿Buscas una tarjeta con mejores condiciones?
Compara tarjetas de crédito por costo, anualidad y beneficios antes de elegir. Confirma siempre las condiciones con la institución.
Ver tarjetas de crédito →Errores frecuentes
- Pensar que el retiro proviene de dinero propio.
- Confundir línea disponible con límite de efectivo.
- Creer que pagar en la fecha límite evita todos los intereses.
- Revisar solo la comisión y olvidar la tasa.
- Suponer que el retiro entra a meses sin intereses.
- Usar un cajero ajeno sin leer su cargo.
- Pagar solo el mínimo o retirar para cubrir otra deuda sin estrategia.
- Comparar únicamente mensualidades.
- No revisar cómo se aplican los pagos ni ignorar los intereses residuales.
- Retirar en el extranjero sin revisar conversión y comisiones.
Preguntas frecuentes
¿Se puede retirar dinero de cualquier tarjeta de crédito?
No. Depende del producto, el contrato, la activación, tu comportamiento de pago y las políticas del emisor. Algunas tarjetas no permiten disposiciones o habilitan la función después de cierto tiempo.
¿Cuánto puedo retirar?
El banco determina un límite de disposición que puede ser inferior a tu crédito disponible. El cajero también puede imponer máximos por operación y por día.
¿Me cobran comisión?
Con frecuencia sí, como porcentaje del monto o como cuota fija, más IVA cuando corresponda. Consulta la carátula y el RECO de Banxico.
¿Los intereses comienzan el mismo día?
Dependen del contrato: CONDUSEF advierte que suelen acumularse desde el retiro, y algunos contratos los calculan desde el día siguiente. En ambos casos no debes asumir un periodo de gracia.
¿La tasa siempre es más alta que la de compras?
No siempre. Puede existir una tasa específica mayor o aplicarse la tasa ordinaria. Aun con la misma tasa, la comisión y el inicio inmediato de intereses elevan el costo.
¿Puedo retirar y pagar el mismo día?
Sí, si el banco permite abonar de inmediato. Reduce los intereses, pero la comisión normalmente ya se causó. Confirma el monto exacto para liquidar.
¿El retiro participa en meses sin intereses?
Normalmente no: las promociones suelen excluir las disposiciones, salvo que el banco ofrezca un programa de efectivo a plazo.
¿Puedo retirar en un cajero de otro banco o en el extranjero?
Puede ser posible, pero el operador puede cobrar una comisión adicional que debe mostrarse en pantalla. En el extranjero revisa también el tipo de cambio, cualquier conversión ofrecida en pantalla y los límites por operación o por día.
¿Retirar efectivo afecta mi historial?
No es negativo por sí mismo, pero aumenta el saldo utilizado. Si provoca atrasos, sobreendeudamiento o impago, sí puede perjudicar tu historial y tu capacidad de obtener crédito.
¿Qué debo revisar en el estado de cuenta?
Busca la fecha y el monto de la disposición, comisión, IVA, tasa, intereses, crédito disponible, pago mínimo y pago para no generar intereses.
Retirar efectivo de una tarjeta de crédito es contratar un préstamo instantáneo, no un uso ordinario del cajero como con débito. La ausencia habitual de periodo de gracia, la comisión y el cálculo diario de intereses explican por qué puede costar mucho aunque pagues al corriente. Lee las condiciones de tu tarjeta (tasa, comisión, impuestos, límite e inicio del cálculo de intereses), retira solo lo indispensable, diseña la liquidación antes de confirmar y paga lo antes posible. Para necesidades previsibles o montos grandes, compara alternativas por costo total, no por rapidez ni por mensualidad.