Círculo de Crédito: Qué Es y Diferencias con Buró
Descubre qué es Círculo de Crédito, quién lo consulta, cómo obtener tu reporte gratis y por qué tu score puede diferir del Buró de Crédito.
Círculo de Crédito es una Sociedad de Información Crediticia autorizada en México que recopila, organiza y entrega información sobre créditos, saldos, pagos, atrasos y consultas de personas y empresas mexicanas para elaborar reportes que ayudan a bancos, fintechs, tiendas y otras entidades a evaluar el riesgo de prestar dinero. No aprueba ni rechaza créditos por sí misma.
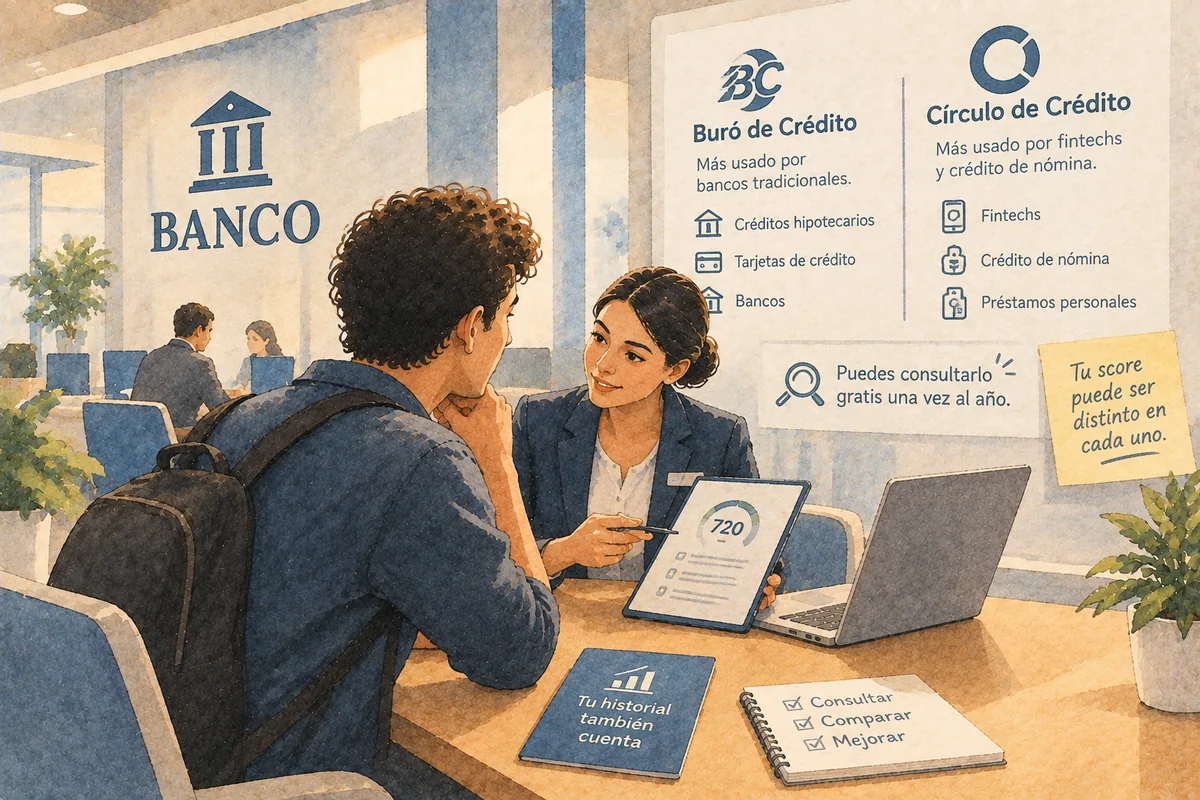
Aunque muchas personas utilizan "Buró de Crédito" como nombre genérico para cualquier registro crediticio, Buró de Crédito y Círculo de Crédito no son la misma empresa. Operan bajo la misma legislación y prestan servicios similares, pero tienen productos, modelos de calificación y relaciones comerciales propios. Si quieres entender cómo funciona tu historial crediticio en México, revisar qué contiene tu reporte y cómo puede afectar tu acceso a préstamos, seguros e inversiones, aquí vas a ver también quién consulta esta información, cómo mejorar tu historial, cómo pedir tu reporte gratis y cómo corregir errores en tu expediente.
También conviene hacer una precisión: oficialmente existen tres Sociedades de Información Crediticia autorizadas en el sistema financiero mexicano. Trans Union atiende principalmente a personas físicas, Dun & Bradstreet se especializa en personas morales y Círculo de Crédito maneja información de personas físicas y morales. Trans Union y Dun & Bradstreet operan comercialmente bajo la marca Buró de Crédito; por eso, para la mayoría de los consumidores hay dos nombres relevantes: Buró de Crédito y Círculo de Crédito. Conocer esta diferencia y revisar tus datos a tiempo te ayuda a tomar decisiones financieras con más claridad, comparar opciones con transparencia y evitar problemas por información incorrecta o desactualizada.
💡 Respuesta rápida
Círculo de Crédito y Buró de Crédito registran tu comportamiento financiero, pero no aprueban ni rechazan solicitudes. El banco, fintech, tienda o financiera utiliza sus reportes y puntuaciones junto con tus ingresos, deudas y sus propias políticas para decidir si te concede un crédito.
¿Qué es Círculo de Crédito?
Círculo de Crédito es una institución privada constituida como Sociedad de Información Crediticia, también conocida como SIC. Su función consiste en recopilar, organizar y entregar información relacionada con el historial crediticio de personas y empresas, y su propósito es facilitar la evaluación del riesgo para apoyar decisiones financieras. Puedes revisar más definiciones de este tipo en la enciclopedia financiera de FinKarma.
Las SIC necesitan autorización de la Secretaría de Hacienda y Crédito Público y están sujetas a la inspección y vigilancia de la Comisión Nacional Bancaria y de Valores. Sus operaciones también se rigen por la Ley para Regular las Sociedades de Información Crediticia y por disposiciones emitidas por las autoridades financieras mexicanas.
Círculo de Crédito no es un banco. No administra cuentas de ahorro, no entrega tarjetas por cuenta propia y no decide si una persona "merece" un préstamo. Su trabajo es proporcionar información y herramientas de evaluación a las instituciones que otorgan financiamiento, algo relevante para los usuarios de productos financieros en México.
Entre los sectores que pueden utilizar sus servicios se encuentran bancos, fintechs, Sofomes, Sofipos, microfinancieras, comercios, empresas de telecomunicaciones y otras organizaciones que venden productos o servicios a crédito — puedes consultar el directorio de instituciones financieras de FinKarma para ver cuáles operan en México. Círculo también ofrece herramientas de verificación, análisis de riesgo y puntuaciones adaptadas a diferentes tipos de entidades otorgantes.
Cómo funciona Círculo
Cuando contratas una tarjeta, préstamo, financiamiento o servicio pagadero a crédito, el otorgante puede enviar información sobre esa cuenta a una Sociedad de Información Crediticia, cuya función es administrar y recopilar información crediticia. Dependiendo del producto, se reportan datos como:
- Tipo de crédito.
- Fecha de apertura.
- Límite autorizado.
- Saldo pendiente.
- Forma de pago.
- Atrasos.
- Fecha de actualización.
- Estado de la cuenta.
- Cierre o liquidación del crédito.
Los otorgantes actualizan periódicamente el comportamiento de sus clientes, normalmente mediante ciclos mensuales. Por eso, un pago reciente, una deuda liquidada o una modificación contractual pueden tardar en aparecer en el reporte.
Cuando posteriormente solicitas otro financiamiento, la nueva entidad puede pedirte autorización para consultar tu expediente. El reporte le permite conocer cómo has manejado tus compromisos anteriores, qué deudas siguen abiertas y si existen atrasos registrados, información clave para tomar decisiones y evaluar tu acceso a nuevas opciones.
Para consultar el reporte de una persona física, el otorgante debe contar con la autorización correspondiente. La ley y las disposiciones de Banco de México contemplan el uso de autorizaciones escritas o de medios electrónicos que permitan acreditar el consentimiento del cliente.
El proceso general funciona así:
- Contratas un crédito o servicio financiado, como una tarjeta de crédito.
- El otorgante reporta la cuenta y tu comportamiento de pago.
- La SIC incorpora la información a tu expediente.
- Solicitas un nuevo crédito y autorizas la consulta.
- El nuevo otorgante analiza el reporte y otros datos.
- La entidad decide si aprueba, rechaza o modifica la oferta para sus usuarios.
Cumplir puntualmente puede ayudarte a construir una referencia financiera positiva. Los atrasos, la deuda excesiva o las cuentas vencidas, por el contrario, pueden elevar el nivel de riesgo percibido.
Qué contiene el reporte de crédito
El documento que puedes solicitar para conocer tu información se llama Reporte de Crédito Especial o RCE. No debe confundirse con el score: el reporte muestra cuentas y comportamientos, mientras que el score resume ciertos datos mediante una puntuación estadística.
Un Reporte de Crédito Especial puede contener:
- Datos de identificación.
- Domicilios reportados.
- Empleos registrados.
- Créditos abiertos y cerrados.
- Límites y saldos.
- Historial de pagos.
- Atrasos.
- Fechas de actualización.
- Consultas efectuadas por instituciones.
- Nombres de los otorgantes que reportaron las cuentas.
Entre los productos que pueden aparecer están la tarjeta de crédito bancaria o departamental, préstamos personales, microcréditos, hipotecas, créditos automotrices, financiamientos de fintechs y ciertos servicios vendidos mediante esquemas de crédito.
Aparecer en el reporte no significa automáticamente que tengas problemas financieros. El historial incluye tanto pagos puntuales como atrasos. Una cuenta correctamente pagada puede demostrar experiencia y cumplimiento.
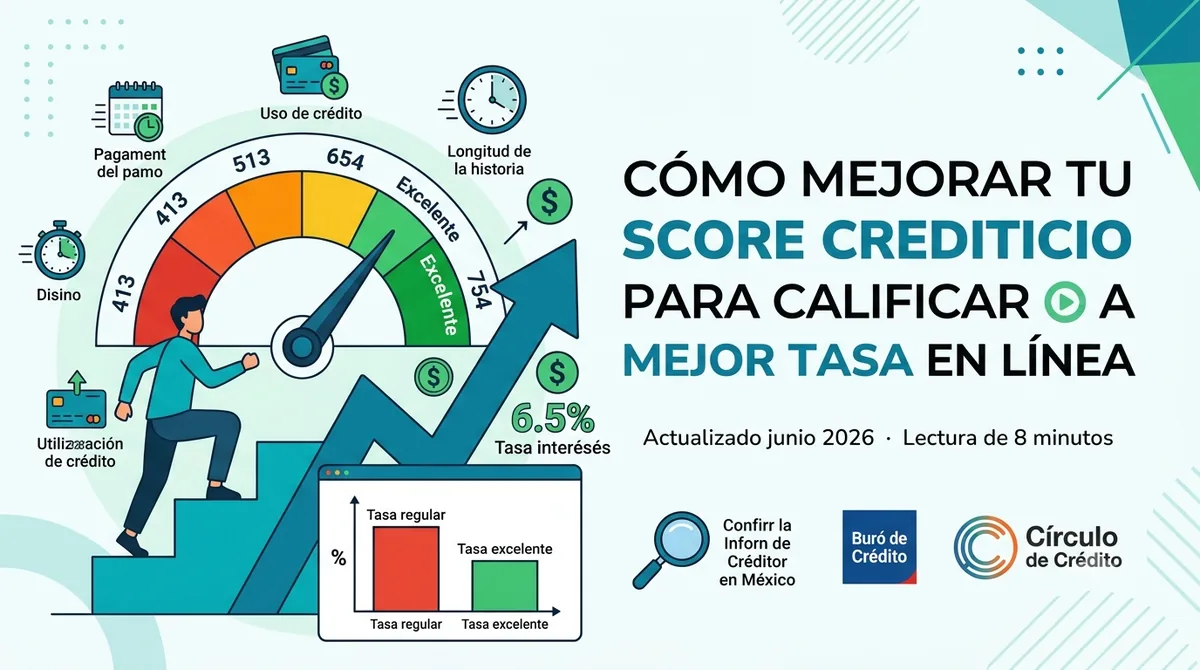
Círculo también ofrece un Credit Score como producto adicional. Se trata de un número que resume el riesgo estimado a partir de la información disponible y ayuda a las instituciones a tomar decisiones de crédito; además, ese puntaje puede funcionar como referencia de tu salud crediticia y, en Círculo de Crédito, se maneja en una escala de 1 a 999. Sin embargo, no sustituye el detalle del Reporte de Crédito Especial y tampoco garantiza que una solicitud será aprobada.
El reporte puede solicitarse por Internet, teléfono o en persona.
Préstamos Personales
Compara préstamos y encuentra la mejor tasa
Más de 555 productos de 65 instituciones. Rankings independientes por TAE real.
Círculo y buró de crédito
Buró de Crédito es la marca utilizada por Trans Union de México y Dun & Bradstreet. Círculo de Crédito es otra Sociedad de Información Crediticia autorizada y ofrece servicios relacionados con personas físicas y empresas, así como un puntaje distinto del reporte.
Las dos marcas cumplen funciones parecidas: reciben datos de otorgantes, organizan historiales, elaboran reportes y desarrollan herramientas para estimar el riesgo. En ese sentido, el score funciona como un número resumido del perfil o salud crediticia. Una no es la lista "buena" y la otra la lista "mala".
| Aspecto | Círculo de Crédito | Buró de Crédito |
|---|---|---|
| Tipo de institución | Sociedad de Información Crediticia privada | Marca de Sociedades de Información Crediticia privadas |
| Personas físicas | Maneja información y productos para consumidores | Trans Union atiende este segmento |
| Personas morales | También ofrece información empresarial | Dun & Bradstreet atiende principalmente este segmento |
| Regulación | Ley de las SIC y disposiciones aplicables | La misma legislación y disposiciones |
| Reporte para consumidores | Mi Reporte de Crédito Especial | Reporte de Crédito Especial |
| Puntuación | Credit Score y otros modelos | Mi Score y modelos para otorgantes |
| Reporte gratuito | Uno cada 12 meses, bajo las condiciones legales | Uno cada 12 meses, bajo las condiciones legales |
| Decisión crediticia | No aprueba ni rechaza | No aprueba ni rechaza |
| Corrección de errores | Permite presentar reclamaciones | También permite presentar reclamaciones |
La diferencia más importante para el usuario no es cuál es "mejor", sino qué datos aparecen en cada reporte, cuándo se actualizaron y qué fuente o modelo utilizará el prestamista; además, el puntaje de Círculo de Crédito puede variar de 1 a 999 y una buena calificación puede ayudarte a acceder a mejores términos, aunque por sí solo no garantiza aprobación.
¿Tienen información diferente?
Es posible encontrar diferencias entre los reportes, pero no siempre significa que una de las sociedades esté equivocada. Un otorgante puede enviar información en fechas distintas, mantener procesos comerciales diferentes o actualizar primero una base y después otra. Buró de Crédito, además, es la sociedad de información crediticia más antigua en México.
Sin embargo, tampoco es correcto pensar que Buró y Círculo funcionan como dos islas completamente separadas. La Ley para Regular las Sociedades de Información Crediticia contempla mecanismos de intercambio de información y la elaboración de reportes consolidados que pueden incorporar datos contenidos en las bases de otras sociedades, y ambas entidades calculan puntajes crediticios de manera similar, aunque con productos y escalas propias.
Esto significa que un otorgante podría consultar información consolidada, reportes individuales o una combinación de productos. Por esa razón, afirmar que determinado préstamo "solo aparece en Círculo" o que una institución "únicamente revisa Buró" puede resultar impreciso si no se conoce el reporte contratado.
Antes de solicitar un crédito importante, es recomendable revisar tu información en ambas marcas. Así podrás detectar diferencias en saldos, fechas, cuentas o consultas, evitar complicaciones y entender mejor qué datos ve el prestamista para aspirar a mejores términos de financiamiento.
Quién consulta Círculo
Círculo de Crédito ofrece servicios para bancos, fintechs, Sofomes, Sofipos, comercios, microfinancieras, empresas de telecomunicaciones y otros otorgantes. También dispone de soluciones específicas para analizar solicitudes digitales y segmentos que no siempre cuentan con una larga relación bancaria, lo que puede favorecer la inclusión financiera de pequeños negocios y personas con historial limitado.
Entre sus herramientas se encuentra FinTech Score, un producto orientado a necesidades como la originación digital, la asignación de montos, la estimación del riesgo y las renovaciones de créditos. En empresas pequeñas y medianas, este tipo de evaluación también puede influir en su crecimiento al facilitar acceso a financiamiento más alineado con su perfil.
Esta oferta explica por qué Círculo tiene una presencia relevante en el ecosistema fintech y de financiamiento no bancario. No obstante, no debe afirmarse que todas las fintechs o empresas de crédito de nómina consultan Círculo en lugar de Buró.
Cada otorgante escoge sus fuentes y modelos. Una fintech puede consultar:
- Círculo de Crédito.
- Buró de Crédito.
- Un reporte consolidado.
- Ambas sociedades.
- Un score especializado.
- Datos de ingresos y movimientos.
- Un modelo interno.
- Información alternativa autorizada por el solicitante.
La autorización incluida en la solicitud o el aviso de privacidad puede indicar qué Sociedad de Información Crediticia será consultada. El nombre de la institución que accedió a tu expediente también puede aparecer en el Reporte de Crédito Especial, y revisar ambas marcas antes de pedir un crédito importante ayuda a evitar complicaciones por saldos, fechas o cuentas incorrectas.
Por qué los scores cambian
Tu score de Círculo no tiene que coincidir con Mi Score de Buró de Crédito. Aunque ambos intentan resumir el riesgo crediticio, pueden utilizar modelos, escalas, variables, fechas y fuentes de información diferentes.
Datos disponibles
Un score solo puede procesar la información incluida en el reporte utilizado. Si una cuenta aún no fue actualizada, presenta un saldo anterior o aparece en un producto consolidado distinto, el resultado puede cambiar.
Fecha de cálculo
Los pagos no se reflejan necesariamente el mismo día en que los realizas. Si consultas una puntuación antes de una actualización y otra después, es posible que obtengas resultados distintos.
Modelo utilizado
No existe un score universal para todo el mercado. Círculo ofrece un FICO Score de 300 a 850 puntos para originación de crédito, además de modelos especializados para fintechs y otros segmentos.
Buró de Crédito comercializa Mi Score, pero su escala no es idéntica a la de todos los productos de Círculo. Por tanto, no debes comparar los números como si fueran resultados del mismo examen.
Por ejemplo, 700 puntos en una escala de 300 a 850 no deben interpretarse automáticamente igual que 700 puntos en otro modelo con una escala y probabilidad de incumplimiento diferentes.
Objetivo de la predicción
Un modelo puede intentar estimar la probabilidad de un atraso grave en los próximos meses. Otro puede estar diseñado específicamente para préstamos digitales, tarjetas, microcréditos o personas con poca experiencia crediticia.
Dos modelos pueden producir resultados distintos usando un expediente parecido porque no necesariamente predicen el mismo evento.
Modelo del otorgante
La puntuación que compras como consumidor no siempre es el score exacto utilizado por el banco. La institución puede contratar otro modelo, desarrollar una puntuación interna y combinarla con información adicional.
Un banco o fintech también puede considerar:
- Ingresos.
- Estabilidad laboral.
- Depósitos.
- Nivel de endeudamiento.
- Antigüedad como cliente.
- Prevención de fraude.
- Características del crédito solicitado.
- Políticas internas de riesgo.
Por eso, un score alto no garantiza aprobación. Del mismo modo, una diferencia entre Círculo y Buró no demuestra por sí misma que exista un error.
Qué afecta tu historial crediticio
Las fórmulas exactas dependen del modelo, pero Círculo identifica como factores relevantes la puntualidad, los saldos, la utilización del crédito, la antigüedad del historial, la búsqueda reciente de financiamiento y la mezcla de cuentas.
- Historial de pagos: los atrasos pueden elevar el riesgo estimado.
- Deuda utilizada: mantener saldos altos frente a los límites disponibles puede debilitar el perfil.
- Antigüedad: un historial más largo proporciona mayor información sobre tu comportamiento.
- Solicitudes recientes: varias consultas asociadas con solicitudes en poco tiempo pueden indicar una búsqueda intensa de crédito.
- Tipos de financiamiento: el modelo puede considerar la experiencia con diferentes productos.
- Actualizaciones recientes: nuevos saldos, pagos o cuentas cerradas pueden modificar el resultado.
- Cuentas vencidas: una obligación impagada suele tener un efecto más relevante que una pequeña variación de saldo.
La estrategia más útil no consiste en perseguir diariamente una cifra. Es mejor pagar puntualmente, controlar el endeudamiento, revisar los estados de cuenta y corregir información inexacta.
Cómo consultarlo gratis
La Ley para Regular las Sociedades de Información Crediticia reconoce el derecho a recibir gratuitamente un Reporte de Crédito Especial cada 12 meses, siempre que se cumplan las condiciones aplicables al medio de entrega.
Círculo indica que la primera consulta de Mi Reporte de Crédito Especial dentro del periodo correspondiente es gratuita. Las consultas adicionales y algunos medios de entrega pueden generar un costo.
Para solicitarlo en línea:
- Entra en el sitio oficial de Círculo de Crédito.
- Selecciona Mi Reporte de Crédito Especial.
- Crea una cuenta o inicia sesión.
- Captura tus datos personales.
- Completa la validación de identidad.
- Confirma tu correo electrónico.
- Revisa las condiciones de entrega.
- Descarga el reporte y guárdalo en un lugar seguro.
Durante la validación pueden solicitarte una identificación oficial, información sobre créditos vigentes o una comprobación biométrica. Estas medidas ayudan a evitar que otra persona obtenga tu expediente.
Círculo también publica opciones de atención por teléfono, correo, mensajería y mediante su unidad especializada. Los documentos, precios y tiempos pueden variar dependiendo del canal elegido.
💡 Importante
El Reporte de Crédito Especial y el Credit Score son productos distintos. La consulta gratuita establecida por la ley corresponde al reporte; la puntuación puede tener costo. Círculo ofrece Credit Score junto con el RCE como un servicio adicional.
⚠️ Cuidado
Utiliza únicamente la página oficial. No entregues fotografías de tu identificación, información de tus cuentas o datos bancarios a supuestos asesores que te contacten por redes sociales.
Cómo leer el reporte
No revises el documento únicamente para saber si estás "bien" o "mal". Examina cada sección y compárala con tus contratos, comprobantes y estados de cuenta.
Datos personales
Comprueba tu nombre, fecha de nacimiento, RFC, domicilios y demás información de identificación. Un domicilio anterior puede ser normal, pero una dirección que nunca has utilizado merece revisión.
Créditos abiertos
Confirma que reconozcas al otorgante, el tipo de cuenta, la fecha de apertura, el límite y el saldo. Algunas cuentas aparecen bajo la razón social de la empresa y no con el nombre comercial que conoces.
Historial de pagos
Revisa cómo se reportó cada periodo, especialmente los meses en los que liquidaste una deuda, realizaste pagos importantes o llegaste a un acuerdo con el acreedor.
Cuentas cerradas
Una cuenta cerrada puede permanecer como parte del historial. Verifica que su saldo, estado y fecha de cierre coincidan con tus comprobantes.
Consultas realizadas
Comprueba qué instituciones accedieron a tu información. Si aparece una consulta que no reconoces, pregunta al otorgante y considera iniciar una aclaración. Puede tratarse de un error o una señal de intento de fraude.
Cómo reclamar un error
Si encuentras una cuenta desconocida, un saldo incorrecto, un atraso inexistente o información personal equivocada, puedes presentar una reclamación ante Círculo de Crédito.
Círculo informa que los consumidores tienen derecho a dos reclamaciones gratuitas por año calendario. El Reporte de Crédito Especial utilizado para reclamar debe ser reciente y tendrás que proporcionar identificación y, cuando estén disponibles, documentos que respalden tu inconformidad.
El procedimiento general es:
- Obtén tu Reporte de Crédito Especial.
- Identifica con precisión el dato o la cuenta incorrecta.
- Reúne estados de cuenta, recibos, contratos o cartas finiquito.
- Presenta la reclamación por el canal oficial.
- Guarda el folio.
- Da seguimiento a la respuesta.
- Solicita un reporte actualizado después de la resolución.
Durante la investigación, el registro puede mostrar una leyenda que indique que se encuentra impugnado. Si el otorgante no acepta la reclamación, existe la posibilidad de incorporar una declarativa breve para expresar la inconformidad del consumidor.
La reclamación no es un mecanismo para borrar información verdadera. Sirve para corregir cuentas que no son tuyas, pagos mal registrados, saldos equivocados u otros datos inexactos.
¿Puedes borrar el historial?
No puedes pagar a un intermediario para eliminar inmediatamente información correcta de Círculo o Buró. Las Sociedades de Información Crediticia deben respetar los plazos y condiciones de conservación establecidos por la ley.
El artículo 23 de la Ley para Regular las Sociedades de Información Crediticia contempla un plazo de 72 meses y diferentes reglas para la eliminación de información. La aplicación depende, entre otros factores, del monto, el estado del adeudo, los procesos judiciales y la posible existencia de delitos patrimoniales; por eso, no todas las deudas desaparecen automáticamente al cumplirse seis años.
Pagar una deuda tampoco elimina el hecho de que existió. Lo que debe ocurrir es la actualización de su estado para mostrar que fue pagada, liquidada o cerrada conforme al acuerdo correspondiente.
🚫 Cuidado con las promesas de "limpieza"
Desconfía de páginas que prometan "sacarte de Círculo" o borrar atrasos correctos en pocas horas. CONDUSEF ha advertido sobre servicios que ofrecen eliminar historiales fuera de los procedimientos legales.
Cómo mejorar tu historial
No necesitas "salir" de Círculo de Crédito. Aparecer en una Sociedad de Información Crediticia es normal cuando has tenido un producto reportado; lo relevante es el comportamiento que muestra el expediente.
Para fortalecer tu historial:
- Paga antes de la fecha límite.
- Mantén tus saldos bajo control.
- Evita utilizar todo el límite de tus tarjetas.
- No presentes solicitudes en cadena.
- Paga más que el mínimo.
- Revisa periódicamente tus reportes.
- Corrige los errores mediante reclamaciones formales.
- Conserva cartas finiquito y comprobantes.
- Investiga las cuentas o consultas que no reconozcas.
- No asumas compromisos superiores a tu capacidad de pago.
Después de liquidar una cuenta, espera el ciclo normal de actualización. Si la información no cambia, contacta primero al acreedor y después presenta una reclamación ante la sociedad que emitió el reporte.
Cuándo revisar ambos reportes
Conviene consultar Círculo y Buró en las siguientes situaciones:
- Antes de solicitar una hipoteca.
- Antes de contratar un crédito automotriz.
- Después de liquidar una deuda importante.
- Si una solicitud fue rechazada inesperadamente.
- Cuando recibes una cobranza que no reconoces.
- Si perdiste documentos personales.
- Si sospechas robo de identidad.
- Antes de solicitar varios financiamientos.
- Cuando una institución afirma que tienes un atraso.
- Si tu score cambia significativamente sin una causa aparente.
Consultar tu propio Reporte de Crédito Especial no equivale a solicitar un préstamo. Puedes revisar la información sin iniciar una nueva solicitud de financiamiento.
Preguntas frecuentes
¿Círculo de Crédito es lo mismo que Buró?
No. Son empresas y marcas diferentes dentro del sistema de Sociedades de Información Crediticia. Cumplen funciones similares y se rigen por la misma legislación, pero ofrecen productos y modelos propios.
¿Estar en Círculo es malo?
No. Círculo registra tanto pagos puntuales como atrasos. Lo importante es cómo has manejado las cuentas, no el simple hecho de aparecer.
¿Círculo puede rechazar un préstamo?
No. Círculo entrega información y herramientas de riesgo. La institución que ofrece el préstamo decide si lo aprueba o rechaza.
¿Qué empresas consultan Círculo?
Sus servicios están dirigidos a bancos, fintechs, Sofomes, comercios, microfinancieras, telecomunicaciones y otros otorgantes. Para saber si una institución concreta lo consultará, revisa la autorización incluida en la solicitud.
¿Las fintechs consultan más Círculo?
Círculo cuenta con herramientas específicas para el sector, como FinTech Score, y tiene presencia relevante entre prestamistas digitales. Sin embargo, no todas las fintechs utilizan Círculo ni puede afirmarse que siempre lo prefieran a Buró; algunas consultan reportes consolidados, varias fuentes o modelos internos.
¿El reporte de Círculo es gratis?
Sí. Tienes derecho a un Reporte de Crédito Especial gratuito cada 12 meses si cumples las condiciones legales. Las consultas adicionales o ciertos medios de entrega pueden tener costo.
¿El score también es gratis?
No necesariamente. El derecho gratuito se refiere al Reporte de Crédito Especial. Credit Score es un producto adicional que puede tener costo.
¿Por qué mi score es distinto al de Buró?
Porque pueden utilizarse escalas, datos, fechas, variables y modelos diferentes. Además, la puntuación consultada por el otorgante podría no ser la misma que compras como consumidor.
¿Qué score es el verdadero?
Ambos pueden ser válidos dentro de sus respectivos modelos. No existe una puntuación universal que todos los otorgantes estén obligados a utilizar.
¿Puedo tener una buena calificación en uno y una mala en otro?
Puede haber diferencias importantes si los productos utilizan escalas, actualizaciones o modelos distintos. Antes de pensar que existe un error, compara las cuentas, saldos y fechas de ambos reportes.
¿Cómo sé cuál consultó una empresa?
Revisa la autorización firmada o aceptada al solicitar el crédito, consulta el aviso de privacidad, pregunta directamente al otorgante y examina la sección de consultas de tu reporte.
¿Puedo corregir información equivocada?
Sí. Puedes presentar una reclamación con tu RCE, identificación y documentos de respaldo. Círculo ofrece dos reclamaciones gratuitas por año calendario.
¿Puedo salir de Círculo pagando?
Pagar actualiza el estado de la cuenta, pero no elimina automáticamente el historial. Los registros permanecen sujetos a los plazos y condiciones legales.
¿Consultar mi reporte reduce el score?
Consultar tu propio Reporte de Crédito Especial para revisar la información no equivale a autorizar una nueva evaluación para pedir un préstamo.
Círculo de Crédito es una pieza relevante del sistema financiero mexicano. Administra información que bancos, fintechs, Sofomes, comercios y otros otorgantes pueden utilizar para evaluar solicitudes, pero no decide por sí mismo si una persona recibirá financiamiento.
Para conocer realmente tu situación, revisa tanto Círculo como Buró, compara cuentas, pagos, saldos y consultas. Si encuentras un error, utiliza el procedimiento oficial de reclamación; si la información es correcta, la forma más segura de mejorar tu perfil consiste en pagar puntualmente, evitar el sobreendeudamiento y solicitar nuevos créditos con moderación. Si quieres profundizar en cómo se calcula y se usa tu puntaje, consulta más artículos en nuestra sección de score crediticio.