Préstamos en Línea al Instante: ¿Existen de Verdad?
Descubre cómo funcionan los préstamos en línea al instante, qué significa preaprobación y cuánto puede tardar realmente la aprobación y el depósito.
Sí existen préstamos en línea cuyo análisis y depósito pueden completarse rápidamente, pero "al instante" no tiene una definición universal. Algunas instituciones utilizan la expresión para describir una preautorización en pocos minutos; otras se refieren a la aprobación definitiva o a la transferencia después de firmar el contrato.
Para una persona que solicita por primera vez, el proceso puede requerir validación de identidad, consulta del historial, comprobación de ingresos, revisión antifraude y confirmación de la cuenta bancaria. Cada etapa puede generar retrasos, incluso cuando la plataforma anuncia una respuesta inmediata.
💡 Lo esencial
Distingue cuatro momentos: solicitud, preautorización, aprobación definitiva y depósito. Cuando una app promete un préstamo "en cinco minutos", revisa cuál de estas etapas puede completar en ese plazo.
Qué significa "al instante"
Las expresiones "préstamo inmediato", "respuesta en minutos" y "dinero al instante" son mensajes comerciales que pueden referirse a diferentes partes del proceso: que el formulario tarda pocos minutos en completarse, que el sistema genera una respuesta preliminar automática, que el cliente recibe una cantidad preautorizada, o que el dinero llega rápido solo a clientes del mismo banco. Saber que "podrías calificar" no equivale a tener un préstamo aprobado, y recibir un contrato tampoco significa que el dinero ya fue transferido.
Antes de iniciar, busca una explicación concreta: ¿en cuánto tiempo entregan la respuesta inicial?, ¿la respuesta es preliminar o definitiva?, ¿cuándo empieza a contar el plazo anunciado?, ¿el depósito depende de horarios? Si la institución no distingue estas etapas, interpreta la promesa con precaución.
Las etapas reales de un préstamo digital
Un préstamo digital puede parecer una sola operación, pero en realidad combina distintos procesos. Algunos se automatizan en segundos; otros requieren verificaciones adicionales.
| Etapa | Qué sucede | ¿Puede ser inmediata? |
|---|---|---|
| Simulación | Calculas monto, plazo y pago | Sí |
| Solicitud | Capturas datos personales y financieros | Sí |
| Preautorización | Un sistema estima si podrías calificar | Sí |
| Identidad | Validan documentos, rostro y datos | A veces |
| Evaluación | Analizan ingresos, historial y riesgo | A veces |
| Aprobación | Confirman monto y condiciones definitivas | Puede requerir revisión |
| Contratación | Aceptas y firmas el contrato | Sí, si es digital |
| Desembolso | La institución ordena la transferencia | Puede ser rápido |
| Disponibilidad | El dinero aparece utilizable en tu cuenta | Depende del banco receptor |
Una plataforma puede completar automáticamente la simulación y la preautorización, pero detener el proceso si encuentra un documento ilegible, información contradictoria o una señal de posible fraude. Por eso, dos personas que presentan una solicitud en la misma aplicación pueden experimentar tiempos distintos.
Qué es la preautorización
La preautorización es una evaluación inicial: el sistema utiliza la información disponible para determinar si el perfil parece compatible con las reglas básicas del producto. El resultado puede mostrarse como "preaprobado" o "eres candidato" —estas expresiones no siempre constituyen una aprobación definitiva.
Después de la preautorización, la institución todavía puede solicitar documentos, confirmar el ingreso, verificar la identidad, consultar una Sociedad de Información Crediticia, reducir el monto, cambiar el plazo o rechazar la solicitud. La preautorización sirve para filtrar solicitudes, pero no obliga al prestamista a entregar el dinero en las condiciones iniciales.
Aprobación definitiva
La aprobación definitiva ocurre cuando la institución termina su evaluación y presenta una oferta concreta que puedes contratar. Debe especificar, como mínimo, el monto, la tasa, las comisiones, el plazo, los pagos y el costo correspondiente.
Antes de aceptar, compara la oferta final con la simulación y revisa si hay comisiones ocultas —el sistema puede haber aprobado menos dinero o condiciones diferentes de las mostradas al comienzo. Según el reporte más reciente de CONDUSEF, el CAT promedio de préstamos personales sin garantía en la banca comercial oscila entre 42% y 118%, con una media ponderada de 74.3% —las plataformas digitales pueden manejar rangos distintos según el perfil y el plazo. No permitas que la urgencia te lleve a aceptar condiciones que no puedes sostener.
Cuándo puede ser realmente inmediato
Un préstamo tiene más posibilidades de completarse rápidamente cuando la institución ya conoce al solicitante:
- Oferta preaprobada bancaria: si recibes tu nómina o utilizas regularmente una cuenta, el banco puede generar una oferta preaprobada con pocos pasos —revisar, elegir monto y plazo, aceptar y confirmar. Ser cliente del banco no garantiza que la oferta tenga la tasa más baja disponible.
- Crédito recurrente: una fintech puede aprobar rápidamente a un cliente que ya pidió y pagó otros préstamos, reutilizando parte del expediente. No aceptes cada aumento de límite solo porque aparece disponible.
- Línea previamente contratada: algunas plataformas abren una línea y permiten disposiciones posteriores más rápidas, ya que la evaluación principal se hizo al contratar. Confirma si cada disposición genera una nueva comisión.
- Adelanto vinculado a ingresos: una institución que identifica depósitos salariales regulares puede calcular un adelanto automáticamente. Eso no significa que sea gratuito —puede cobrar intereses, una comisión fija o ambos.
Cuándo tarda más
Los tiempos aumentan cuando la institución necesita recopilar o confirmar información: eres cliente nuevo y debe crear tu expediente; una fotografía borrosa o un documento vencido impiden la validación automática; los datos no coinciden entre CURP, RFC y cuenta bancaria; la biometría falla por poca iluminación; tienes ingresos variables que requieren documentos adicionales; o aparece una alerta antifraude por múltiples solicitudes o ubicación inconsistente.
No intentes resolver una falla de validación enviando documentos por WhatsApp a un supuesto asesor —utiliza los canales oficiales de la institución. Una demora por seguridad no implica necesariamente que la plataforma sea deficiente.
Aprobación no es lo mismo que depósito
Una de las confusiones más comunes es asumir que "aprobado" significa "dinero disponible". Entre ambos momentos todavía debes revisar y aceptar la oferta, firmar el contrato, esperar a que la institución valide la contratación, y que el banco emisor y receptor procesen la transferencia. Una institución puede aprobar en minutos y depositar horas después.
Pregunta siempre por separado: ¿cuánto tarda la decisión?, ¿cuánto tarda el depósito después de firmar?, ¿qué ocurre durante noches, fines de semana o días festivos?, ¿cómo se confirma el desembolso?
Préstamos en Línea
Compara tiempos reales, no solo la promesa publicitaria
Instituciones reguladas que muestran el proceso completo antes de que solicites.
Cómo comparar los tiempos entre instituciones
No compares únicamente la frase destacada en la publicidad. Busca las condiciones que acompañan el tiempo anunciado:
| Dato | Qué debes preguntar |
|---|---|
| Inicio del plazo | ¿Desde el registro o desde el expediente completo? |
| Tipo de respuesta | ¿Preautorización o aprobación final? |
| Solicitante | ¿Cliente nuevo o existente? |
| Horario | ¿Aplica las 24 horas o solo en horario operativo? |
| Desembolso | ¿Cuándo se ordena la transferencia? |
| Excepciones | ¿Qué casos pasan a revisión manual? |
Una promesa de "respuesta en cinco minutos" puede ser correcta si se refiere únicamente al filtro inicial. Otra institución que tarda dos horas en aprobar definitivamente podría ser más rápida en términos reales. La comparación correcta mide desde que entregas un expediente completo hasta que puedes utilizar el dinero.
Verifica siempre la institución
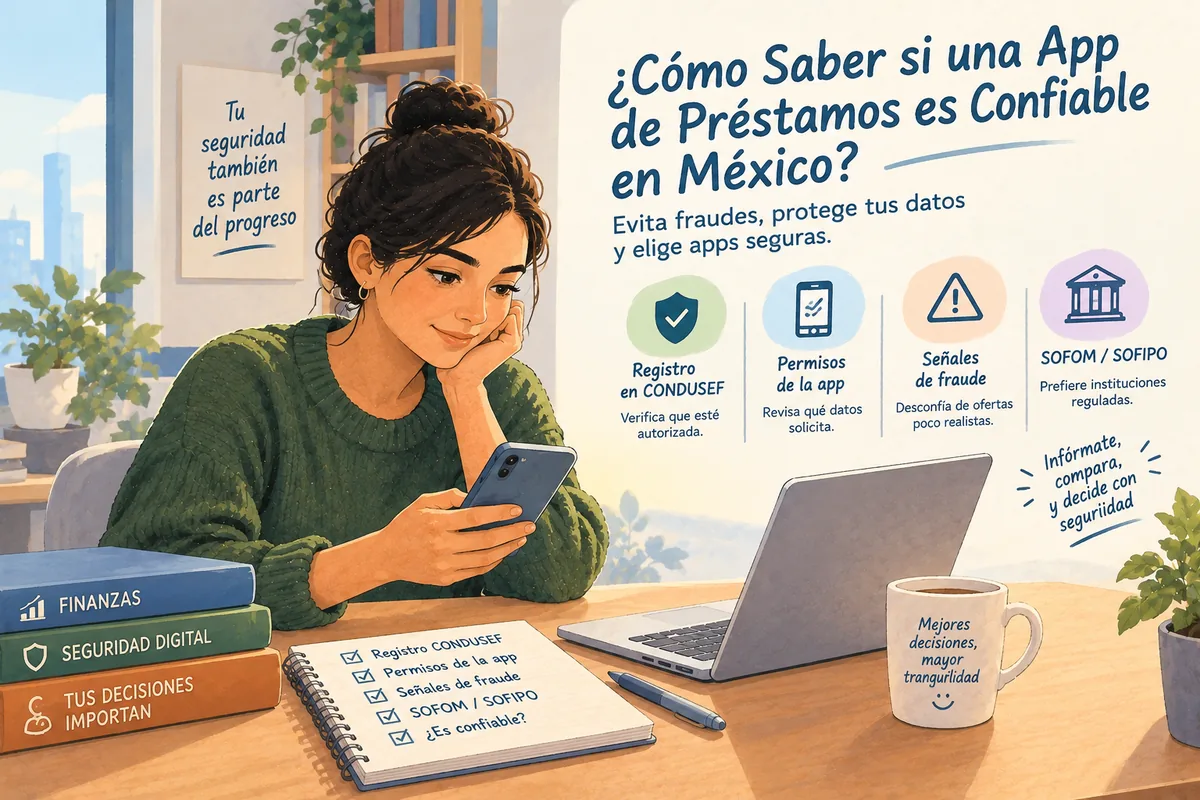
La velocidad no debe ser el criterio principal. Antes de entregar documentos, identifica a la empresa que otorgará el préstamo —puede ser un banco, una SOFOM, una SOFIPO o un intermediario, y el nombre comercial de la app puede ser diferente de la razón social del acreedor.
Obtén la razón social, consulta el SIPRES de CONDUSEF, compara domicilio y teléfonos, y confirma qué autoridad recibe reclamaciones. Que una institución aparezca en un registro no garantiza que el préstamo sea barato —la verificación sirve para confirmar quién opera y bajo qué régimen; después debes analizar el producto.
Rapidez frente a costo
Los préstamos rápidos suelen competir por conveniencia, no necesariamente por precio. Compara al menos: el monto neto recibido (algunas instituciones descuentan la comisión de apertura antes de depositar), el total por pagar sumando todas las parcialidades, el CAT, la tasa (confirma el periodo: anual, mensual o diario), el costo de mora, y la frecuencia de pago —un pago semanal bajo puede representar una carga mensual alta.
Velocidad frente a privacidad
Una aprobación rápida puede depender de que autorices acceso a información sensible. La app puede solicitar cámara para verificar identidad, prueba de vida o ubicación para prevenir fraude —permisos razonables si están explicados. Examina con mayor precaución solicitudes de acceso a contactos, registro de llamadas, mensajes, archivos completos, micrófono permanente o control remoto del dispositivo.
La rapidez no justifica copiar toda tu agenda o controlar el teléfono. Nunca compartas tu contraseña bancaria, NIP, CVV o códigos de verificación —si un asesor los solicita para "acelerar" la aprobación, detén el proceso.
Señales de fraude
🚩 La urgencia hace estas señales especialmente útiles para defraudadores
- Garantizan aprobación para todas las personas, sin verificar nada.
- Piden un depósito antes de prestar, o solicitan transferencia a una cuenta personal.
- Solo atienden por WhatsApp y no identifican la razón social.
- No entregan contrato, u ocultan el CAT o el total por pagar.
- Piden instalar un archivo fuera de la tienda oficial, o solicitan acceso remoto al teléfono.
- Exigen contraseña bancaria o códigos recibidos por SMS.
- Afirman que la oferta "desaparecerá en minutos" para presionar la decisión.
- Prometen eliminar tu historial crediticio.
Una comisión legítima debe aparecer en el contrato y en el costo del financiamiento —es diferente de transferir dinero a un supuesto ejecutivo para liberar recursos.
¿Sin documentos o sin Buró?
"Préstamo sin documentos" normalmente no significa que la institución desconozca tu identidad —puede indicar que no solicita comprobantes impresos, aunque igual requiere identificación oficial, CURP, cuenta bancaria y selfie o prueba de vida.
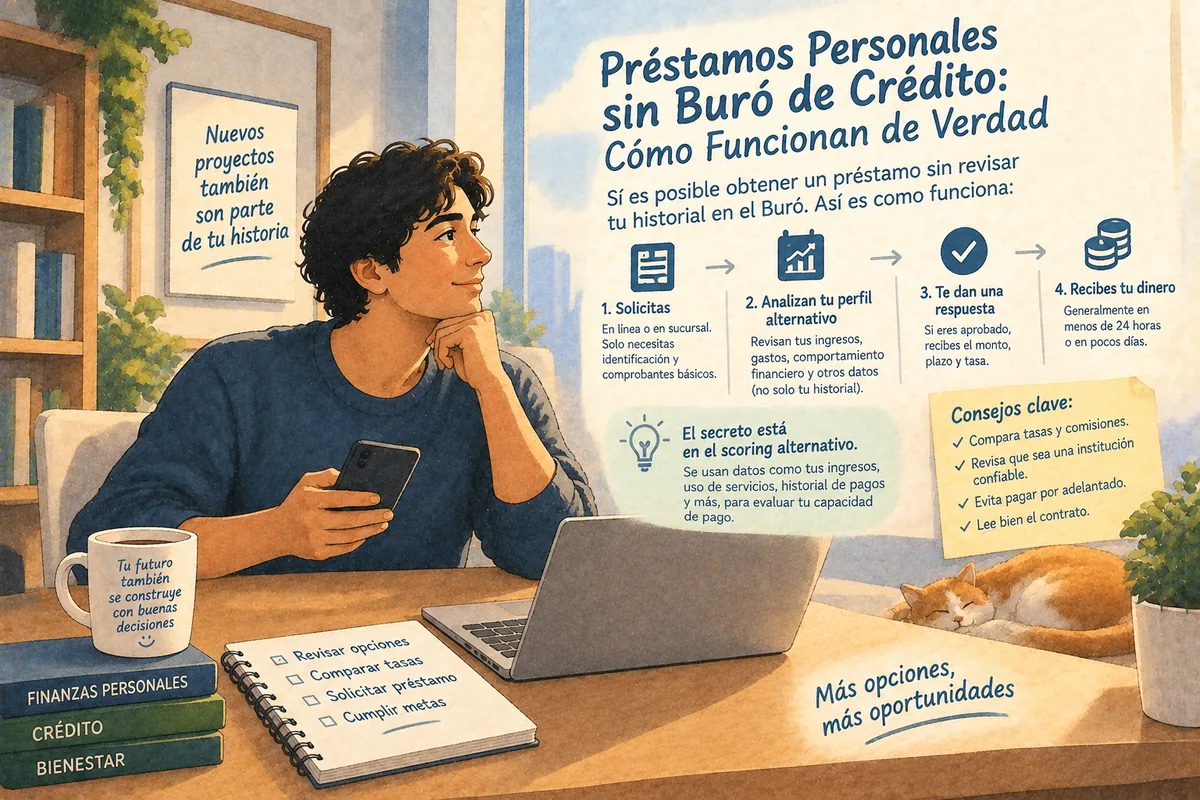
Un préstamo rápido tampoco implica que no consultarán tu historial. Las Sociedades de Información Crediticia pueden entregar información por medios electrónicos, y la institución puede incorporarla a una decisión automatizada. Cuando una plataforma anuncia "sin Buró", puede significar que no lo consulta, que lo consulta sin rechazar automáticamente, o que utiliza un modelo alternativo —consulta nuestra sección de Revista dedicada a scoring alternativo para profundizar en esta mecánica.
Cuándo no conviene, aunque sea rápido
No lo aceptes si desconoces cuánto pagarás, si la cuota no cabe en tu presupuesto, si necesitas otro préstamo para cubrir la primera mensualidad, si el plazo es menor que tu ciclo de ingresos, o si el depósito neto es mucho menor al monto contratado. Un préstamo inmediato puede servir para cubrir necesidades puntuales y presupuestadas, pero no corrige por sí solo un déficit mensual permanente —si cada mes necesitas pedir dinero para gastos básicos, el problema requiere ajustar gastos o aumentar ingresos, no añadir más créditos rápidos.
Checklist antes de aceptar
✅ Verifica antes de firmar
- Conozco la razón social del prestamista y confirmé sus datos en registros oficiales.
- Entiendo qué significa "instantáneo" y si la respuesta inicial es preliminar.
- Sé cuándo se ordenará el depósito y conozco el monto neto que recibiré.
- Revisé el CAT, la tasa y calculé el total por pagar.
- Leí el contrato y guardé el calendario de pagos.
- Revisé los permisos de la app y no compartí contraseñas ni códigos.
- No me pidieron un anticipo, y puedo pagar sin solicitar otra deuda.
Preguntas frecuentes
¿Existen préstamos realmente instantáneos?
Pueden serlo sobre todo en procesos muy automatizados, líneas ya contratadas u ofertas preaprobadas para clientes conocidos. Para un cliente nuevo, es común que existan validaciones adicionales.
¿Preaprobado significa aprobado?
No necesariamente. Una preaprobación indica que inicialmente pareces cumplir las reglas, pero todavía pueden validar documentos, historial, ingresos e identidad.
¿Cuánto tarda el depósito?
Depende de la institución, el banco receptor, el horario, la firma y las revisiones pendientes. Pregunta específicamente cuánto tarda después de la aprobación definitiva.
¿Por qué me aprobaron y no depositaron?
Puede faltar la firma, la validación de la cuenta, una revisión antifraude o el procesamiento del desembolso. Solicita el folio y contacta al prestamista mediante canales oficiales.
¿Un préstamo rápido es más caro?
Puede serlo, aunque no es una regla absoluta. Compara el CAT, las comisiones, el monto neto y el total por pagar antes de decidir.
¿Debo pagar antes del depósito?
No transfieras dinero a un supuesto asesor para liberar el crédito. Los anticipos a cuentas personales son una señal importante de fraude.
¿Es confiable si está en una tienda de apps?
No necesariamente. Verifica la razón social, el prestamista, el contrato y los permisos —la disponibilidad en una tienda no funciona como certificación financiera.
Este artículo es informativo y no constituye asesoría financiera personalizada. Verifica siempre al prestamista en el SIPRES de CONDUSEF antes de solicitar un préstamo.