Cómo Mejorar tu Score Crediticio para Calificar a Mejor Tasa
Aprende cómo funciona el score en México, qué factores lo mejoran y cómo las fintechs evalúan tu perfil sin historial. Guía práctica 2026 con pasos concretos.
Actualizado junio 2026 · Lectura de 8 minutos
Antes de solicitar un préstamo, hay algo que pocos hacen y que puede ahorrarles miles de pesos: mejorar su score crediticio antes de pedir el crédito, no después de ser rechazados.
Un score más alto no solo aumenta las probabilidades de aprobación — cambia directamente la tasa que te ofrecen. En México, la diferencia entre un score regular y uno excelente puede significar varios puntos de CAT, lo que en un crédito de $100,000 MXN a 36 meses equivale a decenas de miles de pesos en intereses totales.
Esta guía explica cómo funciona el score en México, qué lo mejora, y cómo las fintechs evalúan tu perfil aunque no tengas historial formal.
Buró de Crédito vs Círculo de Crédito: la diferencia que importa
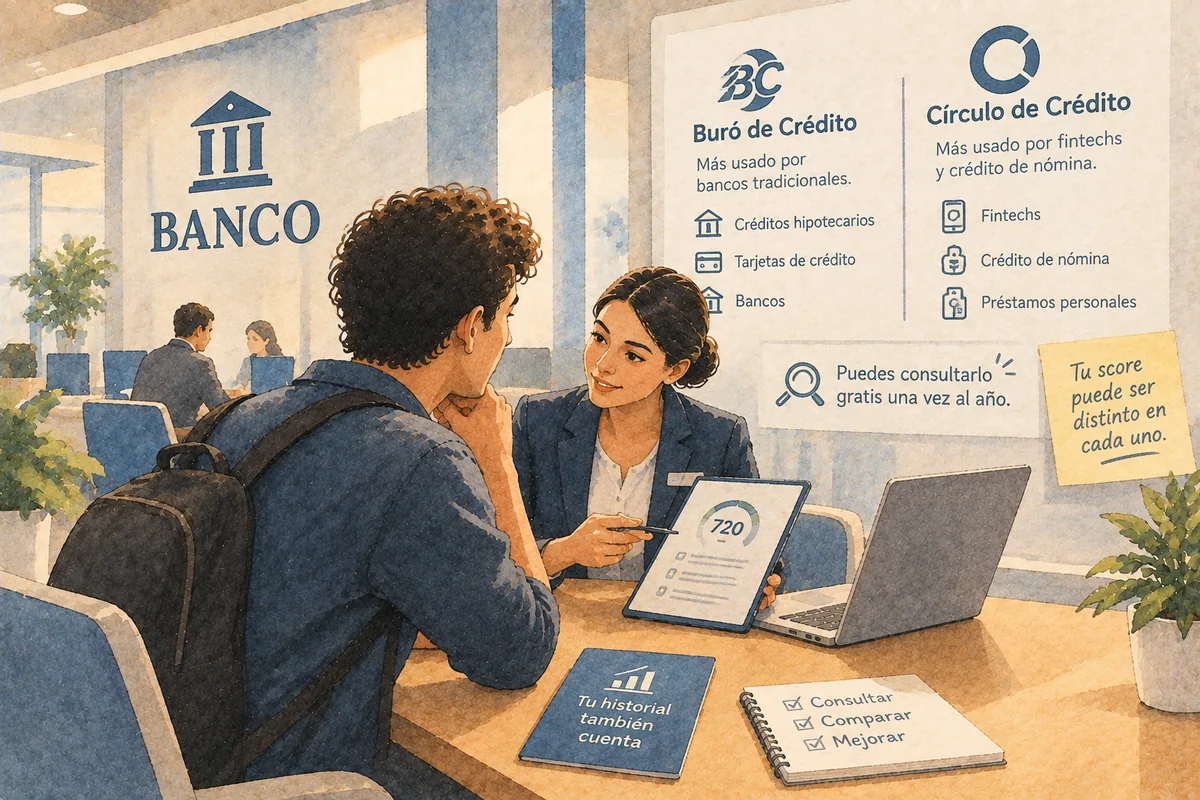
En México existen dos Sociedades de Información Crediticia (SICs) autorizadas, donde el score se expresa como un número y sirve como calificación del riesgo crediticio.
Buró de Crédito (ahora parte de TransUnion) — el más consultado por bancos y fintechs grandes. Su puntuación "Mi Score" va de 413 a 754 puntos y se divide en cuatro rangos:
| Rango | Puntos | Color |
|---|---|---|
| Bajo | 413–586 | 🔴 Rojo |
| Regular | 587–667 | 🟠 Naranja |
| Bueno | 668–700 | 🟡 Amarillo |
| Excelente | 701–754 | 🟢 Verde |
Círculo de Crédito — usado principalmente por fintechs, tiendas departamentales y algunas SOFOM. Su "Credit Score" también va de 400 a 850 puntos, con una escala similar. Para acceder a tarjetas clásicas generalmente se requiere 650 puntos o más; para tarjetas premium, 700+.
💡 Lo que muchos no saben
Estar en el Buró no es malo. Es un hecho normal para cualquier persona que ha tenido algún crédito activo — tarjeta, préstamo, celular a plazos. La pregunta no es si estás, sino qué dice tu reporte.
Los 5 factores que determinan tu score
El score no es arbitrario — es una fórmula matemática que pondera estos factores:
- Historial de pagos (35% del score). El factor más importante. Un solo día de retraso puede dejar una nota negativa en tu historial. No basta con pagar — tienes que pagar a tiempo, siempre, porque la puntualidad refleja compromiso y disciplina en el manejo del crédito.
- Nivel de endeudamiento (30%). Cuánto de tu crédito disponible estás usando. Si tienes una tarjeta con límite de $10,000 y debes $8,000, tu utilización es del 80% — una señal de alerta. La regla: mantén el uso por debajo del 30% de tu límite disponible.
- Antigüedad del historial (15%). Desde cuándo tienes créditos abiertos. Por eso no conviene cancelar tu tarjeta más antigua — aunque no la uses, mantiene viva la antigüedad de tu historial.
- Solicitudes recientes (10%). Cada vez que pides un crédito nuevo, se registra una "consulta dura" en tu historial. Muchas solicitudes en poco tiempo pueden interpretarse como señal de dificultad financiera.
- Diversidad de créditos (10%). Tener distintos tipos de crédito (tarjeta + préstamo personal + crédito automotriz) muestra capacidad para manejar diferentes obligaciones. No es necesario tener todos — pero la diversidad ayuda.
7 acciones concretas para mejorar tu score
1. Paga puntualmente — sin excepciones
Es el cambio con mayor impacto posible. Un patrón constante de pagos puntuales es el factor que más pesa en tu score, y activar pagos automáticos si los tienes disponibles es uno de los mejores consejos para evitar olvidos. La puntualidad sostenida da resultados con el tiempo.
2. Reduce tu nivel de utilización de crédito
Si usas tus tarjetas de crédito de forma responsable y evitas rebasar el 30% de tu límite disponible, tu score se ve menos afectado y puede mejorar con el tiempo. Para mejorarlo:
- Paga más del mínimo cada mes
- Solicita un aumento de límite sin aumentar tu gasto — el objetivo es bajar el porcentaje de utilización, no tener más dinero disponible para gastar
- Distribuye tus gastos entre varias tarjetas en lugar de saturar una sola
3. No canceles tus tarjetas antiguas
La antigüedad promedio de tus cuentas afecta tu score. Cancelar una tarjeta que abriste hace años acorta ese promedio. Si no tiene comisión anual alta, mejor consérvala activa con compras pequeñas ocasionales.
4. Limita las solicitudes de nuevos créditos
Cada solicitud formal genera una consulta dura que baja ligeramente tu score. Antes de solicitar, investiga si cumples los requisitos y elige solo una o dos opciones para aplicar; comparar opciones no perjudica en nada tu score hasta que exista una solicitud formal. Comparar en FinKarma no afecta tu Buró — la consulta formal solo ocurre cuando solicitas directamente con la institución.
5. Revisa tu reporte y corrige errores
Puedes consultar tu Reporte de Crédito Especial gratuitamente una vez al año en burodecredito.com.mx y circulodecredito.com.mx. Errores como deudas ya pagadas que siguen apareciendo, créditos que no reconoces, o un nombre o datos personales incorrectos, pueden estar bajando tu score sin que lo sepas. Si encuentras inconsistencias, puedes levantar una reclamación directamente en la plataforma.
6. Pon al corriente las deudas vencidas
Si tienes deudas atrasadas, ponerse al corriente mejora tu historial aunque el registro del atraso permanezca por un tiempo. No tienes que esperar a que la deuda "desaparezca" del Buró para que tu situación mejore — la regularización se refleja.
7. Activa alertas en tu historial
La app oficial de Buró de Crédito permite activar alertas que te avisan cuando hay cambios en tu historial — un nuevo crédito, una consulta, un cambio en tu puntuación. Esto te permite detectar errores o robo de identidad a tiempo.
Préstamos Personales
Compara préstamos según tu score
Más de 240 productos de 48 instituciones. Encuentra la mejor tasa para tu perfil crediticio.
¿Cuánto tiempo tarda en mejorar el score?
Mejorar tu score es un proceso que típicamente toma entre 3 y 6 meses de comportamiento crediticio constante, además de disciplina en tus finanzas personales. No existe un atajo real — pero sí existe un ritmo:
3–6 meses
Tiempo típico de comportamiento constante para ver mejoras notables en el score
- Mes 1–2: pagas puntualmente y reduces utilización. El score empieza a estabilizarse.
- Mes 3–4: el patrón positivo empieza a reflejarse en la puntuación.
- Mes 6+: si no hay nuevos retrasos y la utilización sigue baja, el score mejora de forma notable.
Para monitorear tu progreso puedes consultar tu reporte gratuitamente una vez al año. Si quieres hacerlo antes de los 12 meses, el costo adicional es aproximadamente $35.60 MXN en la app de Buró. Revisar tu avance con estas herramientas te ayuda a medir resultados sin afectar tu score.
Cómo evalúan las fintechs si no tienes historial formal
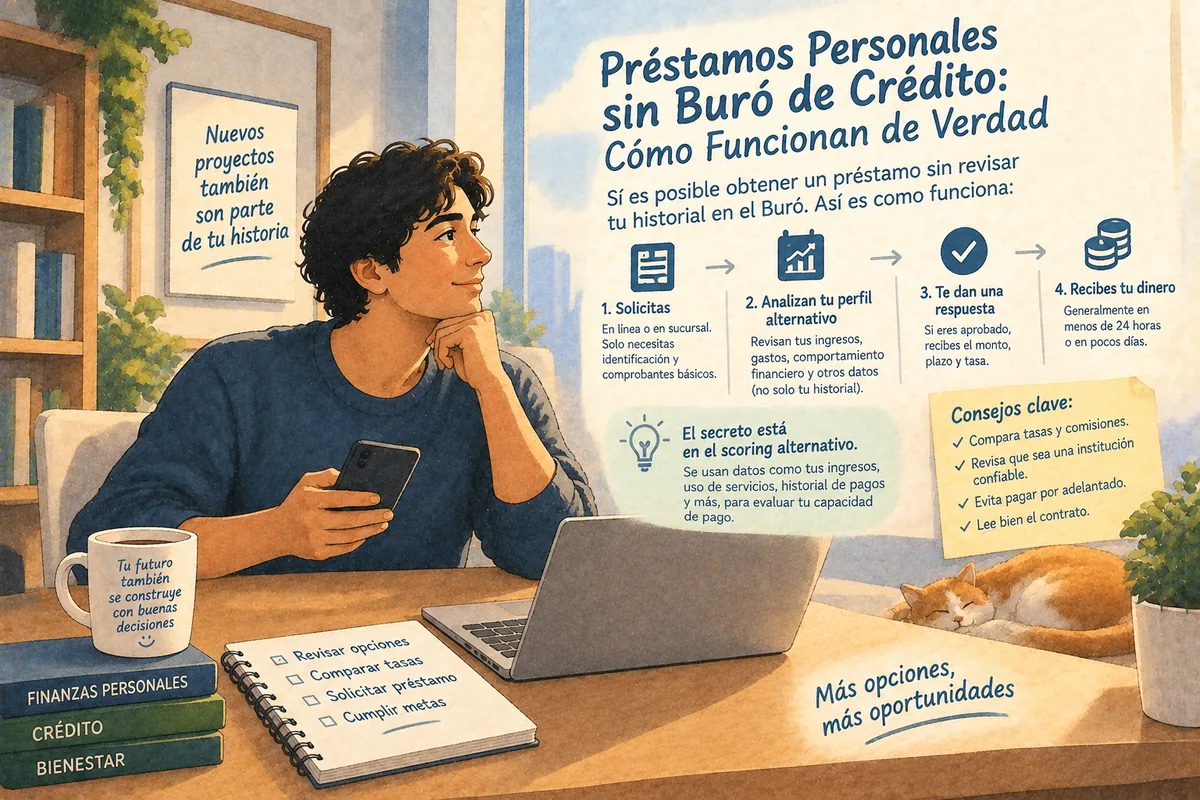
Las fintechs con scoring alternativo no dependen exclusivamente del Buró de Crédito. Si eres un usuario sin historial formal que busca acceso a crédito — ya sea joven, trabajador informal o alguien que nunca ha tenido un crédito formal — algunas instituciones evalúan:
- Movimientos en tu cuenta bancaria — ingresos regulares, patrón de gastos, saldo promedio
- Historial de pagos de servicios — luz, agua, teléfono (con tu autorización)
- Comportamiento en la app — cómo llenaste el formulario, tiempos de respuesta
- Datos del dispositivo — modelo, operador, ubicación habitual
Esto no significa que debas compartir datos innecesariamente — una app legítima solo pide lo que realmente necesita para evaluar tu solicitud. Pero sí significa que mantener cuentas bancarias activas y pagar servicios puntualmente ya construye un perfil que algunas fintechs pueden usar a tu favor, aunque no tengas historial formal en el Buró.
La estrategia para quien empieza desde cero
Si nunca has tenido un crédito formal y quieres construir historial, estos pasos te ayudan a empezar desde cero:
- Abre una cuenta bancaria digital (Nu, Hey Banco, Klar) — sin requisitos de historial.
- Solicita una tarjeta de crédito garantizada o de nivel de entrada (Stori, tarjetas departamentales con límite bajo) — están diseñadas para construir historial desde cero.
- Usa la tarjeta para gastos pequeños y págala completa cada mes — no solo el mínimo.
- Después de 6 meses de buen comportamiento, ya tienes un historial positivo que muchos bancos y fintechs pueden evaluar, y eso puede ayudarte a acceder a mejores tasas de interés más adelante.
Este proceso es más lento que pedir un préstamo sin buró, pero el resultado es acceso a productos con condiciones significativamente mejores en el mediano plazo.
Preguntas frecuentes
¿Consultar mi propio Buró afecta mi score?
No. Las consultas que tú mismo haces a tu Reporte de Crédito Especial no afectan tu score. Solo las "consultas duras" — las que hacen las instituciones cuando solicitas un crédito — tienen impacto, y este es temporal y relativamente pequeño.
¿Cuánto tiempo permanece un atraso en mi historial?
Depende del monto y la duración del atraso. En términos generales, los registros negativos pueden permanecer en el Buró de 1 a 6 años según la Ley para Regular las Sociedades de Información Crediticia. Ponerse al corriente mejora la situación aunque el registro histórico permanezca.
¿Puedo mejorar mi score rápido antes de pedir un préstamo?
En 30 días no cambiarás dramáticamente un score bajo — pero sí puedes evitar que baje más: no solicites créditos nuevos, paga puntualmente lo que debes, y reduce el saldo de tus tarjetas. El score mejora con consistencia, no con acciones puntuales.
¿El scoring alternativo de las fintechs reemplaza al Buró?
No lo reemplaza — lo complementa. La mayoría de las fintechs aun consultan el Buró cuando pueden, pero si no encuentran historial, usan los datos alternativos disponibles para tomar una decisión. Un score bajo en el Buró no siempre significa rechazo en una fintech.
¿Cómo sé cuántos puntos necesito para calificar a mejor tasa?
Cada institución tiene sus propios criterios. Como referencia general: menos de 586 puntos implica acceso muy limitado; entre 587 y 667 hay opciones pero con tasas altas; por encima de 668 empiezas a calificar para productos bancarios con mejores condiciones; y por encima de 700 tienes acceso a los mejores productos del mercado.
¿Listo para comparar opciones según tu perfil?
Ahora que entiendes cómo funciona tu score y cómo mejorarlo, ve qué instituciones ofrecen hoy las mejores condiciones para tu situación.
Compara préstamos personales en México →Este artículo es informativo y no constituye asesoría financiera personalizada. Para consultar tu historial crediticio, visita burodecredito.com.mx o circulodecredito.com.mx.