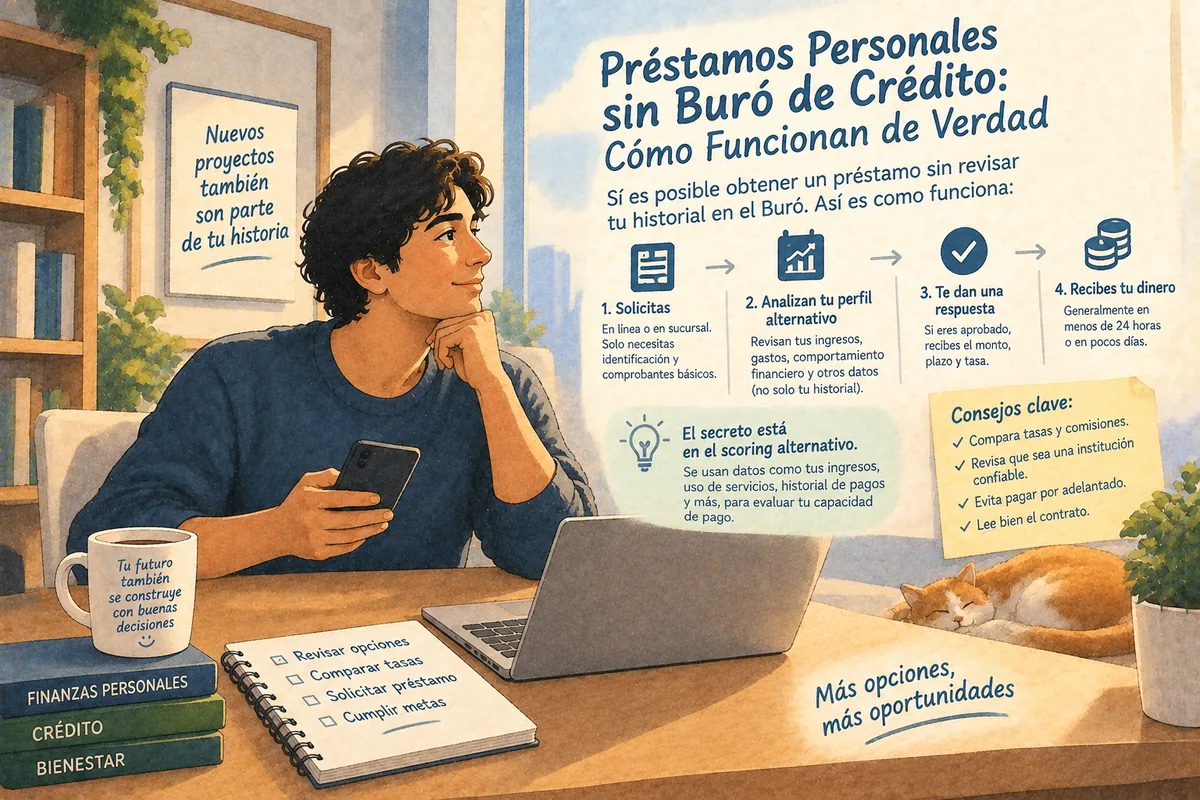
Préstamos en Línea sin Buró: Cómo Funcionan de Verdad
Descubre cómo funcionan los préstamos en línea sin Buró, qué datos revisan, cuánto cuestan y cómo identificar instituciones seguras y posibles fraudes.
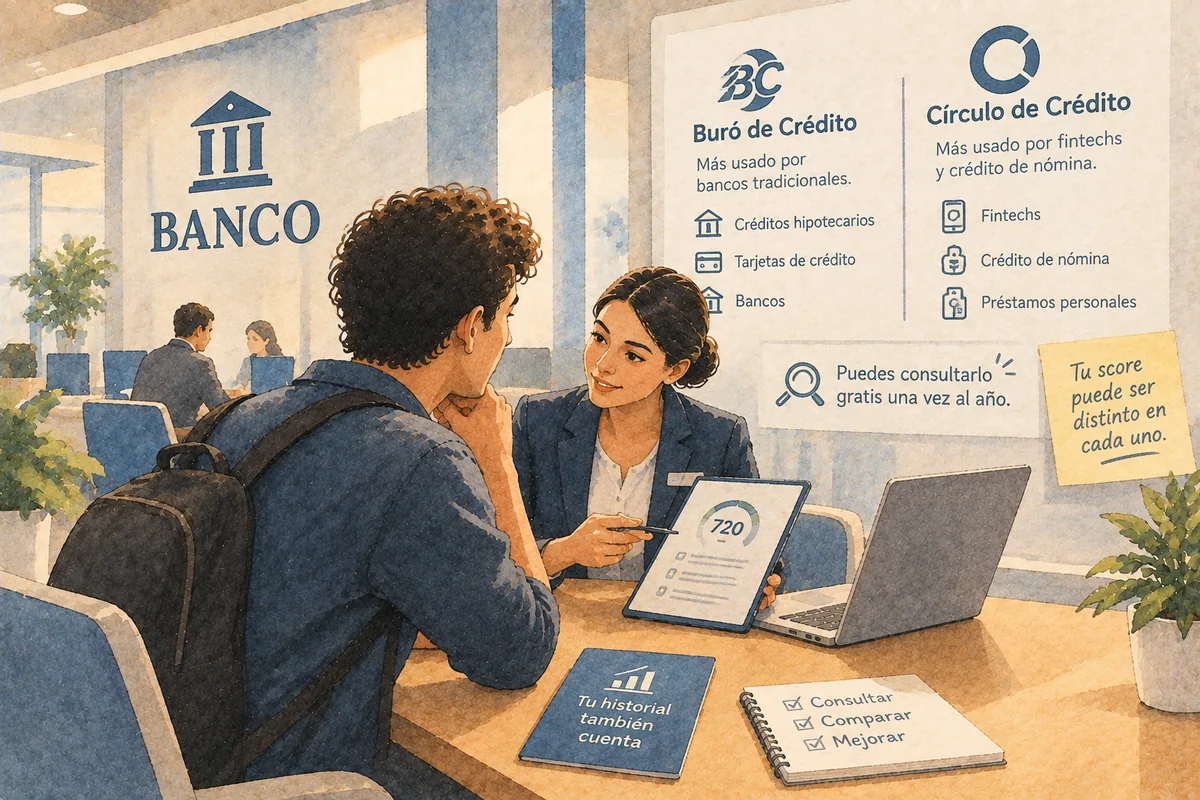
Los préstamos personales "sin Buró" son financiamientos en los que el prestamista puede utilizar criterios diferentes al historial crediticio tradicional para evaluar una solicitud. Sin embargo, la expresión no siempre significa que la empresa ignore completamente Buró de Crédito o Círculo de Crédito: en muchos casos indica que un mal historial no produce un rechazo automático, o que la evaluación incorpora ingresos, depósitos, capacidad de pago y otros datos.
Esto explica por qué una plataforma puede anunciar préstamos en línea sin Buró y aun así rechazar solicitudes. Ningún prestamista responsable entrega dinero sin analizar el riesgo de impago, comprobar la identidad del solicitante y estimar si tendrá recursos para cubrir las mensualidades.
💡 Lo esencial
"Sin Buró" no significa "sin evaluación", "aprobación garantizada" ni "dinero gratis". Antes de solicitar, confirma quién presta, cuánto recibirás realmente, cuánto devolverás en total y qué información utilizará para evaluarte.
Qué significa "sin Buró"
En el lenguaje publicitario, "préstamo sin Buró" puede describir varias situaciones diferentes. La empresa puede: no consultar una Sociedad de Información Crediticia; consultarla, pero no utilizarla como único criterio; aceptar solicitantes con atrasos anteriores; evaluar principalmente ingresos y movimientos bancarios; ofrecer una primera línea pequeña a personas sin historial; solicitar una garantía para reducir el riesgo; o aplicar un modelo interno de puntuación.
Por eso no debes interpretar la frase de manera literal sin leer las condiciones. Si la solicitud incluye una autorización para consultar Buró de Crédito o Círculo de Crédito, la empresa sí podría acceder a tu historial —eso no contradice necesariamente su publicidad si la oferta se dirige a personas con historial imperfecto, en lugar de prometer que nunca lo consultará.
La pregunta útil no es únicamente "¿revisa Buró?", sino: ¿qué peso tiene el historial en la decisión?, ¿qué otras variables analiza?, ¿qué costo ofrece a una persona con mi perfil?, ¿reportará mis pagos?, ¿qué sucede si me atraso?, ¿quién es legalmente el acreedor?
No existe aprobación garantizada
Una institución legítima no puede prometer que aprobará a todas las personas antes de verificar sus datos. Incluso cuando no consulta el historial tradicional, debe controlar fraude, suplantación de identidad y capacidad de pago. Una solicitud puede rechazarse por razones como identidad no comprobable, ingresos insuficientes o irregulares, deudas demasiado elevadas, información contradictoria, documento vencido, señales de fraude o incumplimiento de la edad o residencia requeridas.
Una respuesta inmediata tampoco significa que no hubo evaluación —algunas plataformas automatizan el análisis y pueden procesar información en pocos minutos. Desconfía, en cambio, cuando alguien garantiza la aprobación a cambio de un depósito previo: después de recibir el supuesto pago de apertura, seguro o gestión, el falso prestamista puede desaparecer.
Cómo funciona la evaluación alternativa
El scoring alternativo es un modelo que estima el riesgo utilizando información adicional o diferente a la de un reporte crediticio. No existe una fórmula única —cada institución elige sus variables y reglas. Para conocer la parte técnica del modelo con más profundidad, puedes consultar nuestra sección de Revista dedicada a scoring alternativo. Aquí nos concentramos en lo que vive el solicitante durante el proceso.
Identidad
El primer objetivo es comprobar que la persona existe y no está utilizando documentos ajenos: INE o pasaporte, CURP, RFC, fotografía o video del rostro, comprobante de domicilio y validación biométrica. La selfie o prueba de vida sirve para comparar el rostro con la identificación y evitar que alguien solicite un crédito con una fotografía robada.
Ingresos
El prestamista necesita estimar cuánto dinero recibes y con qué regularidad: recibos de nómina, estados de cuenta, declaraciones fiscales o movimientos bancarios, dependiendo del producto. No todos los solicitantes tienen nómina, por eso algunos modelos analizan entradas recurrentes en lugar de exigir un comprobante laboral tradicional. El hecho de recibir depósitos no significa que todo ese dinero sea ingreso disponible —el modelo puede distinguir entre transferencias propias, préstamos y pagos relacionados con una actividad económica.
Flujo de efectivo
Una plataforma puede estimar cuánto dinero queda después de pagar renta, servicios y otros gastos —una evaluación que se acerca más a tu capacidad real que observar únicamente el salario mensual. Si autorizas el acceso a información bancaria, revisa qué empresa recibe los datos, durante cuánto tiempo tendrá acceso, si puede iniciar pagos o solo leer movimientos, y cómo se revoca el permiso. No entregues directamente tu contraseña de banca electrónica.
Información del dispositivo y permisos
Algunas aplicaciones pueden solicitar datos técnicos del dispositivo para prevenir fraude, como detectar múltiples solicitudes desde el mismo equipo. Eso no significa que debas aceptar cualquier permiso: antes de instalar una aplicación, verifica por qué solicita acceso a ubicación, cámara, micrófono, contactos o mensajes. Una calculadora de crédito no debería necesitar acceso ilimitado a toda tu información personal —los permisos deben ser proporcionales a la función.
Proceso paso a paso
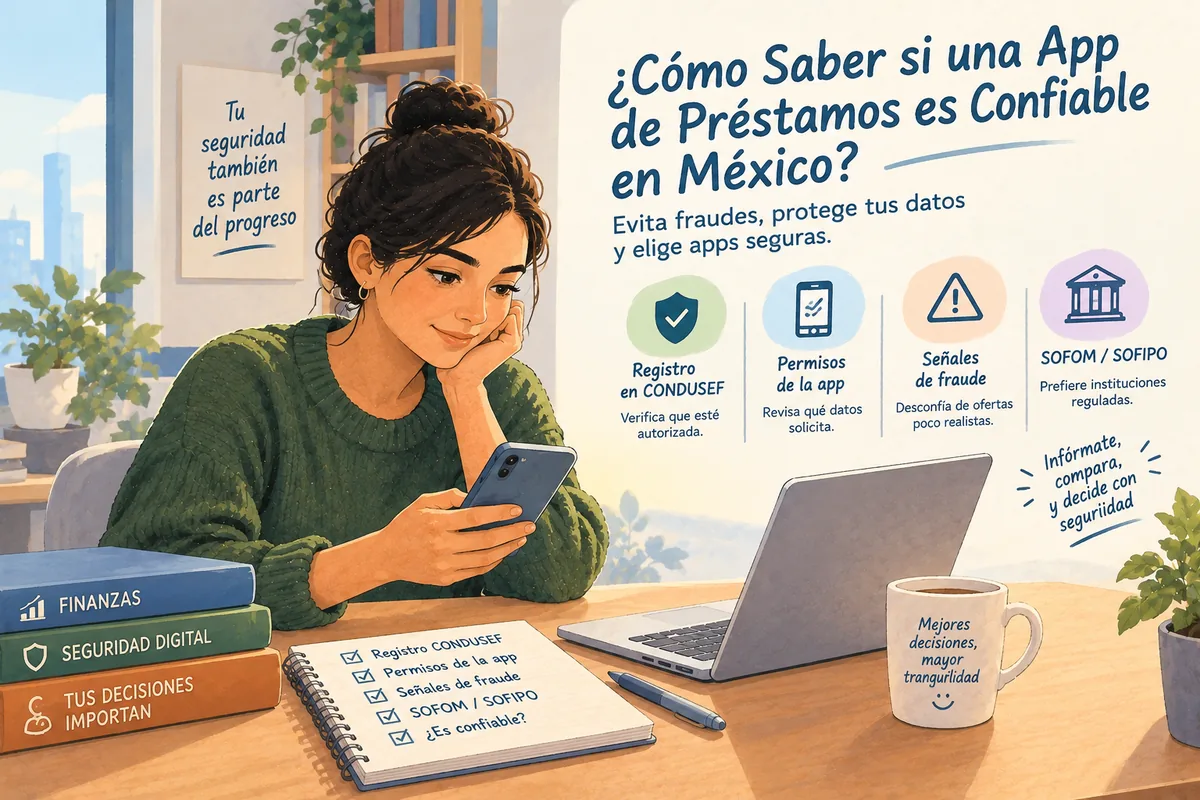
- Encuentras una oferta. No abras una solicitud solo porque el anuncio dice "sin Buró", "dinero inmediato" o "100% aprobado". Identifica primero el nombre legal de la empresa, su domicilio, la institución que entrega el dinero, si está registrada ante CONDUSEF, y si muestra claramente su CAT y costos. La app y el prestamista pueden no ser la misma empresa —una plataforma puede funcionar solo como intermediario.
- Verificas a la institución. Busca la razón social, no solo la marca. Compara dirección del sitio, correos corporativos, teléfonos oficiales y cuenta bancaria receptora. Los defraudadores pueden hacerse pasar por una institución auténtica usando un logotipo o dominio parecido.
- Simulas el préstamo. Antes de entregar documentos, revisa el monto que recibirás, la comisión descontada, el número y frecuencia de pagos, el CAT y el total por pagar. El monto depositado puede ser menor que el solicitado si la empresa descuenta una comisión —compara siempre el total que terminarás pagando, no solo la mensualidad.
- Llenas la solicitud. Captura información verdadera y revisa que coincida con tus documentos. No permitas que un supuesto asesor complete información falsa para "ayudarte a pasar el sistema" —tú podrías terminar firmando una declaración incorrecta.
- Autorizas consultas. Lee cada autorización por separado: validar identidad, consultar historial, revisar movimientos bancarios, o presentar ofertas comerciales no son lo mismo. No aceptes automáticamente todas las casillas.
- Recibes una oferta. La cantidad aprobada puede ser distinta de la solicitada. Compara la oferta final con la simulación inicial y no firmes si aparecen comisiones nuevas, seguros no solicitados o un importe neto menor al esperado.
- Firmas el contrato. Lee el documento antes de confirmar y guarda contrato, carátula, tabla de amortización y comprobante del depósito. No aceptes un contrato que no puedas descargar o consultar después.
- Recibes el dinero. Comprueba que la cantidad recibida coincida con el contrato. Si alguien solicita que devuelvas inmediatamente una parte por "verificación" o "liberación", detén la operación.
- Pagas. Utiliza únicamente las cuentas y referencias indicadas oficialmente. Si cambian la cuenta receptora por mensaje, confirma directamente con la empresa antes de transferir.
Qué préstamos existen bajo esta etiqueta
La expresión "sin Buró" puede aplicarse a productos muy diferentes: préstamo personal digital (depósito único, pago periódico), adelanto de nómina (calculado a partir de depósitos salariales —no es lo mismo que recibir anticipadamente dinero propio, normalmente existe una comisión), préstamo con garantía (dejas un bien o depósito como respaldo, y puedes perderlo si incumples), crédito grupal (esquema de responsabilidad colectiva, común en microfinanzas), compra ahora paga después, y crédito de plataforma (basado en tu comportamiento dentro de un ecosistema específico, como ventas o compras procesadas por esa plataforma).
Préstamos Personales
Compara préstamos sin buró de instituciones reguladas
No todas las opciones cobran lo mismo por evaluar sin historial tradicional. Compara antes de solicitar.
Cuánto cuestan
Los préstamos dirigidos a personas sin historial o con antecedentes negativos pueden ser más caros porque el prestamista enfrenta mayor incertidumbre. Revisa cuatro datos: el CAT (incorpora tasa y costos asociados —en préstamos muy cortos puede parecer extremadamente elevado porque anualiza el costo, pero no debes ignorarlo); la tasa de interés (confirma si se expresa de forma anual, mensual o diaria, y si se calcula sobre saldo insoluto o sobre el monto original); las comisiones (apertura, administración, disposición, cobranza —toda comisión debe aparecer antes de la contratación); y el costo total.
Costo en pesos = total de pagos − cantidad neta recibida
Ejemplo: si recibes 4,500 pesos y debes pagar 6,000, el costo económico directo es de 1,500 pesos, sin contar las consecuencias de un posible atraso.
Cómo saber si puedes pagarlo
Antes de aceptar, calcula el ingreso que realmente tendrás durante el plazo —no utilices ingresos inciertos ni horas extra que todavía no has recibido. Resta renta, alimentos, transporte, servicios, otros créditos y un ahorro mínimo para emergencias. La cantidad restante debe cubrir cómodamente el pago: si una sola mensualidad obliga a dejar de pagar alimentos o vivienda, el préstamo no es sostenible. Considera también la frecuencia —un pago semanal exige disponer de dinero cuatro o cinco veces dentro de un mes.
No solicites un préstamo nuevo para pagar otro, salvo que se trate de una reestructura formal que reduzca claramente el costo. Encadenar aplicaciones puede convertir una necesidad temporal en sobreendeudamiento.
Con mal Buró vs. sin historial
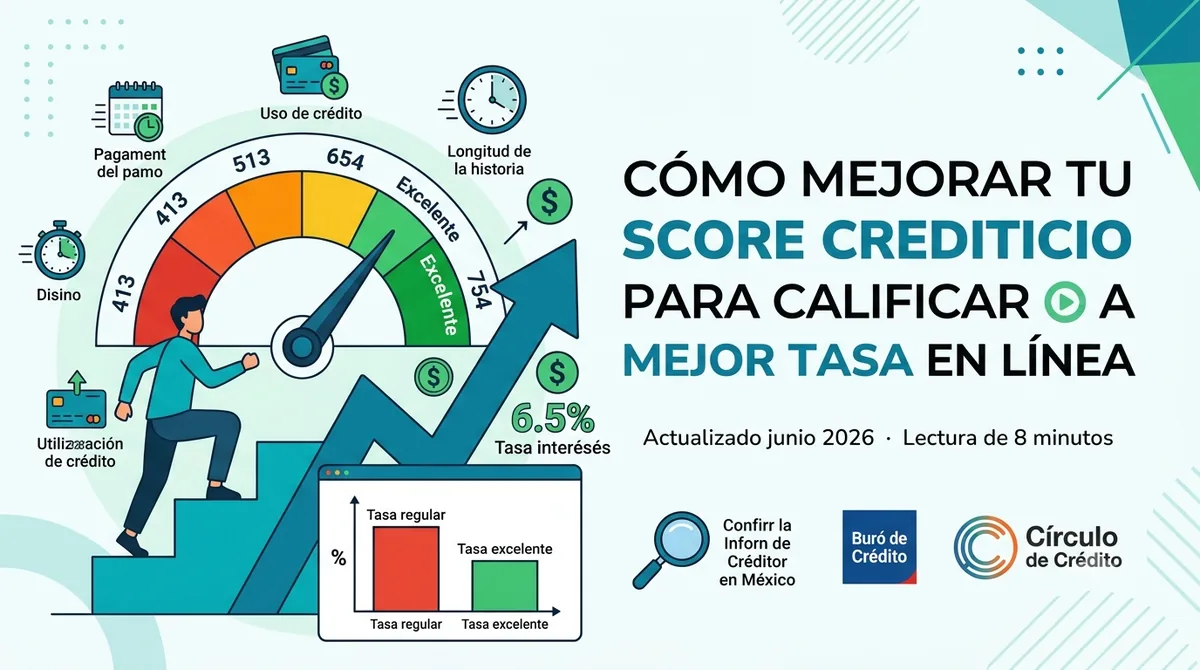
Un historial con atrasos no impide que todas las instituciones te presten, pero puede reducir el monto, acortar el plazo o elevar el costo. Antes de buscar una opción "sin Buró", obtén tu reporte de crédito, verifica que las cuentas sean tuyas y reclama los errores —no pagues a una empresa para borrar información correcta del historial, ya que los registros se actualizan conforme a las reglas aplicables.
No tener historial es distinto de tener uno negativo: en el primer caso no existen datos suficientes para demostrar cómo pagas. El scoring alternativo puede ser especialmente útil para jóvenes en su primer crédito, trabajadores independientes, personas con ingresos variables o quienes reciben pagos digitales pero no nómina. La institución puede comenzar con un límite bajo que aumenta después de varios pagos correctos, aunque ningún incremento está garantizado.
Riesgos de privacidad
Solicitar un préstamo digital implica compartir información sensible. Evita aplicaciones que condicionen el crédito al acceso indiscriminado a contactos, fotografías o micrófono sin explicar la necesidad. El acceso a contactos es especialmente delicado —algunos cobradores abusivos pueden utilizarlos para presionar o avergonzar al cliente. No guardes fotografías de identificación o estados de cuenta en chats inseguros; envía documentos solo mediante el portal oficial.
Señales de fraude
🚩 Evita cualquier oferta que presente
- Aprobación garantizada para todos, sin verificar nada.
- Pago anticipado para "liberar" el dinero.
- Transferencia a una cuenta personal, no institucional.
- Comunicación exclusiva por mensajería, sin contrato ni razón social visible.
- Solicitud de NIP, contraseña bancaria o códigos recibidos por SMS.
- Instalación de una aplicación fuera de la tienda oficial, o control remoto del teléfono.
- Oferta de "eliminar" tu registro en el Buró de Crédito.
- Presión para decidir inmediatamente, o monto muy superior a tus ingresos reales.
Una institución puede cobrar una comisión legítima de apertura, pero debe aparecer claramente en la oferta y el contrato —es muy distinto a transferir dinero antes de recibir el préstamo a la cuenta personal de un supuesto ejecutivo.
Si te atrasas
No ignores el problema. Contacta a la institución antes de la fecha de pago si sabes que no podrás cubrirla, y pregunta por cambio de fecha, plan de pagos o reestructura. Una prórroga no siempre resuelve el problema —puede limitarse a mover la fecha mientras acumula nuevas comisiones, así que solicita el costo total antes de aceptarla. No deposites a un cobrador sin recibir datos verificables de la cuenta.
Alternativas antes de un préstamo caro
Antes de solicitar, revisa si puedes negociar la fecha de un pago, utilizar ahorro disponible, reducir temporalmente gastos, vender un bien que no utilizas, reestructurar una deuda existente, o comparar una cooperativa u otra institución regulada. No todas las alternativas serán mejores —el objetivo es comparar costos y consecuencias, no evitar cualquier crédito.
✅ No aceptes hasta poder responder "sí" a todo esto
- Conozco la razón social del prestamista y verifiqué sus datos en fuentes oficiales.
- Sé si la plataforma es intermediaria y entiendo qué información consultará.
- Conozco el monto neto que recibiré y cuánto pagaré en total.
- Revisé el CAT, la tasa e identifiqué todas las comisiones.
- Comprendo las consecuencias del atraso y puedo pagar sin pedir otro préstamo.
- Descargué el contrato y guardé el calendario de pagos.
- No entregué dinero por anticipado ni compartí contraseñas o códigos.
- Sé dónde presentar una reclamación si algo sale mal.
Preguntas frecuentes
¿Existen préstamos en línea sin Buró?
Sí, existen productos que utilizan modelos alternativos o aceptan perfiles con historial imperfecto. Sin embargo, "sin Buró" no siempre significa que nunca consultarán una Sociedad de Información Crediticia.
¿Puedo conseguir uno con mal historial?
Es posible, pero depende de ingresos, capacidad de pago, deuda vigente, identidad y políticas del prestamista. La aprobación nunca está garantizada.
¿Qué revisan si no consultan el historial?
Pueden revisar ingresos, movimientos bancarios, estabilidad, deudas declaradas, identidad, comportamiento previo y señales de fraude.
¿Son más caros?
Pueden serlo porque el prestamista tiene menos información tradicional o atiende perfiles de mayor riesgo. Compara siempre el CAT, el monto neto recibido y el total por pagar.
¿Pueden pedir acceso a mis contactos?
Una aplicación puede solicitar distintos permisos, pero debes evaluar si son necesarios y proporcionales. Desconfía del acceso indiscriminado o de explicaciones poco claras.
¿Debo pagar antes de recibir el dinero?
No transfieras dinero a un supuesto asesor para liberar el préstamo. Los pagos anticipados a cuentas personales son una señal de fraude.
¿Reportan a Buró?
Algunos otorgantes sí reportan y otros no. Pregunta antes de firmar, porque los pagos puntuales o atrasados podrían incorporarse a tu historial.
¿Ayuda a mejorar el historial?
Solo si la institución reporta el crédito y tú pagas puntualmente. Confírmalo antes de contratar.
¿Cómo detecto una aplicación falsa?
Revisa el desarrollador, sitio oficial, razón social, permisos, contrato y canales de atención. No instales archivos enviados por chat.
Este artículo es informativo y no constituye asesoría financiera personalizada. Antes de solicitar, verifica quién presta, protege tus datos y compara cuánto recibirás contra cuánto devolverás.