Infonavit 2026: Cuánto te Presta y Cómo Sacar tu Crédito en Efectivo
Descubre cuánto te presta Infonavit según tu salario y puntos, el nuevo Modelo T100, y cómo usar Mejoravit para recibir tu crédito en tu cuenta bancaria.
Infonavit puede prestar desde aproximadamente $250,000 hasta cerca de $2,935,000 MXN, dependiendo del salario, la edad y los puntos acumulados del trabajador, y desde agosto de 2025 el umbral de acceso bajó de 1,080 a solo 100 puntos bajo el nuevo Modelo Único de Originación (T100).
Aunque no existe un "crédito Infonavit en efectivo" como producto independiente para comprar cualquier cosa libremente, sí existen mecanismos reales para recibir dinero disponible en tu cuenta bancaria: el crédito Mejoravit para remodelación y el propio saldo de tu Subcuenta de Vivienda bajo ciertas condiciones de retiro.
Cuánto te presta Infonavit según tu salario
El monto que Infonavit puede otorgarte depende de varios factores combinados: tu salario diario integrado registrado ante el IMSS, tu edad (que define el plazo máximo posible), el saldo acumulado en tu Subcuenta de Vivienda, y tus puntos Infonavit.
| Salario mensual | Crédito Infonavit estimado |
|---|---|
| $9,600 | ~$602,000 MXN |
| $12,000 | ~$656,000 MXN |
| $15,000 | ~$691,000 MXN |
| $20,000 | ~$741,000 MXN |
| $30,000 | ~$984,000 MXN |
| $50,000 | ~$1,644,000 MXN |
| $70,000 | ~$2,300,000 MXN |
| $89,000 o más | ~$2,935,000 MXN (tope máximo) |
💡 Importante
Estos montos son estimaciones generales y no sustituyen la precalificación oficial, que es la única fuente que confirma tu monto exacto en Mi Cuenta Infonavit. La edad modifica el resultado de forma directa: a mayor edad, el plazo disponible se acorta —porque el crédito debe liquidarse antes de los 70 años (hombres) o 75 años (mujeres)— y por tanto el monto puede ser menor incluso con el mismo salario.
Ejemplo comparativo por edad
| Salario mensual | Edad 30 | Edad 45 | Edad 55 |
|---|---|---|---|
| $10,000 | $620,017 | $561,468 | $401,769 |
| $15,000 | $930,026 | $842,203 | $602,654 |
| $20,000 | $1,240,034 | $1,122,937 | $803,538 |
A partir de los 40 años, el crédito Infonavit disminuye, y también bajan la antigüedad del empleo considerada y los puntos acumulados conforme aumenta la edad del solicitante.
Cómo se calcula tu capacidad de pago
Infonavit destina, en términos generales, entre el 25% y el 30% de tu salario a la mensualidad del crédito. Bajo el Modelo T100, existe además un límite explícito: la cuota mensual no puede superar el 30% del ingreso neto mensual del trabajador; si lo excede, Infonavit reduce automáticamente el monto aprobado hasta que la mensualidad quepa dentro de ese límite.
La tasa de interés varía según el nivel de ingreso, con un rango reportado de 1.9% a 10.45% según veces el salario mínimo (VSM) que perciba el solicitante. El descuento se realiza directamente vía nómina.
El Modelo T100: de 1,080 a 100 puntos
El cambio más relevante en el funcionamiento de Infonavit durante 2025-2026 es la sustitución del sistema clásico de 1,080 puntos por el Modelo Único de Originación T100, vigente desde el 18 de agosto de 2025. El número de condiciones para calificar se redujo de aproximadamente 9-10 requisitos complejos a 5 criterios esenciales:
- Contar con al menos 100 puntos en el nuevo sistema de evaluación.
- Ser trabajador formal con aportaciones vigentes al IMSS e Infonavit.
- Acreditar un mínimo de 6 meses continuos de cotización inmediatamente anteriores a la solicitud.
- No tener otro crédito hipotecario Infonavit activo al momento de solicitar.
- Contar con CURP Biométrica actualizada y haber completado el curso digital "Saber Más para Decidir Mejor".
Un cambio importante es que el comportamiento de aportación del patrón ya no penaliza al trabajador: si la empresa se atrasa en sus aportaciones, eso ya no resta puntos al empleado. Además, el Buró de Crédito dejó de ser un factor bloqueante bajo T100, salvo en el caso de tener una hipoteca previa activa sin liquidar.
Cómo se acumulan los 100 puntos
Los puntos del Modelo T100 se construyen a partir de seis variables: bimestres de cotización continua, salario diario integrado, saldo en la Subcuenta de Vivienda, edad, tipo de trabajador y capacidad de pago. La cotización ininterrumpida es la palanca más accesible: cada bimestre continuo suma entre 15 y 20 puntos adicionales, por lo que mantener el empleo formal sin interrupciones acelera de forma directa la elegibilidad.
⚠️ Una duda real sobre el alcance del T100
Aunque los medios coinciden en el umbral de 100 puntos, persiste variación entre fuentes sobre si el T100 aplica de forma universal a todos los productos Infonavit (Tradicional, Cofinavit, Mejoravit) o si está más directamente vinculado al programa federal "Vivienda para el Bienestar", dirigido a quienes ganan de 1 a 2 salarios mínimos con tope de vivienda de alrededor de $600,000 MXN. Dado que el esquema sigue en fase de implementación durante 2026, lo más confiable es verificar directamente en Mi Cuenta Infonavit qué modelo aplica a tu perfil y producto específico.
Requisitos adicionales que persisten más allá del puntaje
Alcanzar los 100 puntos no garantiza aprobación automática. El instituto mantiene filtros independientes del puntaje:
- Mantener una relación laboral formal con aportaciones vigentes al Infonavit.
- Acreditar al menos seis meses de antigüedad laboral continua.
- No tener otro crédito hipotecario activo con el instituto.
- Que la vivienda elegida cumpla con los lineamientos del programa bajo el cual se solicita el crédito.
- Que el conjunto de pagos mensuales de todas tus deudas no supere el 70% de tu ingreso registrado ante Infonavit.
¿Existe un "crédito Infonavit en efectivo"?
❌ El mito
No existe, como tal, un producto genérico llamado "crédito Infonavit en efectivo" que te permita recibir una suma de dinero libre para cualquier propósito de consumo. Sin embargo, hay dos mecanismos reales por los que el dinero sí puede llegar a tu disposición de forma directa —probablemente a esto se refiere la mayoría de las búsquedas de esta frase.
1. Mejoravit: depósito directo en tu cuenta bancaria
Mejoravit es el crédito de Infonavit diseñado para reparar, ampliar o mejorar una vivienda que ya es del trabajador, sin necesidad de hipotecarla. A diferencia del crédito tradicional, el monto autorizado se deposita directamente en una cuenta bancaria a nombre del trabajador, en lugar de canalizarse hacia constructoras o intermediarios. El trabajador recibe el dinero de forma líquida y lo administra directamente para pagar la obra.
Los montos de Mejoravit son considerablemente menores a los del crédito hipotecario tradicional, oscilando aproximadamente entre $5,000 y $169,000 MXN según el saldo de la Subcuenta de Vivienda y la capacidad de pago del solicitante.
2. Retiro del saldo de la Subcuenta de Vivienda
El saldo acumulado en tu Subcuenta de Vivienda —producto de las aportaciones patronales del 5% que los empleadores realizan de forma bimestral— no es un crédito, es dinero que ya te pertenece. Bajo ciertas condiciones (como cumplir 65 años, tener una resolución de incapacidad total permanente, o no haber usado el saldo en compra de vivienda) es posible solicitar su disposición. Este mecanismo no es "efectivo inmediato para cualquier trabajador", pero forma parte del ecosistema de disposición de recursos Infonavit y suele confundirse en búsquedas con el concepto de "crédito en efectivo".
Mejoravit vs. crédito Infonavit tradicional
| Aspecto | Crédito Infonavit tradicional | Mejoravit |
|---|---|---|
| Objetivo | Comprar una vivienda nueva o usada | Reparar, ampliar o mejorar una vivienda ya propia |
| Garantía | Hipotecario, la vivienda queda en garantía | No hipotecario |
| Monto | Hasta ~$2,935,000 MXN según salario y edad | Aproximadamente $5,000 a $169,000 MXN |
| Forma de entrega | Se canaliza hacia la compra del inmueble | Depósito directo en cuenta bancaria del trabajador |
| Plazo | Hasta 30 años, según edad | De 1 a 10 años, según el monto |
Mejoravit es, en la práctica, el camino más cercano a un "crédito Infonavit en efectivo" disponible actualmente, precisamente porque no exige la compra de un inmueble ni una garantía hipotecaria sobre la propiedad.
Hipotecas en México
¿El monto de Infonavit no alcanza?
Compara opciones hipotecarias bancarias para complementar tu presupuesto o como alternativa si no calificas.
Infonavit vs. crédito hipotecario bancario
| Aspecto | Crédito Infonavit | Hipoteca bancaria |
|---|---|---|
| Fuente del financiamiento | Aportaciones patronales (5% del salario) + fondo Infonavit | Capital propio del banco, evaluado como negocio financiero |
| Elegibilidad | Trabajadores formales con aportaciones vigentes al IMSS | Cualquier persona que cumpla el análisis crediticio del banco |
| Tasa de interés | 1.9% a 10.45% según nivel salarial | Variable según banco, historial y producto |
| Forma de pago | Descuento automático vía nómina | Cargo bancario, transferencia o domiciliación |
| Monto máximo | Tope institucional (~$2,935,000 MXN) | Sin tope fijo, depende de la capacidad de pago evaluada |
| Buró de Crédito | Bajo T100, ya no bloquea el acceso salvo hipoteca previa activa | Factor determinante en la aprobación y la tasa ofrecida |
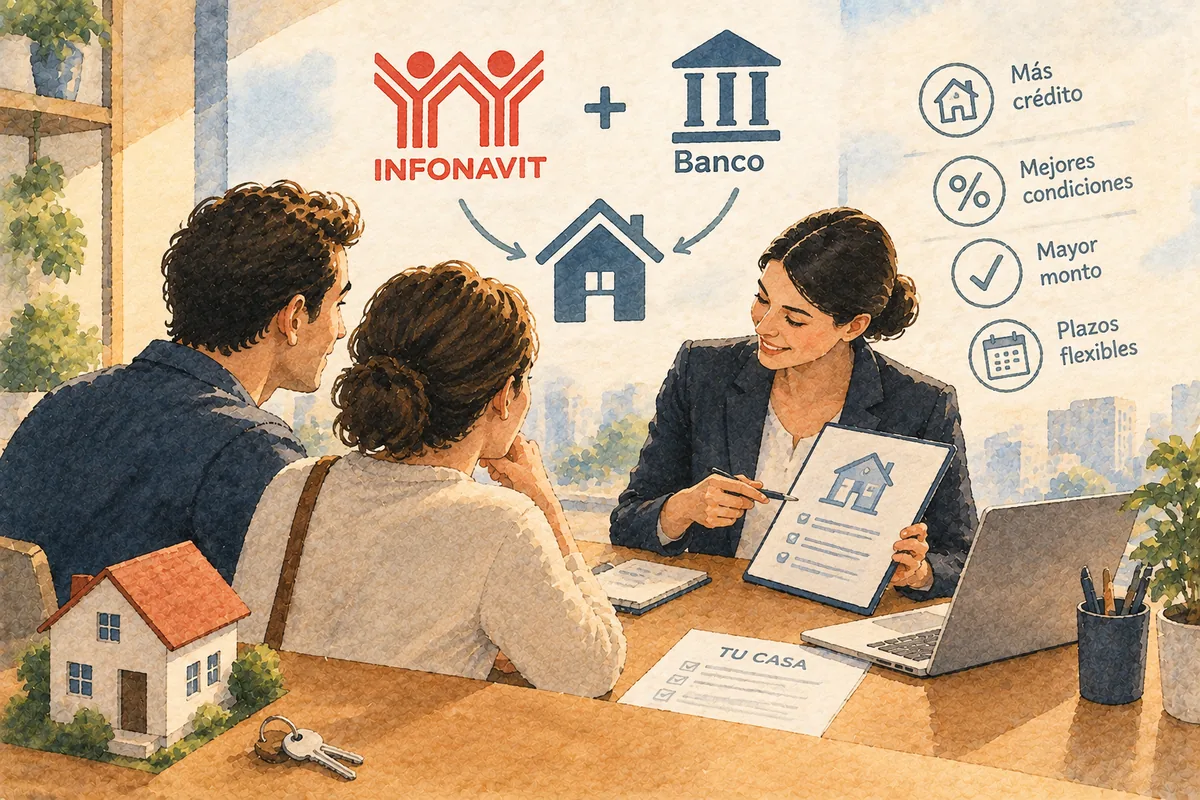
La diferencia estructural más relevante es que Infonavit funciona como un fondo de ahorro obligatorio complementado con crédito institucional a tasa preferencial, mientras que la hipoteca bancaria es un producto de mercado abierto donde la tasa y el monto dependen del perfil de riesgo evaluado por cada institución. Cuando el monto de Infonavit no alcanza para la vivienda deseada, el esquema Cofinavit permite combinar ambas fuentes sobre la misma propiedad.
Cómo consultar tu monto real
- Ingresa a Mi Cuenta Infonavit con tu CURP y Número de Seguridad Social.
- Revisa tu puntaje en la sección de precalificación.
- Completa el curso digital obligatorio "Saber Más para Decidir Mejor" si aún no lo has hecho.
- Verifica que tu CURP Biométrica esté actualizada.
- Usa el simulador de la plataforma para conocer tu capacidad de compra según tu salario y el saldo acumulado en tu Subcuenta de Vivienda.
Preguntas frecuentes
¿Cuánto me presta Infonavit si gano $15,000 al mes?
Según tablas de referencia, un trabajador con ese salario podría acceder a un crédito de entre $691,000 y $930,000 MXN aproximadamente; la cantidad final depende de su perfil, edad, antigüedad y saldo en la Subcuenta de Vivienda, y conviene confirmarla una vez hecha la precalificación oficial.
¿Realmente ahora solo necesito 100 puntos para el crédito Infonavit?
El Modelo T100 redujo el umbral de 1,080 a 100 puntos desde agosto de 2025, aunque persisten requisitos adicionales como antigüedad mínima, no tener otro crédito activo y que tus deudas no superen el 70% de tu ingreso registrado.
¿Puedo recibir el crédito Infonavit directamente en efectivo?
No existe un producto genérico de "efectivo libre", pero Mejoravit sí deposita el monto autorizado directamente en tu cuenta bancaria para que lo uses en reparación, ampliación o mejora de una vivienda que ya es tuya.
¿El Buró de Crédito puede bloquear mi crédito Infonavit?
Bajo el Modelo T100, el Buró de Crédito ya no bloquea el acceso al crédito, salvo que ya tengas una hipoteca activa sin liquidar.
¿Qué diferencia hay entre pedir crédito Infonavit o una hipoteca bancaria?
El crédito Infonavit usa tus aportaciones patronales acumuladas y ofrece tasas preferenciales de 1.9% a 10.45%, mientras que la hipoteca bancaria depende del análisis de riesgo de cada banco, sin tope fijo de monto pero con mayor peso del historial en Buró de Crédito.
Este artículo es informativo y no constituye asesoría financiera personalizada ni un canal oficial de Infonavit. FinKarma es una plataforma comparadora independiente; no otorga créditos ni tiene relación con el Instituto del Fondo Nacional de la Vivienda para los Trabajadores. Las cifras de montos y puntos varían según la fuente y el momento de consulta — verifica siempre tu caso específico en Mi Cuenta Infonavit antes de solicitar.