Préstamos en Línea Confiables: Cómo Verificarlos en México
Un préstamo en línea confiable debe identificar al acreedor, permitir verificarlo en CONDUSEF, mostrar el contrato, el CAT y el total por pagar, y no exigir anticipos. Conoce qué revisar en Kueski, Yotepresto, Klar, Stori, Dineria y otras apps antes de solicitar.
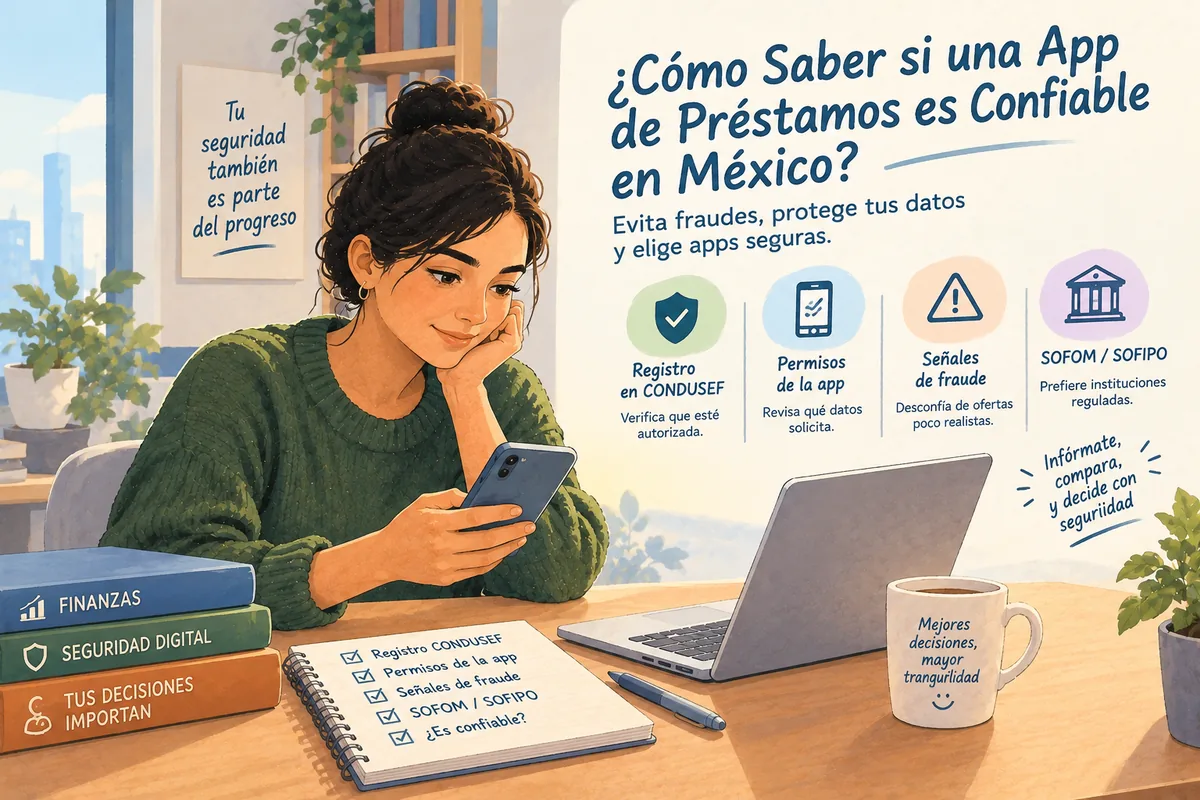
Sí puede ser confiable pedir un préstamo en línea en México, siempre que identifiques a la empresa que realmente otorga el crédito, compruebes su información en registros oficiales y leas el contrato antes de aceptar. Que una app sea conocida, aparezca en Google Play o prometa depositar rápido no demuestra por sí solo que sea segura o que sus condiciones sean convenientes.
La revisión debe cubrir cuatro aspectos diferentes: legitimidad del prestamista, seguridad de la aplicación, transparencia del contrato y capacidad para pagar la deuda. Una empresa puede existir legalmente y, aun así, ofrecer un crédito caro; también puede existir una institución auténtica cuya identidad sea utilizada por defraudadores.
💡 Lo esencial
Localiza la razón social del prestamista, búscala en los registros oficiales correspondientes, confirma que el sitio y la app realmente le pertenezcan, compara el CAT y el total por pagar, y nunca transfieras dinero para "liberar" un préstamo.
Qué significa "confiable"
Una aplicación confiable no es simplemente la que deposita rápido o solicita pocos documentos. Debe permitirte saber quién presta, cuánto pagarás y dónde podrás reclamar si surge un problema. Como mínimo, revisa que identifique la razón social del acreedor, muestre domicilio y canales de atención verificables, explique si presta directamente o solo intermedia, informe la tasa y el CAT, muestre las comisiones, especifique el total por pagar, permita leer y descargar el contrato, no exija depósitos anticipados, y ofrezca un procedimiento formal de aclaraciones.
Estas condiciones no garantizan que el producto sea adecuado. Solo permiten evaluar con mayor certeza quién opera y bajo qué reglas.
App, marca y prestamista no siempre son lo mismo
La marca que aparece en el teléfono no siempre es la empresa que entrega el dinero. Una aplicación puede pertenecer a un banco, una SOFOM, una SOFIPO, una institución de financiamiento colectivo, un intermediario o una empresa tecnológica. También puede ocurrir que la plataforma recopile tu información y la comparta con distintos prestamistas para mostrarte ofertas —en ese caso, debes saber qué entidades recibirán tus datos y cuál aparecerá como acreedora en el contrato.
Busca expresiones como "acreditante", "acreedor", "entidad otorgante", "operado por" o "responsable del tratamiento". La marca y la razón social pueden ser diferentes —no basta con buscar el nombre comercial en internet: necesitas comparar la información legal del contrato, el aviso de privacidad y los registros oficiales.
Verifica en SIPRES
El Sistema de Registro de Prestadores de Servicios Financieros (SIPRES) permite consultar información sobre instituciones financieras registradas ante CONDUSEF. Realiza la búsqueda con la razón social, no únicamente con el nombre de la aplicación, y compara sector, situación, domicilio y página web.
Encontrar a la institución es un primer filtro, no una recomendación. Para reducir el riesgo de suplantación: localiza la razón social en SIPRES, entra al sitio indicado en el registro, comprueba que ese sitio mencione la marca, descarga la aplicación desde el enlace oficial, y confirma que la cuenta bancaria receptora corresponda a la institución. Una página fraudulenta puede copiar el logotipo, los colores e incluso el contrato de una financiera real —la diferencia suele encontrarse en el dominio, teléfono, correo o cuenta bancaria utilizada.
Buró de Entidades Financieras
El Buró de Entidades Financieras de CONDUSEF sirve para consultar reclamaciones, sanciones y otros indicadores sobre instituciones financieras. Úsalo para investigar el número y tipo de reclamaciones, las principales causas de queja, y las sanciones publicadas.
No interpretes una sola cifra de forma aislada —una institución grande puede acumular más reclamaciones simplemente porque atiende a más clientes. Lo útil es observar la naturaleza de las quejas y compararla con el tamaño y producto de la entidad. Tampoco supongas que la ausencia de reclamaciones demuestra una experiencia perfecta: una marca nueva o pequeña puede tener poca información disponible.
Revisa el contrato
El contrato debe estar disponible antes de que confirmes la solicitud —no aceptes que un asesor prometa enviarlo después del depósito. Comprueba que incluya razón social del acreedor, monto e importe neto, tasa de interés y su periodicidad, CAT, comisión de apertura, total por pagar, fecha del primer vencimiento, intereses moratorios, condiciones de prórroga y medios de aclaración.
Las instituciones financieras pueden registrar contratos de adhesión en el RECA (Registro de Contratos de Adhesión de CONDUSEF), lo que permite contrastar el documento presentado por la empresa con el contrato registrado. Que un contrato esté registrado no significa que CONDUSEF recomiende el crédito —la revisión sigue siendo responsabilidad del solicitante.
Calcula el costo real
La confiabilidad también implica transparencia económica. Un préstamo puede ser auténtico y, aun así, resultar demasiado caro. Compara cuatro cifras: el monto contratado (la obligación principal), el monto neto (lo que realmente llegará a tu cuenta después de comisiones), el total por pagar (la suma de todas las parcialidades), y el CAT (incorpora tasa y costos para facilitar la comparación —en préstamos de plazo muy corto puede parecer elevado al anualizarse, pero sigue siendo útil para detectar ofertas costosas).
Costo directo = total por pagar − monto neto recibido
Ejemplo: si contratas 6,000 pesos, recibes 5,400 y terminas pagando 7,200, el costo debe evaluarse frente a los 5,400 que realmente pudiste usar, no frente al importe anunciado.
Permisos de la app
✅ Razonables, si se justifican
- Cámara para identificación o prueba de vida
- Notificaciones para recordar pagos
- Acceso limitado para cargar documentos
- Ubicación durante validación antifraude
🚩 Sensibles, exigen justificación
- Agenda completa de contactos y registro de llamadas
- Mensajes SMS y micrófono permanente
- Accesibilidad y administración del dispositivo
- Control remoto de pantalla
El acceso a contactos es especialmente delicado porque puede facilitar prácticas de cobranza abusiva —pedir una o dos referencias identificadas no es lo mismo que copiar toda la agenda. Tampoco actives funciones de accesibilidad o instales software de control remoto para que un asesor te "ayude": estos permisos pueden permitir observar la pantalla y controlar el dispositivo.
Aviso de privacidad
Antes de compartir identificación o estados de cuenta, revisa que el aviso de privacidad explique quién es responsable de los datos, qué información recopila, con quién puede compartirla, y cómo revocar ciertos consentimientos. Si la plataforma es un comparador, debe explicarte si enviará tu solicitud a diversos prestamistas —eso puede generar llamadas o evaluaciones de varias empresas. Eliminar la aplicación no borra automáticamente los datos ya proporcionados.
Señales de fraude
🚩 No continúes si detectas
- Aprobación garantizada para todos, o depósito previo para "liberar" el préstamo.
- Transferencia solicitada a una cuenta personal, o comunicación exclusiva por WhatsApp.
- Ausencia de razón social, dominio diferente del oficial, o contrato inexistente.
- CAT oculto, o tasa sin periodicidad especificada.
- Solicitud de NIP, CVV, contraseña bancaria o códigos por SMS.
- Instalación de un archivo APK enviado por chat, o activación de control remoto.
- Promesa de borrar tu historial crediticio, o pago adicional por un supuesto "error fiscal".
Una comisión legítima debe aparecer en el contrato y formar parte del costo informado —es diferente de transferir dinero a un supuesto ejecutivo antes de recibir el crédito.
SOFOM, SOFIPO y fintech: no todas operan igual
| Figura | Qué revisar |
|---|---|
| Banco | Autorización, contrato, CAT, comisiones y canales oficiales |
| SOFOM | Si es E.R. o E.N.R., razón social, SIPRES, contrato |
| SOFIPO | Autorización, situación de la entidad y producto específico |
| Financiamiento colectivo | Autorización aplicable, reglas de fondeo y papel de inversionistas |
| Intermediario | Qué prestamistas reciben tus datos y quién firma el contrato |
| Empresa comercial | Autoridad competente, contrato y condiciones del crédito |
| App no identificada | No continuar hasta conocer a la empresa y el régimen aplicable |
Una SOFOM E.N.R. no es automáticamente ilegal —indica un régimen distinto al de una entidad regulada prudencialmente como un banco, pero mantiene obligaciones legales. La palabra "fintech" tampoco es una autorización: puede describir casi cualquier servicio financiero digital. Busca siempre la figura jurídica concreta. Kubo Financiero, por ejemplo, opera como SOFIPO regulada por la CNBV y registrada ante CONDUSEF —revisar ese tipo de supervisión específica ayuda a validar cualquier entidad.
Préstamos
Compara opciones ya verificadas en un solo lugar
Instituciones reguladas, con CAT y condiciones claras antes de solicitar.
Qué revisar por marca
Las siguientes mini-secciones no emiten un veredicto permanente. Las empresas pueden modificar productos, razones sociales, aplicaciones y condiciones. Utiliza cada nombre únicamente como punto de partida para verificar la oferta vigente.
Kueski
Comprueba qué producto estás contratando, porque una misma marca puede ofrecer modalidades distintas. Identifica al acreedor, diferencia un préstamo en efectivo de una opción para pagar compras, y compara el CAT, el plazo y las consecuencias del atraso. Descarga la aplicación desde el sitio oficial y no transfieras dinero a personas que prometan aumentar el límite.
Yo te presto / Yotepresto
"Yo te presto" y "Yotepresto" suelen usarse como variantes de búsqueda del mismo nombre comercial. Confirma el dominio exacto y la razón social para evitar imitaciones. Revisa que entiendas el modelo de financiamiento colectivo, la diferencia entre aprobación y fondeo, y la forma de pago —puedes profundizar en este proceso en nuestra sección de Revista.
Crezu
Antes de capturar datos, identifica si la página actúa como prestamista o como intermediario que busca ofertas entre terceros. Lee qué entidades recibirán la solicitud y quién será el acreedor final —la aprobación mostrada por un comparador no sustituye la decisión del prestamista.
Klar
Verifica qué entidad respalda el producto concreto que aparece en la aplicación. No confundas una cuenta, una tarjeta y un préstamo —revisa la carátula específica, el CAT y el contrato de la oferta presentada en tu perfil.
Stori
Confirma si la oferta corresponde a una tarjeta, línea u otro producto, porque las reglas de uso e intereses pueden ser diferentes. Verifica la razón social en el contrato y descarga la app desde el sitio oficial.
Dineria
Revisa el monto neto frente al monto contratado, la fecha de vencimiento y los cargos por atraso. Los préstamos de corto plazo pueden parecer sencillos, pero requieren especial atención al costo total —consulta nuestra sección de Revista para un desglose completo del proceso, requisitos y estatus regulatorio de esta plataforma.
Credilikeme
Comprueba que la aplicación, el desarrollador, la razón social y el sitio oficial coincidan. Revisa si el sistema utiliza recompensas o niveles adicionales y evita decidir solo por ellas —lo fundamental sigue siendo el monto neto, el total, la tasa y el CAT.
Doopla
Identifica el modelo de financiamiento y qué función cumple la plataforma entre solicitantes e inversionistas. Comprueba la autorización aplicable y el proceso de fondeo, y pregunta si una solicitud aprobada todavía necesita completar una etapa de financiamiento.
Lendswap
Antes de proporcionar información, determina si la marca presta directamente, intermedia, compra o refinancia deudas. Confirma quién será el acreedor, qué deuda se liquidará, y si la operación realmente reduce el costo total.
Vivus
Comprueba las condiciones exactas para clientes nuevos y recurrentes —las promociones iniciales pueden no repetirse en préstamos posteriores. Revisa el costo ordinario, las prórrogas y el total que deberías cubrir si no calificas para una promoción.
Prestadero
Verifica la figura bajo la cual opera y entiende el modelo de financiamiento colectivo —la aprobación crediticia y el fondeo pueden ser etapas separadas. Compara el tiempo estimado, la comisión y el calendario antes de comprometer el dinero.
Tala
Revisa qué información utiliza para evaluar, qué permisos solicita y qué condiciones presenta en la oferta personalizada. Muchas personas buscan este tipo de préstamos para emergencias, pero no los aceptes únicamente porque el proceso sea rápido —compara el total, el plazo y los costos por atraso.
Moneyman
Comprueba la razón social de la operación y las condiciones vigentes para tu solicitud. Distingue entre una promoción inicial y el costo normal de préstamos posteriores —revisa especialmente extensiones, renovaciones y mora.
Solcredito
Determina si funciona como prestamista o como intermediario. Si comparte tu información para buscar ofertas, revisa qué empresas podrán contactarte —no confundas una coincidencia preliminar con aprobación definitiva.
Finteres
Confirma primero qué servicio ofrece actualmente bajo ese nombre y qué empresa lo opera. No supongas que una marca mencionada en un anuncio conserva el mismo producto o régimen de años anteriores —exige razón social, contrato, CAT y canales verificables antes de entregar documentos.
Las reseñas no bastan
Las opiniones pueden aportar contexto, pero no sustituyen la documentación. Lee reseñas buscando patrones relacionados con cargos no explicados, depósitos incompletos, dificultad para cancelar, o problemas de cobranza. No confíes ciegamente en una calificación alta —algunas opiniones pueden ser incentivadas o corresponder a una versión anterior del producto. Tampoco interpretes una queja aislada como prueba definitiva de fraude: contrasta la experiencia con el contrato y los registros oficiales.
Si ya compartiste datos
Si instalaste una app sospechosa: guarda capturas y documentos, revoca los permisos, solicita la cancelación del registro, desinstala la aplicación, cambia contraseñas comprometidas, cierra sesiones abiertas, activa alertas bancarias y revisa transferencias recientes. Si compartiste una contraseña bancaria, cámbiala desde un dispositivo seguro y llama al banco de inmediato.
Si recibiste dinero que no reconoces
No gastes un depósito que no reconoces ni lo devuelvas inmediatamente a la cuenta indicada por un desconocido. Primero verifica quién realizó la transferencia, si existe un contrato, y si la cuenta receptora coincide con los canales oficiales del supuesto prestamista. Contacta al banco y a la institución utilizando números obtenidos de fuentes oficiales, y conserva toda la evidencia.
Cobranza abusiva
Un atraso no autoriza amenazas, insultos, documentos judiciales falsos ni divulgación pública de la deuda. Si una entidad financiera utiliza un despacho de cobranza, el REDECO de CONDUSEF permite consultar información y presentar quejas relacionadas con malas prácticas. Guarda capturas, audios, correos, fechas y cuentas de depósito. Si existen amenazas o extorsión, además de los canales financieros puede ser necesario acudir a la policía cibernética o a la fiscalía correspondiente.
Checklist definitivo
✅ Confirma antes de avanzar
- Sabes qué empresa presta, y si la app presta directamente o solo intermedia.
- Consultaste fuentes oficiales y el sitio, teléfono y domicilio concuerdan.
- Puedes leer el contrato antes de firmar, y conoces el monto neto y el total.
- El CAT está publicado y la tasa indica su periodicidad.
- Entiendes el costo del atraso, y los permisos de la app son proporcionales.
- Sabes cómo usarán tus datos, y no te piden pagar para "liberar" el crédito.
- Puedes pagar sin necesitar otra deuda.
Si no puedes confirmar la identidad del prestamista, no avances.
Preguntas frecuentes
¿Kueski es confiable?
No decidas solo por la popularidad de la marca. Verifica el producto concreto, la razón social, el contrato, el CAT y el sitio oficial.
¿Yotepresto es confiable?
Comprueba su identidad y autorización vigentes y entiende su modelo de financiamiento colectivo. Evalúa tu oferta individual, no únicamente la reputación general.
¿Crezu es confiable?
Primero confirma si actúa como intermediario. Revisa a qué prestamistas enviará tus datos y quién firmará el contrato final.
¿Klar es confiable?
Identifica el producto y la entidad que lo ofrece. No mezcles las condiciones de una cuenta con las de una tarjeta o préstamo.
¿Dineria es confiable?
Evalúa la entidad del contrato, el monto neto, el CAT, la fecha de pago y la mora. Evita intermediarios que pidan anticipos.
¿Credilikeme es confiable?
Verifica sitio, desarrollador, razón social y contrato. No bases la decisión únicamente en niveles o recompensas.
¿Tala es confiable?
Comprueba la entidad, los permisos de la app y el costo de la oferta individual. La velocidad no sustituye la revisión del contrato.
¿Estar en Google Play garantiza seguridad?
No. La tienda funciona como canal de distribución, no como certificación financiera.
¿Aparecer en SIPRES garantiza que conviene?
No. Ayuda a confirmar la existencia y los datos de una institución, pero no demuestra que el préstamo sea barato o adecuado.
¿Debo pagar para liberar el préstamo?
No transfieras dinero a un supuesto asesor. Los anticipos a cuentas personales son una señal frecuente de fraude.
¿Una app puede consultar Buró e historial crediticio?
Sí, cuando cuenta con la autorización correspondiente, como parte de una evaluación responsable.
¿Qué es más importante: tasa o CAT?
Debes revisar ambos, junto con el total por pagar. El CAT permite comparar costos amplios y la tasa explica el interés aplicado.
¿Cuál app cobra menos?
No existe una respuesta permanente: las tasas dependen del perfil y las promociones cambian. Compara ofertas con el mismo monto y un plazo semejante.
¿Qué hago si me amenazan?
Conserva evidencia, informa a tus contactos, presenta las quejas correspondientes y denuncia amenazas o extorsión ante las autoridades competentes.
Pedir un préstamo en línea puede ser confiable cuando sabes exactamente quién presta, entiendes el contrato y puedes cubrir los pagos. La verificación debe realizarse antes de compartir documentos, no después de recibir el dinero. Este artículo es informativo y no constituye asesoría financiera personalizada ni una recomendación sobre ninguna institución mencionada.