Cómo Checar tu Buró de Crédito Gratis Paso a Paso
¿Cómo consultar gratis mi Buró de Crédito en México y corregir errores?
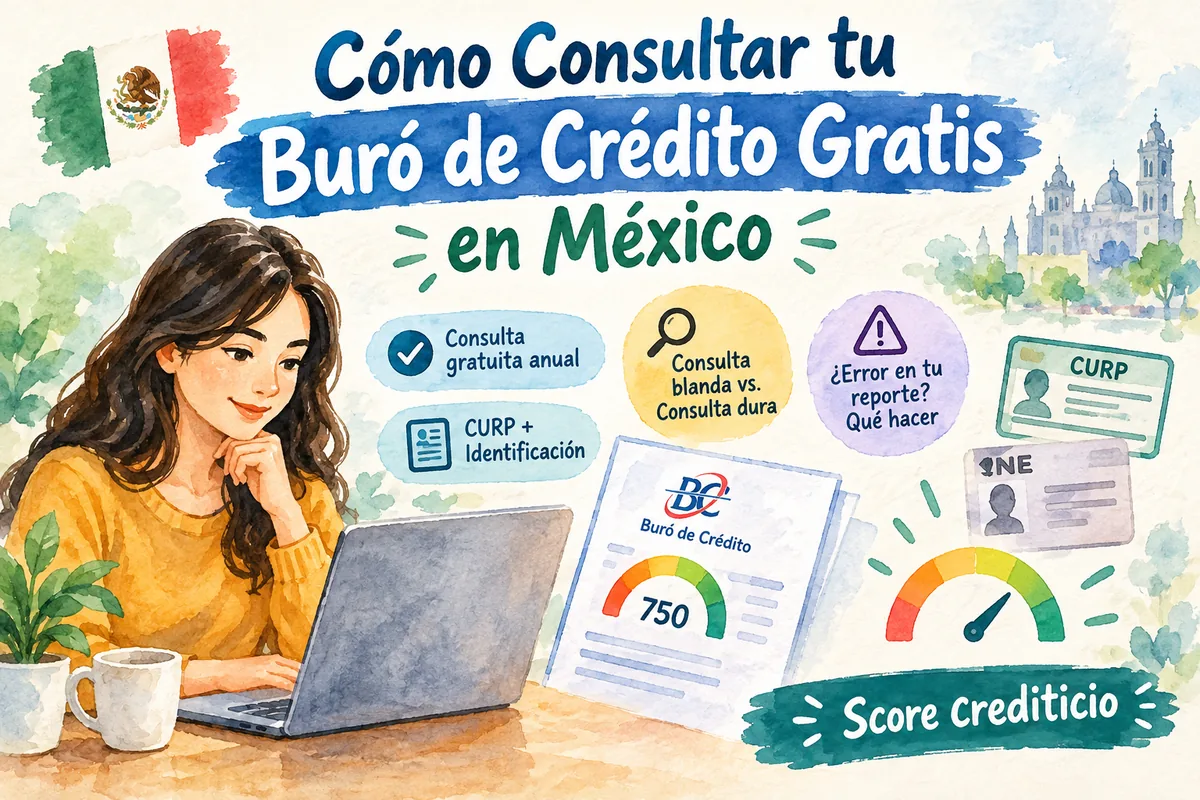
Si buscas cómo checar tu Buró de Crédito gratis, puedes hacerlo en México solicitando el Reporte de Crédito Especial directamente en los sitios oficiales de Buró de Crédito o Círculo de Crédito. Tienes derecho a recibirlo sin costo una vez cada 12 meses por cada Sociedad de Información Crediticia, siempre que elijas un medio de entrega gratuito y cumplas las condiciones correspondientes.
Esta guía está pensada para personas en México que quieren revisar su historial crediticio antes de pedir un préstamo, una tarjeta o cualquier financiamiento, y también para quienes solo buscan confirmar que su información sea correcta. La consulta debe hacerse en canales oficiales, y revisar tu propio reporte no reduce tu puntuación.
Además de explicarte cómo consultar gratis tu reporte, aquí verás la diferencia entre reporte y score, cómo funciona la validación de identidad, cómo leer los datos principales, qué hacer si encuentras errores o deudas, cómo evitar fraudes y qué acciones pueden ayudarte a mejorar tu historial.
💡 Lo esencial
Buró de Crédito no es una lista negra y no decide si te conceden un préstamo. Registra cómo has manejado los financiamientos reportados; cada banco, tienda o financiera utiliza esa información junto con sus propias políticas para aprobar o rechazar una solicitud.
Qué es el Buró
En México, "Buró de Crédito" suele utilizarse como expresión genérica para hablar del historial crediticio. Sin embargo, es también una marca bajo la cual opera una Sociedad de Información Crediticia que recopila y administra información sobre personas y empresas.
Las Sociedades de Información Crediticia reciben datos de bancos, tiendas departamentales, financieras, empresas de telecomunicaciones y otros otorgantes, y con esa información elaboran reportes que muestran cómo se han manejado los créditos.
El reporte puede incluir:
- Tarjetas bancarias y departamentales
- Préstamos personales
- Créditos de nómina
- Financiamientos automotrices
- Hipotecas
- Microcréditos
- Cuentas cerradas y saldos pendientes
- Pagos puntuales y atrasos
- Consultas realizadas por instituciones
Aparecer en Buró no significa que tengas un problema. Si has tenido un producto reportado, lo normal es que exista un expediente a tu nombre. La diferencia está en si el comportamiento registrado muestra pagos puntuales, atrasos o cuentas sin liquidar.
Reporte y score: no son lo mismo
Reporte de Crédito Especial
Es el documento detallado que muestra las cuentas registradas, los saldos, el comportamiento de pago, las consultas y los datos generales relacionados con el titular. Este es el documento al que corresponde el derecho de consulta gratuita una vez cada 12 meses, bajo las condiciones legales de entrega.
Score crediticio
Es una puntuación calculada mediante un modelo estadístico: el BC Score se expresa como un puntaje de 456 a 760 puntos y funciona como una calificación del comportamiento crediticio.
El score puede venderse como producto adicional. Que el Reporte de Crédito Especial sea gratuito no significa necesariamente que la puntuación también lo sea. No necesitas pagar por el score para detectar una cuenta desconocida o un saldo incorrecto: para esa revisión, el Reporte de Crédito Especial es suficiente.
Buró de Crédito y Círculo de Crédito
México cuenta con más de una Sociedad de Información Crediticia. Para consumidores, los dos nombres más conocidos son Buró de Crédito y Círculo de Crédito. Cumplen funciones similares, pero son empresas diferentes, cada una con su propio reporte, mecanismos de consulta y productos de puntuación.
| Aspecto | Buró de Crédito | Círculo de Crédito |
|---|---|---|
| Documento principal | Reporte de Crédito Especial | Mi Reporte de Crédito Especial |
| Consulta gratuita | Una vez cada 12 meses | Una vez cada 12 meses |
| Score | Producto adicional | Producto adicional |
| Corrección de errores | Reclamación formal | Reclamación formal |
| Decisión sobre créditos | No aprueba ni rechaza | No aprueba ni rechaza |
Debido a que son sociedades distintas y pueden manejar productos o fechas de actualización diferentes, conviene revisar ambas, especialmente antes de solicitar una hipoteca, crédito automotriz o préstamo importante. La legislación también contempla mecanismos de intercambio y reportes consolidados, por lo que no debe suponerse que una deuda registrada en una sociedad será completamente invisible para una institución que consulta otra.
Cada cuánto es gratis
Puedes solicitar gratuitamente tu Reporte de Crédito Especial una vez cada 12 meses. La gratuidad suele aplicar cuando lo recibes por correo electrónico o mediante otro canal sin costo previsto por la sociedad.
Si realizas otra consulta antes de que termine ese periodo, puede aplicarse una tarifa. También puede existir un costo por medios de entrega adicionales, como mensajería.
Antes de confirmar la solicitud:
- Revisa si estás solicitando únicamente el reporte
- Desmarca productos adicionales que no necesitas, incluida la opción de "Mi Score" si aparece, para evitar cargos
- Comprueba el precio mostrado
- Elige correo electrónico como medio de entrega
- Guarda la fecha de consulta
- Programa un recordatorio para el siguiente periodo gratuito
⚠️ Advertencia
No confundas la consulta anual gratuita con una suscripción de monitoreo. Los servicios de alertas, score o seguimiento frecuente pueden tener un costo separado, y el reporte gratis no incluye el score salvo que aceptes pagarlo.
Qué necesitas
La sociedad debe comprobar que eres el titular antes de entregar información financiera sensible. Ten a la mano:
- Nombre completo y fecha de nacimiento
- CURP y, si lo solicitan, RFC
- Domicilio actual (y anteriores, si corresponde)
- Correo electrónico personal y teléfono
- Identificación oficial vigente
- Información sobre créditos actuales (tarjeta, hipoteca o crédito automotriz) para validar tu identidad
El proceso en línea puede preguntarte si tienes una tarjeta vigente, los últimos dígitos, el límite aproximado, o qué institución otorgó determinada cuenta. Estas preguntas no buscan que pagues nada: se utilizan para impedir que otra persona descargue tu reporte con datos básicos obtenidos de forma ilícita.
🚩 Nunca proporciones
NIP · CVV · contraseña de banca electrónica · token · código recibido por SMS · contraseña completa de una tarjeta · acceso remoto a tu teléfono. Buró de Crédito o Círculo pueden validar productos existentes, pero no necesitan tus claves bancarias para emitir el reporte.
Cómo consultar tu Buró gratis
El procedimiento exacto puede cambiar cuando se actualiza el sitio, pero normalmente sigue estos pasos:
- Entra al sitio oficial. Escribe directamente la dirección en el navegador. No ingreses mediante anuncios, WhatsApp o enlaces de supuestos asesores. Comprueba que el dominio sea correcto, que la conexión use HTTPS y que el trámite se llame "Reporte de Crédito Especial".
- Selecciona el reporte. Busca la opción para obtener tu Reporte de Crédito Especial y lee con cuidado si aparecen productos complementarios (Mi Score, alertas, bloqueo, monitoreo) — ninguno es necesario para ejercer la consulta anual gratuita.
- Captura tus datos. Completa el formulario con información idéntica a la de tus documentos. Un error en el nombre, domicilio o fecha puede impedir la validación. Usa un correo personal al que tengas acceso.
- Contesta la validación. Proporciona la información solicitada sobre tus créditos. Si no tienes determinado producto, indícalo correctamente; no intentes adivinar varias veces.
- Confirma la entrega. Elige el medio gratuito cuando esté disponible. Antes de finalizar, verifica que el total mostrado sea cero si solo solicitas el reporte gratuito dentro del periodo permitido.
- Guarda el documento. Descárgalo en un dispositivo seguro. No lo envíes completo por mensajería a supuestos asesores.
Puedes iniciar el trámite directamente en el sitio oficial de Buró de Crédito.
Cómo consultar Círculo gratis
Círculo de Crédito también ofrece el Reporte de Crédito Especial y reconoce la consulta gratuita correspondiente al periodo legal. El procedimiento general es similar: entra al sitio oficial, busca la sección de "Mi Reporte de Crédito Especial", crea una cuenta o inicia sesión, proporciona tus datos personales, completa la validación de identidad, selecciona el medio de entrega, confirma que la operación no tenga costo y descarga el reporte.
Círculo puede utilizar mecanismos digitales de identificación, preguntas sobre créditos o comprobaciones biométricas. Sigue únicamente las instrucciones de su portal oficial. Al igual que en Buró, conviene rechazar o desmarcar el score si solo quieres el reporte gratuito.
Antes de solicitar un crédito
Revisa tu historial, luego compara opciones
Más de 555 productos de 65 instituciones. Rankings independientes por CAT real.
Cómo leer el reporte
Datos personales
Comprueba nombre, fecha de nacimiento, CURP, RFC, domicilios y empleos reportados. Un domicilio antiguo puede ser normal; una dirección en la que nunca viviste requiere investigación, ya que puede indicar que información de otra persona se mezcló con la tuya.
Cuentas abiertas
Revisa para cada crédito: nombre del otorgante, tipo de cuenta, fecha de apertura, límite, saldo, moneda, estado y fecha de actualización. Algunas empresas aparecen con su razón social y no con la marca que reconoces — investiga el nombre antes de concluir que la cuenta es fraudulenta.
Historial de pagos
El reporte muestra cómo fue reportado el comportamiento durante distintos periodos. Confirma que los meses pagados puntualmente no aparezcan como atrasados. Pon especial atención a pagos cerca de la fecha límite, convenios, reestructuras, cuentas liquidadas y deudas vendidas o cedidas.
Cuentas cerradas
Una cuenta cerrada puede continuar apareciendo como parte del historial, sin que eso signifique que sigue activa. Verifica que el saldo sea cero cuando corresponda, que la fecha de cierre sea correcta y que no aparezcan nuevos cargos. Cerrar una tarjeta no elimina automáticamente el registro de su existencia y comportamiento.
Consultas
Revisa qué empresas consultaron tu información y cuándo lo hicieron. Si aparece una empresa que no reconoces, contacta directamente al otorgante utilizando datos obtenidos de una fuente oficial.
Consulta propia vs. consulta para otorgar crédito
Ocurre una consulta propia o informativa cuando revisas tu propio reporte o score; esto sirve para conocer tu información y no equivale a pedir un nuevo préstamo. Consultar tu propio reporte no reduce por sí mismo la puntuación ni demuestra que estés buscando financiamiento.
Una consulta para otorgar crédito se produce cuando autorizas a un banco, tienda o financiera a revisar tu expediente como parte de una solicitud. Varias solicitudes en poco tiempo pueden interpretarse como búsqueda intensa de crédito, aunque una sola consulta no destruye el score por sí sola.
Para reducir consultas innecesarias:
- Compara requisitos antes de solicitar
- No llenes formularios de muchas apps a la vez
- Confirma si una plataforma es intermediaria y a cuántas empresas enviará tus datos
- Solicita solo productos compatibles con tu perfil
- Evita aceptar autorizaciones que no comprendas
Antes de llenar un comparador, revisa el aviso de privacidad: la plataforma podría enviar tu información a varias entidades, generando comunicaciones o procesos que no esperabas.
Qué hacer si hay un error
Si detectas una cuenta desconocida, un atraso inexistente, un saldo incorrecto o datos personales equivocados, puedes presentar una reclamación. No borres el archivo original: guárdalo junto con los documentos que respalden tu versión.
✅ Pasos para reclamar
- Identifica el dato: otorgante, número de cuenta, saldo reportado, fecha, periodo incorrecto y corrección solicitada
- Reúne documentos: identificación, reporte reciente, estados de cuenta, comprobantes, contrato, carta finiquito
- Presenta la reclamación por el canal oficial de la sociedad que emitió el reporte
- Guarda el folio y revisa los plazos informados
- Revisa la respuesta y, si se modifica la información, solicita un reporte actualizado
No presentes una reclamación general como "mi reporte está mal" — señala exactamente qué registro debe investigarse. Tampoco pagues a un intermediario para presentar la aclaración.
Si la deuda sí es tuya
Una reclamación no sirve para eliminar información correcta. Si el atraso es real, contacta al acreedor para conocer el saldo actualizado y las opciones de pago, reestructura, convenio, descuento o liquidación. No aceptes un convenio solo por teléfono: solicita un documento que indique monto, fecha, cuenta receptora y efecto sobre el saldo.
Después de pagar: guarda el comprobante, solicita carta finiquito, espera el ciclo de actualización y reclama si el saldo no se corrige.
Si no reconoces una cuenta
Puede deberse a una razón social diferente de la marca, un crédito antiguo olvidado, un error de identidad o, en el peor caso, robo de identidad. Primero investiga la razón social. Si definitivamente no reconoces el producto: contacta al otorgante, solicita información sobre la contratación, bloquea accesos comprometidos, revisa otras cuentas, presenta la reclamación, conserva evidencia y considera una denuncia si existe suplantación.
Fraudes comunes
🚩 Desconfía de quien promete
Consultar tu Buró sin validar identidad · borrar atrasos en horas · eliminar deudas correctas · aumentar el score a cambio de dinero · obtener créditos garantizados · modificar el reporte manualmente · recuperar tu contraseña bancaria · tramitar el reporte mediante control remoto · sacarte de una supuesta "lista negra".
No existe un gestor con facultad para editar libremente la base de una Sociedad de Información Crediticia. Utiliza únicamente los canales oficiales. Si alguien pide un depósito para liberar tu reporte o eliminar una cuenta, detén el proceso.
Cómo mejorar el historial
No necesitas salir de Buró. Necesitas construir un expediente que demuestre cumplimiento.
- Paga antes de la fecha límite
- Evita saturar tus líneas — una referencia habitual es no superar el 30% de tu línea de crédito total
- Mantén control de los saldos y revisa tus estados de cuenta
- Solicita crédito con moderación
- Conserva comprobantes y corrige errores
- Evita pagar solo el mínimo de forma habitual
- No uses una app para pagar otra
- Mantén actualizados tus datos
- Cierra correctamente cuentas que ya no necesitas y confirma que la liquidación haya sido reportada
La mejora no suele ser inmediata: los modelos consideran el historial y la información disponible en cada momento. Una cuenta pequeña manejada correctamente puede resultar más útil que solicitar varios créditos para intentar "subir el score" rápidamente.
Cuándo consultar ambos
Conviene revisar Buró y Círculo antes de pedir una hipoteca o un crédito automotriz, si rechazaron inesperadamente una solicitud, después de liquidar una deuda importante, si recibes cobranza desconocida, si perdiste documentos, si sospechas robo de identidad, antes de solicitar varias opciones, o si llevas mucho tiempo sin revisar tu historial.
Para una revisión rutinaria, programa recordatorios anuales. Si detectas riesgo de fraude, no necesitas esperar al siguiente periodo gratuito para actuar: valora el costo de una consulta adicional frente al posible daño.
Checklist anual
| Revisión | Qué comprobar |
|---|---|
| Identidad | Nombre, CURP y RFC |
| Domicilios | Solo direcciones reconocidas |
| Cuentas abiertas | Otorgante, saldo y límite |
| Cuentas cerradas | Saldo y fecha correctos |
| Pagos | Puntualidad registrada |
| Consultas | Instituciones reconocidas |
| Créditos liquidados | Actualización correspondiente |
| Cuentas desconocidas | Investigación inmediata |
| Círculo | Revisión complementaria |
| Seguridad | Archivo guardado de forma segura |
| Próxima consulta | Recordatorio de 12 meses |
Preguntas frecuentes
¿Cómo checar mi Buró gratis?
Solicita el Reporte de Crédito Especial en el sitio oficial de Buró de Crédito. La consulta es gratuita una vez cada 12 meses bajo las condiciones de entrega aplicables.
¿Necesito pagar para conocer mi historial?
No, si tienes disponible la consulta anual gratuita y seleccionas el medio sin costo. Los servicios adicionales pueden cobrarse.
¿El score es gratis?
No necesariamente. El derecho gratuito corresponde al Reporte de Crédito Especial; el score es un puntaje que puede venderse por separado.
¿Puedo consultarlo con CURP?
La CURP puede formar parte de los datos de identificación, pero el proceso puede pedir además información personal y de créditos para comprobar que eres el titular.
¿Consultar mi reporte baja la puntuación?
No. Revisar tu propio reporte es una consulta informativa. Las solicitudes realizadas ante prestamistas son una situación diferente.
¿Por qué aparezco en Buró si pago bien?
Porque Buró registra tanto comportamientos positivos como atrasos. Tener un expediente no es negativo por sí mismo.
¿Buró decide si me prestan?
No. La institución otorgante decide utilizando el reporte, sus políticas y otros datos financieros.
¿Debo revisar Círculo también?
Es recomendable, especialmente antes de un crédito importante o si encuentras diferencias. Es una sociedad distinta con su propio reporte.
¿Cómo corrijo un error?
Presenta una reclamación ante la sociedad que emitió el reporte, identificando el registro y adjuntando documentos de respaldo.
¿Puedo borrar una deuda correcta?
No mediante una reclamación. Puedes pagar, negociar o esperar el tratamiento legal aplicable, pero no eliminar inmediatamente información verdadera.
¿Qué hago si ya pagué?
Solicita carta finiquito, guarda el comprobante y revisa la siguiente actualización. Presenta una reclamación si el saldo sigue siendo incorrecto.
¿Qué hago si no reconozco una consulta?
Contacta a la institución utilizando canales oficiales. Si tampoco reconoces una cuenta, actúa como posible robo de identidad.
¿Cuánto tarda en actualizarse un pago?
Depende del ciclo de reporte del otorgante. Revisa la fecha de actualización antes de reclamar y contacta al acreedor si el cambio no se refleja.
¿Buró y Círculo muestran lo mismo?
Pueden existir diferencias de producto, fecha o presentación. También existen mecanismos de intercambio y reportes consolidados.
¿Puedo obtener un préstamo con atrasos?
Depende del prestamista, tus ingresos, tu calificación y la gravedad de los atrasos. El reporte no aprueba ni rechaza por sí mismo.
Consultar tu Buró de Crédito gratis es una medida básica de salud financiera. Hazlo directamente en el portal oficial, revisa cada cuenta y guarda el documento en un lugar seguro.
Complementa la revisión con Círculo de Crédito, especialmente antes de pedir un financiamiento importante. Si detectas un error, utiliza la reclamación formal; si la información es correcta, toma esta revisión como una guía básica dentro de tu plan para recuperar confianza financiera con pagos puntuales, deuda controlada y solicitudes moderadas.