Préstamos del Gobierno en México: Opciones y Requisitos
Conoce los préstamos del Gobierno disponibles en México, como ISSSTE y FONACOT, sus requisitos y cómo verificar programas y convocatorias vigentes.
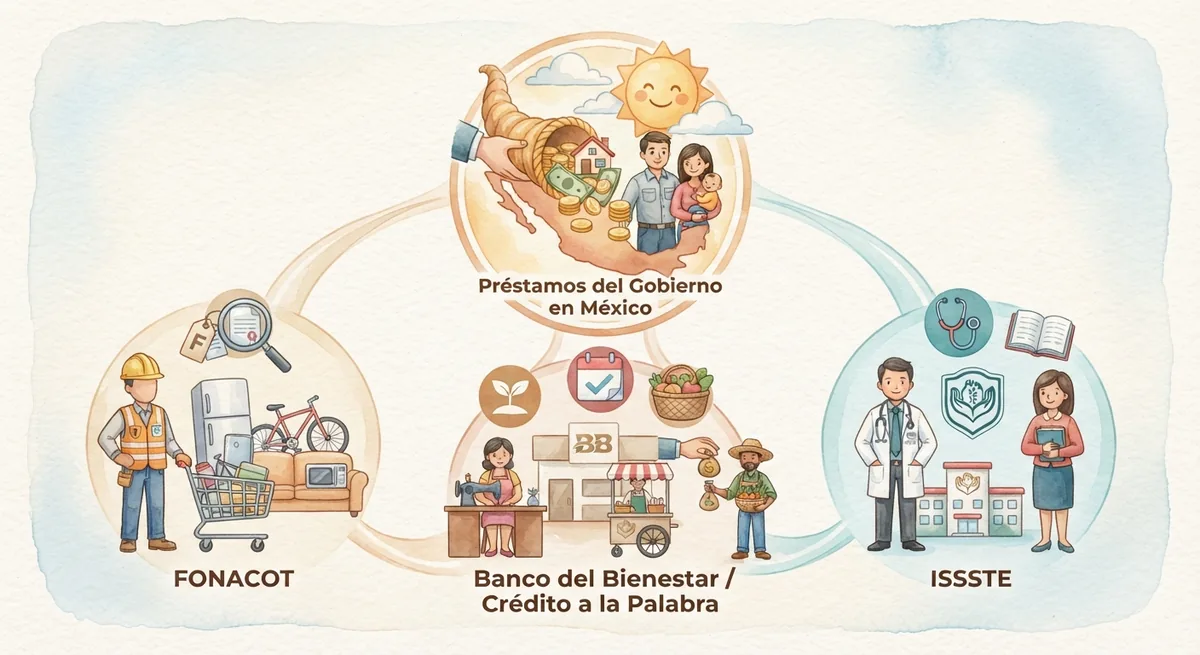
Buscar "préstamos del Gobierno" puede llevarte a productos muy diferentes. Algunos son créditos institucionales para trabajadores, como los préstamos personales del ISSSTE; otros son financiamientos laborales, como el Crédito FONACOT; y ciertos programas públicos para pequeños negocios solo operan durante convocatorias específicas.
No existe un préstamo federal universal disponible para cualquier persona por el simple hecho de tener CURP. Cada opción tiene una población objetivo, requisitos, proceso de evaluación y fuente de pago diferentes. Tampoco todos los productos relacionados con una dependencia pública son subsidios: normalmente tendrás que devolver el dinero, pagar intereses y cumplir un calendario.
Antes de iniciar un trámite, confirma que el programa continúe vigente, que acepten nuevas solicitudes y que realmente pertenezcas a la población beneficiaria. Los programas públicos pueden cambiar de nombre, reglas, presupuesto o disponibilidad entre ejercicios fiscales.
💡 Lo esencial
Si trabajas para el Estado, revisa los préstamos personales del ISSSTE; si trabajas en una empresa afiliada, consulta el Crédito FONACOT; si tienes un micronegocio, busca convocatorias vigentes en portales oficiales. Banco del Bienestar no debe interpretarse automáticamente como un banco que entrega préstamos personales abiertos a todo el público.
Qué es un préstamo gubernamental
La expresión "préstamo del Gobierno" se utiliza de manera amplia para describir financiamientos vinculados con una institución pública. Sin embargo, puede referirse a tres categorías distintas: créditos otorgados por una institución pública a su población derechohabiente, financiamientos laborales creados mediante legislación específica, y programas temporales de apoyo para sectores, actividades o emergencias determinadas.
Esta diferencia importa porque no todos se solicitan igual. Un préstamo del ISSSTE puede depender de tu condición laboral y de los mecanismos de asignación del instituto. Un crédito FONACOT requiere trabajar en un centro afiliado y superar una evaluación. Un programa para micronegocios puede exigir inscripción en un padrón o estar disponible únicamente durante una convocatoria.
También pueden existir programas estatales o municipales. Estos no forman parte necesariamente de una política federal y pueden operar mediante institutos locales de emprendimiento, fondos de desarrollo económico o fideicomisos.
En todos los casos debes comprobar qué institución entrega el dinero, quién puede solicitarlo, si el programa sigue vigente, qué tasa y comisiones cobra, cómo se realizan los pagos, qué sucede en caso de atraso, qué autoridad atiende aclaraciones, qué documentos exige, y si existe presupuesto o cupo limitado.
La participación gubernamental no elimina el riesgo de endeudamiento. Un crédito público puede ofrecer condiciones competitivas, pero sigue siendo una obligación que reduce tus ingresos disponibles.
Principales alternativas de préstamos del gobierno
Las opciones relevantes para trabajadores y pequeños negocios no tienen el mismo propósito.
| Opción | A quién se dirige | Uso general | Forma habitual de pago | Disponibilidad |
|---|---|---|---|---|
| Préstamo personal ISSSTE | Trabajadores y pensionados elegibles del sector público | Necesidades personales | Descuento de nómina o pensión | Sujeto a reglas y mecanismos del ISSSTE |
| Crédito FONACOT | Trabajadores de centros laborales afiliados | Bienes, servicios o liquidez | Descuento vía nómina | Permanente, sujeto a elegibilidad |
| Crédito a la Palabra | Poblaciones o negocios definidos por cada programa | Actividad productiva o apoyo económico | Según reglas de la convocatoria | No debe asumirse como convocatoria permanente |
| Programas del Banco del Bienestar | Beneficiarios definidos por políticas públicas concretas | Depende del programa | Depende de las reglas | Variable; el banco puede operar como dispersor |
| Programas estatales | Emprendedores, trabajadores o negocios de una entidad | Actividad productiva | Según el organismo local | Convocatoria y presupuesto local |
| Banca de desarrollo | Empresas y actividades económicas elegibles | Financiamiento productivo | Crédito directo o mediante intermediarios | Depende del programa y perfil |
La mejor ruta no depende solo de la tasa. Primero debes identificar cuál corresponde a tu situación laboral y al destino del dinero.
Préstamos del ISSSTE
Los préstamos personales del ISSSTE están dirigidos a determinados trabajadores en activo y pensionados que cumplen las condiciones del instituto. Son diferentes del crédito hipotecario FOVISSSTE: el primero se utiliza para necesidades personales, mientras que el segundo está destinado a vivienda.
Dependiendo de las reglas vigentes, el ISSSTE puede manejar distintas categorías de préstamos personales. Las modalidades pueden diferenciarse por antigüedad, capacidad de pago, historial y características del beneficiario.
El trámite no debe confundirse con una aplicación privada de préstamos. La solicitud y la asignación se realizan mediante los mecanismos oficiales que el instituto publique para el ejercicio correspondiente.
Entre los elementos que suelen revisarse se encuentran la condición de trabajador o pensionado, la antigüedad o tiempo de cotización, la capacidad de descuento, préstamos anteriores, el saldo pendiente si existe, los datos personales, la dependencia empleadora, la pensión registrada, la documentación del solicitante, y las reglas específicas de la modalidad.
Cumplir estos requisitos no siempre significa que recibirás el dinero inmediatamente. Puede existir un proceso de registro, validación, asignación o disponibilidad presupuestaria.
Cómo funcionan
Después de que la persona presenta su solicitud y el instituto confirma la elegibilidad, se determina el monto conforme a la modalidad, los ingresos y la capacidad para cubrir descuentos.
El pago normalmente se relaciona con la nómina o pensión. Esto facilita el cobro para la institución, pero también reduce el dinero que recibirás durante los meses siguientes.
Antes de aceptar, pregunta cuánto recibirás neto, qué tasa se aplicará, cuántos descuentos se realizarán, cuánto se descontará en cada periodo, en qué fecha comenzarán, qué sucede si cambias de dependencia, cómo se paga si dejas el servicio público, qué seguro o cargo adicional existe, si puedes liquidar anticipadamente, y cómo obtendrás una carta de no adeudo.
No utilices únicamente el monto aprobado para decidir. Calcula cuánto dinero quedará libre en cada quincena después del descuento.
Quién debería considerarlo
Puede ser una opción para una persona elegible que necesita cubrir un gasto definido y puede soportar la reducción de su nómina o pensión — por ejemplo, gastos médicos, reparaciones indispensables, educación, sustitución de una deuda más cara, una compra necesaria, una emergencia familiar o un proyecto personal presupuestado.
No resulta adecuado cuando la persona ya depende de otros créditos para cubrir gastos básicos. Un nuevo descuento podría dejar una cantidad insuficiente para alimentación, vivienda y servicios.
Para conocer las modalidades, requisitos y proceso con más detalle, consulta la guía dedicada a los préstamos personales del ISSSTE.
Crédito FONACOT
El Instituto del Fondo Nacional para el Consumo de los Trabajadores ofrece financiamiento a personas empleadas en centros de trabajo afiliados. Aunque se trata de una institución pública, el solicitante debe superar una evaluación y cumplir condiciones laborales y documentales.
El Crédito FONACOT no es un apoyo gratuito. El trabajador recibe dinero o financiamiento y lo paga mediante descuentos relacionados con su nómina.
El objetivo general consiste en facilitar el acceso de trabajadores formales al crédito para adquirir bienes, contratar servicios o atender necesidades personales sin depender exclusivamente de tarjetas o préstamos comerciales; además, los créditos FONACOT están dirigidos a trabajadores formales y suelen destacar por sus tasas de interés bajas frente a otras opciones de consumo. Por eso, este tipo de financiamiento puede resultar atractivo para quienes buscan tasas más bajas y plazos flexibles.
Requisitos generales
Los requisitos pueden actualizarse, pero normalmente necesitas comprobar empleo formal, relación con un centro laboral afiliado, antigüedad laboral requerida, ingresos, identidad, domicilio, cuenta bancaria a nombre del solicitante, recibos de nómina, capacidad de descuento y datos de contacto.
La empresa donde trabajas debe estar afiliada cuando así lo exija el producto. Puedes verificar la situación antes de reunir todos los documentos.
El instituto evaluará la solicitud y puede autorizar un monto distinto del que deseas. La capacidad de descuento es un factor central porque los pagos se retienen de la nómina.
Qué debes comparar
Aunque FONACOT tenga una finalidad social, no debes firmar sin revisar el costo. Confirma la tasa anual, el CAT, la comisión de apertura, el seguro cuando corresponda, el importe neto depositado, el número de pagos, el porcentaje o cantidad descontada, el total por pagar, las consecuencias del atraso, el procedimiento si pierdes el empleo, y las condiciones para liquidar antes.
Pregunta también qué ocurrirá si cambias de patrón. El descuento automático puede interrumpirse, pero la deuda no desaparece: tendrás que seguir pagando mediante los canales habilitados.
Cuándo puede convenir
FONACOT puede ser competitivo frente a tarjetas revolventes o préstamos digitales caros, especialmente cuando la oferta permite un plazo ordenado y descuentos previsibles. Sin embargo, la comparación debe hacerse con datos de tu oferta, no con una afirmación general.
Puede ser útil cuando tu centro laboral está afiliado, tienes antigüedad suficiente, necesitas un monto definido, conoces el destino del dinero, la mensualidad cabe en tu presupuesto, la tasa mejora otra deuda, y conservarás un margen después del descuento.
Consulta la guía específica de Crédito FONACOT: requisitos y cómo solicitarlo para revisar documentos, citas, proceso y modalidades con mayor profundidad.
ISSSTE frente a FONACOT
Ambas alternativas se relacionan con el trabajo formal, pero atienden poblaciones diferentes.
| Aspecto | Préstamo ISSSTE | Crédito FONACOT |
|---|---|---|
| Población principal | Trabajadores del Estado y pensionados elegibles | Empleados de centros de trabajo afiliados |
| Institución | ISSSTE | Instituto FONACOT |
| Relación necesaria | Derechohabiencia o pensión aplicable | Empleo formal y centro afiliado |
| Forma de pago | Nómina o pensión | Nómina |
| Asignación | Puede depender de mecanismos institucionales | Evaluación individual |
| Uso | Necesidades personales | Consumo, servicios o liquidez |
| Hipoteca | No; FOVISSSTE es otro producto | No |
| Aprobación automática | No | No |
Una persona no elige libremente entre los dos si solo pertenece a uno de sus sistemas. La relación laboral determina cuál puede solicitar.
Si trabajas en una dependencia pública y cotizas al ISSSTE, revisa las opciones del instituto. Si trabajas en el sector privado, pregunta si tu centro laboral está afiliado a FONACOT — y compara esa oferta frente a un crédito de nómina bancario o fintech antes de decidir.
En situaciones particulares, una persona podría tener antecedentes o relaciones con más de un sistema, pero la elegibilidad actual deberá verificarse individualmente.
Crédito a la Palabra
"Crédito a la Palabra" no identifica necesariamente un único producto permanente. El nombre se ha utilizado para programas públicos dirigidos a micronegocios, personas trabajadoras independientes u otros grupos definidos por convocatorias concretas.
La expresión "a la palabra" suele aludir a esquemas con requisitos simplificados o sin una garantía tradicional. No significa que el dinero no deba devolverse ni que cualquier persona pueda solicitarlo. Según el programa o ejercicio, algunas versiones operaron sin garantías y luego fueron descontinuadas por cambios en políticas gubernamentales, por lo que conviene revisar el motivo de su cierre antes de asumir que siguen vigentes.
Antes de publicar o solicitar información sobre un programa con este nombre, confirma la institución responsable, el ejercicio fiscal, la convocatoria vigente, la población beneficiaria, los estados o municipios participantes, la fecha de registro, el monto disponible, las condiciones de pago, los criterios de selección, el medio oficial de contacto, y el presupuesto autorizado.
No utilices páginas antiguas como prueba de que una convocatoria continúa abierta. Los resultados de buscadores pueden mostrar comunicados o trámites de años anteriores.
Cómo detectar información desactualizada
Revisa la fecha de publicación y busca una convocatoria del año actual. Si solo encuentras referencias de ejercicios pasados, no asumas que el programa sigue disponible.
Una página histórica puede explicar cómo operó el apoyo, pero no constituye una invitación vigente para entregar documentos.
Evita supuestos gestores que afirman tener acceso preferente. Los programas públicos legítimos deben indicar sus canales, requisitos y calendario en portales institucionales.
Para quién puede ser útil
Cuando existe una convocatoria activa, el programa puede dirigirse a micronegocios, trabajadores independientes, personas incorporadas a un padrón, negocios afectados por una emergencia, emprendedores de una región, mujeres empresarias, actividades económicas prioritarias, o beneficiarios de programas específicos.
No todos los solicitantes serán elegibles. La selección puede depender del padrón, presupuesto y reglas de operación.
Banco del Bienestar
Banco del Bienestar es una institución de banca de desarrollo con un papel relevante en la dispersión de recursos de programas sociales y en la prestación de determinados servicios financieros.
Sin embargo, tener una sucursal cercana, una tarjeta del banco o recibir un programa social no significa automáticamente que puedas solicitar un préstamo personal abierto al público.
Cuando una página anuncie "préstamos del Banco del Bienestar", verifica cuidadosamente el nombre exacto del programa, la dependencia responsable, la población objetivo, las reglas de operación, la convocatoria, el sitio oficial, el contrato si existe crédito, el canal de registro, y si el banco presta o solo dispersa recursos.
En algunos programas, el banco puede actuar como medio de pago sin ser la entidad que diseñó, evaluó o autorizó el apoyo. Confundir dispersión con otorgamiento facilita fraudes.
Fraudes frecuentes
🚩 Desconfía de anuncios que prometan
- Crédito automático por tener una tarjeta, o aprobación por pertenecer a un programa social.
- Dinero sin requisitos mediante WhatsApp, o registro a cambio de una comisión.
- Activación con depósito, o gestoría para adelantar el apoyo.
- Préstamo garantizado mediante un enlace no oficial, o liberación con pago de impuestos.
- Aumento del apoyo a cambio de una transferencia.
No compartas el NIP de tu tarjeta, códigos de SMS, contraseñas ni datos de acceso. Ningún trámite legítimo necesita que transfieras dinero a la cuenta personal de un servidor público o gestor. Ante cualquier duda, confirma la información directamente con la institución financiera o la dependencia responsable antes de compartir datos o hacer pagos.
Para un repaso completo de cómo identificar estas señales en cualquier tipo de préstamo en línea, no solo los gubernamentales, consulta cómo identificar fraude en un préstamo en línea.
Programas estatales
Los gobiernos estatales y municipales pueden ofrecer créditos, fondos o esquemas de garantía para pequeñas empresas, comerciantes y trabajadores independientes.
Estas iniciativas suelen operar mediante secretarías de Desarrollo Económico, institutos del emprendedor, fondos estatales, fideicomisos, programas para mujeres, apoyos al campo, financiamiento artesanal, fondos de emergencia, o convenios con intermediarios financieros.
Las condiciones varían considerablemente. Algunos productos son créditos directos; otros subsidian una parte de la tasa o respaldan préstamos concedidos por una entidad financiera.
Busca siempre la convocatoria vigente del gobierno correspondiente. Confirma que el dominio sea oficial y que el trámite aparezca en el portal institucional.
No confundas una nota de prensa con una convocatoria abierta. Una autoridad puede anunciar un programa antes de publicar las reglas y el formulario.
Banca de desarrollo
México cuenta con instituciones de banca de desarrollo orientadas a sectores y actividades productivas. Sus programas no funcionan necesariamente como préstamos personales para cubrir consumo.
Dependiendo del caso, pueden apoyar a micro, pequeñas y medianas empresas, comercio exterior, sector agropecuario, infraestructura, vivienda, ahorro popular, proyectos sustentables, o cadenas productivas.
Con frecuencia, el financiamiento se canaliza mediante bancos, SOFOM, uniones de crédito u otros intermediarios. La institución de desarrollo respalda o estructura el programa, mientras que el intermediario analiza al solicitante y firma el crédito.
Antes de iniciar, pregunta si el crédito es directo o mediante intermediario, qué actividad financia, si exige formalidad fiscal, si requiere garantía, cuál es el monto mínimo, qué documentos del negocio solicita, cuál es la tasa, quién cobra, y dónde se presenta una reclamación.
Una persona que busca dinero para gastos domésticos probablemente no encontrará en la banca de desarrollo un sustituto directo de un préstamo personal.
Préstamos
Compara opciones ya verificadas en un solo lugar
Instituciones reguladas, con CAT y condiciones claras antes de solicitar.
Cómo elegir una opción
Empieza por tu situación, no por el nombre del programa.
Si trabajas para el Estado
Consulta primero los préstamos personales del ISSSTE. Confirma tu elegibilidad y revisa cuánto reducirá el descuento tu nómina o pensión.
Si la finalidad es comprar vivienda, no utilices un préstamo personal como sustituto de una hipoteca sin comparar. Revisa FOVISSSTE y otras opciones hipotecarias.
Si trabajas en una empresa
Comprueba si el centro laboral está afiliado a FONACOT. Compara la oferta con un préstamo bancario, especialmente si recibes nómina en una institución que ya conoce tus ingresos.
Si eres independiente
Busca convocatorias para micronegocios en tu estado o municipio y, si trabajas por cuenta propia, prioriza soluciones de financiamiento locales antes de acudir a opciones privadas. Si no hay programas vigentes, compara entidades financieras reguladas sin asumir que una página con apariencia oficial es gubernamental. Estos apoyos pueden ser clave para la supervivencia de actividades económicas pequeñas cuando no hay liquidez suficiente.
Si tienes un negocio formal
Revisa programas estatales, banca de desarrollo e intermediarios participantes. Un producto empresarial puede ser más adecuado que un préstamo personal si el dinero se utilizará para inventario, equipo o capital de trabajo.
Si recibes un apoyo social
No interpretes el depósito como acceso automático al crédito. Pregunta directamente a la dependencia si existe un financiamiento asociado y verifica sus reglas.
Cómo comparar costos
Un crédito público no debe seleccionarse únicamente por su nombre institucional. Registra estos datos antes de decidir:
| Elemento | Qué debes conocer |
|---|---|
| Monto solicitado | Cantidad que necesitas |
| Monto aprobado | Obligación autorizada |
| Monto neto | Dinero que recibirás |
| Tasa | Porcentaje y periodicidad |
| CAT | Indicador de costo total |
| Comisión | Apertura y otros cargos |
| Seguro | Cobertura y precio |
| Pago | Cantidad por periodo |
| Plazo | Número de meses o quincenas |
| Total | Suma de todos los pagos |
| Mora | Costo del atraso |
| Cobranza | Procedimiento aplicable |
| Pago anticipado | Reglas para liquidar antes |
Costo directo = total por pagar − monto neto recibido
Esta cifra no sustituye el CAT, pero muestra cuántos pesos adicionales entregarás si pagas conforme al calendario.
No elijas únicamente la mensualidad menor, porque podría corresponder a un plazo mucho más largo.
Capacidad de pago
Los descuentos de nómina pueden hacer que el préstamo parezca sencillo porque el pago ocurre automáticamente. Sin embargo, la deuda reduce el ingreso disponible.
Antes de aceptar, calcula tu ingreso neto y resta vivienda, alimentos, transporte, servicios, medicamentos, otras deudas y una reserva para imprevistos — y solo entonces resta el nuevo descuento para ver cuánto queda realmente disponible.
No bases la decisión en horas extra, bonos o comisiones que todavía no has recibido.
Si el descuento deja tu presupuesto sin margen, solicita menos dinero, elige un plazo diferente o no contrates. Para calcular con más precisión cuánto de tu nómina puedes comprometer, consulta la Regla del 30%.
Consolidar deudas
ISSSTE o FONACOT pueden parecer opciones para sustituir una deuda más cara. La operación solo conviene si reduce el costo y no vuelves a utilizar las líneas liquidadas.
Compara el saldo actual, la tasa actual, los pagos pendientes, el total restante, el nuevo monto, la nueva tasa, la comisión, el nuevo total, la duración, y el efecto sobre el flujo mensual.
Una mensualidad menor no garantiza ahorro si el plazo crece demasiado.
Si consolidar libera tarjetas, considera reducir sus límites o cerrar aquellas que no necesitas. De lo contrario, podrías terminar con el nuevo préstamo y nuevas deudas.
Documentos habituales
Cada institución establece su expediente, pero es común que soliciten identificación oficial, CURP, RFC, comprobante de domicilio, recibos de nómina, estado de cuenta, CLABE, constancia laboral, número de afiliación, datos de la dependencia o empresa, solicitud firmada, y autorizaciones para validar información.
Usa documentos vigentes y confirma que el nombre coincida en todos.
No envíes identificaciones a cuentas personales ni por chats no verificados. Utiliza los portales, sucursales y canales oficiales.
Cómo hacer el trámite seguro
Entra al sitio oficial
Escribe directamente el dominio de la institución. No accedas desde anuncios o enlaces enviados por desconocidos — por ejemplo, gob.mx/issste para el ISSSTE o el portal oficial de FONACOT.
Confirma la convocatoria
En programas temporales, revisa año, fechas, población y entidad responsable.
Lee los requisitos
No pagues a alguien para modificar tu antigüedad, registro laboral o pertenencia a un padrón.
Reúne documentos
Corrige diferencias antes de presentar la solicitud.
Utiliza el simulador
Si existe una herramienta oficial, úsala para obtener una referencia. El resultado no necesariamente equivale a aprobación.
Revisa la oferta
Compara monto, tasa, CAT, plazo y total.
Firma después de leer
Conserva contrato, carátula, calendario y folio.
Confirma el depósito
Verifica que el monto coincida con los documentos.
Revisa los descuentos
Comprueba que comiencen en la fecha correcta y por la cantidad pactada.
Señales de fraude
La popularidad de las búsquedas sobre préstamos del Gobierno facilita la suplantación.
🚩 Desconfía cuando
- Prometen aprobación universal, o piden dinero por registrarte.
- Solicitan un depósito para liberar recursos.
- Utilizan correos gratuitos, o solo atienden por WhatsApp.
- Copian logotipos oficiales, o el dominio no termina como un sitio gubernamental o institucional verificable.
- Piden NIP, contraseña o códigos de SMS.
- Ofrecen aumentar un apoyo social, o piden instalar una app desde un archivo.
- Afirman que el préstamo está preaprobado por tu CURP, o no publican reglas.
- Presionan para transferir inmediatamente, o utilizan cuentas a nombre de personas.
- Operan a través de llamadas, mensajes o páginas falsas que imitan canales oficiales.
No entregues dinero para obtener un préstamo. Las comisiones legítimas deben aparecer en documentos oficiales y cobrarse mediante canales verificables.
Si el programa no está vigente
Encontrar una página antigua no crea un derecho actual. Si la convocatoria está cerrada, no entregues documentos, no pagues para entrar en una lista, suscríbete a canales oficiales, revisa programas estatales, pregunta en la dependencia, compara otras opciones reguladas, conserva un fondo de emergencia cuando sea posible, y evita préstamos informales caros.
No utilices formularios archivados ni envíes información a correos encontrados en comunicados antiguos.
Errores frecuentes
- Pensar que cualquier persona puede pedir un préstamo del Gobierno.
- Confundir crédito con subsidio.
- Suponer que Banco del Bienestar presta a todos.
- Utilizar una convocatoria vencida.
- Confundir ISSSTE con FONACOT.
- Solicitar FOVISSSTE para gastos personales.
- No revisar el descuento de nómina.
- Elegir el monto máximo.
- Ignorar el CAT.
- No comparar el total por pagar.
- Entregar dinero a un gestor.
- Compartir códigos y contraseñas.
- Consolidar sin cerrar las deudas anteriores.
- No verificar si el centro laboral está afiliado.
- Depender de ingresos inciertos.
Checklist antes de solicitar
✅ Confirma antes de avanzar
- Identifiqué la institución y confirmé que el programa está vigente.
- Pertenezco a la población objetivo y utilicé un canal oficial.
- Conozco los requisitos y no pagué a un gestor.
- Conozco el monto neto, revisé la tasa y revisé el CAT.
- Identifiqué las comisiones y calculé el total por pagar.
- Conozco el descuento y entiendo el efecto de perder el empleo.
- Puedo pagar con mi ingreso normal.
- Leí el contrato, guardé el folio y sé dónde presentar una aclaración.
- Comparé al menos otra alternativa.
Preguntas frecuentes
¿Existen préstamos del Gobierno para cualquier persona?
No existe un crédito federal universal disponible automáticamente por tener CURP. Cada institución o programa define quién puede participar.
¿El ISSSTE presta dinero?
El ISSSTE ofrece préstamos personales a determinados trabajadores y pensionados que cumplen sus reglas. La disponibilidad y asignación dependen de sus mecanismos vigentes.
¿FONACOT es un préstamo gubernamental?
FONACOT es una institución pública que ofrece crédito a trabajadores de centros laborales afiliados, sujeto a requisitos y evaluación.
¿Puedo solicitar ISSSTE y FONACOT?
Depende de tu situación laboral y afiliación. No todas las personas son elegibles para ambos sistemas.
¿Qué es Crédito a la Palabra?
Es un nombre utilizado para programas dirigidos a grupos como micronegocios o trabajadores independientes. Debes confirmar si existe una convocatoria vigente, qué dependencia la opera y si este tipo de apoyo cambia según el tipo de programa y las reglas de la convocatoria.
¿Banco del Bienestar da préstamos?
No debes asumir que ofrece préstamos personales generales. Puede participar en la dispersión de recursos de programas públicos; cada financiamiento requiere reglas y convocatoria propias.
¿Recibir una pensión o beca garantiza un crédito?
No. Ser beneficiario de un programa social no significa que tengas un préstamo preaprobado.
¿Debo pagar para registrarme?
Desconfía de depósitos solicitados para acceder a una convocatoria o liberar un crédito. Verifica siempre mediante la institución responsable.
¿Qué préstamo conviene más?
Depende de tu afiliación, ingreso, costo y finalidad. Compara el CAT, el monto neto, el total y el efecto del descuento.
¿Los préstamos gubernamentales revisan Buró?
Depende del programa y de la institución. Revisa las autorizaciones incluidas en la solicitud; no asumas aprobación automática.
¿Puedo obtenerlo si tengo mal historial?
Depende de las reglas del producto. La afiliación laboral no garantiza aprobación ni elimina la evaluación.
¿Dónde reviso convocatorias?
Utiliza portales oficiales de la dependencia, instituto, gobierno estatal o municipio. Confirma la fecha y evita intermediarios.
¿Qué pasa si dejo de trabajar?
La deuda continúa. Pregunta antes de firmar cómo deberás pagar si se interrumpe el descuento de nómina. También conviene revisar si el contrato contempla un periodo de gracia o algún esquema temporal antes de que cambie la forma de pago.
¿Puedo pagar anticipadamente?
Depende del contrato. Solicita el saldo exacto y el procedimiento para que el pago se aplique correctamente.
¿Cuál es la diferencia entre préstamo ISSSTE y FOVISSSTE?
El préstamo personal ISSSTE sirve para necesidades de consumo; FOVISSSTE ofrece crédito relacionado con vivienda.
¿Los programas estatales son iguales en todo México?
No. Cada entidad determina sus convocatorias, presupuesto, sectores beneficiarios, los fines del apoyo y a qué familias, actividades o sectores busca beneficiar con sus condiciones.
Los préstamos vinculados con instituciones públicas pueden ofrecer alternativas útiles, pero no conforman un solo programa nacional. ISSSTE atiende a trabajadores del Estado y pensionados elegibles; FONACOT financia a empleados de centros afiliados; los programas para negocios dependen de convocatorias y presupuestos específicos. Identifica primero la opción correspondiente a tu situación, comprueba que esté vigente y compara el costo antes de decidir. Este artículo es informativo y no constituye asesoría financiera personalizada ni un canal oficial de ninguna institución mencionada. FinKarma es una plataforma comparadora independiente.