Me Urge un Préstamo y Estoy en Buró: Opciones Reales
¿Necesitas un préstamo hoy y estás en Buró? Conoce opciones reales con aval, empeño o scoring alternativo y aprende a evitar apps y fraudes.
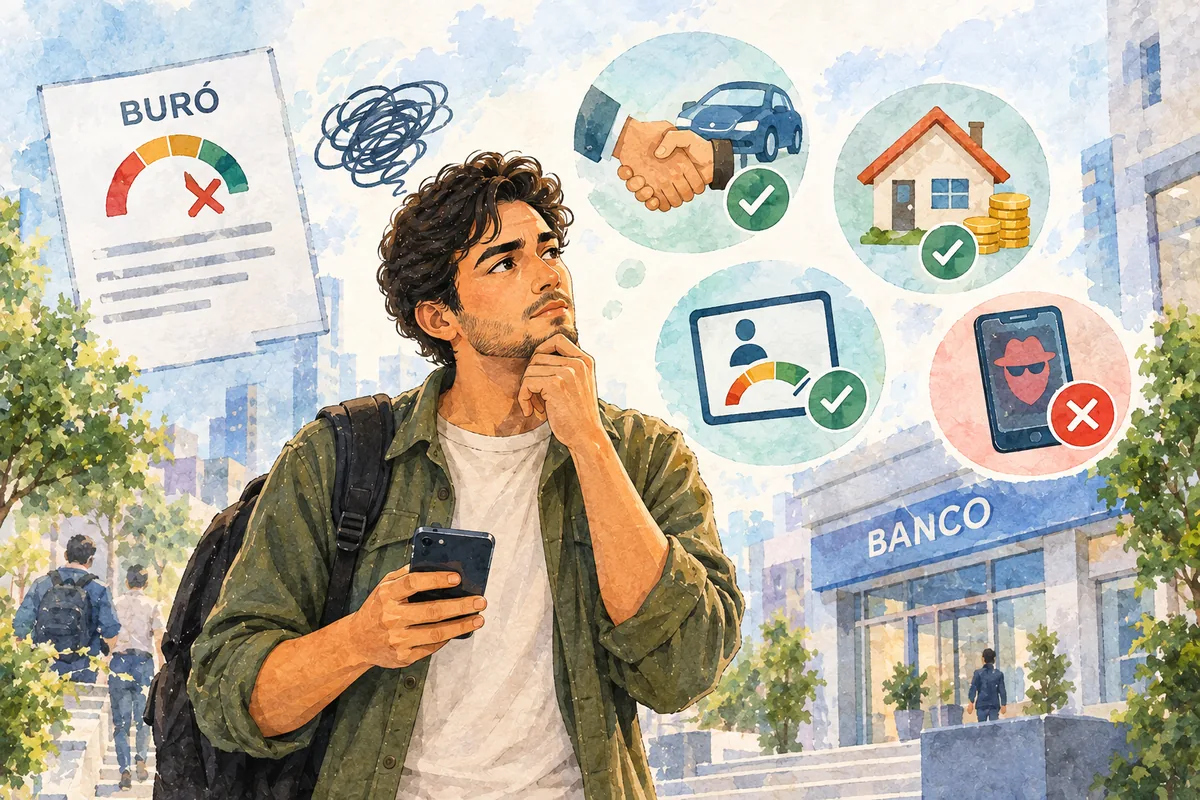
Si necesitas un préstamo para hoy y tienes atrasos en Buró de Crédito, todavía puedes encontrar alternativas, pero ninguna institución seria puede garantizarte aprobación inmediata. Las opciones más realistas son negociar primero la urgencia, buscar un crédito con aval o garantía, acudir a un préstamo prendario, revisar ofertas de nómina o considerar prestamistas que complementan el historial con scoring alternativo.
Estar en Buró no es malo por sí mismo: las personas que han tenido un crédito reportado normalmente cuentan con un expediente. Lo que puede dificultar la aprobación son los atrasos recientes, cuentas vencidas, deuda elevada, líneas saturadas o numerosas solicitudes en poco tiempo; Buró de Crédito proporciona información, pero no decide si una institución debe prestarte.
💡 Lo esencial
Una urgencia económica te hace más vulnerable a créditos muy caros y fraudes. Antes de aceptar, verifica al prestamista, calcula cuánto recibirás realmente y cuánto devolverás, y nunca deposites dinero para "liberar" un préstamo.
Primero define la urgencia
"Necesito dinero hoy" puede significar situaciones muy diferentes. Tal vez debes cubrir medicamentos, alimentos o vivienda, pero también podría tratarse de una fecha de pago que todavía puedes negociar.
Antes de presentar solicitudes, anota:
- Cuánto dinero necesitas exactamente
- Para qué lo utilizarás
- Qué parte debe pagarse hoy
- Qué parte puede esperar
- Cuándo recibirás tu próximo ingreso
- Cuánto puedes pagar sin solicitar otro préstamo
- Qué recursos o bienes tienes disponibles
- Qué deudas ya están vencidas
Esta revisión es importante porque el crédito no siempre resuelve la urgencia. Si necesitas 3,000 pesos para evitar una penalización de 300, pero el nuevo préstamo costará 1,500, negociar unos días podría resultar menos caro.
Contacta primero al acreedor, arrendador, hospital, escuela o proveedor. Pregunta si acepta:
- Cambio de fecha
- Pago parcial
- Convenio escrito
- Eliminación de recargos
- Plan de pagos
- Prórroga sin intereses
- Reestructura
- Suspensión temporal de una mensualidad
No prometas una fecha que tampoco podrás cumplir. El objetivo es conocer el faltante real antes de endeudarte.
Qué significa estar en Buró de Crédito
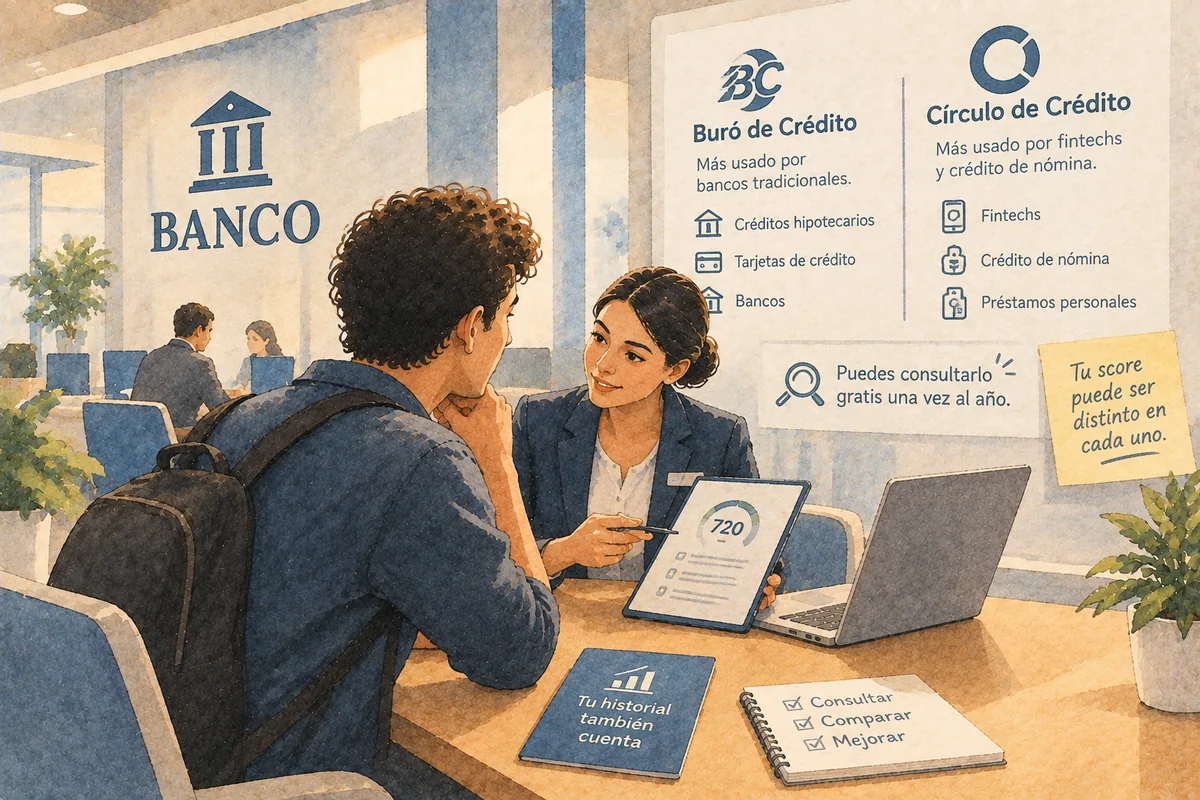
Buró de Crédito es una Sociedad de Información Crediticia que recibe información de bancos, tiendas, financieras y otros otorgantes. El reporte puede incluir cuentas pagadas correctamente, saldos, límites, atrasos, fechas de apertura y consultas realizadas por instituciones; su función es recopilar y proporcionar información sobre tu comportamiento de pago a las instituciones que evalúan una solicitud.
No existe una "lista negra" en la que solamente aparecen personas morosas. Tener historial puede ser positivo cuando demuestra pagos puntuales.
La dificultad surge cuando el reporte muestra:
- Pagos atrasados recientes
- Créditos vencidos
- Deuda cercana al límite
- Varias cuentas abiertas en poco tiempo
- Múltiples solicitudes recientes
- Convenios o quitas
- Información que no coincide con la solicitud
- Créditos que no reconoces
La institución utiliza esa información junto con ingresos, estabilidad, deudas y políticas internas. Por eso una financiera puede rechazar una solicitud que otra sí aprobaría, o autorizar un monto menor con una tasa diferente.
💡 Importante
Buró de Crédito no autoriza, rechaza ni bloquea préstamos. La decisión corresponde al otorgante que consulta tu información con la autorización aplicable, y revisarla también ayuda a cuidar la calidad de tu historial y abrir más oportunidades de financiamiento.
Revisa tu reporte primero
Aunque tengas prisa, conviene revisar tu Reporte de Crédito Especial antes de enviar solicitudes. Podrías descubrir que el problema no es tan grave como suponías o que existe información incorrecta.
Comprueba:
- Que todas las cuentas sean tuyas
- Que los pagos recientes estén actualizados
- Que una deuda liquidada muestre el estado correcto
- Que los límites y saldos sean congruentes
- Que no aparezcan domicilios desconocidos
- Que reconozcas las consultas
- Que no existan señales de robo de identidad
Puedes obtener gratuitamente el Reporte de Crédito Especial una vez cada 12 meses bajo las condiciones establecidas por Buró de Crédito, y también apoyarte en alguna herramienta oficial o segura para dar seguimiento a tu información.
Si encuentras un error, presenta una reclamación por el canal oficial. No pagues a gestores que prometen borrar información correcta: existen procedimientos formales para corregir datos inexactos, pero ningún intermediario puede eliminar inmediatamente atrasos verdaderos. Una lectura cuidadosa del reporte y de cualquier respuesta a reclamaciones ayuda a evitar decisiones mal informadas.
Corregir el reporte puede tardar más que tu urgencia actual, pero sigue siendo necesario para evitar futuros rechazos.
Opciones reales de préstamos personales disponibles
No existe una alternativa perfecta para todas las personas. La opción más adecuada dependerá de tu ingreso, el monto requerido, los bienes disponibles y la gravedad de los atrasos.
Muchos de estos créditos pueden obtenerse en cualquier ciudad de México cuando el trámite se hace en línea o con instituciones de cobertura nacional.
Estas son algunas opciones disponibles y qué respalda cada solicitud:
| Opción | Qué respalda la solicitud | Ventaja posible | Riesgo principal |
|---|---|---|---|
| Negociación directa | Acuerdo con el acreedor | Evita una deuda nueva | El proveedor puede rechazarla |
| Préstamo con aval | Capacidad del solicitante y del aval | Puede mejorar la evaluación | El aval responde si no pagas |
| Préstamo prendario | Un bien entregado en garantía | El historial puede tener menor peso | Puedes perder el bien |
| Crédito con garantía | Ahorro, depósito u otro activo | Reduce el riesgo del prestamista | El activo queda comprometido |
| Crédito de nómina | Ingreso laboral recurrente | Pago programado | Reduce el salario disponible |
| Scoring alternativo | Ingresos, depósitos y flujo de efectivo | Evalúa más que el historial | Puede tener costo alto |
| Reestructura | Deuda y capacidad actual | Puede reducir el pago | Puede alargar el plazo |
| Apoyo familiar formal | Acuerdo personal | Puede evitar intereses elevados | Riesgo de conflicto |
La disponibilidad no implica conveniencia. Debes comparar el costo total y las consecuencias de no pagar.
Préstamos Personales
Compara préstamos y encuentra la mejor tasa
Más de 555 productos de 65 instituciones. Rankings independientes por TAE real.
Préstamo con aval
Un aval es una persona que asume responsabilidad si el acreditado incumple, según el contrato. Su participación puede reducir el riesgo para el prestamista, pero no garantiza la aprobación.
La institución puede revisar también al aval:
- Identidad
- Ingresos
- Historial crediticio
- Deudas
- Domicilio
- Capacidad para pagar
- Relación con el solicitante
El aval no es una referencia personal. Una referencia únicamente confirma que te conoce; un aval puede quedar obligado a responder por la deuda.
Antes de pedirle a alguien que firme, ambos deben conocer:
- Monto
- Tasa
- CAT
- Comisión
- Plazo
- Pagos
- Total por pagar
- Consecuencias del atraso
- Alcance de la obligación
- Procedimiento de cobranza
- Condiciones para liberar al aval
⚠️ Advertencia
No ocultes que tienes problemas en el historial. Si el aval desconoce tu situación, la deuda puede producir un conflicto familiar además del problema financiero. Tampoco aceptes ser aval de otra persona a cambio de que ella lo sea del nuevo préstamo: ambos quedarían expuestos a deudas que quizá ninguno puede cubrir.
Préstamo prendario
Un préstamo prendario entrega dinero a cambio de dejar un objeto como garantía. Las casas de empeño pueden aceptar joyería, relojes, herramientas, electrónicos, vehículos u otros bienes, según sus políticas.
La evaluación se concentra principalmente en el valor del objeto, por lo que el historial crediticio puede tener menos importancia que en un préstamo personal. La cantidad ofrecida suele representar solo una parte del valor estimado.
El proceso normalmente incluye:
- Presentar el artículo
- Acreditar identidad y, cuando corresponda, propiedad
- Recibir una valuación
- Conocer el préstamo ofrecido
- Revisar intereses y comisiones
- Firmar la boleta o contrato
- Recibir los recursos
- Pagar o refrendar conforme a las condiciones
- Recuperar el bien al liquidar
La ventaja es la rapidez. El riesgo central es perder el objeto si no pagas o no realizas el refrendo dentro del plazo.
Antes de empeñar, compara:
- Valor comercial del artículo
- Cantidad neta ofrecida
- Tasa
- CAT cuando se publique
- Costo del refrendo
- Almacenaje
- Seguro
- Plazo
- Fecha límite
- Condiciones de comercialización
- Total necesario para recuperar el bien
No empeñes herramientas indispensables para trabajar, documentos, objetos de gran valor emocional o artículos cuya reposición costaría mucho más que el préstamo.
Si el bien vale significativamente más que la cantidad necesaria y puedes venderlo sin afectar tu trabajo, una venta directa podría ser menos costosa que acumular intereses y refrendos.
Crédito con garantía
Algunas instituciones ofrecen créditos respaldados por un depósito, inversión, vehículo u otro activo. La garantía reduce la posible pérdida del prestamista y puede permitir una evaluación diferente del historial.
Sin embargo, comprometer un bien por una deuda urgente requiere especial cuidado. Si no pagas, puedes perder un activo cuyo valor supera ampliamente la cantidad recibida.
No utilices como garantía:
- Una vivienda sin entender el riesgo legal
- El único vehículo utilizado para trabajar
- Ahorro indispensable para emergencias
- Bienes que no te pertenecen
- Documentos entregados mediante formatos vacíos
- Propiedades con copropietarios que no conocen la operación
🚩 Desconfía
Desconfía de particulares que pidan firmar pagarés incompletos, contratos de compraventa simulados o cesiones de propiedad como condición para prestarte. Una garantía legítima debe describirse en el contrato, indicar qué deuda respalda y explicar el procedimiento aplicable ante incumplimiento.
Crédito de nómina
Si tienes empleo formal, tu banco o una institución vinculada con tu centro de trabajo podría ofrecer un préstamo de nómina. La regularidad del salario puede tener un peso importante en la evaluación.
El descuento automático reduce el riesgo de pago, pero también disminuye el dinero disponible cada quincena. Antes de aceptar, calcula el ingreso que quedará después de:
- Renta o hipoteca
- Alimentos
- Transporte
- Servicios
- Medicamentos
- Pensiones
- Otras deudas
- Nuevo descuento
Tener una oferta preaprobada no significa que sea barata. Compara tasa, CAT, seguro, comisión, plazo y total por pagar.
Pregunta qué ocurrirá si pierdes el trabajo o cambias la nómina de banco. La interrupción del descuento no elimina la deuda; tendrás que continuar pagando por otro medio.
Si tu centro laboral está afiliado, también puedes revisar opciones institucionales como el Crédito FONACOT. La elegibilidad laboral no garantiza aprobación y el descuento debe caber en tu presupuesto.
Scoring alternativo
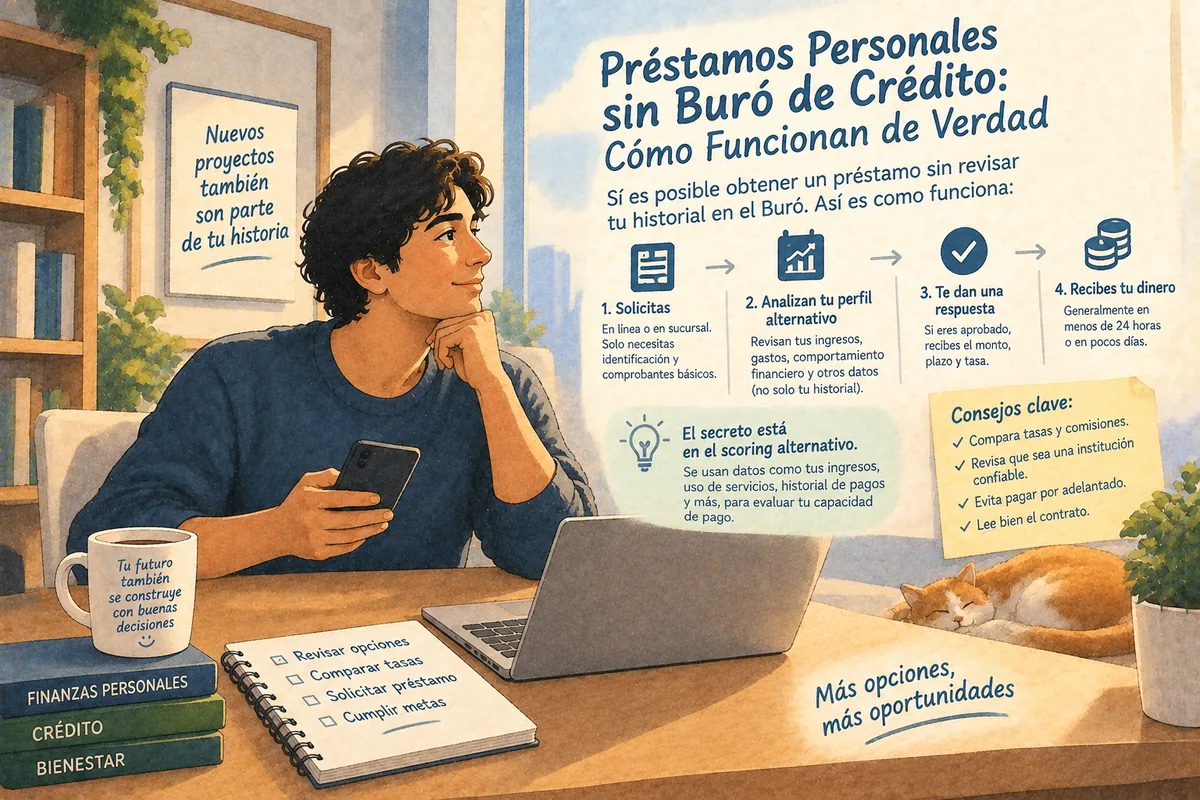
El scoring alternativo permite evaluar una solicitud utilizando información adicional al historial crediticio tradicional, y algunas fintech usan este enfoque para ofrecer opciones urgentes sin depender solo de revisar Buró. Puede analizar ingresos, depósitos, regularidad del flujo, gastos, relación entre deuda e ingreso y comportamiento previo dentro de una plataforma.
No significa que el prestamista ignore Buró. Puede:
- No consultar una Sociedad de Información Crediticia
- Consultarla sin utilizarla como único filtro
- Aceptar perfiles con historial imperfecto
- Complementarla con información bancaria
- Utilizar un modelo interno
- Ofrecer primero una línea pequeña
En algunos casos, este modelo también puede aprobar solicitudes de personas sin historial crediticio.
Este tipo de evaluación puede ayudar a trabajadores independientes, personas con poca experiencia crediticia o solicitantes cuyos ingresos no se reflejan completamente en una nómina. La evaluación incluso puede hacerse a través de un sistema propio de la plataforma.
Sin embargo, "scoring alternativo" no significa aprobación garantizada. La plataforma todavía puede rechazar por ingresos insuficientes, deuda elevada, documentos incongruentes o señales de fraude.
También debes revisar qué información solicita. Una institución puede pedir autorización para consultar movimientos bancarios, pero no debería solicitar tu contraseña de banca electrónica.
Para conocer con mayor profundidad los datos utilizados y la lógica de estos modelos, consulta nuestra sección de score crediticio en la Revista.
Apps que prestan con mal Buró
Algunas aplicaciones anuncian préstamos "sin revisar Buró", "con mal historial" o "para todos", y suelen permitir solicitarlo desde el celular con acceso a Internet. Estas frases no deben interpretarse como garantía.
Una app podría aceptar perfiles rechazados por bancos y compensar el riesgo mediante:
- Montos pequeños
- Plazos cortos
- Tasas mayores
- Comisiones
- Pagos semanales
- Límites que aumentan con el uso
- Acceso a más información financiera
- Cobranza intensiva
El trámite puede ser 100% digital y rápido, aunque eso no sustituye la verificación de seguridad.
Antes de instalar, identifica quién otorga el crédito y revisa la página oficial de la empresa antes de continuar. La aplicación puede pertenecer a un intermediario que envía tu información a varias empresas.
Revisa:
- Razón social
- Régimen de la entidad
- Sitio oficial
- Contrato
- Aviso de privacidad
- CAT
- Monto neto
- Total por pagar
- Permisos solicitados
- Canales de reclamación
Estar disponible en una tienda de aplicaciones no demuestra que un préstamo sea seguro o conveniente.
Apps predatorias
Una app predatoria puede utilizar la urgencia y el mal historial para imponer condiciones poco transparentes o prácticas abusivas. Muchas de estas prácticas se apoyan en tecnología invasiva para explotar esa necesidad inmediata del usuario.
🚩 Señales de riesgo
Deposita menos de lo prometido · cobra antes de entregar el dinero · oculta la tasa o el total · presenta plazos diferentes después del depósito · solicita acceso completo a contactos · copia fotografías y archivos · amenaza con divulgar información · envía mensajes a familiares · exige renovar en lugar de pagar · aumenta la deuda sin explicación · utiliza varias cuentas personales · impide descargar el contrato · deposita sin una aceptación clara · pide instalar un archivo fuera de la tienda oficial.
Algunas aplicaciones conocidas como "montadeudas" obtienen acceso excesivo al teléfono y utilizan amenazas o extorsión para cobrar. El hecho de que entreguen dinero no vuelve legítimas esas prácticas.
No autorices acceso a:
- Contactos completos
- Historial de llamadas
- Todos los mensajes
- Galería completa
- Micrófono permanente
- Funciones de accesibilidad
- Administración del dispositivo
- Control remoto
El tipo de permisos que piden también influye en la forma de evaluar y cobrar, lo que vuelve más riesgosa la app predatoria. Una aplicación puede necesitar cámara para comprobar identidad, pero debe explicar claramente la finalidad y limitar el acceso.
Fraudes con préstamos urgentes
Quien necesita dinero hoy es un objetivo fácil para falsos prestamistas. El fraude más común consiste en prometer aprobación y después pedir un anticipo; si te piden un pago inicial antes del depósito, no entregues nada porque las ofertas de préstamos que requieren un pago inicial son fraudes seguros.
El supuesto pago puede llamarse:
- Seguro
- Apertura
- Fianza
- Activación
- Verificación
- Impuesto
- Liberación
- Gastos de contrato
- Primer pago
- Depósito en garantía
No transfieras dinero a una cuenta personal para recibir un préstamo. Una comisión legítima debe aparecer en el contrato y formar parte del costo informado.
Otras señales de fraude incluyen:
- Aprobación universal
- Comunicación exclusiva por WhatsApp
- Correo gratuito
- Sitio con dominio parecido al de una institución
- Solicitud de NIP o CVV
- Petición de códigos enviados por SMS
- Contrato con datos inconsistentes
- Instalación de aplicaciones externas
- Presión para pagar en minutos
- Promesa de "borrarte de Buró"
- Solicitud de documentos por chats personales
Si ya depositaste y te piden otro pago, no envíes más dinero. Guarda evidencia, contacta a la institución que supuestamente representan y presenta el reporte correspondiente; hacer esta verificación es una solución básica frente a ofertas engañosas.
Cómo verificar al prestamista
Antes de entregar identificación o estados de cuenta:
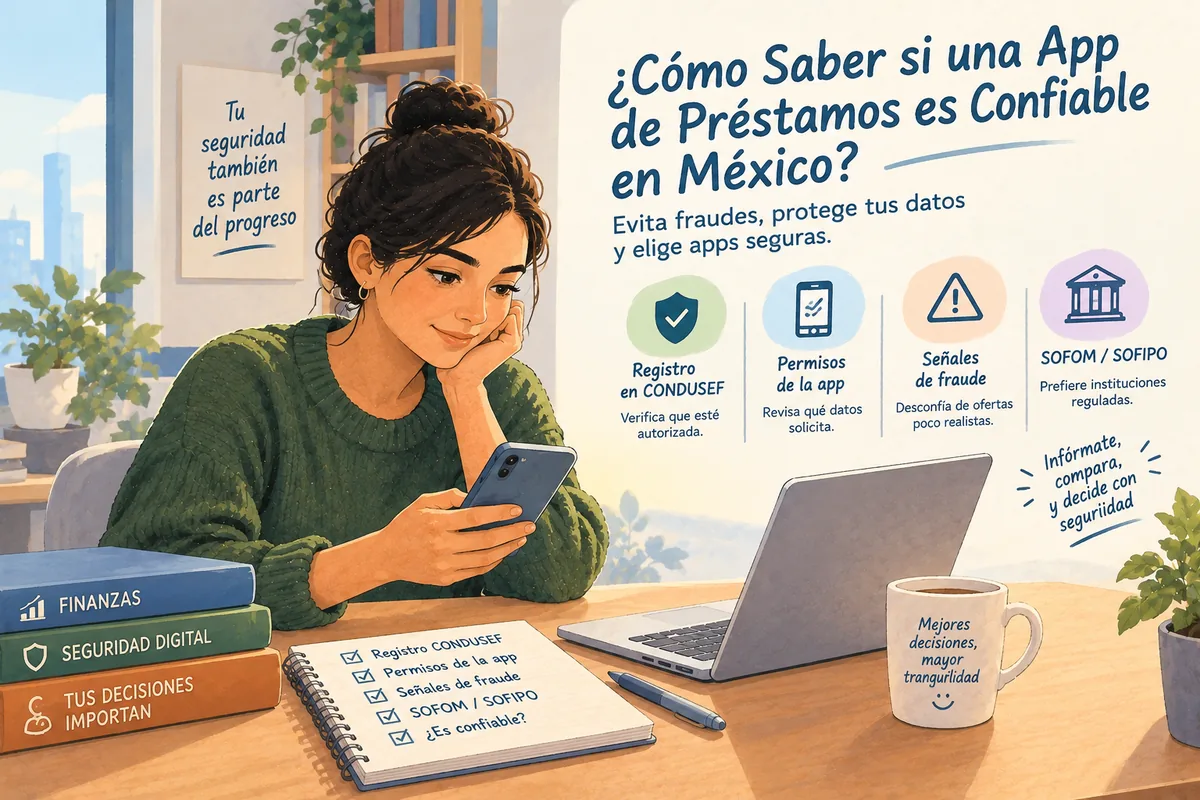
✅ Checklist de verificación
- Obtén la razón social
- Identifica si presta o solo intermedia
- Consulta si la institución está registrada ante CONDUSEF o en el SIPRES
- Compara domicilio, teléfono y sitio
- Entra a la app desde el dominio oficial
- Verifica al desarrollador
- Lee el aviso de privacidad
- Descarga el contrato
- Confirma la cuenta receptora
- Revisa medios de reclamación
Puedes hacer esta verificación directamente en el SIPRES de CONDUSEF, el registro oficial de prestadores de servicios financieros. Como parte de una educación financiera básica, verifica esos registros antes de compartir documentos o firmar; así también entiendes mejor las posibilidades reales de reclamación cuando la institución está debidamente identificada.
No confundas "registrado" con "recomendado". Encontrar una institución en un registro ayuda a comprobar su identidad, pero no garantiza que el crédito tenga condiciones favorables.
La legalidad y la conveniencia son evaluaciones diferentes. Un prestamista real puede ofrecerte una deuda que no puedes pagar.
Cómo comparar una oferta urgente
No elijas únicamente por la velocidad. Registra estos datos para cada opción:
| Dato | Qué significa |
|---|---|
| Monto solicitado | Cantidad que pediste |
| Monto aprobado | Deuda autorizada |
| Monto neto | Dinero que recibirás |
| Tasa | Precio del financiamiento |
| CAT | Indicador integral de costo |
| Comisión | Cargo adicional |
| Plazo | Tiempo para pagar |
| Pago | Cantidad por periodo |
| Total | Suma de todos los pagos |
| Mora | Costo del atraso |
| Garantía | Bien o aval comprometido |
| Depósito | Tiempo real de entrega |
Costo directo = Total por pagar − Monto neto recibido
Fórmula para comparar el costo real de cualquier oferta
Los préstamos sin Buró suelen tener tasas de interés más altas, y los préstamos urgentes también; por eso conviene comparar el costo total con especial cuidado.
Si recibes 4,500 pesos y debes devolver 6,300, el costo directo es 1,800 pesos. Después debes considerar qué ocurriría si te atrasas.
En préstamos cortos, una cuota pequeña puede esconder pagos semanales frecuentes. Convierte todos los pagos a una periodicidad comparable y revísalos en MXN para no perder de vista el costo real del préstamo.
Herramienta
Calcula el CAT y el costo real de tu préstamo
Antes de firmar, compara el monto neto, el total a pagar y el CAT de cada oferta con nuestra calculadora.
Qué opción priorizar
No existe una secuencia universal, pero puedes utilizar este orden como referencia:
- Negociar el pago urgente
- Utilizar ahorro líquido no destinado a necesidades esenciales
- Solicitar apoyo familiar y dejar por escrito un acuerdo claro, incluso entre familiares o amigos
- Vender un bien prescindible
- Revisar una oferta institucional o de nómina
- Considerar un préstamo con aval responsable
- Evaluar un empeño sobre un bien reemplazable
- Comparar prestamistas con scoring alternativo
- Evitar aplicaciones no verificadas
- Rechazar cualquier oferta que exija anticipo
Con confianza y reglas claras, esta también puede ser una forma más segura de obtener un préstamo fuera del sistema formal.
La alternativa con menor tasa no siempre será la más segura si exige comprometer un bien indispensable. Compara tanto el costo financiero como la consecuencia del incumplimiento.
Presupuesto de emergencia
Antes de contratar, realiza un presupuesto para el periodo hasta tu siguiente ingreso.
Incluye únicamente:
- Alimentación
- Vivienda
- Servicios esenciales
- Transporte para trabajar
- Medicamentos
- Cuidado de dependientes
- Pagos que no pueden negociarse
Pospón temporalmente gastos discrecionales. Después compara el faltante con el préstamo disponible.
No tomes el monto máximo solo porque fue aprobado. Cada peso adicional genera intereses y puede aumentar la presión sobre el siguiente mes.
La pregunta no es "¿cuánto me prestan?", sino "¿cuánto puedo devolver sin volver a pedir prestado?".
Si la urgencia es otra deuda
Pedir un préstamo para pagar otro puede ser razonable únicamente cuando la nueva operación reduce claramente el costo o convierte varios pagos en uno sostenible.
Antes de refinanciar, compara:
Deuda actual
- Saldo actual
- Tasa
- Pago mensual
- Plazo restante
- Total pendiente
- Comisión por liquidación
Nueva oferta
- Nuevo CAT
- Nueva mensualidad
- Nuevo plazo
- Nuevo total
Una mensualidad menor no significa automáticamente ahorro. Puede deberse a que pagarás durante mucho más tiempo.
Si liquidas una tarjeta y luego vuelves a utilizarla, terminarás con el nuevo préstamo y otra deuda. Considera reducir el límite o cerrar productos innecesarios después de confirmar que quedaron en cero.
Cómo mejorar la posibilidad de aprobación
No existe un truco para garantizar el préstamo, pero puedes evitar errores:
- Solicita una cantidad realista
- Mantén actualizados tus documentos
- Utiliza una cuenta bancaria a tu nombre
- Declara ingresos verdaderos
- Incluye todas tus deudas
- Corrige errores en el reporte
- Evita solicitudes simultáneas
- Presenta comprobantes legibles
- Explica ingresos variables con estados de cuenta
- Usa canales oficiales
- Responde a validaciones
- No cambies de teléfono durante el trámite cuando puedas evitarlo
⚠️ Advertencia
No pagues a alguien para alterar documentos, simular ingresos o mejorar artificialmente el score. Además de implicar fraude, las inconsistencias pueden cerrar tus opciones futuras.
Si te rechazan
Un rechazo no significa que nadie te prestará, pero enviar la misma solicitud a diez aplicaciones puede empeorar tu situación.
En lugar de solicitar en cadena:
- Pregunta si pueden explicar la causa general
- Revisa el reporte
- Corrige documentos
- Reduce el monto
- Negocia deudas actuales
- Busca una opción con garantía
- Espera un cambio real en el perfil
- Evita aplicaciones desconocidas
También puedes revisar cooperativas de ahorro y préstamo, que a veces son más flexibles que los bancos tradicionales al reevaluar un perfil. Volver a solicitar un préstamo solo tiene sentido si de verdad cambió tu información, tus documentos o tu capacidad de pago.
Si el problema es falta de capacidad, otro prestamista probablemente ofrecerá un crédito caro o una mensualidad difícil de sostener.
Si no puedes pagar
Contacta al acreedor antes de la fecha de vencimiento. Pregunta por:
- Pago parcial
- Cambio de fecha
- Convenio
- Reestructura
- Prórroga
- Liquidación
- Reducción de cargos
Solicita todo por escrito. Un convenio debe indicar:
- Saldo
- Cantidad acordada
- Fecha
- Cuenta receptora
- Aplicación del pago
- Consecuencias
- Folio
- Tratamiento del saldo restante
Una prórroga puede darte tiempo, pero también aumentar el costo sin reducir el capital. Pregunta cuánto deberás después de aceptarla.
Preguntas frecuentes
¿Puedo conseguir un préstamo hoy con mal Buró?
Es posible, pero no está garantizado. Las opciones con garantía, aval, nómina o scoring alternativo pueden evaluar factores adicionales al historial.
¿Quién presta sin revisar Buró?
Algunos prestamistas utilizan modelos alternativos o garantías, pero debes revisar la autorización y el contrato. "Sin Buró" no siempre significa que nunca consultarán el historial.
¿Estar en Buró impide cualquier préstamo?
No. Lo importante es el comportamiento registrado, las deudas actuales, los ingresos y las políticas del otorgante.
¿Qué opción entrega más rápido?
El empeño puede ser rápido porque se basa en un objeto. Las ofertas preaprobadas de nómina también pueden procesarse rápidamente. La velocidad depende de la validación y la institución.
¿Conviene usar un aval?
Solo si ambos comprenden la obligación y existe capacidad real para pagar. El aval puede responder por la deuda si incumples.
¿Puedo empeñar aunque tenga mal Buró?
La evaluación del empeño suele centrarse en el bien entregado. Revisa costos y el riesgo de perderlo.
¿Qué es el scoring alternativo?
Es una evaluación que puede utilizar ingresos, depósitos, flujo de efectivo y otros datos además del historial tradicional.
¿Las apps "sin Buró" son seguras?
No necesariamente. Debes verificar a la empresa, el contrato, el CAT, los permisos y los canales de cobranza.
¿Debo pagar para que me aprueben?
No transfieras dinero a un supuesto asesor para liberar el crédito. Es una señal frecuente de fraude.
¿Puedo borrar mi historial para pedir hoy?
No existe un servicio legítimo que elimine inmediatamente información correcta. Los errores se reclaman mediante procedimientos oficiales.
¿Qué pasa si solicito en muchas apps?
Puedes generar numerosas consultas, compartir tus datos con empresas desconocidas y terminar aceptando una oferta costosa por presión.
¿Cómo sé la tasa de interés y cuánto cuesta?
Compara el monto neto, CAT, tasa, comisión, total por pagar y mora. No utilices solo la mensualidad.
¿Qué hago si una app amenaza a mis contactos?
Conserva evidencia, revoca permisos, informa a tus contactos y presenta las quejas o denuncias correspondientes. Las amenazas y la extorsión no forman parte de una cobranza legítima.
¿Puedo usar FONACOT?
Puede ser una opción si trabajas en un centro afiliado y cumples los requisitos. La aprobación no es automática y el pago se descuenta de la nómina.
¿Conviene pedir para pagar una tarjeta?
Solo si el nuevo crédito reduce el costo y puedes evitar volver a utilizar la línea liberada.
¿Qué hago si nadie me presta?
Negocia la obligación urgente, reduce el monto necesario, busca apoyo no crediticio y evita caer en fraudes. Un rechazo puede indicar que otra deuda sería insostenible.
Necesitar dinero hoy y tener un historial negativo limita tus opciones, pero no justifica aceptar la primera oferta. Prioriza la negociación, compara alternativas con garantía o aval y utiliza el scoring alternativo únicamente con instituciones verificables.
Si contratas, pide solo lo indispensable y calcula el pago con ingresos confirmados. La opción correcta no es la que promete aprobar más rápido, sino la que resuelve la urgencia sin convertirla en una deuda imposible de pagar.