Préstamos de 500 a 2,000 Pesos: ¿Realmente Convienen?
Descubre cuánto cuestan los préstamos de 500 a 2,000 pesos, cómo comparar CAT, comisiones y total por pagar, y cuándo conviene buscar alternativas.
Respuesta corta: un préstamo de 500, 1,000 o 2,000 pesos puede valer la pena solo si cubre un gasto indispensable y puntual, conoces el total exacto que vas a devolver y puedes liquidarlo con un ingreso ya confirmado, sin renovarlo ni pedir otro préstamo para pagarlo. En montos tan pequeños, una comisión fija o unos días de atraso pueden costar entre 10% y 30% o más del dinero que realmente recibes.
Los micropréstamos se piden en minutos desde el celular y eso da una falsa sensación de bajo riesgo. Deber 500 pesos parece manejable, pero si debes devolver 650 en diez días y tu quincena no alcanza, es fácil terminar pidiendo otro préstamo para pagar el primero. En esta guía te explicamos cómo funcionan, cuánto cuestan de verdad, cuándo tienen sentido y qué alternativas revisar antes.
💡 Lo esencial en 4 puntos
- Decide por el total que vas a pagar y el dinero que realmente recibes, no por el monto anunciado ni por la cuota.
- Compara siempre el CAT, pero léelo junto con el total en pesos.
- Si el faltante se repite cada quincena, un préstamo pequeño no lo resuelve: solo lo mueve al siguiente periodo.
- Nunca deposites dinero para "liberar" un préstamo. Es una señal clara de fraude.
¿Qué es un micropréstamo?
Un micropréstamo es un crédito de bajo monto, normalmente entre 500 y unos pocos miles de pesos, pensado para cubrir un gasto urgente y pagadero en un plazo corto: desde unos días hasta pocos meses. Lo ofrecen apps y plataformas en línea, financieras, cooperativas, algunos bancos y, en ocasiones, empleadores.
Que el monto sea pequeño no cambia la naturaleza del producto: sigue siendo una deuda con contrato, intereses, comisiones, fecha de vencimiento y consecuencias si no pagas.
Hay dos formas principales de pago:
- Pago único: devuelves todo en una sola fecha, normalmente tu siguiente quincena, como en los préstamos de día de pago. Es más corto, pero presiona mucho ese ingreso.
- Parcialidades: pagos semanales, quincenales o mensuales. Cada pago es menor, pero el crédito dura más y el total suele ser mayor.
Por qué los aprueban tan rápido
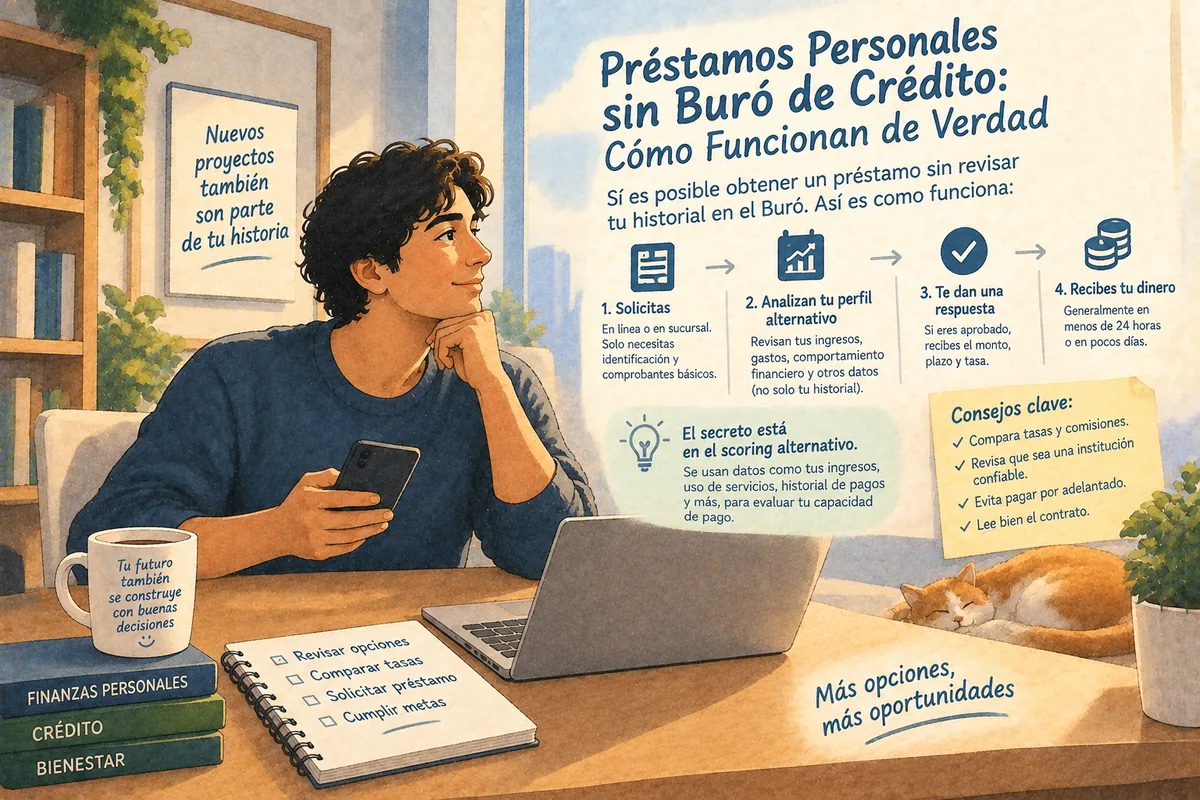
Muchas plataformas evalúan las solicitudes con procesos automatizados: validan tu identidad, revisan tu historial crediticio y, en algunos casos, usan datos alternativos como movimientos bancarios o regularidad de ingresos. Además, prestar poco limita la pérdida del prestamista si no pagas, por eso suelen aprobar primero un monto bajo y subirlo si pagas a tiempo.
Rapidez no significa aprobación garantizada ni condiciones favorables. "Sin Buró" o "sin historial" no quiere decir sin evaluación.
¿Por qué los préstamos pequeños son tan caros?
Por tres razones que se suman:
- Costos fijos sobre un monto pequeño. Verificar identidad, evaluar, depositar y cobrar cuesta casi lo mismo para 500 que para 5,000 pesos. Una comisión fija de 100 pesos equivale a 20% de un préstamo de 500, pero solo a 5% de uno de 2,000.
- Plazos muy cortos. Pagar 100 pesos por usar 500 durante una semana parece poco en pesos, pero es un costo muy alto en proporción al tiempo.
- Mayor riesgo. Estos créditos suelen ir dirigidos a personas sin historial, con ingresos variables o rechazadas por la banca tradicional. El prestamista compensa ese riesgo con tasas más altas, comisiones de apertura, pagos frecuentes, cargos por extensión e intereses moratorios.
En resumen: la rapidez y la facilidad del trámite son justamente lo que terminas pagando.
Cómo leer el costo real: CAT, monto neto y total a pagar
¿Qué es el CAT?
El Costo Anual Total (CAT) es el indicador que usan los créditos en México para que puedas comparar su costo. Incluye la tasa de interés y las comisiones, y lo expresa como porcentaje anual. Puedes estimarlo con nuestra calculadora de CAT y consultar los indicadores oficiales de créditos personales y microcréditos que publica el Banco de México.
En los micropréstamos, el CAT suele verse altísimo porque convierte a escala anual un costo que se paga en días o semanas. Eso no significa que vayas a pagar literalmente ese porcentaje, sino que, comparado con el dinero y el tiempo que usas, el crédito es caro.
Las 4 cifras que debes conocer antes de aceptar
- Monto contratado: la deuda que reconoces en el contrato.
- Monto neto: el dinero que realmente llega a tu cuenta. Si te descuentan una comisión de apertura, será menor al contratado.
- Total a pagar: capital, intereses, comisiones e IVA si pagas a tiempo.
- CAT: el indicador para comparar contra otras ofertas.
Y una quinta que casi nadie revisa: cuánto cuesta el atraso. El CAT asume que pagas puntualmente; los intereses moratorios y cargos por atraso van aparte.
La fórmula más útil
Total a pagar − monto neto
= costo directo de tu préstamo, en pesos
Divide ese costo entre el monto neto y sabrás qué porcentaje del dinero que usaste se va en pagar el préstamo. Por ejemplo: si recibes 900 pesos y devuelves 1,200, el costo directo es de 300 pesos, es decir, 33% del dinero que llegó a tu cuenta, aunque el anuncio diga "préstamo de 1,000 pesos".
Ejemplos: cuánto cuesta pedir 500, 1,000 y 2,000 pesos
Los siguientes ejemplos son hipotéticos: no corresponden a ofertas reales ni a precios promedio del mercado. Sirven para ver por qué importa el costo proporcional.
| Préstamo anunciado | Monto neto recibido | Total a pagar | Costo directo | Costo vs. dinero recibido |
|---|---|---|---|---|
| 500 pesos | 500 pesos | 600 pesos | 100 pesos | 20% |
| 1,000 pesos | 900 pesos | 1,200 pesos | 300 pesos | 33.3% |
| 2,000 pesos | 1,900 pesos | 2,400 pesos | 500 pesos | 26.3% |
Fíjate en el segundo caso: la publicidad destaca "1,000 pesos", pero solo recibes 900 y devuelves 1,200. El costo se mide contra los 900 que realmente puedes usar. Cada oferta debe revisarse con su propio contrato y su CAT.
Préstamo de 500 pesos: dónde más pesa la comisión
Es el rango donde una comisión fija tiene el mayor impacto proporcional. Antes de pedirlo, pregúntate si el problema se resuelve de otra forma: cambiar la fecha de pago, hacer un pago parcial o negociar con quien le debes. Si necesitas 500 pesos para evitar una multa de 50, no tiene sentido contratar una deuda que cuesta 150.
Préstamo de 1,000 pesos: cuidado con la promoción de bienvenida
Muchas plataformas ofrecen 1,000 pesos como primer préstamo y aumentan el límite si pagas a tiempo. Revisa si la oferta inicial es una promoción y cuánto costarán los préstamos siguientes. No pidas un crédito solo para "desbloquear" montos mayores: cada préstamo tiene un costo y una fecha de pago.
Préstamo de 2,000 pesos: vigila los pagos semanales
Aquí la comisión pesa menos en proporción, pero el pago total ya presiona más tu quincena. Si te ofrecen pagos semanales, suma todas las cuotas que caen en tu ciclo de ingreso: una cuota de 300 pesos parece baja, pero dos o tres en la misma quincena pueden superar tu margen real. Y si solo necesitas 1,200, no aceptes 2,000: la diferencia también genera intereses.
Préstamos Personales
Compara préstamos y encuentra la mejor tasa
Más de 555 productos de 65 instituciones. Rankings independientes por TAE real.
¿Cuándo vale la pena pedir un préstamo pequeño?
Un micropréstamo puede tener sentido cuando se cumplen todas estas condiciones al mismo tiempo:
- El gasto es indispensable y puntual, no algo que se repite cada mes.
- Sabes la cantidad exacta que necesitas.
- Tienes un ingreso confirmado que llega antes o justo en la fecha de pago.
- El costo del préstamo es menor que la consecuencia de no pagar ese gasto.
- Ya comparaste otras alternativas y ofertas.
- La institución es verificable y entiendes el contrato.
- Puedes liquidarlo sin renovar ni pedir otro préstamo.
Por ejemplo: cubrir una reparación pequeña que necesitas para seguir trabajando y pagarla con un sueldo ya confirmado, o comprar un medicamento indispensable cuando no hay otra opción inmediata, sin comprometer comida ni vivienda.
¿Tu caso cumple las condiciones?
Compara préstamos urgentes por su CAT y su costo total antes de elegir. Pide solo el faltante exacto.
Ver préstamos urgentes →¿Cuándo no conviene?
Evita un micropréstamo cuando:
- Lo necesitas para pagar otro préstamo.
- Cubrirá un gasto que se repite cada mes.
- No sabes cuándo tendrás ingresos o el vencimiento llega antes de tu siguiente pago.
- Solo podrás pagarlo renovándolo.
- No conoces el total a pagar o no puedes descargar el contrato.
- El prestamista no se identifica o te pide un anticipo.
- La app exige acceso completo a tus contactos.
- El pago te deja sin dinero para gastos esenciales.
- Ya tienes créditos activos en varias apps.
⚠️ Señal de alerta: el préstamo de cada quincena
Pedir 500 pesos cada semana o cada quincena no son emergencias independientes: es un déficit recurrente. Ese problema se resuelve con presupuesto, negociación de deudas, ajuste de gastos o más ingresos, no con más préstamos.
Los 3 riesgos que convierten 500 pesos en un problema
1. Renovaciones y prórrogas
Una renovación te deja mover la fecha de pago a cambio de intereses o una comisión, pero muchas veces no reduce el capital. Puedes pagar 200 pesos para extender una deuda de 1,000 y seguir debiendo casi lo mismo. Si lo repites, terminas pagando mucho sin acercarte a liquidar.
Antes de aceptar una extensión, pide por escrito cuánto cuesta, qué parte se aplica a capital, la nueva fecha y el saldo final. Pregunta también si puedes hacer un pago parcial a capital o una reestructura más barata.
2. Pedir un préstamo para pagar otro
Usar una app para liquidar otra suele ser señal de sobreendeudamiento: el nuevo prestamista cobra otra comisión y pone una fecha aún más cercana. Mover dinero entre apps no es consolidar deuda, es rotarla y acumular costos.
Solo tendría sentido si es una reestructura real: que baje el costo total, reduzca el pago, amplíe el plazo de forma sostenible y liquide por completo la deuda anterior, con contrato claro y sin anticipos.
3. Pagos semanales que se amontonan
Los pagos semanales exigen mucha disciplina y multiplican las fechas que puedes olvidar. Si cobras 4,000 pesos por quincena y debes pagar 350 cada semana, en cada quincena tendrás que separar al menos 700. Revisa el día y la hora límite, cuánto tarda en aplicarse una transferencia, si hay días de gracia y cuánto cuesta el atraso.
Cómo saber si una app de préstamos es segura
La urgencia por cantidades pequeñas es terreno fértil para fraudes. Algunas apps ofrecen dinero rápido, obtienen acceso excesivo a tu teléfono y luego usan amenazas para cobrar.
Antes de instalar o enviar tus datos
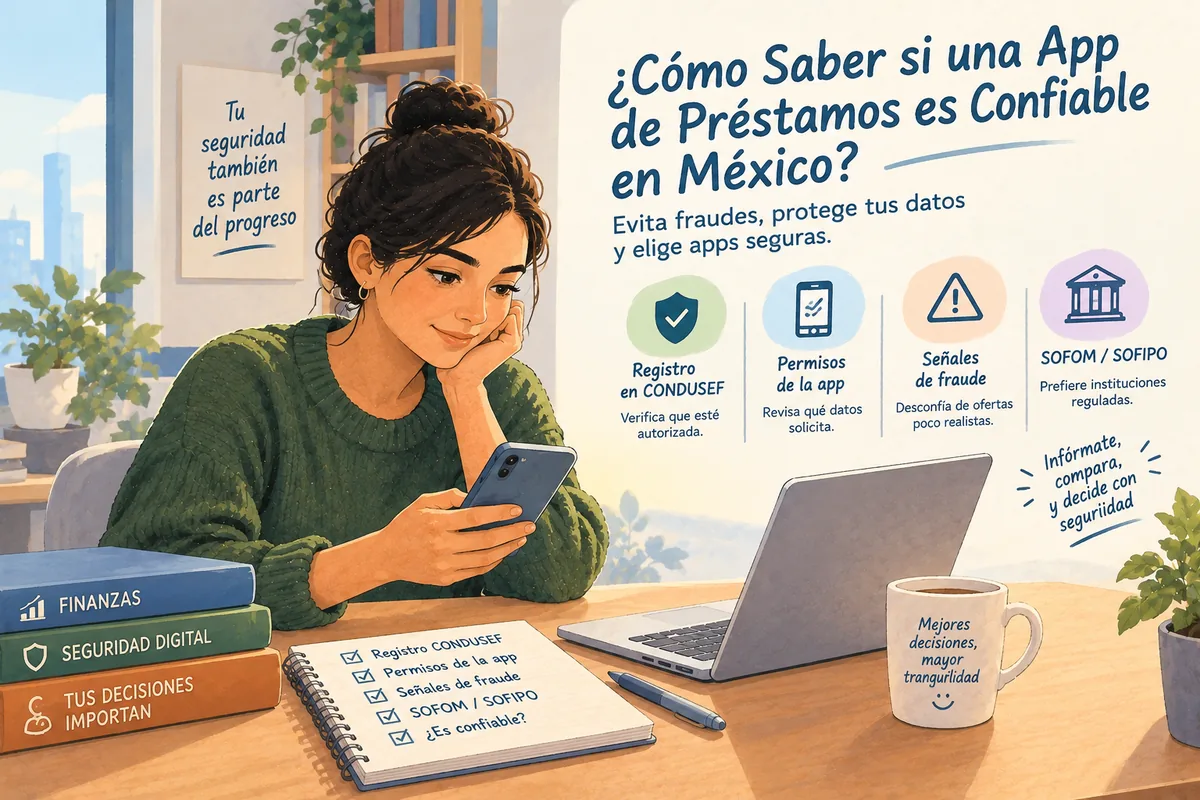
- Identifica la razón social de quien presta, no solo el nombre de la app. Puedes buscarla en nuestro directorio de instituciones financieras.
- Verifica que esté registrada en el SIPRES de la CONDUSEF, el registro oficial de prestadores de servicios financieros.
- Descarga la app solo desde la tienda oficial o el enlace del sitio auténtico de la empresa.
- Lee el aviso de privacidad y revisa qué permisos pide.
- Confirma que puedes ver el contrato, el CAT y el total a pagar antes de aceptar.
- Comprueba que tenga canales oficiales de atención y reclamación.
La cámara puede servir para validar tu identidad. Eso es muy distinto de pedir acceso a contactos, mensajes, registro de llamadas, galería completa, micrófono o control del dispositivo. Si una app exige esos permisos para prestarte, no la uses.
Señales de fraude: detente si…
🚩 Detente si…
- Te garantizan la aprobación.
- Te piden dinero para "liberar" el préstamo o que transfieras a una persona física.
- Solo atienden por WhatsApp y no muestran razón social ni contrato.
- Te piden tu NIP, CVV, contraseñas o códigos que te llegan por SMS.
- Te piden instalar un archivo fuera de la tienda oficial.
- Prometen borrar tu historial crediticio.
- Te depositan dinero que no solicitaste o cambian las condiciones después del depósito.
- Amenazan con publicar fotos o contactar a toda tu agenda.
Una comisión legítima aparece en la oferta y en el contrato. Nunca se paga por transferencia a un supuesto asesor.
Alternativas más baratas a un micropréstamo
Antes de aceptar, revisa si alguna de estas opciones cuesta menos:
- Negociar la fecha o hacer un pago parcial: si la urgencia es un recibo, renta, colegiatura o deuda, pide una prórroga. Incluso un recargo moderado puede costar menos que un préstamo.
- Adelanto o crédito de nómina: algunos empleadores ofrecen adelantos sin costo, y si recibes tu sueldo en un banco puedes revisar préstamos vía nómina, que suelen tener plazos más largos. Confirma siempre intereses y comisiones.
- Apoyo familiar con acuerdo claro: define monto, fecha y forma de pago para evitar conflictos.
- Vender algo que no necesitas: puede ser mejor que empeñarlo y pagar por recuperarlo.
- Empeño: es rápido y el historial pesa menos, pero arriesgas el bien. Compara intereses, refrendos y almacenaje.
- Ahorro disponible: razonable si no compromete vivienda, comida o salud. Después haz un plan para reponerlo.
- Crédito de tu banco o de nómina: un crédito personal a mayor plazo suele tener un costo proporcional menor que un micropréstamo digital. Pide solo lo necesario.
Cómo comparar dos ofertas de préstamo pequeño
Usa el mismo monto y un plazo parecido, y anota estos datos lado a lado:
| Dato | Oferta A | Oferta B |
|---|---|---|
| Monto contratado | ||
| Monto neto que recibes | ||
| Comisión de apertura | ||
| Tasa de interés | ||
| CAT | ||
| Número y frecuencia de pagos | ||
| Total a pagar | ||
| Costo por atraso | ||
| Costo de extensión | ||
| Razón social del acreedor |
No elijas por la cuota más baja: puede tener más pagos y un total mayor. Tampoco decidas solo por el CAT: en préstamos muy cortos, revisa también el total en pesos y el monto neto.
¿El préstamo cabe en tu presupuesto? Haz esta prueba
- Anota tu próximo ingreso confirmado.
- Resta renta, comida, transporte, servicios, medicamentos y otras deudas.
- Reserva una cantidad para imprevistos.
- Compara lo que queda con el pago del préstamo.
Si después de restar el pago el resultado es cero o negativo, el préstamo no cabe. No cuentes propinas inciertas, ventas que aún no haces ni dinero que alguien "quizá" te preste. Si tu ingreso es variable, usa como base tu mes más bajo, no el promedio.
Si ya te atrasaste
Contacta al prestamista antes del vencimiento por sus canales oficiales. Pregunta por cambio de fecha, pago parcial, reestructura o convenio, y pide todo por escrito, idealmente por correo electrónico.
Un convenio válido debe decir quién es el acreedor, el saldo, la cantidad acordada, la fecha, la cuenta a la que pagarás, cómo se aplica el pago y qué pasa con el resto de la deuda. No deposites a una cuenta que te dé un cobrador sin verificarla con la institución.
Cobranza abusiva: qué hacer
Un atraso puede generar cobranza, pero no autoriza amenazas, insultos, difamación, llamadas a tus contactos ni documentos judiciales falsos. Si te pasa:
- Guarda capturas, audios, correos, números telefónicos, fechas, horarios y mensajes enviados a tus contactos.
- Presenta tu queja ante la CONDUSEF, que también lleva el Registro de Despachos de Cobranza (REDECO).
- Si hay amenazas o extorsión, denuncia ante la fiscalía de tu estado o la policía cibernética.
- No otorgues nuevos permisos ni pagues a cuentas personales bajo presión.
Cómo salir del ciclo de los préstamos pequeños
Cuando liquides, evita que el crédito se vuelva tu forma habitual de llegar a la siguiente quincena. Durante un mes, revisa tus gastos esenciales, compras pequeñas recurrentes, suscripciones, comisiones bancarias y deudas.
Aunque el margen sea pequeño, empieza un fondo de emergencia. Juntar 500 o 1,000 pesos puede evitarte un préstamo cuyo costo sería una parte importante de esa misma cantidad.
Checklist antes de firmar
Acepta solo si puedes marcar todo:
- ☐ Sé quién presta (razón social) y verifiqué que esté registrado.
- ☐ Leí y descargué el contrato.
- ☐ Sé cuánto recibiré (monto neto) y cuánto pagaré en total.
- ☐ Revisé el CAT, la comisión y el costo por atraso.
- ☐ Conozco la fecha exacta de pago.
- ☐ Puedo pagar con un ingreso confirmado, sin renovar ni pedir otro préstamo.
- ☐ No pagué ningún anticipo ni compartí contraseñas o códigos.
- ☐ Los permisos de la app son razonables.
- ☐ Comparé al menos otra alternativa.
Preguntas frecuentes
¿Dónde puedo conseguir un préstamo de 500 pesos?
En apps y plataformas de crédito en línea, financieras, cajas de ahorro autorizadas, algunos bancos y servicios ligados a tu nómina. Antes de enviar tus datos, verifica quién presta y cuánto pagarás en total. Puedes comparar préstamos en línea de instituciones reguladas.
¿Puedo recibir 1,000 pesos el mismo día?
Es posible. Algunas plataformas aprueban en minutos, pero el depósito depende de la validación de identidad, la firma del contrato y el banco que recibe el dinero.
¿Prestan 2,000 pesos sin Buró de Crédito?
Algunos prestamistas usan evaluación alternativa o aceptan historiales imperfectos. "Sin Buró" no significa sin evaluación ni aprobación garantizada, y suele implicar un costo mayor. Puedes revisar las opciones de préstamos sin Buró y comparar su costo total.
¿Por qué el CAT de un préstamo pequeño es tan alto?
Porque convierte a escala anual el costo de un préstamo de días o semanas, y porque las comisiones fijas representan una proporción grande de un monto pequeño.
¿Qué debo revisar: el CAT o el total a pagar?
Ambos. El CAT sirve para comparar ofertas; el total a pagar te dice cuántos pesos vas a entregar. Revisa también el monto neto que recibirás.
¿Vale la pena pedir solo 500 pesos?
Solo si es para un gasto indispensable y puntual, el costo es menor que la consecuencia de no pagar ese gasto y tienes un ingreso confirmado para liquidarlo sin renovar.
¿Conviene renovar un préstamo pequeño?
Casi nunca. Una renovación suele indicar que el plazo original no era sostenible, y puede cobrarte sin reducir el capital.
¿Debo pagar algo antes de recibir el préstamo?
No. Si te piden transferir dinero para liberar el préstamo, es una señal común de fraude.
¿Un préstamo pequeño mejora mi historial crediticio?
Solo si el prestamista reporta a una sociedad de información crediticia y pagas puntualmente. Pregúntalo antes de contratar. En nuestra sección de score crediticio explicamos cómo se construye tu historial.
¿Qué pasa si no pago?
Según el contrato, pueden generarse intereses moratorios, cargos, gestiones de cobranza y reportes negativos en tu historial. Contacta al acreedor antes del vencimiento.
¿Cuánto debería pedir?
Solo el faltante exacto que puedas devolver con un ingreso confirmado, no el máximo que te aprueben.
Conclusión
Un préstamo de 500, 1,000 o 2,000 pesos puede sacarte de una emergencia real, pero su costo proporcional suele ser alto: una comisión que parece pequeña puede representar 10%, 20% o más del dinero que recibes. Antes de pedirlo, intenta negociar el gasto y compara alternativas. Si decides contratar, pide el mínimo indispensable, evita renovaciones y asegúrate de poder pagarlo sin pedir otro préstamo.
Si algún término no te queda claro, consulta nuestra Enciclopedia financiera, y encuentra más guías sobre deuda y financiamiento en la sección de Créditos de la Revista.
Aviso: este artículo tiene fines informativos y no constituye asesoría financiera. Los ejemplos son hipotéticos y no representan ofertas ni precios del mercado. FinKarma no es una institución financiera: solo las instituciones listadas en nuestra plataforma cuentan con registro y supervisión de las autoridades financieras correspondientes.