Bancos que dan préstamos para pagar deudas: cómo consolidar
Revisado por el Equipo Editorial de FinKarma
¿Buscas un banco que te preste para pagar tus deudas? Aprende cómo consolidar, qué requisitos piden y cómo calcular si realmente ahorras, con ejemplo.
Los bancos que dan préstamos para cancelar deudas suelen ofrecer dos cosas: un préstamo personal que puedes usar para liquidar otras obligaciones o un programa de consolidación o transferencia de saldos. A esto se le llama consolidar deudas: contratar un solo crédito para pagar varios y quedarte con una sola mensualidad. Puede ayudarte a pagar menos intereses y ordenar tu presupuesto, pero solo si el nuevo préstamo cuesta menos, en total, que lo que te falta pagar hoy.
En esta guía verás cómo funciona la consolidación, cuándo conviene y cuándo sale más cara, qué requisitos piden, cómo calcular si realmente ahorras (con un ejemplo en números) y cómo evitar fraudes de falsas "reparadoras de deudas".
💡 En resumen
- Consolidar no es condonar: sigues debiendo, solo cambia el acreedor, el plazo y el costo.
- Una mensualidad más baja no prueba que ahorres: a menudo se logra alargando el plazo.
- Compara cuánto pagarás desde hoy en ambos caminos, no la tasa del anuncio.
- Si vuelves a usar las tarjetas que liquidaste, terminarás con dos deudas en lugar de una.
¿Qué significa consolidar deudas?
Es sustituir varias deudas por una nueva. Por ejemplo, usar un préstamo personal para liquidar dos tarjetas de crédito y otro financiamiento, siempre que el contrato permita ese destino.
No tienes que incluir todas tus deudas: puedes consolidar solo las más caras y conservar las que tienen buenas condiciones. El objetivo no es tener menos estados de cuenta, sino terminar de pagar de forma más barata y sostenible.
Dos formas de hacerlo
| Mecanismo | Cómo funciona | Qué vigilar |
|---|---|---|
| Préstamo de libre disposición | Recibes el dinero y tú liquidas a cada acreedor | La disciplina para no gastar parte del depósito |
| Pago dirigido o transferencia de saldos | La institución paga directamente las deudas que acepta su programa | Qué cuentas admite y cómo se confirma cada liquidación |
En ambos casos, que te aprueben el préstamo nuevo no significa que las deudas anteriores ya estén pagadas. Sigue cubriendo tus mensualidades hasta confirmar que cada liquidación se aplicó.
Consolidación vs. otras soluciones para deudas
No todas las ofertas para "resolver deudas" hacen lo mismo:
| Alternativa | Cómo funciona | Qué revisar |
|---|---|---|
| Consolidación | Un crédito nuevo liquida varios | Costo restante, plazo y cuota |
| Transferencia de saldo | Pasas deudas a otro producto, a veces con promoción | Comisión y tasa al terminar la promoción |
| Reestructura | Tu acreedor actual cambia las condiciones de la deuda | Nuevo calendario y cómo se reporta en buró |
| Refinanciamiento | Cambias una deuda por otra con mejores condiciones | Si de verdad mejora el costo total |
| Quita | El acreedor acepta un pago menor al total | Cómo se reporta: no es lo mismo que liquidar |
| Pago acelerado | Conservas tus contratos y abonas más | Presupuesto y qué deuda atacar primero |
Si te interesa cambiar un crédito caro por uno más barato, revisa cómo funciona el refinanciamiento. Y si te ofrecen una quita, pide siempre el acuerdo por escrito y pregunta cómo se reportará en tu historial.
¿Cuándo conviene consolidar deudas?
✅ Puede convenir si
- El costo total nuevo es menor
- El dinero alcanza para liquidar lo que elegiste
- El plazo no se alarga sin necesidad
- Puedes pagar sin pedir otro préstamo
- Tienes un plan para no volver a usar las tarjetas
❌ Puede salir más cara si
- Baja la cuota pero sube el plazo
- Incluyes meses sin intereses que pagas a tiempo
- Incluyes créditos baratos casi terminados
- Pides dinero extra para consumo
- Las comisiones se comen el ahorro
La consolidación corrige una estructura de deuda cara, pero no corrige un presupuesto que gasta más de lo que ingresa.
⚠️ Cuidado con hipotecar tu casa para pagar tarjetas
Un crédito con garantía inmobiliaria puede tener mejor tasa, pero estás poniendo tu vivienda como respaldo de deudas que antes no la arriesgaban. No lo compares como si fuera otro préstamo personal.
Bancos que dan préstamos para cancelar deudas: qué preguntar
Cuando busques un banco para consolidar, pregunta por dos productos distintos: préstamos personales que puedes usar para pagar otras deudas y programas de transferencia o consolidación de saldos.
Un buen punto de partida es el banco donde recibes tu nómina, porque ya conoce tus ingresos; los préstamos vía nómina suelen descontar la cuota directo de tu sueldo. Pero no asumas que tu banco será el más barato: compara con otras instituciones.
Antes de solicitar, pregunta:
- ¿Aceptan tarjetas, préstamos o ambos?
- ¿Puedo liquidar deudas del mismo banco?
- ¿Admiten cuentas con atraso?
- ¿Me entregan el dinero o pagan directamente a mis acreedores?
- ¿La oferta es general o personalizada?
- ¿Qué pasa si el monto aprobado no alcanza?
Ningún banco garantiza aprobación solo porque quieras pagar otras deudas. Elige por la cotización concreta, no por el nombre de la institución.
Requisitos que suelen pedir
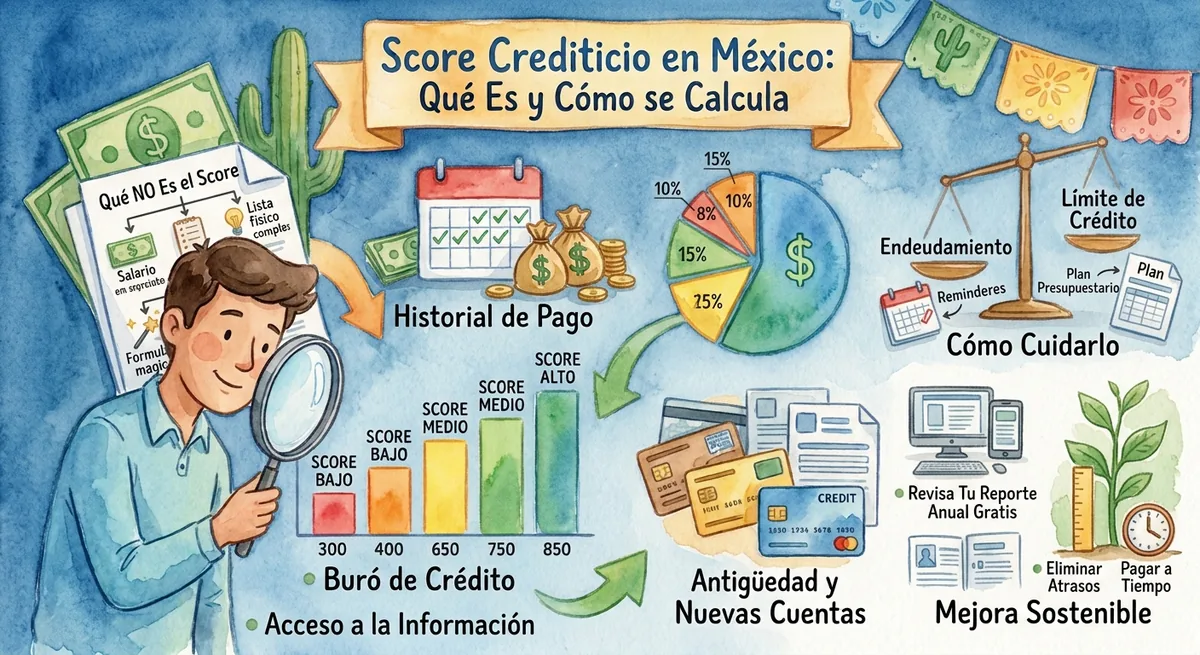
Cambian entre instituciones, pero normalmente incluyen identificación oficial, comprobante de domicilio, comprobantes de ingresos y autorización para consultar tu historial crediticio. Tener deudas no implica rechazo automático, pero el banco evaluará si puedes con el nuevo calendario; un buen historial en buró te ayudará a obtener mejores condiciones. Para entender cómo te evalúan, revisa nuestras guías de score crediticio.
Ten a la mano:
- Estados de cuenta recientes y datos de cada acreedor.
- Saldos de liquidación de cada deuda.
- Comprobantes de ingresos.
- Lista de mensualidades que pagas hoy.
- Información sobre atrasos o convenios vigentes.
No ocultes deudas ni alteres documentos para que te aprueben: una cuota calculada con información incompleta puede volverse imposible de pagar.
Paso 1: haz un inventario de tus deudas
Antes de comparar ofertas, reúne estos datos de cada deuda que quieras consolidar:
| Dato | Para qué sirve |
|---|---|
| Acreedor y contrato | Identificar correctamente cada deuda |
| Saldo de liquidación | Saber cuánto necesitas para terminarla |
| Pago mensual | Medir tu carga actual |
| Tasa y cargos | Entender cuánto te cuesta |
| Pagos restantes | Calcular cuánto te falta desembolsar |
| Promociones | Detectar deudas que conviene conservar (como meses sin intereses) |
Pide el saldo de liquidación válido para una fecha concreta; no supongas que coincide con el saldo que ves hoy en la app.
Paso 2: compara tasa, CAT y costo pendiente
La tasa de interés explica solo una parte del costo. El CAT (Costo Anual Total) permite comparar créditos con una metodología estandarizada definida por el Banco de México, e incluye intereses, comisiones y otros cargos. Se informa sin IVA, así que revisa también los impuestos de la cotización. Puedes calcularlo con nuestra calculadora de CAT.
Para consolidar, lo que importa es el costo que falta desde hoy: el CAT original de tu deuda actual incluye comisiones que ya pagaste, mientras que el crédito nuevo puede cobrarte apertura otra vez. Compara:
- Dinero neto que recibirás.
- Calendario completo de pagos.
- Comisiones y seguros por separado.
- Total que desembolsarás de aquí en adelante.
Préstamos Personales
Compara préstamos y encuentra la mejor tasa
Más de 563 productos de 65 instituciones. Rankings independientes por CAT real.
Paso 3: calcula si realmente ahorras
La comparación básica enfrenta dos caminos: seguir con tus deudas actuales o liquidarlas con el préstamo nuevo.
Ahorro = lo que pagarías sin consolidar − lo que pagarías consolidando
En "lo que pagarías consolidando" incluye las cuotas nuevas, las comisiones iniciales que pagues aparte y cualquier dinero extra que necesites para completar las liquidaciones. Dos errores comunes: sumar dos veces una comisión que ya está incluida en las cuotas, y sumar otra vez las deudas viejas al préstamo nuevo (ese capital ya está dentro).
Ejemplo en números
Ejercicio hipotético; no representa ofertas ni tasas reales del mercado.
Tienes dos créditos que suman 60,000 pesos de saldo de liquidación. Si sigues pagándolos:
| Deuda | Pagos restantes | Pago mensual | Total que te falta |
|---|---|---|---|
| Crédito A | 24 | 1,800 pesos | 43,200 pesos |
| Crédito B | 24 | 1,200 pesos | 28,800 pesos |
| Total | — | 3,000 pesos | 72,000 pesos |
Te ofrecen dos préstamos de consolidación de 60,000 pesos, ambos con una comisión inicial de 1,800 pesos:
| Concepto | Propuesta 1 | Propuesta 2 |
|---|---|---|
| Plazo | 24 meses | 36 meses |
| Mensualidad | 2,800 pesos | 2,100 pesos |
| Suma de mensualidades | 67,200 pesos | 75,600 pesos |
| Comisión inicial | 1,800 pesos | 1,800 pesos |
| Total a pagar | 69,000 pesos | 77,400 pesos |
| Resultado | Ahorras 3,000 pesos | Pagas 5,400 pesos más |
La Propuesta 1 ahorra 3,000 pesos, baja tu cuota en 200 pesos y mantiene el plazo. La Propuesta 2 baja tu cuota en 900 pesos, pero te cuesta 5,400 pesos más y te deja endeudado un año extra. Puede darte alivio mensual si lo necesitas, pero no es ahorro: una mensualidad menor puede comprarte tiempo, no reducir tu deuda.
Si tus deudas son de tarjetas de crédito
Las tarjetas no tienen un calendario fijo, así que el cálculo cambia. Para comparar de forma justa:
- No cuentes compras nuevas.
- Define cuánto podrías pagar cada mes a tus tarjetas.
- Calcula en cuánto tiempo terminarías con ese pago.
- Compara ese camino con el préstamo.
No uses la suma de pagos mínimos como el costo de liquidar: el mínimo cambia y no te dice cuándo terminarás. Lo que ofrece un préstamo de consolidación es cambiar un saldo revolvente por pagos fijos con fecha de fin.
Paso 4: revisa que la mensualidad realmente cabe
Que el banco te autorice un monto no significa que puedas pagarlo. Para saberlo:
- Parte de tus ingresos estables, sin contar bonos o ventas inciertas.
- Resta vivienda, comida, transporte, salud, servicios y obligaciones familiares.
- Resta las deudas que no vas a consolidar.
- Lo que queda es tu margen real para la nueva cuota.
Muchos especialistas recomiendan que el total de tus pagos de deuda no supere alrededor del 30% de tus ingresos mensuales, aunque es una referencia general. Si después de consolidar necesitarías crédito para comprar comida, replantea el plan antes de firmar.
Paso 5: ejecuta la consolidación sin dejar cabos sueltos
- Obtén saldos de liquidación vigentes de cada deuda.
- Revisa la oferta definitiva: puede ser distinta de la simulación.
- Confirma el depósito neto: si te descuentan comisiones, podrías recibir menos de lo necesario.
- Liquida por canales oficiales y verifica referencias.
- Guarda cada comprobante junto con su contrato.
- Pide constancia de que cada deuda quedó en cero.
- Revisa el siguiente estado de cuenta para detectar cargos pendientes.
Si el banco paga directamente a tus acreedores, pide igualmente la evidencia. No dejes una cuenta sin seguimiento porque "el banco ya se encargó". Y no pidas dinero de más solo porque te lo ofrecen: convertir la consolidación en dinero para vacaciones o compras aumenta tu deuda.
Liquidar no es lo mismo que cancelar
Una tarjeta en saldo cero sigue abierta y puede seguir cobrando anualidad. Decide qué harás con cada una: cancelarla, bajar su límite, quitarla de apps de compras o conservarla con reglas claras. Si la cancelas, pide folio y confirma que no haya cargos pendientes.
El error más común: volver a endeudarte
La consolidación libera tus líneas de crédito, pero no te da dinero propio: la deuda anterior sigue dentro del préstamo nuevo. Si vuelves a llenar las tarjetas, tendrás que pagar sus cuotas y la del préstamo. Para evitarlo:
- Quita tus tarjetas de apps de compras y suscripciones.
- Separa el dinero de la mensualidad en cuanto cobres.
- Ponte límites personales de gasto, independientes del límite del banco.
- Planea los gastos previsibles (escuela, regalos, mantenimiento).
Efecto en tu historial crediticio
Consolidar no borra atrasos anteriores ni garantiza un mejor score. Lo que sí ayuda es que las cuentas liquidadas se reporten correctamente: revisa tu reporte de crédito después y reclama cualquier error con tus comprobantes. No confundas una consolidación pagada completa con una quita: la quita o los atrasos pueden afectar tu historial y limitar futuras opciones.
Pregunta también cómo funcionan los pagos anticipados en el préstamo nuevo: si reducen el plazo o la cuota, y si tienen algún cargo.
Cuidado con fraudes y falsas reparadoras de deudas
🚩 Desconfía si
- Te garantizan aprobación sin revisar tu situación.
- Prometen "borrarte del buró".
- Te piden un depósito para "liberar" el préstamo.
- Te dicen que dejes de pagar para "calificar" a un programa.
- Te piden contraseñas, códigos, acceso remoto o firmar formatos en blanco.
Verifica la razón social de cualquier institución en el SIPRES y su contrato en el RECA, ambos en el portal de la CONDUSEF. Recuerda que una empresa que "negocia deudas" no necesariamente presta dinero: pregunta qué servicio da, cuánto cobra y qué deudas seguirán a tu nombre.
Si no encuentras ahorro
No necesitas consolidar a cualquier precio. Otras opciones:
- Método avalancha: paga los mínimos de todo y destina el dinero extra a la deuda más cara.
- Método bola de nieve: liquida primero la deuda más pequeña para ganar impulso.
- Negociar con tus acreedores un calendario o una reestructura que puedas cumplir.
Rechazar un préstamo que no mejora tu situación también es una buena decisión financiera.
Preguntas frecuentes
¿Qué bancos dan préstamos para pagar deudas?
Muchos bancos y financieras ofrecen préstamos personales que puedes usar para liquidar otras deudas, y algunos tienen programas de consolidación o transferencia de saldos. La aprobación y las condiciones dependen de tu perfil; compara cotizaciones por CAT y costo total.
¿Consolidar deudas siempre reduce intereses?
No. Depende de la tasa, los cargos y el plazo del préstamo nuevo frente a lo que todavía pagarías. Una cuota menor no lo demuestra.
¿Puedo consolidar solo algunas deudas?
Sí. Puede ser buena idea conservar las deudas baratas o las que están por terminar.
¿Conviene incluir compras a meses sin intereses?
Normalmente no: cambiarías una deuda sin intereses que pagas a tiempo por una con intereses y comisiones.
¿Puedo consolidar si tengo atrasos?
Depende de cada institución y de tu historial. No hay aprobación garantizada. Si no calificas, pregunta a tu acreedor actual por una reestructura.
¿Debo cancelar las tarjetas que liquidé?
No necesariamente, pero sí evitar que vuelvan a acumular saldo. Evalúa cada una según su costo y utilidad.
¿Y si baja la cuota pero sube el total?
Estás pagando alivio mensual con un costo mayor. Puede ser una decisión válida por necesidad, pero no es ahorro.
Encuentra más guías sobre crédito en la sección de Créditos de la Revista.
Este artículo tiene fines informativos y no constituye asesoría financiera. Los ejemplos son hipotéticos. FinKarma es una plataforma de comparación y no es una entidad financiera regulada por la CONDUSEF ni la CNBV; las condiciones y la aprobación de cada préstamo corresponden exclusivamente a las instituciones que lo otorgan.