Score crediticio en México: qué es y cómo se calcula
Revisado por el Equipo Editorial de FinKarma
Descubre qué es el score crediticio, cómo se calcula, qué se considera un buen puntaje y cómo mejorarlo. Consultarlo no lo baja: te explicamos por qué.
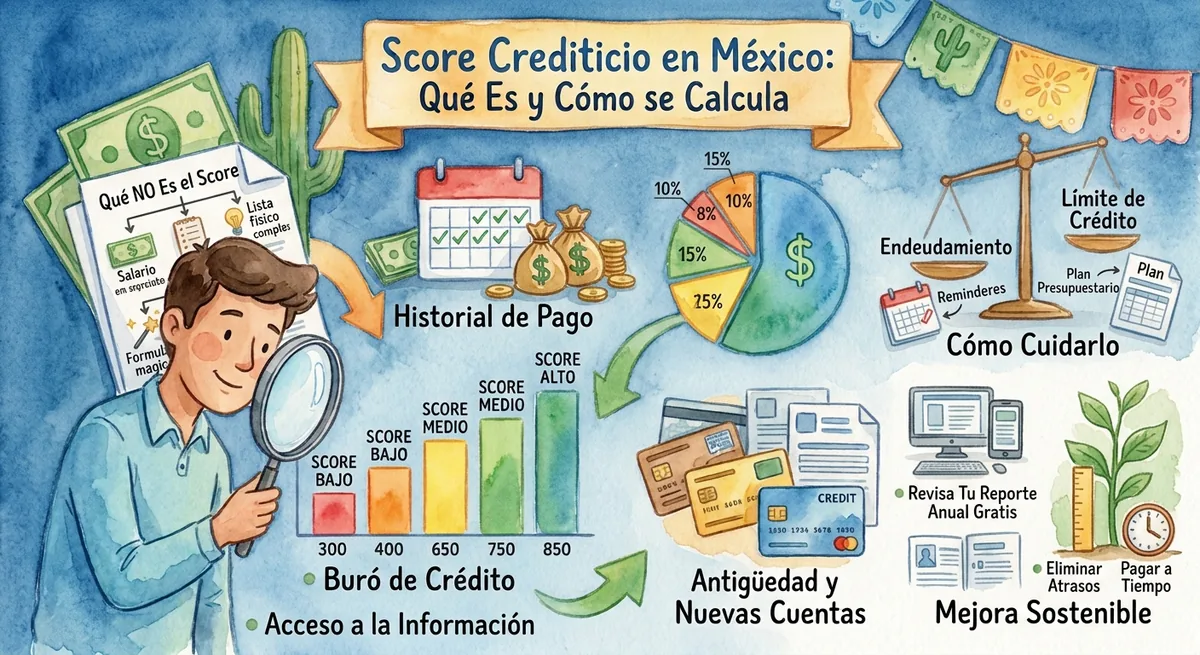
El score crediticio es una puntuación que estima qué tan probable es que pagues a tiempo, calculada con un modelo estadístico a partir de tu historial de crédito. No es lo mismo que tu reporte de Buró de Crédito, no decide por sí solo si te aprueban un préstamo y no existe una fórmula única: cada proveedor y cada banco usa su propio modelo y su propia escala.
Y una aclaración que mucha gente necesita escuchar: consultar tu propio score o reporte no lo baja. Puedes revisarlo con tranquilidad antes de pedir una tarjeta, un préstamo o un crédito hipotecario.
En esta guía verás qué es el score, en qué se diferencia del reporte, qué factores influyen en él, qué se considera un buen puntaje, cómo mejorarlo de forma sostenible y qué mitos conviene dejar atrás.
💡 En resumen
- El reporte es el detalle de tus créditos; el score es un resumen numérico de ese riesgo.
- Estar en Buró no es estar en una lista negra: también se registran los pagos puntuales.
- Lo que más pesa es pagar a tiempo y no vivir al límite de tus tarjetas.
- Nadie puede venderte "puntos": la mejora real viene de corregir errores y mantener buenos hábitos.
¿Qué es el score crediticio?
Es el resultado de un modelo estadístico que analiza tu experiencia con créditos y la traduce en un número. En general, dentro de una misma escala, un puntaje más alto indica menor riesgo para quien te presta.
En México hay productos de puntuación de las sociedades de información crediticia —Buró de Crédito y Círculo de Crédito— y, además, modelos internos que usa cada banco o financiera. Para interpretar un número necesitas saber quién lo calculó, con qué modelo y en qué fecha.
Tu score no mide tu valor como persona ni toda tu situación económica: solo resume ciertas señales de cómo has manejado tus créditos.
Score, reporte y aprobación: no son lo mismo
| Concepto | Qué es | Para qué sirve |
|---|---|---|
| Reporte de crédito | El detalle de tus cuentas, saldos, pagos y consultas | Revisar tu historial y detectar errores |
| Score crediticio | Una puntuación calculada con un modelo | Resumir tu nivel de riesgo |
| Evaluación del prestamista | El análisis de tu solicitud según sus políticas | Decidir aprobación, monto, tasa y plazo |
Por eso, un buen score no equivale a un préstamo aprobado: el prestamista también revisa tus ingresos, tus deudas actuales y el tipo de crédito que pides. Y un score bajo no te dice qué está pasando: para eso necesitas revisar el reporte.
Buró de Crédito no es una lista negra
Las sociedades de información crediticia registran a todas las personas con créditos, paguen a tiempo o no. Lo que importa no es aparecer, sino qué comportamiento muestra tu historial. Si usas una tarjeta o un préstamo y pagas puntualmente, estás construyendo antecedentes positivos.
De hecho, no tener ningún registro no es una ventaja: significa que hay poca información para evaluarte. Tampoco es Buró quien aprueba o rechaza: cada institución toma su propia decisión. Si te interesa entender esta diferencia en detalle, revisa cómo funcionan los préstamos sin buró.
¿Cómo se calcula el score crediticio?
No existe una fórmula pública universal. Cada modelo combina distintas variables con su propia metodología, y el efecto de cada una depende del resto de tu expediente: el mismo cambio no mueve igual el score de dos personas.
⚠️ Cuidado con los porcentajes de internet
Las tablas que asignan pesos exactos ("35% historial de pagos, 30% endeudamiento…") suelen venir de materiales educativos de FICO en Estados Unidos. No son pesos oficiales de los modelos que se usan en México.
Lo que sí puedes conocer son los factores generales que suelen analizarse:
| Factor | Qué observa | Cómo cuidarlo |
|---|---|---|
| Historial de pagos | Si pagas a tiempo o acumulas atrasos | Paga antes de la fecha límite y revisa que se acredite |
| Uso del crédito | Cuánto usas de tus líneas frente a su límite | Evita vivir cerca del límite de tus tarjetas |
| Antigüedad | Cuánto tiempo llevas usando crédito | Construye historial con calma; no se acelera |
| Cuentas nuevas y consultas | Cuántos créditos solicitas y abres en poco tiempo | Compara antes de solicitar; no pidas por pedir |
| Tipos de crédito | La variedad de productos que has manejado | No contrates deudas solo para "mejorar la mezcla" |
Historial de pagos
Es la señal más importante. No todos los atrasos son iguales: importa su duración, frecuencia, antigüedad y si ya se regularizaron. Pagar una deuda vencida cambia su estado, pero no borra los atrasos anteriores. Para cuidar este factor:
- Anota tus fechas límite y configura recordatorios.
- Revisa que tus pagos se acrediten.
- Si tienes cargos automáticos, mantén fondos suficientes.
- Si ves que no podrás pagar, habla con la institución antes de que el atraso crezca.
Uso del crédito disponible
En tarjetas y líneas revolventes se suele observar qué proporción del límite estás usando. La fórmula es sencilla:
Uso del crédito (%) = saldo reportado ÷ límite de crédito × 100
Por ejemplo, si tu límite es de $20,000 y debes $15,000, estás usando el 75%. Usar tu tarjeta de forma constante cerca del límite transmite una señal distinta que mantener un uso moderado. Muchas guías sugieren no rebasar el 30%, pero es una orientación general, no un número mágico que garantice cierto puntaje.
Antigüedad, cuentas nuevas y consultas
Un historial largo ofrece más información que uno reciente. Abrir varias cuentas o hacer muchas solicitudes en poco tiempo puede interpretarse como mayor riesgo, aunque no existe una penalización fija por consulta.
Dos consejos prácticos: no solicites productos que no necesitas para "crear historial más rápido", y antes de cerrar una tarjeta vieja evalúa su costo, su utilidad y el efecto en tu crédito disponible. Tampoco vale la pena conservar una tarjeta cara solo por su antigüedad.
Préstamos Personales
Compara préstamos y encuentra la mejor tasa
Más de 563 productos de 65 instituciones. Rankings independientes por CAT real.
¿Consultar mi score lo baja?
No. Revisar tu propio reporte o puntaje para tu conocimiento no reduce tu score. Lo que sí puede analizarse es la consulta que hace un banco o financiera cuando solicitas un crédito. A veces se les llama "consulta suave" (soft pull) y "consulta dura" (hard pull), aunque no todos los servicios en México usan esos términos.
La pregunta clave es: ¿estás consultando tu información para ti o estás autorizando a un otorgante a evaluar una solicitud?
💡 Tu reporte, gratis una vez al año
Por ley, puedes solicitar sin costo tu Reporte de Crédito Especial a cada sociedad de información crediticia una vez cada 12 meses. El score suele ser un producto aparte, que puede tener costo.
Cuidado con apps y comparadores
Una app puede mostrarte tu información para consulta personal y, al mismo tiempo, usarla para enviar solicitudes a prestamistas. Antes de aceptar términos, revisa:
- Quién obtiene tu información y para qué la usará.
- Si estás solicitando un crédito o solo consultando.
- Qué instituciones podrán consultarte y qué autorizaciones das.
- Si habrá envíos de solicitudes después.
¿Qué score se considera bueno en México?
Depende de la escala del proveedor. Cada producto tiene sus propios rangos, categorías y versiones de modelo, y esos criterios pueden cambiar. Por eso, una cifra "buena" en una escala no se puede comparar directamente con otra, ni con las escalas de Estados Unidos que circulan en internet.
Cuando veas tu resultado, revisa:
- Nombre del producto y proveedor.
- Fecha de cálculo.
- Escala y categoría en la que caes.
- Explicaciones y recomendaciones que lo acompañan.
No existe un número que garantice la aprobación en todos los bancos. Una institución puede aceptar tu perfil para una tarjeta y aplicar otros criterios para una hipoteca. Consulta los rangos vigentes directamente con Buró de Crédito o Círculo de Crédito.
¿Por qué tengo scores distintos?
Dos puntuaciones diferentes no significan que haya un error. Pueden venir de modelos distintos, usar información de fechas diferentes o ser un modelo interno del banco. Para seguir tu evolución, usa siempre el mismo producto. Si la diferencia te preocupa, compara el detalle de tus cuentas en el reporte, no solo la cifra final.
Score y capacidad de pago
El score no mide tu sueldo ni tu patrimonio. Alguien puede pagar siempre a tiempo y aun así no tener ingreso suficiente para otra mensualidad; otra persona puede ganar bien y tener atrasos. Por eso, además de tu información crediticia, el prestamista revisa:
- Ingresos y estabilidad laboral.
- Deudas que ya tienes.
- Monto y plazo que solicitas.
- Documentación y, en su caso, garantías.
Tener crédito autorizado no significa que debas usarlo todo. Tu presupuesto debe seguir siendo el límite real.
Pagar el mínimo de la tarjeta
Cubrir el pago mínimo a tiempo evita un atraso, pero no reduce tu deuda de forma significativa y te hace pagar muchos intereses. Además, mantener saldos altos puede influir en cómo se evalúa tu perfil. No necesitas pagar intereses para mejorar tu score: usar la tarjeta y pagar el total a tiempo construye historial sin financiar deuda. Antes de comparar ofertas, revisa el costo real con la calculadora de CAT.
Fecha de corte, fecha de pago y actualización
No son el mismo día. El saldo que aparece en tu reporte puede no coincidir con el que ves hoy en tu app, porque cada institución reporta en distintos momentos. Si acabas de pagar, espera a que la información se actualice antes de reclamar una diferencia.
Cómo mejorar tu score crediticio
La mejora sostenible viene de corregir problemas y mantener hábitos, no de comprar una supuesta "subida de puntos". Un orden práctico:
- Revisa tu reporte: identifica atrasos, saldos y cuentas.
- Corrige errores: no construyas un plan sobre datos equivocados.
- Regulariza tus deudas: busca acuerdos que puedas cumplir.
- Reduce saldos: empieza por las deudas más caras.
- Evita solicitudes innecesarias: pide crédito solo con un objetivo claro.
- Paga puntualmente: revisa vencimientos y acreditaciones.
- Ten paciencia: no esperes cambios inmediatos.
¿Cuánto tarda en mejorar?
No hay un plazo universal. Depende de tu punto de partida, de los cambios que hagas, de cuándo se actualicen los datos y del modelo que se use. Corregir un error puede reflejarse antes que reconstruir un historial con atrasos, que suele ser un proceso gradual. Si alguien te promete resultados garantizados en pocos días, no le entregues dinero.
Si todavía no tienes historial
No tener score no es lo mismo que tener un historial negativo: simplemente hay poca información. Para empezar, elige un solo producto cuyo costo entiendas y que reporte a una sociedad de información crediticia, como una tarjeta básica o un crédito pequeño. El objetivo es poder pagarlo, no conseguir el límite más alto. Puedes comparar opciones de tarjetas de crédito antes de solicitar.
Errores y cuentas que no reconoces
Revisa tu reporte buscando situaciones concretas:
- Créditos que no reconoces.
- Saldos que no corresponden.
- Pagos registrados de forma incorrecta.
- Cuentas liquidadas que siguen apareciendo como abiertas.
- Datos personales equivocados o consultas que no identificas.
Si encuentras algo, conserva tus comprobantes y presenta una reclamación por los canales oficiales de Buró de Crédito o Círculo de Crédito. También puedes pedir orientación en la CONDUSEF. Ojo: la reclamación sirve para corregir información falsa, no para borrar una deuda real.
Mitos sobre el score crediticio
| Mito | Realidad |
|---|---|
| Consultar mi score lo baja | La consulta personal no lo reduce |
| Estar en Buró es ser mal pagador | El historial registra pagos puntuales y atrasos |
| Existe un solo score | Hay distintos productos y modelos |
| Debo pagar intereses para mejorarlo | Pagar el total a tiempo también construye historial |
| Buen score es igual a aprobación | El prestamista revisa ingresos, deudas y más |
| Pagar borra los atrasos | Cambia el estado de la deuda, no su historia |
| Más créditos siempre es mejor | Puedes sumar deudas y riesgo innecesarios |
| Un gestor puede venderme puntos | No existe una mejora legítima que se compre |
Preguntas frecuentes
¿Qué es el score crediticio?
Es una puntuación que estima la probabilidad de que pagues tus créditos a tiempo, calculada con un modelo estadístico a partir de tu historial crediticio.
¿El score y el historial de crédito son lo mismo?
No. El historial (o reporte) contiene el detalle de tus créditos; el score es un número que resume parte de esa información.
¿Consultar mi Reporte de Crédito Especial afecta mi score?
No. Revisarlo para tu conocimiento no reduce tu puntuación. Es distinto de la consulta que hace un banco cuando solicitas un crédito.
¿Por qué mi banco ve un score distinto al mío?
Porque puede usar otro producto, información de otra fecha o su propio modelo interno.
¿Tengo que tener deudas para subir mi score?
No. No necesitas pagar intereses ni mantener saldos. Usar tu crédito y pagar el total a tiempo construye historial.
¿Un préstamo pequeño mejora mi score?
No hay garantía. Primero revisa si lo necesitas, cuánto cuesta y si puedes pagarlo.
¿Cancelar una tarjeta baja mi score?
No hay una respuesta universal. Evalúa su costo, su antigüedad, tu uso de crédito y su utilidad antes de decidir.
¿Cada cuánto debo revisar mi score?
Cuando te sirva: antes de pedir un crédito, para revisar cambios o si sospechas de un error. No necesitas seguirlo a diario.
Encuentra más guías sobre historial y puntaje en la sección de Score crediticio de la Revista.
Este artículo tiene fines informativos y no constituye asesoría financiera. Las escalas, rangos y costos de los productos de puntuación pueden cambiar; confírmalos directamente con Buró de Crédito o Círculo de Crédito. FinKarma es una plataforma de comparación y no es una entidad financiera regulada por la CONDUSEF ni la CNBV.