Préstamos sin verificación facial: ¿son seguros en México?
Revisado por el Equipo Editorial de FinKarma
¿Un préstamo sin selfie es seguro? Aprende cuándo es legítimo, qué controles de identidad existen, señales de fraude y qué revisar antes de dar tus datos.
Un préstamo sin verificación facial puede ser legítimo, pero no pedir selfie no lo hace más seguro, más privado ni más barato. Lo que importa es cómo comprueba tu identidad el prestamista, quién te presta realmente y qué condiciones estás aceptando. Del mismo modo, que una app pida tu rostro tampoco demuestra que sea confiable.
En esta guía verás qué significa en la práctica "sin verificación facial", cuándo existen alternativas legítimas, qué señales indican riesgo, qué hacer si falla la validación y cómo comprobar al prestamista antes de compartir tus datos.
💡 En resumen
- "Sin selfie" no significa sin identificación, sin buró ni aprobación automática.
- Hay casos legítimos: contratación presencial, clientes ya identificados o revisión asistida.
- Preocúpate cuando la falta de selfie va junto con anticipos, presión, permisos excesivos o un acreedor que no se identifica.
- Identidad, privacidad y costo se evalúan por separado: aprobar uno no resuelve los otros dos.
Qué significa "préstamo sin verificación facial"
Es una solicitud en la que no necesitas fotografiar o grabar tu rostro para identificarte. No es una categoría financiera con reglas propias: puede ser un préstamo presencial, una oferta para un cliente que ya fue identificado o un proceso remoto que usa otros controles. También puede ser solo publicidad que destaca un requisito ausente sin explicar los demás.
Antes de tomarlo como una ventaja, pregunta:
- ¿Cómo comprueban que soy el titular de la identificación?
- ¿Ya verificaron mi identidad cuando abrí una cuenta con ellos?
- ¿Qué documentos y autorizaciones me pedirán?
- ¿Quién aparecerá como acreedor en el contrato?
- ¿Qué pasa si otra persona intenta contratar con mis datos?
Para qué sirve la verificación facial
En un crédito contratado a distancia, el prestamista necesita confirmar que quien solicita es realmente la persona de la identificación. La comparación facial responde a una sola pregunta: ¿quien hace el trámite es quien dice ser? No evalúa cuánto ganas, qué deudas tienes ni si podrás pagar.
Tampoco es infalible. Los sistemas biométricos pueden aceptar una coincidencia incorrecta o rechazar a una persona legítima; por eso se combinan con revisión documental y otros controles. El NIST publica evaluaciones independientes sobre la precisión de estas tecnologías.
Selfie, biometría y prueba de vida no son lo mismo
| Control | Qué hace | Qué no garantiza |
|---|---|---|
| Selfie | Captura una foto del solicitante | Que se haya comparado con tu identificación |
| Comparación facial | Evalúa si dos imágenes corresponden a la misma persona | Que la persona estuviera presente |
| Prueba de vida | Detecta intentos de usar una foto, video o máscara | Que detecte todos los ataques |
| Revisión documental | Examina datos y características del documento | Que quien lo presenta sea su titular |
| Evaluación crediticia | Analiza el riesgo de prestarte dinero | Que tu identidad se haya verificado bien |
Ninguno de estos pasos garantiza que el préstamo sea barato o adecuado. Una app puede verificar correctamente a sus clientes y ofrecer condiciones poco convenientes.
¿Todos los préstamos en línea piden selfie?
No existe un único procedimiento facial idéntico para todos los créditos en México. Los requisitos dependen del tipo de entidad, el producto, el canal de contratación y la regulación que le aplica. En la contratación remota la validación facial es muy común, pero una solicitud presencial o una oferta a un cliente ya identificado funcionan de otra manera.
Por eso, no ver una captura facial no demuestra por sí solo un incumplimiento. Lo que debes investigar es cómo se hizo la identificación y qué autenticaciones adicionales existen. Las obligaciones de cada tipo de entidad pueden consultarse en la CNBV; desconfía de anuncios que presentan una "regla universal" sin citar su fundamento.
Cuándo hay alternativas legítimas a la selfie
La verificación facial no es el único método para validar identidad. Estos son escenarios legítimos en los que puede no pedirse:
| Escenario | Cómo se verifica tu identidad |
|---|---|
| Ya eres cliente de la institución | Con el expediente que integraste al abrir tu cuenta, más autorizaciones adicionales |
| Contratación presencial | Personal de la institución revisa tus documentos en sucursal |
| Revisión asistida | Validación documental con apoyo cuando la cámara falla o hay una dificultad de accesibilidad |
En todos los casos, la alternativa se gestiona por canales oficiales. Nadie debería ofrecerte "pasar la validación" con su rostro, su cuenta o documentos de otra persona.
Si buscas un crédito que se contrata por internet, revisa cómo funcionan los préstamos en línea y qué controles suelen aplicar.
Cuándo la ausencia de selfie sí es una señal de alerta
El problema no es la falta de selfie, sino cuando forma parte de una promesa de prestar sin identificar a nadie ni explicar la operación. Una oferta que combina "sin controles", urgencia y aprobación garantizada merece máxima precaución.
🚩 Detén la solicitud si
- No aparece la razón social del acreedor.
- No puedes ver el contrato antes de aceptar.
- Te piden dinero para "activar", "asegurar" o "liberar" el préstamo.
- Te solicitan contraseñas, NIP o códigos bancarios.
- Un asesor quiere controlar tu celular de forma remota.
- La app exige permisos sin explicar para qué.
- No existe un canal verificable de reclamaciones.
- Te presionan para decidir de inmediato.
Una selfie tampoco demuestra confianza
Una página falsa puede copiar logotipos, pedir fotos de tu rostro y mostrar una pantalla de "identidad verificada" para aparentar profesionalismo. Entregar más información no vuelve confiable al receptor. Tampoco basta con que la app esté en una tienda de aplicaciones o tenga muchas reseñas.
Haz siempre tres preguntas independientes:
- ¿La empresa es quien dice ser?
- ¿Trata adecuadamente mis datos?
- ¿Puedo pagar este crédito?
Una respuesta favorable a la primera no resuelve las otras dos.
Otros controles de identidad y sus límites
Sin biometría, las instituciones combinan varios controles, porque cada uno aporta información distinta y ninguno basta por sí solo:
- Código por SMS: demuestra que tienes acceso a una línea en ese momento, no que seas su titular.
- Cuenta bancaria a tu nombre: es una señal útil, pero no elimina todos los riesgos.
- Foto de la identificación: conocer sus datos o tener una imagen no prueba que la solicitud venga de su propietario.
- Autenticación multifactor: añade capas, pero depende de que cada factor esté bien protegido.
La institución no tiene que revelar detalles que permitan evadir sus controles, pero sí debe explicarte de forma clara qué verifica y cómo pedir ayuda si hay una inconsistencia.
Cómo comprobar al prestamista
Empieza por la razón social completa: el nombre de la app puede ser distinto del nombre legal de quien presta. Búscala en el SIPRES (Registro de Prestadores de Servicios Financieros) desde el portal de la CONDUSEF y compara los datos registrados con el sitio web, el teléfono y los documentos de la oferta.
Encontrar una empresa de nombre parecido no basta: una institución real puede ser suplantada con dominios, números o perfiles falsos. Revisa también:
- Quién aparece como acreedor en el contrato.
- Quién administra la aplicación.
- Quién recibe tus datos personales.
- Qué medios de atención y reclamación existen.
Si llegaste a la oferta desde un comparador, recuerda que este no presta: identifica siempre a la institución que concede el crédito. Puedes consultar el directorio de instituciones financieras de FinKarma.
Préstamos Personales
Compara préstamos y encuentra la mejor tasa
Más de 563 productos de 65 instituciones. Rankings independientes por CAT real.
Privacidad: qué revisar antes de enviar tu rostro
Tu rostro no se puede cambiar como una contraseña. Eso no significa que toda captura sea peligrosa, pero sí que debes saber quién la recibe y para qué. Antes de aceptar, lee el aviso de privacidad y busca respuestas concretas:
- ¿Recopilan foto, video o una representación biométrica?
- ¿Para qué la usarán y cuánto tiempo la conservarán?
- ¿Participa un proveedor externo de verificación?
- ¿A quién transfieren tus datos?
- ¿Cómo ejerces tus derechos de acceso, rectificación, cancelación u oposición?
No asumas que la imagen desaparece al terminar la comparación. Las obligaciones de quienes tratan datos personales están en la legislación vigente, disponible en el portal de la Cámara de Diputados.
⚠️ Sin cámara no siempre es más privado
Una app que omite la selfie pero exige acceso a tus contactos, mensajes o galería completa puede ser mucho más invasiva que una que solo pide una foto de tu rostro.
Permisos que debes cuestionar
| Permiso | Qué conviene aclarar |
|---|---|
| Cámara | Si se usa solo durante la captura necesaria |
| Micrófono | Qué función requiere audio |
| Ubicación | Para qué se necesita y cuándo se recopila |
| Contactos | Por qué necesitarían toda tu agenda |
| Fotos y archivos | Si basta con seleccionar documentos concretos |
| Mensajes | Qué información pretenden consultar |
| Acceso remoto | Por qué alguien querría controlar tu dispositivo |
Cada permiso debe tener una explicación coherente con el servicio. El acceso a contactos, en particular, puede usarse después para presionar a tu círculo cercano durante la cobranza.
Si falla la verificación facial
Un fallo no significa que tengas mal historial ni que hayas hecho algo mal. Suele deberse a la iluminación, reflejos, la calidad de la cámara o la conexión. Prueba primero:
- Limpia la lente de la cámara.
- Busca luz uniforme y evita el contraluz.
- Sigue las instrucciones de encuadre.
- Comprueba tu conexión y actualiza la app oficial.
- Si el problema continúa, contacta al soporte oficial.
Si tienes una dificultad de accesibilidad, pide una revisión asistida. Nunca alteres tu identificación, uses imágenes de otra persona ni instales programas de control remoto a petición de un desconocido. Resolver un fallo técnico no requiere buscar un prestamista que omita toda comprobación.
Si no quieres compartir tu biometría
Puedes preguntar por contratación presencial, validación documental asistida o productos de una institución con la que ya tengas relación. Aun así, normalmente te pedirán una identificación oficial vigente (como la INE), un número de celular y una cuenta bancaria a tu nombre para recibir el dinero.
Explica concretamente qué te preocupa: conservación de imágenes, participación de terceros o accesibilidad. Y compara el proceso completo: un crédito sin rostro puede pedir otros documentos, y uno presencial también guarda copias de tu expediente. La privacidad depende del tratamiento total de tus datos, no de un solo paso.
Verificar tu identidad no es aprobar tu préstamo
Son dos evaluaciones distintas. Después de confirmar tu identidad, el prestamista analiza ingresos, deudas, historial y capacidad de pago. Una pantalla de "validación exitosa" no es una promesa de desembolso.
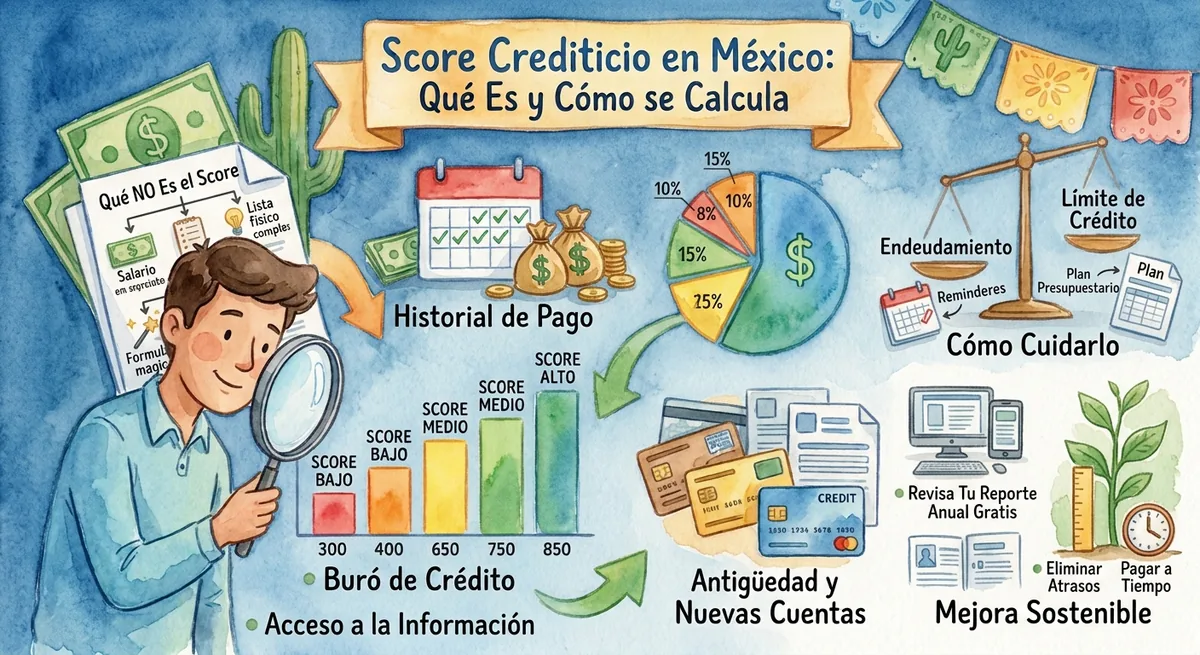
Tampoco confundas términos publicitarios: "sin verificación facial" no equivale a "sin buró". Lee las autorizaciones, porque la consulta a tu historial crediticio suele estar incluida. Si eso es lo que te preocupa, revisa cómo funcionan los préstamos sin buró y sus condiciones.
No olvides el costo del préstamo
Aunque la empresa esté identificada y el proceso funcione bien, falta la pregunta más importante: cuánto recibirás, cuánto devolverás y si la cuota cabe en tu presupuesto. Pide por escrito:
- Monto neto que recibirás.
- Tasa de interés, comisiones y seguros.
- Calendario de pagos y consecuencias del atraso.
- CAT y total a pagar.
💡 Sobre el CAT
El Costo Anual Total permite comparar créditos con una metodología estandarizada definida por el Banco de México. Se informa sin IVA, así que tenlo en cuenta al calcular lo que realmente pagarás.
Compara ofertas con montos y plazos similares: una mensualidad menor puede deberse a que pagarás durante más tiempo. Puedes estimar el costo real con la calculadora de CAT y revisar el contrato registrado en el RECA de la CONDUSEF; que esté registrado no significa que sea la opción más barata.
Si ya enviaste tus documentos a un sitio sospechoso
- Deja de enviar información.
- Guarda conversaciones, enlaces, comprobantes y datos del contacto.
- Verifica a la institución por una vía independiente.
- Si compartiste contraseñas o códigos, cámbialos y avisa a tu banco.
- Revisa tu historial crediticio para detectar créditos que no reconozcas y, si aparece alguno, presenta una reclamación.
Haber compartido datos no significa que exista una deuda, pero sí justifica estar atento. No pagues a gestores que prometen "borrar" el problema sin revisar tu caso.
Amenazas y cobranza abusiva
Si una app amenaza con difundir tus imágenes o contactar a tus familiares, conserva la evidencia y no entregues más información. Para entidades financieras, presenta una queja ante la CONDUSEF; las amenazas y la extorsión también pueden denunciarse ante las autoridades. Eliminar la app no borra la información que ya entregaste ni cancela una deuda que sí contrataste.
Preguntas frecuentes
¿Un préstamo sin selfie puede ser legítimo?
Sí. Puede usar identificación presencial, tu expediente como cliente u otros controles. Aun así, verifica al prestamista y revisa el costo antes de aceptar.
¿Son seguros los préstamos sin verificación facial?
Depende del prestamista, no de la selfie. Son seguros si la institución está registrada, te muestra el contrato antes de firmar, explica cómo verifica tu identidad y no pide anticipos.
¿Pedir biometría garantiza que la app es confiable?
No. Una plataforma falsa también puede pedir tu rostro. Primero verifica a la empresa, sus canales oficiales y su aviso de privacidad.
¿"Sin verificación facial" significa "sin buró"?
No. Son cosas distintas: el prestamista puede consultar tu historial crediticio aunque no te pida selfie.
¿Face ID sirve para verificar mi identidad ante el prestamista?
No necesariamente. Desbloquear tu teléfono no equivale a la identificación inicial que hace la institución; depende de cada aplicación.
¿Una prueba de vida evita todo el fraude?
No. Es un control frente a ciertos ataques, no una garantía absoluta. Importan su implementación y los controles complementarios.
¿Puedo pedir una revisión presencial?
Puedes solicitarla, aunque su disponibilidad depende de la institución y del producto.
¿Debo enviar una selfie por WhatsApp?
No a un contacto desconocido. Una institución legítima te pide la captura dentro de su app o sitio oficial, con aviso de privacidad, no por mensaje.
¿Cancelar la solicitud elimina mis datos?
No necesariamente de inmediato. Pregunta por el plazo de conservación y cómo ejercer tus derechos sobre tus datos personales.
Encuentra más guías sobre crédito en la sección de Créditos de la Revista.
Este artículo tiene fines informativos y no constituye asesoría financiera ni legal. FinKarma es una plataforma de comparación y no es una entidad financiera regulada por la CONDUSEF ni la CNBV; las condiciones, la aprobación y la regulación de cada préstamo corresponden exclusivamente a las instituciones que lo otorgan. Antes de contratar, verifica la información en los canales oficiales de cada institución.