Préstamos IMSS: opciones para trabajadores y pensionados
Revisado por el Equipo Editorial de FinKarma
¿El IMSS presta dinero? Descubre qué préstamos existen para trabajadores activos y pensionados del IMSS, cómo funciona Fonacot y cómo evitar fraudes.
El IMSS no otorga préstamos personales a cualquier trabajador asegurado. Cotizar al Seguro Social no te da una línea de crédito. Si eres trabajador activo del sector privado, tus alternativas reales son Fonacot, un crédito de nómina o un préstamo personal de un banco o financiera. Si eres pensionado, existen préstamos a cuenta de pensión y créditos de entidades financieras que se cobran de tu pensión, con reglas distintas en cada caso.
Esta guía te ayuda a identificar qué opción corresponde a tu situación, quién te presta realmente, qué revisar antes de firmar y cómo detectar ofertas fraudulentas que usan el nombre del IMSS.
💡 En resumen
- "Préstamo IMSS" no es un producto único: puede ser un trámite para pensionados, un crédito de una financiera o un préstamo bancario.
- Trabajadores activos: el IMSS no presta; investiga Fonacot, créditos de nómina o préstamos personales.
- Pensionados: confirma tu elegibilidad directamente en los canales oficiales del IMSS antes de entregar documentos.
- Siempre identifica al acreedor: es quien aparece en el contrato, no quien pone el logo en el anuncio.
¿El IMSS da préstamos?
Depende de quién seas. "Préstamos IMSS" es una expresión de búsqueda y de publicidad que puede referirse a operaciones muy diferentes:
- Un préstamo a cuenta de pensión para pensionados que cumplen las condiciones del Instituto.
- Un crédito de una financiera que se cobra mediante descuento a la pensión.
- Un préstamo bancario que se carga a la cuenta donde recibes tu salario o pensión.
- Un crédito Fonacot para trabajadores que cumplen sus requisitos.
- Una prestación laboral exclusiva del personal que trabaja para el propio IMSS.
Estar asegurado en el IMSS y ser empleado del IMSS son situaciones distintas. Las prestaciones del personal del Instituto no se extienden a los millones de trabajadores que solo cotizan. El nombre comercial de una oferta no sustituye al contrato: si un anuncio dice "préstamo IMSS" y no explica qué institución presta, no tienes información suficiente para evaluarlo.
Opciones según tu situación
| Tu situación | Alternativa que puedes investigar | Qué debes confirmar |
|---|---|---|
| Trabajador activo del sector privado | Crédito Fonacot | Que tu centro de trabajo esté afiliado y cumplas los requisitos personales |
| Trabajador con nómina bancaria | Crédito de nómina | Acreedor, costo total y autorización de cobro |
| Persona con ingresos comprobables | Préstamo personal | Capacidad de pago, tasa y CAT |
| Pensionado del IMSS | Préstamo a cuenta de pensión | Régimen, tipo de pensión y procedimiento oficial |
| Pensionado con oferta de una financiera | Crédito con descuento a la pensión | Contrato y mecanismo de cobro |
| Empleado del propio IMSS | Prestaciones laborales | Reglas de su relación de trabajo |
La tabla no implica aprobación ni que todas las opciones estén disponibles al mismo tiempo. Las condiciones de cada trámite institucional se consultan en el portal del IMSS y de Fonacot.
Préstamos para trabajadores activos del IMSS
El IMSS no funciona como un banco. Tener Número de Seguridad Social, vigencia de derechos o semanas cotizadas no equivale a tener crédito aprobado. Si trabajas en una empresa privada, la aprobación de cualquier préstamo depende de los requisitos de la institución que presta, no de tu afiliación al Seguro Social.
Crédito Fonacot
Fonacot (Instituto del Fondo Nacional para el Consumo de los Trabajadores) es una institución distinta del IMSS, con reglas propias. Para solicitar, se verifican dos cosas por separado:
- Que tu centro de trabajo esté afiliado a Fonacot.
- Que tú cumplas las condiciones personales y laborales: antigüedad, documentos y capacidad de descuento.
Antes de contratar, pregunta también qué ocurre con el crédito si cambias de empleo o dejas de recibir salario.
Crédito de nómina y préstamo personal
Un banco o financiera puede usar tus recibos de nómina y tu historial crediticio para evaluar tu solicitud. Aunque estés asegurado en el IMSS, el banco es el acreedor y sus condiciones determinan la deuda. Si recibes tu salario en una cuenta bancaria, un préstamo vía nómina suele ofrecer pagos descontados directamente de tu sueldo; si no, un crédito personal se evalúa con tus ingresos comprobables.
Préstamos para pensionados del IMSS
Aquí sí interviene el Instituto, pero de forma acotada. Existen dos caminos que no deben confundirse:
| Aspecto | Préstamo a cuenta de pensión | Crédito de una financiera |
|---|---|---|
| Quién define las reglas | El esquema institucional | La entidad financiera en su contrato |
| Cómo se cobra | Según el mecanismo autorizado sobre la pensión | Descuento a la pensión o cargo domiciliado a tu cuenta |
| Dónde se confirma | Canales oficiales del IMSS | Contrato, SIPRES y, si anuncia convenio, el propio IMSS |
Aunque ambas ofertas usen la frase "a cuenta de pensión", pueden ser operaciones muy distintas. No traslades las condiciones de una a la otra.
Qué confirmar antes de solicitar
- Si tu régimen y tipo de pensión están incluidos.
- Qué antigüedad como pensionado se exige.
- Si un préstamo vigente impide presentar otra solicitud.
- Qué importe puede autorizarse y en cuánto tiempo se recupera.
- Cuánto dinero conservarás cada mes después del descuento.
- Qué documentos y canal de atención corresponden.
⚠️ Recibir pensión no garantiza aprobación
El régimen, el tipo de pensión y los descuentos que ya tengas influyen en la elegibilidad. Confirma tu caso antes de entregar tu expediente a varios intermediarios. Un familiar puede acompañarte, pero no debe contratar con tus datos.
Si la oferta viene de una financiera
Pide por escrito las respuestas a estas preguntas. Si el asesor no puede contestarlas, detén la contratación:
- ¿Quién entrega el dinero y quién administra la deuda?
- ¿Cómo se autoriza y ejecuta el cobro?
- ¿Cuánto recibirás efectivamente y cuánto devolverás en total?
- ¿Ante quién debes reclamar?
Si la financiera anuncia un convenio con el IMSS, confírmalo directamente con el Instituto. Un logotipo, una captura de pantalla o una credencial de asesor no lo demuestran.
Préstamos Personales
Compara préstamos y encuentra la mejor tasa
Más de 563 productos de 65 instituciones. Rankings independientes por CAT real.
Descuento a la pensión vs. domiciliación
Son dos formas de cobro diferentes, y saber cuál contrataste importa cuando aparece un cargo duplicado o desconocido:
Descuento a la pensión
- Se aplica antes de que recibas tu pago
- Aparece en la información de tu pensión
- Se rige por el mecanismo autorizado
Cargo domiciliado
- Se cobra de tu cuenta bancaria
- Aparece en tu estado de cuenta
- Lo autorizaste directamente al banco o financiera
Para saber cuál tienes, revisa el contrato y el documento de autorización de cobro. Ojo: cancelar una domiciliación no extingue la deuda. Pide instrucciones por escrito antes de cambiar la forma de pago.
Documentos que pueden pedirte
Cada producto usa su propio expediente, pero conviene tener a la mano:
- Identificación oficial vigente y CURP.
- Comprobante de domicilio.
- Recibos de nómina o documentos de tu pensión.
- Datos de una cuenta bancaria a tu nombre.
Verifica que nombre, CURP y datos bancarios coincidan en todos los documentos; las diferencias retrasan el trámite. El NSS te identifica ante la seguridad social, pero no es una contraseña ni una aprobación de crédito. Nunca entregues contraseñas bancarias, NIP, CVV ni códigos de verificación a un asesor.
Cómo comparar dos ofertas
No compares solo la mensualidad. Una cuota más baja puede costar más si el plazo se alarga. Pide cotizaciones con importe y plazo similares y revisa estos datos:
| Dato | Por qué importa |
|---|---|
| Monto autorizado vs. monto neto depositado | Lo que aprueban puede ser más de lo que realmente recibes |
| Tasa de interés | Define parte del costo financiero |
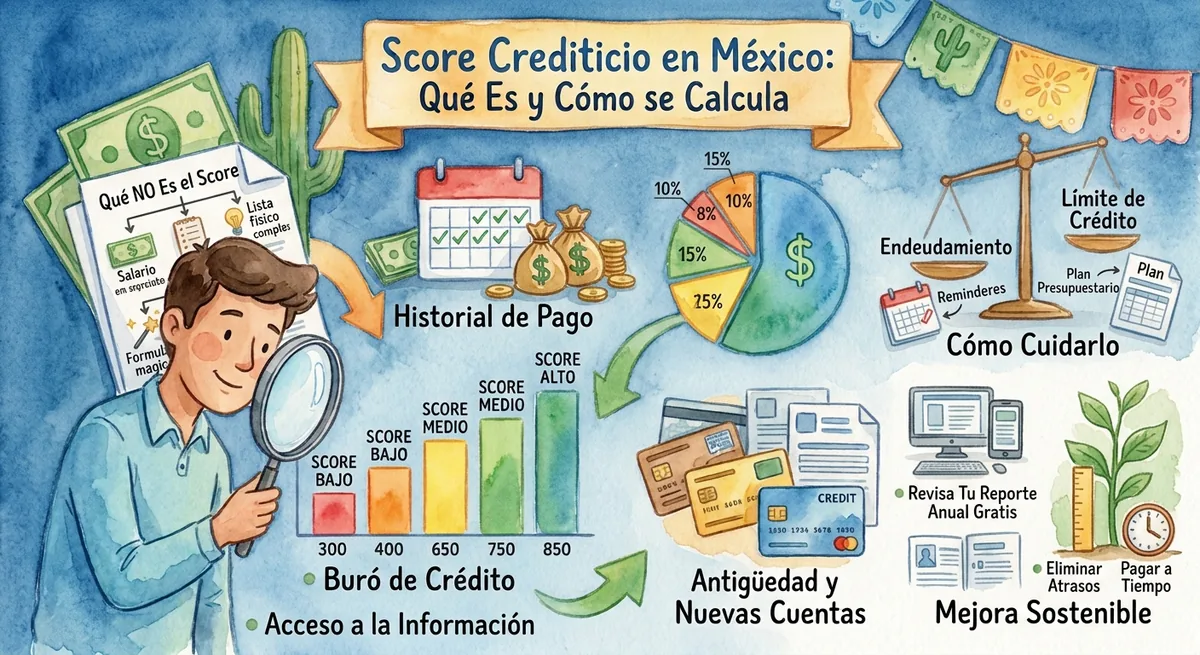
| CAT | Permite comparar el costo total con una metodología estandarizada |
| Comisiones y seguros | Aumentan lo que pagas |
| Número de pagos | Determina cuánto dura la obligación |
| Total a pagar | Muestra el tamaño real del compromiso |
| Pago anticipado | Indica si puedes reducir o terminar la deuda antes |
El CAT es un indicador de costo, no una comisión adicional; Banco de México explica cómo se calcula. Puedes estimarlo para tu caso con la calculadora de CAT.
¿Cuánto puedes comprometer de tu ingreso?
El descuento máximo que permite un producto no es lo mismo que lo que puedes pagar cómodamente. Para calcularlo:
- Parte de tu salario o pensión estable; no cuentes bonos, apoyos ocasionales ni ventas que aún no ocurren.
- Resta los gastos indispensables: vivienda, alimentación, servicios, transporte y salud.
- Resta los pagos de las deudas que ya tienes.
- Lo que queda es tu margen real para una nueva mensualidad.
Si eres pensionado, considera especialmente medicamentos, consultas y cuidados. Si el crédito solo cabe dejando sin cubrir un gasto básico, reduce el importe o busca otra solución: de lo contrario, terminarás pidiendo otro préstamo para cubrir necesidades recurrentes.
Solicitud paso a paso
- Identifica tu situación: trabajador activo, pensionado o empleado del propio IMSS.
- Elige la modalidad: préstamo institucional, crédito de una financiera o Fonacot.
- Confirma tu elegibilidad antes de compartir un expediente completo.
- Verifica al acreedor: razón social y canales oficiales.
- Pide una cotización con importe neto, calendario y costo total.
- Revisa tu presupuesto con el ingreso que te quedará después de todos los cobros.
- Lee las autorizaciones: qué consultas y cargos estás permitiendo.
- Guarda todo: contrato, cotización y comprobante del depósito.
Renovaciones, pagos anticipados y liquidación
Renovar un préstamo
Una renovación usa parte del nuevo crédito para liquidar el anterior y te entrega solo la diferencia. Por eso el monto anunciado no siempre es dinero adicional. Pide un desglose del saldo que se liquida, los cargos, el nuevo plazo y el efectivo que recibirás. Que la mensualidad baje no significa que ahorres: puede ser a cambio de pagar más tiempo.
Liquidar antes
Solicita un saldo de liquidación válido para una fecha concreta, no una suma aproximada de las cuotas pendientes. Al terminar, pide una constancia de no adeudo y la confirmación de que el descuento o la domiciliación se cancelaron. Revisa tus siguientes movimientos: si el cobro continúa, presenta una aclaración con contrato, comprobante y folio.
Cómo verificar a la institución
Cuando el prestamista sea una entidad financiera, busca su razón social en el SIPRES y su contrato de adhesión en el RECA, ambos disponibles en el portal de la CONDUSEF. Que un contrato esté registrado no significa que sea la opción más barata ni que tu solicitud esté aprobada.
No basta con encontrar un nombre parecido: compara teléfono, dominio web y domicilio, porque una empresa real también puede ser suplantada. También puedes consultar el directorio de instituciones financieras de FinKarma.
Señales de fraude con préstamos "del IMSS"
Los estafadores presentan préstamos como un "beneficio del IMSS", una "ayuda pendiente" o dinero "ya aprobado". La CONDUSEF publica advertencias constantes sobre suplantación de instituciones.
🚩 Detén el trámite si te piden o te ofrecen
- Un anticipo para liberar el crédito o depositar a la cuenta personal de un asesor.
- Aprobación garantizada sin explicar condiciones, o presión para firmar de inmediato.
- Firmar formatos en blanco o sin entregarte el contrato.
- Códigos bancarios o acceso remoto a tu celular.
- "Aumentar tu pensión" al contratar o "activar un derecho por cotizar".
Una comisión legítima está escrita en el contrato. Una exigencia improvisada para recibir dinero no lo está.
Si aparece un descuento que no reconoces
- Compara la información de tu pensión con tu estado de cuenta para ubicar el cargo.
- Pide al supuesto acreedor copia del contrato, la autorización de cobro y el desglose.
- Si no reconoces la contratación, dilo expresamente en tu reclamación.
- Obtén un folio y conserva todas las respuestas.
Según el origen, la aclaración puede corresponder al IMSS, al banco o a la financiera. No compartas códigos con nadie que prometa resolverlo por mensaje.
IMSS, ISSSTE y Afore: no son lo mismo
- ISSSTE: atiende a trabajadores del Estado y tiene sus propios préstamos personales; sus reglas no aplican al IMSS. Consulta el portal del ISSSTE.
- Retiro parcial de Afore: no es un préstamo. Usas tu propio ahorro para el retiro y, según la modalidad, puede afectar tus semanas cotizadas. Consulta a la CONSAR.
La diferencia clave: un crédito genera una deuda; un retiro usa recursos que ya son tuyos. Desconfía de quien anuncie cualquiera de las dos como "dinero del IMSS".
Preguntas frecuentes
¿El IMSS presta dinero a trabajadores activos?
No. No existe un préstamo personal del IMSS que se active solo por estar asegurado. Como trabajador activo puedes investigar Fonacot, un crédito de nómina o un préstamo personal.
¿El IMSS presta a pensionados?
Existe un procedimiento de préstamos a cuenta de pensión para quienes cumplen las condiciones del Instituto. Confirma tu elegibilidad en los canales oficiales del IMSS.
¿Todos los préstamos para pensionados IMSS son iguales?
No. Un préstamo institucional y un crédito de una financiera tienen reglas, costos y responsables diferentes.
¿Fonacot es parte del IMSS?
No. Fonacot es una institución distinta, con requisitos propios. Cotizar al IMSS no sustituye esos requisitos.
¿Ser pensionado garantiza que me aprueben?
No. Debes cumplir las condiciones de la modalidad y demostrar que el pago cabe en tu presupuesto.
¿Necesito un gestor para pedir un préstamo IMSS?
No. Empieza por los canales oficiales y no pagues por supuestos accesos privilegiados o aprobaciones garantizadas.
¿Puedo tener varios préstamos con descuento a la pensión?
Depende de las reglas de cada esquema y de tu capacidad de pago. Que puedas contratar otro no significa que sea recomendable acumular descuentos.
¿Qué debo revisar antes de firmar?
Quién presta, cuánto recibirás, cuánto pagarás en total, durante cuánto tiempo y cómo se cobrará. Si alguno de esos puntos queda sin explicar, no firmes.
Encuentra más guías sobre crédito en la sección de Créditos de la Revista.
Este artículo tiene fines informativos y no constituye asesoría financiera. FinKarma es una plataforma de comparación y no es una entidad financiera regulada por la CONDUSEF ni la CNBV; las condiciones, la aprobación y la regulación de cada préstamo corresponden exclusivamente a las instituciones que lo otorgan. Los trámites institucionales deben confirmarse directamente con el IMSS, Fonacot o la entidad correspondiente.