Simulador de Préstamos: Calcula tu Pago Antes de Pedir
Revisado por el Equipo Editorial de FinKarma
Usa un simulador de préstamos personales para calcular tu mensualidad, intereses y pago total. Aprende a comparar tasa, plazo, comisiones y CAT.
Sí puedes estimar cuánto pagarías antes de solicitar un préstamo personal: un simulador de préstamos es una herramienta que calcula la cuota periódica y el costo total del crédito a partir de datos como monto, plazo, tasa, frecuencia de pago y, en las versiones más completas, comisiones, seguros y otros cargos, para mostrar también un CAT estimado. Si estás en México y quieres comparar préstamos personales con más criterio, esta guía te explica qué datos necesitas, cómo leer el resultado y qué errores evitar.
La simulación no sustituye una cotización ni garantiza la aprobación. Su valor está en permitirte probar escenarios, detectar pagos que no caben en tu presupuesto y comparar ofertas bajo los mismos supuestos antes de entregar documentos o firmar un contrato.
💡 Respuesta rápida
No elijas un préstamo solo porque muestra la mensualidad más baja. Revisa cuánto recibirás realmente, cuánto pagarás en total, durante cuánto tiempo, qué costos adicionales existen y cuál es el CAT de cada oferta comparable.
¿Qué es un simulador de préstamos?
Un simulador de préstamos personales es una calculadora que transforma las condiciones principales de un crédito en una estimación de pagos. Según la herramienta, puede mostrar la cuota semanal, quincenal o mensual, los intereses totales, el costo total, el saldo pendiente después de cada pago y el CAT estimado.
CONDUSEF ofrece simuladores de crédito personal y de nómina que permiten comparar alternativas de distintas instituciones por CAT, pago periódico o pago total, con datos como frecuencia de pago, tasa, comisión por apertura, plazo y seguros.
Bajo el nombre «simulador» se agrupan herramientas que hacen cosas distintas:
| Tipo de herramienta | Qué hace |
|---|---|
| Calculadora de cuota | Estima el pago a partir de monto, plazo y tasa |
| Calculadora de costo integral | Incorpora comisiones, seguros y cargos para aproximar el CAT y el desembolso total |
| Comparador de mercado | Enfrenta tu simulación con productos de distintas instituciones |
| Tabla de amortización | Desglosa cada pago entre capital, intereses y saldo insoluto |
Una herramienta puede cumplir una o varias de estas funciones. Antes de interpretar el resultado, comprueba qué conceptos incluye y cuáles deja fuera.
Cómo aprovechar la calculadora de FinKarma
Con la calculadora de CAT puedes introducir monto, plazo, tasa ofrecida, comisión inicial, cargos mensuales y seguros obligatorios para estimar el CAT y comparar el costo real de distintas propuestas bajo condiciones equivalentes. Captura una oferta a la vez y conserva exactamente el mismo monto y plazo; después cambia solo la tasa, las comisiones o los seguros de la segunda opción. Así identificas qué condición explica la diferencia.
ℹ️ Herramienta informativa
La calculadora es educativa y de estimación. FinKarma es un comparador informativo y no otorga créditos. El resultado definitivo debe salir de la carátula, el contrato y la tabla de amortización que entregue la institución.
Datos que necesitas para simular
La precisión depende de la calidad de los datos. No basta con escribir cuánto dinero quieres y elegir un número de meses: una comisión descontada al inicio o un seguro mensual pueden cambiar de forma importante el costo efectivo.
Monto solicitado
Es la cantidad nominal del crédito, y no siempre coincide con el dinero que llega a tu cuenta. Si solicitas 50,000 pesos y la institución descuenta una comisión de apertura antes de depositar, recibirías menos de 50,000 aunque la deuda se calcule sobre el monto contratado. Por eso conviene distinguir entre:
- Monto solicitado.
- Monto autorizado.
- Monto financiado.
- Importe neto depositado.
Comparar solo las mensualidades puede ocultar que una oferta entrega menos efectivo desde el inicio.
Plazo y frecuencia de pago
El plazo indica cuánto tiempo tendrás para pagar y puede expresarse en semanas, quincenas, meses o años. Extenderlo suele reducir el pago periódico, pero mantiene la deuda activa más tiempo y puede aumentar los intereses acumulados. Banxico advierte en su material educativo que los «pagos chiquitos» pueden prolongar la deuda y generar intereses durante más tiempo.
La periodicidad puede ser semanal, quincenal o mensual. Comprueba cuántos pagos habrá en total: «quincenal» no es lo mismo que «cada 14 días», y la fecha exacta y la metodología deben aparecer en la propuesta y en la tabla de amortización.
Tasa de interés
Captura la tasa en la misma unidad que pide la herramienta: una tasa mensual no puede introducirse como si fuera anual ni una diaria como mensual. CONDUSEF recomienda verificar siempre la periodicidad con la que se presenta. También confirma:
- Si es fija o variable.
- Si es ordinaria o moratoria.
- Si se calcula sobre saldo insoluto o sobre el monto original.
- Si el porcentaje mostrado incluye algún impuesto.
- Si existe una tasa promocional y cuándo termina.
La tasa moratoria no sirve para calcular un préstamo pagado puntualmente: es la que podría aplicarse ante un incumplimiento, de acuerdo con el contrato.
Comisiones, seguros y otros cargos
La comisión de apertura puede ser una cantidad fija o un porcentaje del crédito. Pregunta si se paga aparte, se descuenta del depósito o se suma al monto financiado: si se financia, puede influir en los intereses posteriores; si se descuenta, reduce el efectivo que recibes.
Algunos préstamos incluyen seguros de vida, desempleo u otra protección. El costo puede cobrarse al inicio, integrarse al financiamiento, aparecer en cada pago o ser gratuito. No agregues un seguro opcional como si fuera obligatorio, pero tampoco lo excluyas si la contratación del crédito depende de aceptarlo.
Incluye también los cargos periódicos que formen parte del pago normal (administración, manejo u otros). Las penalizaciones por atraso no se usan para estimar un comportamiento puntual, pero revísalas por separado como riesgo contractual.
IVA y fecha del primer pago
Verifica cómo trata el simulador el IVA. El CAT se presenta con fines informativos y de comparación y, por regla general, no incluye el IVA aplicable, así que dos cifras pueden responder preguntas distintas: un CAT para comparar y el efectivo total que saldrá de tu bolsillo. Busca la leyenda «sin IVA» o «más IVA» y revisa el desglose de los pagos.
Un periodo de gracia, un diferimiento o un primer pago lejano puede generar intereses antes de la primera cuota. No interpretes «empiezas a pagar en 90 días» como tres meses gratuitos. Y si el esquema tiene un pago final o residual mayor que el resto, inclúyelo en el total y confirma que podrás cubrirlo.
Cómo usar el simulador paso a paso
1. Reúne una cotización real
Solicita a la institución, por escrito: monto que depositará, monto total financiado, número y frecuencia de pagos, tasa ordinaria y su periodicidad, CAT, comisión de apertura, seguros obligatorios, cargos recurrentes, fecha del primer pago, pago total y tabla de amortización.
2. Captura los datos
Ingresa primero el monto neto que necesitas. Después añade plazo y tasa exactamente como aparecen en la cotización, y completa comisiones y seguros; si la herramienta pregunta cuándo se pagan, elige la opción que coincida con la oferta. No conviertas una tasa mensual a anual multiplicándola por 12 y la llames CAT: eso solo da una tasa nominal anual aproximada, sin comisiones, seguros ni calendario de flujos.
3. Revisa el resultado
Un buen simulador debería mostrar al menos pago periódico estimado, número total de pagos, intereses aproximados, comisiones y seguros incluidos, total por pagar, CAT estimado y, si está disponible, tabla de amortización. Ningún indicador aislado explica todo el crédito.
4. Cambia un dato a la vez
Mantén el monto y reduce el plazo; mantén el plazo y cambia la tasa; añade la comisión real; añade los seguros obligatorios. Si modificas monto, plazo, tasa y comisión al mismo tiempo, no sabrás por qué una oferta parece mejor.
5. Confirma con documentos
Compara el resultado con la cotización y la tabla oficial. Pequeñas diferencias pueden venir del redondeo, los días exactos entre pagos, el año comercial de 360 días, la fecha de disposición, los impuestos o el método de amortización. Si la diferencia es importante, pide una explicación y una nueva tabla antes de firmar.
Cómo se calcula el pago
En muchos préstamos amortizables con tasa fija, la cuota se diseña para que una parte cubra intereses y otra reduzca capital. Al inicio, cuando el saldo es mayor, el componente de intereses suele ser más alto; conforme baja el saldo, aumenta la porción que va a capital. Una fórmula común para una cuota fija es:
Pago = Monto × r × (1 + r)n ÷ [(1 + r)n − 1]
Monto = capital financiado · r = tasa de cada periodo · n = número de pagos
Esta fórmula básica no incorpora por sí sola comisiones, seguros, IVA, días irregulares, diferimientos ni tasas variables: sirve para entender la mecánica, no para reemplazar el cálculo contractual.
Ejemplo ilustrativo
Imagina un préstamo hipotético de 50,000 pesos con tasa nominal anual de 30 %, que equivale a una tasa periódica simple de 2.5 % mensual, pagos mensuales y sin comisiones, seguros, impuestos ni diferimientos:
| Plazo | Cuota mensual aprox. | Total a pagar aprox. | Intereses aprox. |
|---|---|---|---|
| 12 meses | 4,874 | 58,492 | 8,492 |
| 24 meses | 2,796 | 67,095 | 17,095 |
| 36 meses | 2,123 | 76,413 | 26,413 |
Cuota más baja ≠ crédito más barato
En el ejemplo, pasar de 12 a 36 meses baja la cuota casi a la mitad, pero los intereses se triplican.
Son cifras hipotéticas, solo un ejercicio matemático: al agregar comisión, seguro, IVA o un calendario real, el pago y el costo total cambian. La lección no es memorizar la cuota, sino ver cómo un dato aparentemente pequeño, como una comisión inicial, modifica el importe neto que recibes y el costo efectivo.
Préstamos Personales
Compara préstamos y encuentra la mejor tasa
Más de 563 productos de 65 instituciones. Rankings independientes por CAT real.
Tasa, CAT, pago periódico y pago total
La tasa nominal y el CAT no son sinónimos, y tampoco sustituyen al pago total. Cada indicador responde una pregunta distinta:
| Indicador | Qué responde | Uso principal |
|---|---|---|
| Tasa de interés | ¿Cuánto cobra el prestamista por el capital? | Calcular intereses y pagos |
| CAT | ¿Qué tan costoso es el financiamiento en términos anuales? | Comparar créditos equivalentes |
| Pago periódico | ¿Cuánto debo apartar cada semana, quincena o mes? | Evaluar flujo de efectivo |
| Pago total | ¿Cuánto desembolsaré durante toda la vida del crédito? | Medir el costo en pesos |
| Monto neto recibido | ¿Cuánto dinero tendré realmente disponible? | Saber si cubre la necesidad |
El CAT resume en un solo número la tasa y otros costos, como comisiones y seguros, y en términos generales un CAT menor indica una alternativa más barata cuando se comparan ofertas equivalentes. Pero el CAT no es la tasa que debes colocar en una fórmula de mensualidad: para calcular la cuota necesitas la tasa contractual y los flujos; para comparar el costo integral usas el CAT. Dos préstamos con la misma tasa pueden costar distinto si uno cobra comisión de apertura, exige seguro o descuenta cargos antes del depósito.
Una decisión sólida utiliza los cuatro datos. Elegir solo por CAT sin revisar la cuota puede llevarte a aceptar un pago demasiado alto; elegir solo por cuota puede llevarte a extender la deuda y pagar más durante años.
Cómo leer los resultados
- Pago periódico: es la salida de efectivo más inmediata. Compárala con tu capacidad de pago, no con tu ingreso bruto.
- Pago total: suma lo que desembolsarás si cumples el calendario; responde «¿cuántos pesos devolveré por los pesos que recibí?».
- Intereses totales: el costo financiero dentro del pago total, antes o después de impuestos según el simulador. No los confundas con el costo total, que puede incluir comisión inicial, administración y seguros.
- Monto neto: la cantidad útil que recibirás. Si necesitas exactamente 50,000 pesos y la oferta descuenta 5,000 en cargos, la propuesta no cubre tu objetivo aunque el contrato diga «crédito por 50,000».
La tabla de amortización debe mostrar cada fecha, pago a capital, intereses, cargos, saldo insoluto y totales. Úsala para comprobar cuánto capital amortizas al principio, cuándo termina el crédito, cuánto saldo quedaría después de cierto pago, si la cuota es realmente fija, si hay un pago final distinto y cómo se aplicaría un anticipo.
Cómo comparar varias ofertas
Usa una hoja simple con una columna por oferta y estas filas: monto solicitado, monto neto recibido, plazo y frecuencia, tasa ordinaria, CAT, comisión de apertura, seguro obligatorio, pago periódico, número de pagos, pago total y condiciones relevantes (penalizaciones, pago anticipado).
Compara productos del mismo tipo, por el mismo monto, plazo y frecuencia. Si una institución solo ofrece otro plazo, haz una segunda simulación ajustada y reconoce que ya no es una comparación idéntica. Elige primero las opciones que caben con holgura en tu presupuesto; entre ellas observa CAT y pago total, y después revisa la calidad del contrato, la regulación de la institución, las condiciones de pago anticipado y las consecuencias del atraso. Para conocer más tipos de financiamiento, consulta la sección de créditos de la Revista.
Errores comunes al simular
- Elegir la cuota más baja. Puede ser consecuencia de un plazo muy largo: revisa cuántos pagos harás y cuánto suman.
- Confundir CAT con interés. No uses el CAT como tasa mensual ni lo dividas entre 12 para calcular una cuota contractual.
- Ignorar la frecuencia. Un pago de 1,000 pesos semanales no equivale a 2,000 quincenales ni a 4,000 mensuales durante todo el año; compara el número total de pagos y las fechas reales.
- Omitir cargos iniciales. La comisión puede pagarse en efectivo, financiarse o descontarse, y cada modalidad cambia el resultado.
- Suponer que el primer pago tardío es gratis. Un diferimiento puede acumular intereses; revisa desde qué día comienza el costo.
- Usar una tasa promocional durante todo el plazo. Si cambia después de cierto periodo, simula por etapas.
- Confundir pago anticipado con pago adelantado. Un pago anticipado aplicado al saldo insoluto puede reducir cuota o plazo; un pago adelantado cubre cuotas futuras sin necesariamente producir el mismo efecto. Pregunta cómo se aplicará y pide una tabla actualizada.
- Tomar la simulación como aprobación. La cuota estimada no significa que recibirás ese monto ni esa tasa: la institución evalúa ingresos, deudas, historial e identidad según sus propios criterios de riesgo.
⚠️ ¿Simular afecta tu Buró de Crédito?
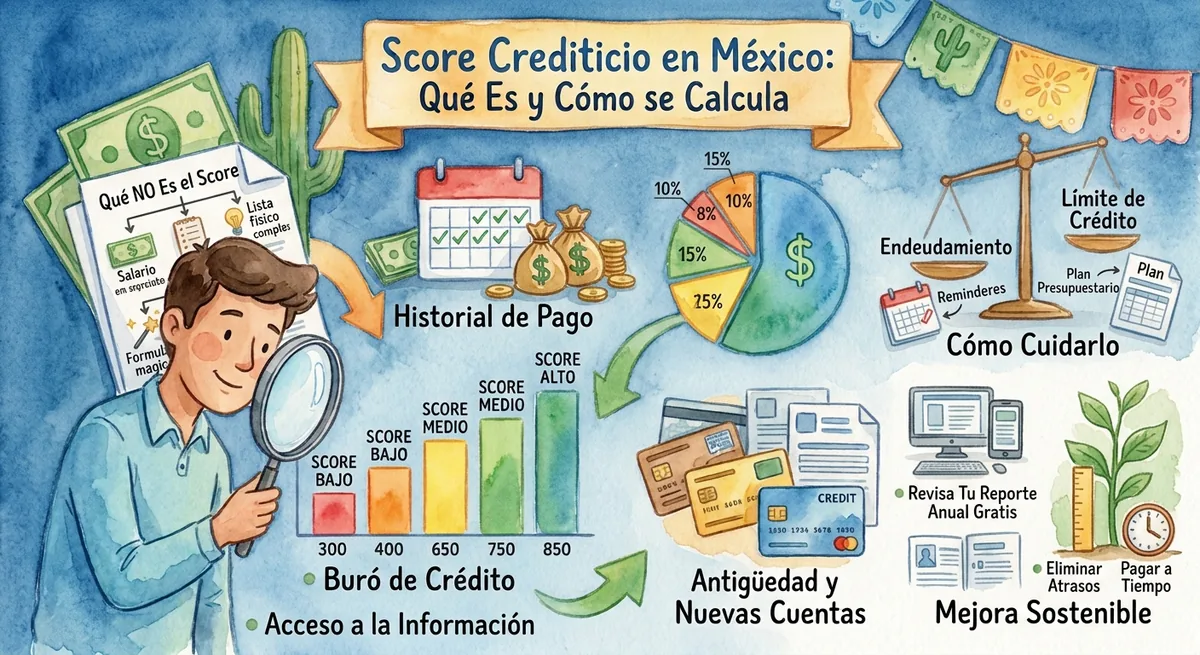
Hacer una operación matemática en una calculadora no consulta tu historial. Pero si una plataforma te pide autorización para consultar una sociedad de información crediticia, o inicias una solicitud formal, revisa antes de aceptar qué consentimiento estás dando y qué consulta se realizará. Si quieres entender cómo funciona tu historial, lee la guía de score en la Revista.
¿Cuánto puedes pagar?
Antes de buscar el máximo que una institución podría prestarte, calcula una cuota sostenible con esta estructura:
Capacidad de pago = ingreso neto − gastos esenciales − deudas vigentes − ahorro
CONDUSEF plantea el mismo principio: restar a los ingresos los gastos, las deudas y el ahorro para conocer lo que queda disponible para nuevas obligaciones. Después aplica una prueba de estrés:
- Reduce temporalmente tus ingresos si son variables.
- Añade los gastos anuales divididos entre 12.
- Reserva dinero para emergencias.
- Considera que una deuda existente puede cambiar.
- Verifica si podrías pagar aun en un mes difícil.
Una cuota que cabe exactamente en un mes perfecto puede volverse impagable en un mes normal. Introduce ese pago máximo en distintas simulaciones y observa qué monto o plazo es compatible. No uses el simulador para justificar una deuda mayor: úsalo para fijar un límite antes de recibir ofertas.
Señales de una mala oferta
🚫 Detén el proceso si ocurre alguna de estas situaciones
- No te informan el CAT.
- No explican si la tasa es anual, mensual, semanal o diaria.
- Prometen una cuota, pero ocultan el número de pagos.
- No indican cuánto dinero recibirás realmente.
- Descuentan comisiones que no aparecían en la simulación.
- Exigen pagar un anticipo para «liberar» el crédito.
- No entregan contrato ni tabla de amortización.
- El total de la tabla no coincide con la cotización.
- Presionan para aceptar antes de revisar documentos.
- Cambian tasa, plazo o comisión al final del proceso.
Un simulador transparente debe ayudarte a formular preguntas, no a acelerar una decisión sin información. Antes de contratar, verifica la identidad y el registro de la institución; puedes consultar el Buró de Entidades Financieras en el sitio de CONDUSEF.
Lista de verificación antes de solicitar
✅ Antes de pedir un préstamo
- Define cuánto dinero necesitas realmente.
- Calcula una cuota sostenible con tu presupuesto.
- Reúne al menos dos o tres propuestas comparables.
- Introduce monto, plazo, tasa, comisiones y seguros en la calculadora.
- Compara monto neto, pago periódico, CAT y pago total.
- Examina la tabla de amortización.
- Prueba un plazo más corto y otro más largo.
- Pregunta cómo se aplican los pagos anticipados.
- Verifica la identidad y el registro de la institución.
- Confirma las cifras en la carátula y el contrato antes de firmar.
Calcula el CAT de tu oferta
Introduce los datos de tu cotización y compara el costo real de cada propuesta. Es una estimación: confirma siempre las cifras con la institución.
Ir a la calculadora de CAT →Si ya tienes una deuda cara y quieres reemplazarla por una más barata, revisa también las opciones de crédito personal.
Preguntas frecuentes
¿Un simulador muestra exactamente lo que pagaré?
No necesariamente. Produce una estimación basada en los datos y supuestos que capturas. El calendario real, el redondeo, los impuestos, los seguros, las comisiones y la fecha de disposición pueden modificar la cifra.
¿Qué datos mínimos necesito?
Monto, plazo, tasa y periodicidad. Para una estimación integral necesitas además comisiones, seguros, cargos recurrentes, fecha del primer pago y la forma de cobro de cada concepto.
¿Cuál es el mejor resultado?
El que combina una cuota sostenible, un menor costo total y condiciones adecuadas. Un CAT inferior ayuda a comparar ofertas equivalentes, pero no reemplaza el análisis de tu presupuesto ni del contrato.
¿CAT y tasa anual son iguales?
No. La tasa representa el costo del dinero; el CAT agrega otros costos según su metodología y sirve como indicador anual de comparación.
¿Debo elegir siempre el menor CAT?
Entre créditos realmente comparables, un CAT menor suele indicar menor costo. Antes de decidir, confirma monto neto, plazo, cuota, pago total y condiciones especiales.
¿Por qué el pago del simulador no coincide con la oferta?
Puede deberse a seguros, IVA, una comisión financiada, los días reales entre pagos, un diferimiento, el redondeo, una frecuencia distinta o una tasa capturada en la unidad equivocada.
¿Qué es el saldo insoluto?
Es el capital que todavía no has pagado. En una tabla de amortización disminuye conforme los pagos se aplican a capital.
¿Qué plazo conviene?
El más corto cuya cuota puedas pagar con margen. Un plazo corto suele reducir los intereses acumulados, pero una cuota excesiva eleva el riesgo de atraso. También depende de tus necesidades concretas.
¿Puedo calcular un préstamo semanal?
Sí, si la herramienta admite esa frecuencia y capturas la tasa en la unidad correcta. Verifica el número total de pagos y no conviertas semanas en meses de forma aproximada.
¿La calculadora garantiza que me presten?
No. La aprobación y las condiciones finales dependen de la institución y de la evaluación de tu solicitud.
Un simulador de préstamos personales es más útil cuando deja de ser una herramienta para buscar «la cuota más baja» y se convierte en un filtro previo a la solicitud. Captura todos los costos, compara el mismo monto y plazo, confronta el resultado con tu capacidad de pago y exige que la cotización, la carátula y la tabla de amortización confirmen las cifras antes de contratar.