Crédito Revolvente: Qué Es, Cómo Funciona y Riesgos
Revisado por el Equipo Editorial de FinKarma
Conoce qué es un crédito revolvente, cómo se recupera el saldo disponible, sus diferencias frente al crédito simple y el riesgo de pagar el mínimo.
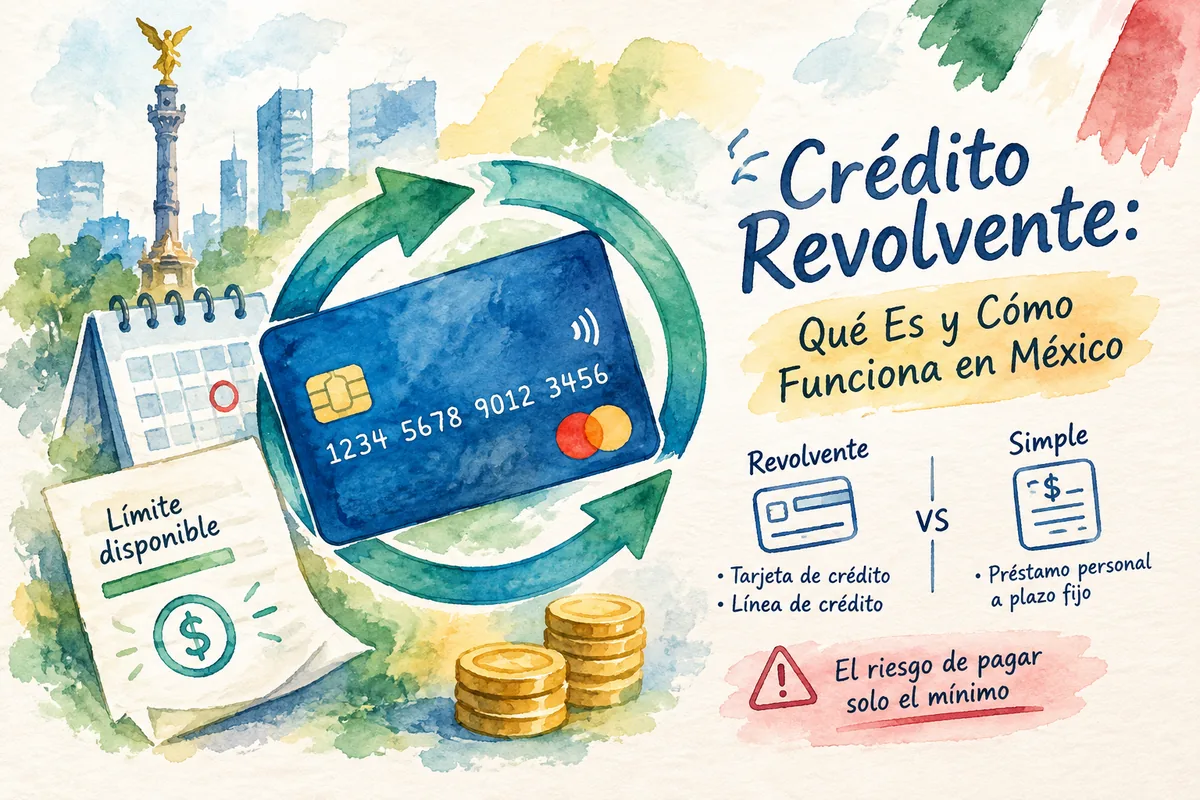
Un crédito revolvente es una línea de financiamiento que puedes usar, pagar y volver a usar mientras el contrato siga vigente y exista crédito disponible. A diferencia de un préstamo tradicional, no entrega una sola cantidad que se amortiza hasta llegar a cero: puedes hacer disposiciones dentro de un límite, pagar total o parcialmente y recuperar capacidad para nuevas disposiciones conforme tus pagos se acreditan.
La tarjeta de crédito es el ejemplo más conocido, pero no el único: también existen líneas revolventes empresariales, créditos en cuenta corriente y otros productos que permiten disponer repetidamente de los recursos restituidos. El mecanismo ofrece flexibilidad, pero también facilita mantener una deuda indefinidamente. Cubrir solo el pago mínimo mantiene la cuenta al corriente, no elimina el saldo: lo no pagado sigue financiado y genera intereses. CONDUSEF recomienda reservar el pago mínimo para situaciones excepcionales porque prolonga la deuda y aumenta su costo.
💡 En pocas palabras
El crédito revolvente «se recarga» conforme pagas. El límite no es dinero propio ni un ingreso adicional: es el máximo que la institución permite que adeudes bajo esa línea.
Qué es un crédito revolvente
«Revolvente» describe la posibilidad de reutilizar la línea. La institución fija un límite máximo, tú usas una parte, pagas y vuelves a disponer de la cantidad liberada. Por ejemplo, con un límite de 20,000 pesos y compras por 6,000, el disponible baja a 14,000. Si después se acredita un pago de 4,000 y no hay otros cargos, el disponible puede subir aproximadamente a 18,000. El monto exacto también depende de intereses, comisiones, compras pendientes, operaciones a meses, devoluciones, retenciones y el momento en que el banco acredita el pago.
A diferencia de un financiamiento que se entrega una sola vez, una línea revolvente puede tener muchos ciclos de disposición y pago durante su vigencia.
Los cuatro elementos centrales
Límite de crédito
Monto máximo autorizado por la institución.
Saldo utilizado
Parte de la línea que ya dispusiste y todavía adeudas.
Crédito disponible
Cantidad que puede volver a usarse en ese momento.
Pago
Abono que reduce la deuda; una parte puede ir primero a intereses, comisiones o impuestos.
El disponible no siempre es «límite menos compras visibles»: el estado de cuenta y la app pueden considerar cargos pendientes, promociones, intereses, anualidad, disposiciones de efectivo, saldos diferidos o pagos todavía no acreditados. El Estado de Cuenta muestra, entre otros datos, el límite, el crédito disponible, el saldo deudor, la tasa y el CAT.
Productos revolventes comunes
| Producto | Para qué se usa | Qué revisar |
|---|---|---|
| Tarjeta de crédito | Compras, cargos recurrentes y, si el contrato lo permite, retiro de efectivo con cargo a la línea | Pago para no generar intereses, pago mínimo, tasa, CAT y comisiones |
| Línea de crédito personal | Retirar dinero o transferirlo a una cuenta cuando la institución lo permite | Si realmente es revolvente, cuándo se restituye el disponible, tasa y comisión por apertura, manejo o disposición |
| Crédito en cuenta corriente | Capital de trabajo de empresas, microempresas y personas físicas con actividad empresarial | Plan de pago: facilita liquidez, pero no corrige pérdidas estructurales |
| Tarjeta departamental | Comprar en establecimientos de una cadena o comercios afiliados | Tasa, CAT, comisiones, aceptación y reglas de pago; pueden diferir de una tarjeta bancaria |
Si pagas el «pago para no generar intereses» antes de la fecha límite, normalmente evitas intereses ordinarios sobre las compras del periodo que tienen ese beneficio. Si pagas menos pero cubres el mínimo, mantienes el crédito al corriente y financias el saldo pendiente con intereses. No toda oferta llamada «línea de crédito» funciona igual: comprueba si es revolvente. Un préstamo personal típico se entrega en una sola exhibición.
Cómo funciona paso a paso
1. Autorización de la línea
La institución analiza tu solicitud y define un límite según sus políticas de riesgo, tus ingresos, tu capacidad de pago y tu historial crediticio. No tienes obligación de gastar todo el límite ni debes interpretarlo como una recomendación de consumo. La línea puede modificarse conforme al contrato y la regulación; antes de aceptar un aumento, comprueba que sea congruente con tu capacidad de liquidar el saldo, no solo de cubrir el mínimo.
2. Disposición
Cada compra, transferencia o retiro autorizado utiliza parte de la línea. Algunas operaciones reducen el disponible de inmediato; otras aparecen primero como pendientes. Una compra normal, una disposición de efectivo, una transferencia promocional y una compra a meses sin intereses no necesariamente comparten tasa, comisión o periodo de gracia.
3. Fecha de corte
Es el día en que la institución cierra el registro de operaciones del ciclo para elaborar tu estado de cuenta. No es lo mismo que la fecha límite de pago. Los movimientos posteriores suelen formar parte del ciclo siguiente, aunque el disponible cambia en cuanto se autoriza un cargo.
4. Estado de cuenta
Informa cuánto usaste, qué pagos se recibieron, qué cargos se aplicaron, la tasa y cuánto debes cubrir. Incluye una estimación del tiempo y los intereses de pagar solo el mínimo. Sus conceptos principales son:
- Saldo deudor total, pago mínimo y pago para no generar intereses.
- Fecha de corte y fecha límite de pago.
- Límite de crédito y crédito disponible.
- Tasa ordinaria y moratoria, y CAT.
- Comisiones e impuestos.
- Compras a plazos y promociones.
5. Pago y restitución
Cuando el banco acredita un pago, reduce el saldo conforme al contrato y restituye la parte correspondiente de la línea. El tiempo para reflejarlo depende del medio de pago: un pago en efectivo o desde una cuenta del mismo banco puede reflejarse antes que uno por otro canal. Además, si ya se generaron intereses o comisiones, parte del pago los cubre y libera menos capital del esperado. Consulta en tu contrato los tiempos aplicables.
Cómo se calcula el disponible
Como aproximación básica:
Crédito disponible = límite − saldo utilizado − cargos pendientes + pagos acreditados + devoluciones acreditadas
La fórmula es orientativa: cada institución puede considerar operaciones que aún no llegan al corte, promociones, retenciones temporales y saldos con diferentes condiciones. Ejemplo hipotético con una línea de 30,000 pesos:
| Movimiento | Saldo aproximado | Disponible aproximado |
|---|---|---|
| Inicio sin deuda | 0 | 30,000 |
| Compra por 8,000 | 8,000 | 22,000 |
| Segunda compra por 3,000 | 11,000 | 19,000 |
| Pago acreditado por 5,000 | 6,000 | 24,000 |
| Nueva compra por 2,000 | 8,000 | 22,000 |
El ejemplo solo ilustra la mecánica; en una cuenta real los intereses, comisiones, IVA, movimientos pendientes y pagos a plazos cambian las cifras. Y la línea no se «reinicia» sola cada mes: lo que ocurre mensualmente es el corte y el cálculo del estado de cuenta; el disponible aumenta cuando el pago se acredita y disminuye con los cargos.
Préstamos Personales
Compara préstamos y encuentra la mejor tasa
Más de 563 productos de 65 instituciones. Rankings independientes por CAT real.
Revolvente frente a crédito simple
Un crédito simple o no revolvente entrega una cantidad pactada, fija un plazo y define pagos para amortizarla. Conforme pagas, la deuda baja, pero esas cantidades no vuelven a estar disponibles: para obtener más dinero normalmente tendrías que pedir otro préstamo o una renovación. En un revolvente, en cambio, los pagos restituyen capacidad de disposición durante la vigencia del contrato.
| Característica | Crédito revolvente | Crédito simple |
|---|---|---|
| Entrega | Disposiciones variables dentro de una línea | Una cantidad o disposiciones pactadas |
| Reutilización | Sí, conforme se paga y se libera disponible | No automáticamente |
| Plazo | Línea vigente con periodos de facturación | Plazo determinado |
| Pago | Variable según saldo, cargos y contrato | Generalmente cuotas definidas |
| Intereses | Sobre el saldo financiado conforme al contrato | Sobre el saldo pendiente según tabla o contrato |
| Ejemplos | Tarjeta, cuenta corriente, línea empresarial | Préstamo personal, automotriz o de nómina a plazo |
| Riesgo principal | Mantener o volver a aumentar la deuda | Comprometer una cuota fija durante el plazo |
Ninguno es mejor en todos los casos. En los revolventes las tasas suelen ser más altas que en los créditos a plazo fijo. Un revolvente es útil para necesidades variables y de corto plazo si pagas con disciplina; un crédito simple puede ser más apropiado para un gasto definido que requiere pagos previsibles y una fecha clara de liquidación. Conoce las opciones en los créditos personales.
Límite, saldo y disponible
- Límite de crédito: monto máximo autorizado. Un límite de 40,000 pesos no significa que tengas ese dinero ni que puedas pagar cómodamente una deuda de ese tamaño.
- Saldo deudor: lo que debes a la institución en una fecha determinada: capital, intereses, comisiones, IVA y compras diferidas.
- Crédito disponible: la parte que todavía puedes usar; cambia con compras, pagos, devoluciones y ajustes.
Tener disponible no significa que sea prudente usarlo. La pregunta útil no es «¿cuánto me presta el banco?», sino «¿cuánto puedo liquidar sin comprometer renta, alimentos, servicios, ahorro y otras deudas?».
Opciones de pago
| Pago | Qué es | Qué tener en cuenta |
|---|---|---|
| Para no generar intereses | Importe que debes liquidar antes de la fecha límite para evitar intereses sobre las compras elegibles del periodo | Puede incluir mensualidades de promociones; no es el saldo total de todos los apartados |
| Mínimo | Menor cantidad exigida para que el crédito se considere al corriente en el periodo | Evita la morosidad, pero no los intereses ordinarios sobre el saldo financiado |
| Superior al mínimo | Cualquier abono adicional | Reduce más rápido la deuda, si no vuelves a gastar lo liberado |
| Total del saldo | Liquidación completa | En promociones a meses puede requerir instrucciones específicas; si no, el abono puede quedar como saldo a favor |
El mayor entre 1.5 % del saldo revolvente + intereses e IVA, o 1.25 % del límite
Regla mínima de Banxico para el pago mínimo de tarjetas de crédito (Circular 34/2010). Cada emisor puede fijar un monto mayor, pero no menor. Más en Banxico.
El riesgo del pago mínimo
Pagar solo el mínimo prolonga la deuda: una parte importante del abono se va a intereses, IVA y otros cargos y reduce poco el capital. El problema se agrava si sigues comprando: cada abono libera parte de la línea, vuelves a disponer y el saldo puede mantenerse cerca del límite durante meses o años. CONDUSEF advierte que, mientras menor sea el pago, la deuda tiende a crecer, y recomienda revisar en tu estado de cuenta el tiempo y el costo de pagar solo el mínimo. Si llevas tiempo pagando mínimos, sugiere evaluar un crédito a tasa fija y plazo determinado.
⚠️ Pagar solo el mínimo puede provocar
- Más intereses acumulados y un plazo de liquidación muy largo.
- Menor disponible para emergencias.
- Mayor vulnerabilidad ante aumentos de tasa o caída de ingresos.
- Uso recurrente de la línea para gastos cotidianos.
- Dificultad para saber cuánto pagaste realmente por cada compra.
Cómo se cobran los intereses
El costo depende del saldo que permanece pendiente durante el periodo, de la tasa aplicable y de los días transcurridos; no basta mirar el pago mínimo ni la mensualidad. En una tarjeta pueden coexistir compras ordinarias, disposiciones de efectivo, transferencias de saldo, compras a meses sin intereses, planes con tasa preferencial y cargos o comisiones, cada uno con reglas distintas. Las disposiciones de efectivo, por ejemplo, pueden generar comisión e intereses desde la fecha prevista en el contrato y no deben tratarse como una compra ordinaria. Para comparar productos revisa el CAT, que incorpora los costos del financiamiento con fines informativos, además de la tasa, la anualidad y las comisiones. Puedes estimarlo con la calculadora de CAT.
Fecha de corte y fecha límite
La fecha de corte cierra el ciclo; la fecha límite es el último día para pagar al menos lo requerido sin caer en atraso. Una compra posterior al corte suele pasar al siguiente estado de cuenta y puede disponer de más tiempo antes de su fecha límite, pero el periodo sin intereses solo se conserva si cumples las condiciones del contrato y cubres el pago para no generar intereses. Ese periodo no hace gratuito el crédito en todos los casos: no suele aplicar igual a retiros de efectivo, saldos ya financiados, comisiones o productos sin ese beneficio.
Meses sin intereses
Una compra a meses sin intereses ocupa parte de la línea desde que se autoriza, aunque el estado de cuenta solo exija la mensualidad correspondiente; el disponible se recupera gradualmente. La mensualidad se suma a las obligaciones de la línea: si no cubres el pago requerido y la mensualidad de la promoción, el importe pendiente puede incorporarse al saldo y generar intereses. Son útiles para bienes duraderos si las mensualidades caben en tu presupuesto, pero acumular muchas promociones reduce el disponible y convierte varios pagos pequeños en una obligación mensual elevada.
Uso responsable
✅ Buenas prácticas
- Gasta según lo que puedes pagar, no según el límite
- Procura ser «totalero»: cubre el pago para no generar intereses
- Revisa cada ciclo cargos, pagos, tasa, comisiones y promociones
- Concentra el gasto en pocas cuentas que puedas liquidar por completo
- Reserva el pago mínimo para emergencias
❌ A evitar
- Financiar consumo cotidiano durante meses
- Volver a gastar cada cantidad liberada
- Aceptar aumentos de límite que no necesitas
- Tener muchas tarjetas con fechas y mínimos distintos
- Acumular promociones sin sumar sus mensualidades
Si un mes no puedes pagar el total, cubre al menos el mínimo antes de la fecha límite para evitar la mora, abona todo lo adicional posible y suspende nuevas compras hasta recuperar el control. Los errores u omisiones del estado de cuenta pueden reclamarse dentro de los plazos aplicables, por eso conviene revisarlo cada ciclo.
Si la deuda ya creció
✅ Plan de salida
- Deja de hacer nuevas disposiciones y no uses el disponible liberado.
- Anota saldo, tasa, mínimo y fecha límite de cada crédito.
- Prioriza el saldo más caro: mantén los demás al corriente y dirige el excedente a esa deuda.
- Paga más del mínimo: reduce intereses y tiempo de liquidación.
- Consulta un plan fijo: algunas instituciones convierten el saldo en pagos determinados; compara tasa, plazo y costo total.
- Pide bloquear la línea si lo necesitas: impide nuevas disposiciones mientras sigues pagando el saldo.
- Evita gestores que prometen eliminar la deuda: negocia directamente con la institución.
Consolidar puede ayudar solo si la nueva tasa y el costo total son inferiores y si dejas de usar la línea anterior; de lo contrario terminarás con el préstamo de consolidación y una nueva deuda en la tarjeta. Revisa las opciones de refinanciamiento y, para más guías, la sección de tarjetas de la Revista.
Compara tarjetas de crédito antes de elegir
Revisa CAT, tasa, anualidad y comisiones, y confirma las condiciones directamente con la institución.
Ver tarjetas de crédito →Errores comunes
- Pensar que el límite es parte de tu ingreso mensual.
- Creer que la línea se reinicia sola en cada corte.
- Confundir pago mínimo con pago para no generar intereses.
- Usar retiros de efectivo como si fueran compras normales.
- Comparar tarjetas solo por la anualidad e ignorar CAT y tasa.
- No revisar cuándo se acredita un pago.
- Pagar tarde aunque cubras el total.
Preguntas frecuentes
¿Qué significa crédito revolvente?
Que puedes volver a usar las cantidades que pagas durante la vigencia del contrato, siempre dentro del límite y bajo las condiciones pactadas.
¿Una tarjeta de crédito es revolvente?
Sí. Conforme pagas la deuda, el límite vuelve a liberarse para nuevas compras o disposiciones autorizadas.
¿La línea se renueva cada mes?
No exactamente. Cada mes se genera un corte, pero el disponible cambia con cargos y pagos y se restituye cuando el abono se acredita.
¿Qué diferencia hay entre saldo y disponible?
El saldo es lo que adeudas; el disponible es la parte de la línea que todavía puedes usar. El límite es el máximo autorizado.
¿Pagar el mínimo evita intereses?
No. Mantiene la cuenta al corriente, pero el saldo no liquidado normalmente genera intereses ordinarios.
¿Qué pago evita intereses?
El «pago para no generar intereses», cubierto a tiempo y sujeto a las condiciones del producto. No es igual al pago mínimo.
¿Por qué mi disponible no aumentó por todo el pago?
Puede haber intereses, comisiones, IVA, cargos pendientes o un pago aún no acreditado. Revisa el estado de cuenta y los tiempos de tu contrato.
¿Los meses sin intereses reducen el disponible?
Sí. La compra utiliza la línea y el disponible suele recuperarse gradualmente conforme pagas las mensualidades.
¿Un préstamo personal es revolvente?
Generalmente no: entrega una cantidad y se amortiza en cuotas durante un plazo. Revisa el contrato, porque el nombre comercial no determina su naturaleza.
¿Puedo bajar mi límite o bloquear la tarjeta y seguir pagando?
Sí. Puedes consultar con la institución la reducción de una línea que exceda tus necesidades, y también bloquearla para impedir nuevas operaciones mientras continúas liquidando el saldo.
El crédito revolvente es flexible porque el dinero que pagas vuelve a convertirse en crédito disponible, y puede ser útil si lo usas con disciplina; pero esa ventaja no elimina el riesgo de que la deuda se renueve continuamente si cada pago se acompaña de nuevas compras. Usarlo bien requiere distinguir límite, saldo y disponible, entender la fecha de corte y la fecha límite, revisar tasa y CAT y cubrir preferentemente el pago para no generar intereses. El pago mínimo evita el atraso inmediato, pero no es una forma económica de liquidar. Para un gasto único con fecha clara de terminación, un crédito simple a tasa y plazo definidos puede ofrecer más previsibilidad.