Préstamos en Línea: Cómo Pagar o Cobrar en OXXO
Revisado por el Equipo Editorial de FinKarma
¿Buscas préstamos en línea con pago o retiro en OXXO? Conoce cómo funcionan, qué comisiones revisar y cómo verificar al prestamista para evitar fraudes.
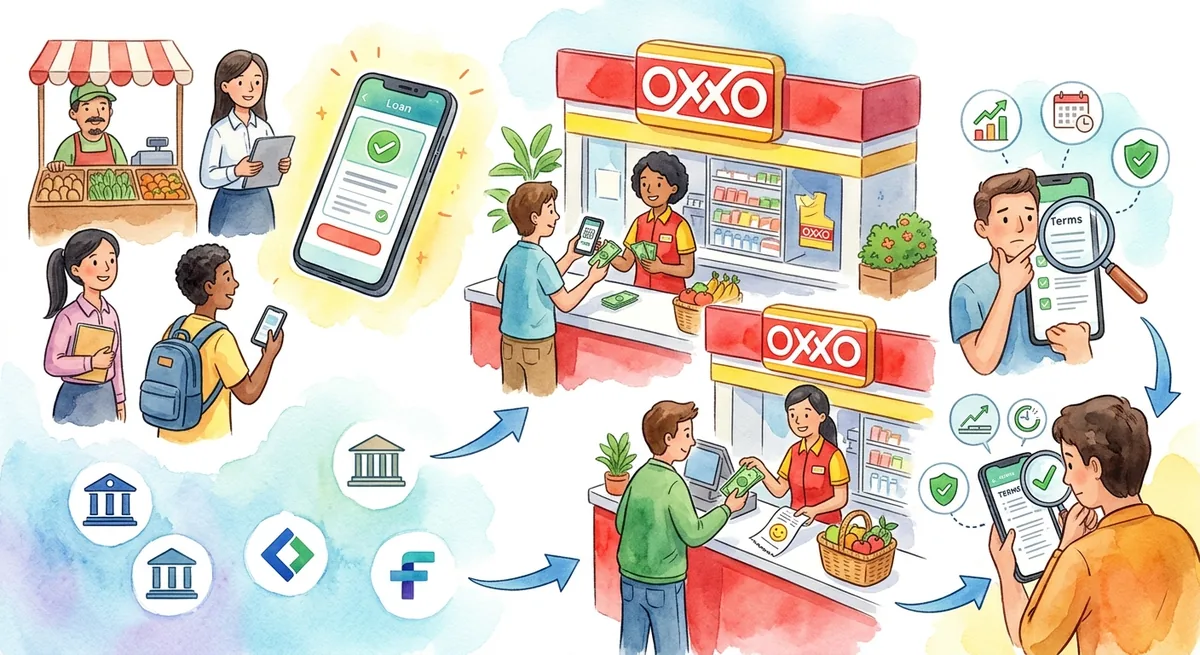
Sí puedes pagar —y en algunos casos cobrar— un préstamo en línea en OXXO, pero OXXO no es quien te presta. La tienda funciona como canal de pago, depósito o retiro para bancos, financieras, SOFOM y plataformas digitales que tienen un convenio vigente. El contrato, la tasa, el CAT y la aprobación siempre dependen de la institución que otorga el crédito.
Esta guía explica cómo funcionan los préstamos que se pagan o cobran en OXXO, qué requisitos suelen pedir, cómo pagar sin errores, qué comisiones pueden aplicar y cómo detectar un fraude antes de entregar tu dinero.
💡 En resumen
- OXXO es el canal; el prestamista es el banco, financiera o app que aparece en tu contrato.
- Lo más común es pagar mensualidades en efectivo con una referencia; cobrar en tienda solo es posible con ciertos productos.
- Pagar en tienda puede tener comisión y la acreditación no siempre es inmediata.
- Nunca deposites un "anticipo" para liberar un préstamo: es la señal de fraude más frecuente.
¿OXXO presta dinero?
No en el sentido de otorgar créditos propios. Cuando pagas o cobras un préstamo en OXXO, participan tres actores con funciones distintas:
| Actor | Quién es | Qué hace |
|---|---|---|
| Acreditante | Banco, financiera, SOFOM o plataforma digital | Evalúa tu solicitud, aprueba el crédito y fija tasa, CAT y plazos |
| Acreditado | Tú | Recibe el dinero y se obliga a pagarlo |
| Canal | OXXO u otro comercio con convenio | Recibe pagos o entrega efectivo según la operación autorizada |
OXXO puede operar como corresponsal bancario: un comercio autorizado para realizar operaciones a nombre de un banco, como depósitos, retiros y pagos de créditos. Por eso frases como "préstamo de OXXO" o "crédito por OXXO" son engañosas. Antes de solicitar, revisa quién aparece como acreedor en el contrato.
Pagar vs. cobrar un préstamo en OXXO
Cuando un anuncio menciona OXXO, puede referirse a dos operaciones muy diferentes:
| Aspecto | Pagar en OXXO | Cobrar en OXXO |
|---|---|---|
| Qué tan común es | Muy común | Menos común; depende del producto |
| Qué necesitas | Referencia o ficha de pago y efectivo | Cuenta, tarjeta, código u orden de pago compatible |
| Qué ocurre en caja | La tienda recibe tu pago y lo envía al prestamista | Retiras dinero que ya fue depositado a tu nombre |
Cómo funciona el pago
- Solicitas el préstamo directamente con la institución.
- La institución evalúa tus datos y aprueba o rechaza.
- Recibes el dinero por el medio que indica el contrato.
- Antes de la fecha límite, generas una referencia de pago en la app o sitio oficial.
- En la tienda entregas la referencia y el efectivo, y recibes un comprobante.
- El prestamista concilia el pago y actualiza tu saldo.
La tienda no calcula tu deuda ni decide cómo se reparte tu pago entre capital, intereses y comisiones. Eso lo administra el prestamista.
Qué significa "cobrar en OXXO"
Normalmente el préstamo se deposita primero en una cuenta y después lo retiras en tienda. Puede tratarse de:
- Un retiro desde una cuenta bancaria o cartera digital compatible.
- Una tarjeta de débito asociada a la cuenta donde recibiste el préstamo.
- Una orden de pago o código de retiro con vigencia limitada.
En todos los casos, OXXO entrega dinero que ya es tuyo; no está otorgando el crédito.
Qué tipos de préstamos se pueden pagar en OXXO
No existe una lista oficial y permanente: las instituciones activan, cambian o cancelan convenios, y no todos sus productos usan los mismos canales. Estos son los tipos de crédito que con más frecuencia aceptan pagos en tienda:
| Tipo de crédito | Cómo funciona | Para quién suele ser útil |
|---|---|---|
| Préstamos personales | Un monto fijo que pagas en cuotas | Personas que cobran en efectivo |
| Préstamos digitales | Solicitud y aprobación 100% en línea, pago físico en tienda | Quien busca rapidez y poco papeleo |
| Microcréditos | Montos pequeños para actividades productivas | Pequeños negocios con ingresos variables |
| Créditos comerciales | Financiamiento de mercancía o servicios | Compras a plazos sin tarjeta |
| Líneas de crédito | Usas, pagas y recuperas disponibilidad | Necesidades recurrentes de liquidez |
| Créditos bancarios | Préstamos o tarjetas de bancos con corresponsales | Clientes bancarios sin sucursal cerca |
La opción de pago en OXXO solo es válida si aparece en el contrato, el estado de cuenta, la app o el sitio oficial del prestamista. Que una financiera la mencione en redes sociales no demuestra que el convenio exista. Si buscas un crédito que se solicita y aprueba por internet, revisa cómo funcionan los préstamos en línea.
Préstamos Personales
Compara préstamos y encuentra la mejor tasa
Más de 563 productos de 65 instituciones. Rankings independientes por TAE real.
Requisitos para un préstamo que se paga en OXXO
Pagar en efectivo no elimina los requisitos del crédito. El canal de pago no decide la aprobación: una financiera puede aceptar cuotas en OXXO y, al mismo tiempo, exigir cuenta bancaria para depositarte el dinero.
- Identidad: ser mayor de edad, INE vigente, CURP y, en algunos casos, RFC, selfie o prueba de vida.
- Contacto y domicilio: celular propio, correo electrónico, domicilio en México y, a veces, comprobante.
- Información financiera: cuenta bancaria o digital a tu nombre, comprobante o estimación de ingresos, datos de empleo o actividad.
- Historial crediticio: autorización para consultar Buró de Crédito o Círculo de Crédito.
- Contratación: firma electrónica o aceptación digital y, en ocasiones, referencias personales.
Aunque el anuncio prometa "pocos requisitos", lee el aviso de privacidad y revisa qué datos y permisos solicita la app.
Cómo pagar tu préstamo en OXXO paso a paso
Antes de ir a la tienda
Genera la referencia desde el canal oficial del prestamista y verifica:
- Nombre de la institución y número de convenio.
- Referencia completa e importe exacto.
- Fecha límite y vigencia del código.
- Comisión del canal y tiempo estimado de acreditación.
⚠️ No reutilices referencias
Muchas referencias identifican una mensualidad específica. Si usas una ficha vencida o la capturas mal, el prestamista podría no vincular el pago con tu contrato.
En caja
Entrega la referencia y el efectivo, y revisa el ticket antes de salir: importe, fecha y hora, referencia, convenio, comisión, número de autorización y estatus de la operación. Toma una foto del comprobante de inmediato.
Si quieres pagar más de lo que indica la referencia, confirma antes con el prestamista cómo se aplicará la diferencia: a capital, a la siguiente mensualidad, a intereses o como saldo a favor. Pagar de más no siempre reduce el plazo ni el costo total.
Después del pago
El ticket demuestra que hiciste la operación, no que tu deuda ya se actualizó. Consulta la app o el estado de cuenta después del plazo informado y conserva el comprobante hasta que el pago aparezca aplicado y desaparezca la cuota pendiente.
Comisiones, límites y tiempos de acreditación
Pagar o retirar dinero en un comercio puede generar una comisión, que debe informarse antes de la operación y aparecer en el comprobante o en el estado de cuenta.
💡 Dato de la CONDUSEF
Los costos de las operaciones realizadas a través de corresponsales pueden variar considerablemente entre instituciones y tipos de servicio. Conserva siempre el comprobante: es indispensable para presentar una aclaración.
Además, los corresponsales pueden tener límites por operación y por día, horarios de servicio, restricciones por institución y disponibilidad sujeta al efectivo en caja. Si pagas comisión en cada cuota, súmala al costo total del préstamo, junto con el transporte y el riesgo de una penalización por acreditación tardía.
Pago en OXXO vs. transferencia
| Aspecto | Pago en OXXO | Transferencia |
|---|---|---|
| Medio | Efectivo y referencia | Cuenta bancaria o digital |
| Comisión | Puede existir | Puede ser gratuita o tener costo |
| Acreditación | Puede requerir conciliación | Suele ser más rápida, según el método |
| Comprobante | Ticket físico | Comprobante digital |
| Riesgo principal | Referencia incorrecta o ticket perdido | CLABE o cuenta incorrecta |
| Ideal para | Quien maneja efectivo | Quien usa banca digital |
Ningún método es siempre mejor. Elige el que tu prestamista acepte oficialmente, con menor costo y que acredite antes de tu fecha límite.
¿Cuándo empieza a correr la deuda?
La fecha en que la institución deposita el préstamo y la fecha en que retiras el efectivo pueden ser distintas. Normalmente los intereses y el plazo corren desde el desembolso definido en el contrato, no desde que acudes a la tienda.
Antes de aceptar, revisa fecha de desembolso, fecha del primer pago, periodicidad, tasa de interés, CAT, comisiones, seguros, total a pagar y consecuencias del atraso. Puedes estimar el costo real con la calculadora de CAT.
Qué hacer si tu pago no aparece acreditado
Un pago puede quedar pendiente por una referencia mal capturada o vencida, un pago después de la hora de corte, un día inhábil o una falla de conciliación. Si eso ocurre:
- No vuelvas a pagar de inmediato.
- Revisa que la referencia del ticket coincida con la que generaste.
- Comunícate con el prestamista y proporciona fecha, hora, tienda, importe y número de autorización.
- Solicita un número de folio y pregunta si debes presentar una aclaración formal.
- Guarda el ticket y todas las respuestas hasta que el caso se resuelva.
Si tu fecha límite está cerca, no dejes el pago para el último momento: la tienda puede recibirlo hoy, pero el acreedor podría aplicarlo días después.
Señales de fraude en préstamos "con OXXO"
Mencionar una marca conocida da apariencia de seguridad, pero que un supuesto asesor diga "cobras en OXXO" no demuestra que el préstamo exista.
🚩 Desconfía si te piden
- Depositar un anticipo antes de recibir el préstamo por "seguro", "fianza", "activación", "liberación", "investigación" o "validación de cuenta".
- Pagar con una referencia enviada por chat que no aparece en tu sesión de la app oficial.
- Depositar a una persona física o a una cuenta que no coincide con la razón social del contrato.
- Compartir contraseñas, NIP, CVV, token, códigos de verificación o acceso remoto a tu celular.
Una comisión legítima aparece por escrito en el contrato; nunca se paga con instrucciones improvisadas. Del mismo modo, ningún canal de pago garantiza la aprobación: una oferta de "cobra hoy en OXXO sin revisión" puede ocultar costos extremos, uso abusivo de tus datos o un fraude.
Para verificar a una institución, consulta el SIPRES (Registro de Prestadores de Servicios Financieros) de la CONDUSEF y la información sobre entidades supervisadas de la CNBV. Si la entidad no aparece, no contrates.
Checklist antes de contratar
✅ Antes de firmar, confirma que:
- Sabes quién es el prestamista y su razón social aparece en el contrato.
- La institución está registrada en el SIPRES de la CONDUSEF.
- Conoces el monto neto a recibir, la tasa, el CAT, las comisiones y el total a pagar.
- Confirmaste con el prestamista que realmente puedes pagar o retirar en OXXO.
- Sabes cómo generar referencias y cuánto tarda en acreditarse el pago.
- Conoces la comisión por pago o retiro en tienda.
- Entiendes las consecuencias de pagar tarde.
- No te pidieron anticipos ni depósitos a personas físicas.
- Tienes otro canal de pago por si el sistema falla.
¿Conviene un préstamo que se paga en OXXO?
El canal de pago puede facilitarte la vida, pero no hace más barato el préstamo. Evalúa la comodidad por separado del costo:
✅ Puede convenir si
- Recibes tus ingresos en efectivo
- No usas banca móvil
- No tienes una sucursal cerca
- Necesitas pagar fuera del horario bancario
❌ Ten cuidado si
- Pagas comisión en cada cuota
- Tu fecha límite suele estar muy cerca
- Eliges la oferta solo por poder pagar en tienda
- El CAT es más alto que el de otras opciones
Primero compara CAT, tasa anual, pago periódico, total a pagar, comisión por apertura, seguros, penalizaciones y reputación de la institución. Una oferta cómoda de pagar en tienda puede salir mucho más cara que otra que solo acepta transferencia. Si quieres ver alternativas, revisa cómo funciona un préstamo personal.
Preguntas frecuentes
¿OXXO da préstamos personales?
No. OXXO funciona como canal de pago, depósito o retiro. Quien otorga el préstamo es la institución que aparece en el contrato.
¿Puedo pedir un préstamo directamente en la caja de OXXO?
No. La solicitud se hace con la institución financiera, normalmente en su app o sitio web; el cajero solo procesa operaciones autorizadas.
¿Puedo recibir el dinero del préstamo en OXXO?
Solo si el prestamista lo deposita en una cuenta o tarjeta compatible con retiro en tienda, o emite una orden de pago. Confírmalo antes de contratar.
¿Puedo pagar cualquier préstamo en OXXO?
No. Solo los préstamos de instituciones con convenio vigente y una referencia aceptada por el sistema.
¿Necesito cuenta bancaria para un préstamo que se paga en OXXO?
Depende del producto. Aunque pagues en efectivo, muchas instituciones exigen una cuenta a tu nombre para depositarte el dinero.
¿Cuánto tarda en reflejarse un pago hecho en OXXO?
Depende del convenio, la hora y el día del pago. Consulta el plazo oficial del prestamista y paga con anticipación.
¿OXXO cobra comisión por pagar un préstamo?
Puede cobrarla. La comisión debe informarse antes de la operación y aparecer en el comprobante o en tu estado de cuenta.
¿Qué hago si pierdo el ticket?
Contacta cuanto antes al prestamista con la fecha, hora, tienda e importe. Por eso conviene fotografiar el comprobante en cuanto lo recibas.
¿Debo depositar dinero para que me liberen el préstamo?
No. Un depósito previo para "activar" o "liberar" un crédito es una señal clásica de fraude. No pagues nada antes de verificar la institución y el contrato.
¿OXXO responde por las condiciones del préstamo?
No. El prestamista responde por el contrato y sus condiciones; OXXO solo interviene en la operación concreta que procesa según el convenio.
Encuentra más guías sobre crédito en la sección de Créditos de la Revista.
Este artículo tiene fines informativos y no constituye asesoría financiera. FinKarma es una plataforma de comparación y no es una entidad financiera regulada por la CONDUSEF ni la CNBV; las condiciones, la aprobación y la regulación de cada préstamo corresponden exclusivamente a las instituciones que lo otorgan. Antes de contratar, verifica la información en los canales oficiales de cada institución.