¿Es Posible Pedir un Préstamo en Línea Solo con tu INE?
Revisado por el Equipo Editorial de FinKarma
Algunos préstamos se anuncian “solo con INE”, pero normalmente requieren verificaciones adicionales de identidad, cuenta bancaria, ingresos o historial. Antes de solicitar, revisa el CAT y el contrato, verifica a la institución en SIPRES y nunca pagues anticipos para liberar el crédito.
Sí existen ofertas de préstamos en línea «solo con INE», pero en la práctica la frase no suele significar que el prestamista apruebe el crédito únicamente con una fotografía de la credencial. Normalmente es una expresión comercial que indica pocos documentos físicos: detrás del formulario pueden existir validaciones de identidad, edad, teléfono, cuenta bancaria, domicilio, ingresos, capacidad de pago e historial crediticio.
Si estás en México y buscas un préstamo personal en línea con requisitos simples, aquí verás qué significa realmente ese anuncio, qué suelen revisar las instituciones, qué señales de fraude debes identificar y cómo comparar una oferta por su costo total, su tasa, sus comisiones y su Costo Anual Total (CAT) antes de decidir.
💡 Respuesta rápida
«Solo con INE» describe un trámite con poca documentación visible, no una aprobación garantizada. La INE permite comprobar quién solicita el crédito, pero no demuestra por sí sola que pueda pagarlo. Si una oferta promete aprobación sin revisar nada, exige dinero por adelantado o pide claves bancarias, detén el trámite.
Qué significa «solo con INE»
En publicidad digital, «préstamo solo con INE» puede describir un proceso en el que fotografías ambos lados de tu credencial y completas los demás datos en la aplicación, sin copias impresas ni visita a una sucursal. Eso no implica que la INE sea el único requisito. La empresa puede apoyarse en:
- Datos capturados en el formulario.
- Validación de la vigencia de la identificación.
- Reconocimiento facial o una selfie.
- Confirmación del número celular y del correo electrónico.
- Cuenta bancaria a nombre del solicitante.
- Consulta del historial crediticio, cuando exista autorización.
- Movimientos bancarios u otros datos de ingresos que autorices.
- Información del dispositivo y mecanismos antifraude.
- Referencias personales o laborales.
Por eso conviene distinguir entre documento solicitado y evaluación realizada: una app puede pedirte subir solo la INE y, aun así, analizar datos que autorizas durante el proceso.
La credencial para votar acredita identidad y debe estar vigente. El INE ofrece una herramienta para comprobar la vigencia, y la credencial tiene una vigencia ordinaria de 10 años desde su emisión. Una identificación vencida, ilegible o con datos que no coinciden puede causar rechazo o la solicitud de documentos adicionales.
Lo que dice el anuncio y lo que puede ocurrir detrás
| Mensaje publicitario | Lo que puede ocurrir detrás |
|---|---|
| Sin comprobante de ingresos | La app estima ingresos mediante depósitos, actividad de la cuenta u otros datos autorizados |
| Sin Buró | No consulta una sociedad de información crediticia o usa otra metodología; no significa aprobación automática |
| Sin aval | La deuda sigue siendo personal y exigible según el contrato |
| En minutos | Puede existir una preevaluación rápida; la validación final y la dispersión pueden tardar más |
| Solo INE | La identificación es el único archivo físico, pero el formulario exige más información |
| Aprobación inmediata | Puede tratarse solo de una oferta preliminar, no de un crédito depositado |
Una oferta legítima puede ser sencilla, pero debe mostrar condiciones claras. Rapidez y pocos documentos no eliminan la obligación de pagar ni convierten el crédito en dinero gratuito.
Requisitos habituales
Cambian según el prestamista y el producto; en los créditos personales suelen pedirse identificación oficial, comprobante de ingresos y de domicilio, y en ciertos productos avales o garantías. En una solicitud en línea es común encontrar varios de estos elementos:
- Ser mayor de edad y estar dentro del rango admitido.
- Residir en México.
- Presentar INE vigente y legible.
- Tener CURP y, en algunos casos, RFC.
- Contar con teléfono celular y correo activos.
- Proporcionar domicilio.
- Tener una cuenta bancaria propia con CLABE.
- Acreditar ingresos o permitir una validación alternativa.
- Autorizar la consulta del historial crediticio.
- Completar una prueba de vida o selfie.
- Aceptar el aviso de privacidad y el contrato.
La cuenta propia ayuda a comprobar que el dinero se entrega al solicitante correcto y puede servir para domiciliar pagos. Pero domiciliar no autoriza al prestamista a pedirte NIP, token, contraseña ni códigos de seguridad.
Si trabajas por tu cuenta y no tienes recibos de nómina, podrían servir estados de cuenta, depósitos recurrentes, declaraciones fiscales, facturas, contratos de servicios o comprobantes de ventas; la aceptación depende de la política de cada proveedor. No inventes ingresos ni alteres documentos: las inconsistencias pueden causar rechazo o cancelación.
Identidad no es solvencia
Identidad ≠ capacidad de pago
La INE responde «¿quién solicita?». La evaluación del crédito responde «¿podrá pagar en las condiciones acordadas?».
La evaluación crediticia intenta estimar la probabilidad de que pagues en las condiciones acordadas. Puede considerar:
- Ingreso mensual y estabilidad de los ingresos.
- Gastos y deudas vigentes.
- Comportamiento de pago anterior.
- Monto y plazo solicitados.
- Relación entre el pago y el ingreso.
- Antigüedad laboral o de la actividad económica.
- Consistencia entre los datos proporcionados.
Tener INE no garantiza aprobación. Tampoco la falta de historial produce un rechazo automático: algunos prestamistas aceptan perfiles nuevos, aunque pueden ofrecer montos menores, plazos cortos o condiciones más costosas.
Sin comprobante de ingresos
Suele significar que no necesitas presentar recibos de nómina tradicionales, no que la empresa ignore tu capacidad de pago. Si no te piden ningún dato financiero y prometen cualquier monto, revisa con especial atención el CAT, la tasa y las comisiones: el riesgo no evaluado puede traducirse en créditos pequeños y caros, o indicar una oferta fraudulenta.
Sin consultar Buró
Un préstamo «sin Buró» no necesariamente es «solo con INE». El proveedor puede usar información alternativa, exigir pagos frecuentes, prestar cantidades pequeñas o aplicar costos mayores para compensar el riesgo. También conviene distinguir:
| Situación | Qué significa |
|---|---|
| Sin historial | Nunca has tenido créditos reportados o tienes muy poca información |
| Historial negativo | Existen atrasos, quebrantos u otros incumplimientos |
| Sin consulta | El prestamista afirma que no revisará una sociedad de información crediticia |
| Sin importar Buró | Sí puede consultar, pero acepta determinados perfiles |
⚠️ Ninguna de estas frases garantiza aprobación
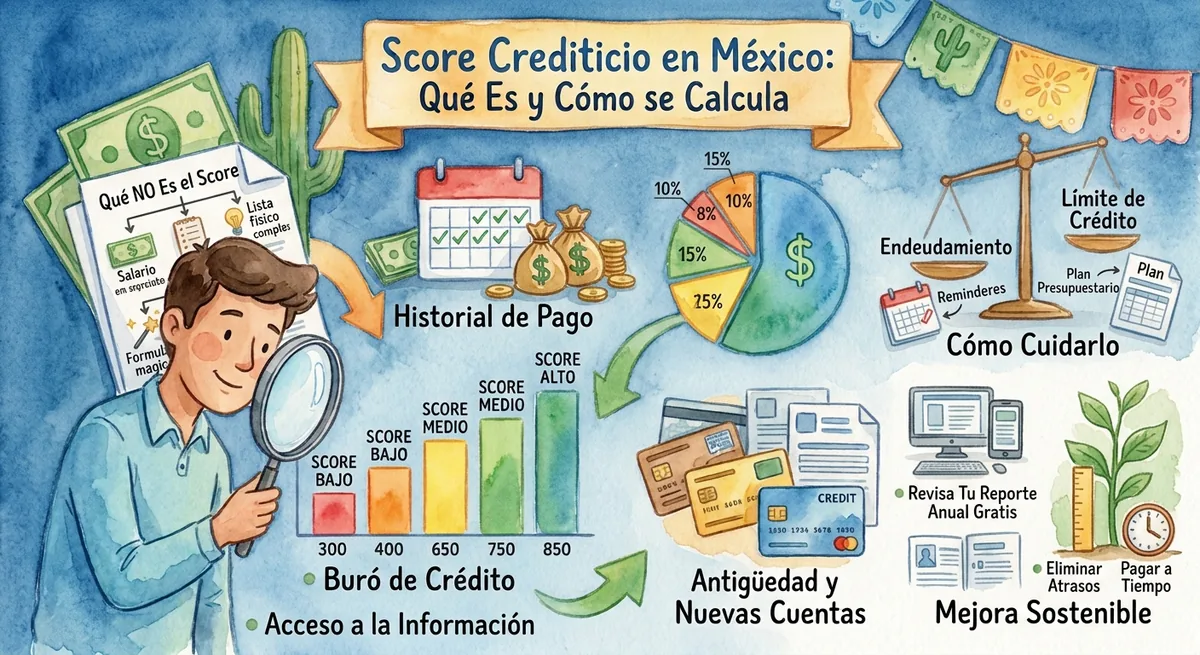
Lee la autorización de consulta y el aviso de privacidad antes de aceptarlos. Y confirma si el otorgante reporta a una sociedad de información crediticia: pagar puntualmente no garantiza por sí mismo que tu historial mejore. Si quieres entender cómo se forma, consulta nuestra guía sobre el score crediticio.
Cómo solicitar un préstamo paso a paso
- Identifica el nombre legal de la institución y verifícalo en SIPRES.
- Entra directamente a su sitio o aplicación oficial.
- Revisa monto, plazo, tasa, CAT, pago y comisiones.
- Captura tus datos y fotografía la INE en un entorno seguro.
- Realiza la validación facial o telefónica y autoriza solo las consultas claramente descritas.
- Recibe una oferta concreta y lee la carátula y el contrato antes de firmar.
- Confirma cuánto recibirás neto y cuánto pagarás en total.
- Firma con el mecanismo indicado, verifica el depósito en tu propia cuenta y conserva contrato, calendario y comprobantes.
Los tiempos de captura, aprobación y depósito dependen de cada entidad y de sus validaciones. No continúes si el nombre de la app, el beneficiario del depósito solicitado y la razón social del contrato no coinciden.
Cómo validar al prestamista: SIPRES
SIPRES es el registro de CONDUSEF que concentra datos corporativos, administrativos y de estatus de las instituciones financieras: razón social, RFC, domicilio, contactos, sector y situación de la entidad. Sirve para identificar a la institución, no para comparar cada producto.
La revisión debe hacerse por razón social, no solo por logotipo o nombre comercial. Los estafadores pueden copiar imágenes, domicilios y nombres de empresas registradas, y CONDUSEF ha documentado casos de suplantación en los que se ofrecen créditos rápidos con pocos requisitos y se solicitan anticipos.
- Busca la razón social en SIPRES.
- Compara sitio web, teléfono y domicilio con el registro.
- Entra escribiendo directamente la dirección oficial y evita enlaces de mensajes no solicitados.
- Confirma que el dominio y la aplicación sean auténticos.
- Revisa el aviso de privacidad.
ℹ️ Qué no garantiza SIPRES
Que una entidad aparezca en SIPRES confirma información sobre la institución, pero no significa que CONDUSEF recomiende el producto ni que todas las ofertas que usan su nombre sean auténticas.
Revisa el contrato: RECA
El Registro de Contratos de Adhesión (RECA) permite consultar contratos por institución, producto, nombre comercial o número de registro. CONDUSEF aclara que el registro de un contrato no implica necesariamente que haya sido revisado o evaluado, salvo cuando las reglas exijan una revisión previa. El contrato debe mostrar sus datos de inscripción en RECA, y se recomienda no firmar si no aparecen. Antes de aceptar, localiza:
- Razón social y monto del crédito.
- Cantidad neta depositada.
- Tasa ordinaria y moratoria.
- CAT, plazo y periodicidad.
- Número y monto de los pagos.
- Comisión de apertura y seguro, si existe.
- Consecuencias del atraso y formas de pago.
- Reglas de pago anticipado.
- Medios de aclaración y cancelación.
- Número de registro del contrato.
Tasa y CAT: cómo comparar
La tasa de interés indica el precio del dinero prestado según el contrato. El CAT es una medida anual estandarizada que incorpora los costos y gastos inherentes del crédito para facilitar la comparación entre ofertas. Puede considerar intereses, comisiones, frecuencia de pago, amortizaciones y seguros exigidos; Banco de México señala que el IVA se excluye de su cálculo, por lo que el desembolso efectivo puede diferir de una estimación simple.
| Variable | Pregunta práctica |
|---|---|
| Monto recibido | ¿Cuánto llegará realmente a tu cuenta? |
| Pago periódico | ¿Cuánto pagarás y cada cuándo? |
| Plazo | ¿Durante cuántas semanas, quincenas o meses? |
| Tasa | ¿Es fija o variable y sobre qué saldo se calcula? |
| CAT | ¿Cuál oferta tiene el menor costo comparable? |
| Comisiones | ¿Hay apertura, administración, cobranza u otros cargos? |
| Seguro | ¿Es obligatorio y cuánto cuesta? |
| Pago total | ¿Cuánto habrás entregado al terminar? |
| Mora | ¿Qué ocurre si te atrasas? |
⚠️ No compares solo por la mensualidad
Un pago pequeño puede venir de un plazo más largo y terminar en un pago total mayor. En los créditos de contratación rápida y pocos requisitos el CAT puede ser más alto que en otras alternativas, así que compáralo con cuidado y evalúa también el tamaño y la frecuencia de los pagos. Puedes simular el costo con nuestra calculadora de CAT y revisar más opciones de préstamos en línea.
Préstamos Personales
Compara préstamos y encuentra la mejor tasa
Más de 563 productos de 65 instituciones. Rankings independientes por CAT real.
Señales de fraude
Las promesas de «solo INE», «sin requisitos», «aprobación garantizada» o «depósito inmediato» son especialmente peligrosas cuando se combinan con presión y cobros anticipados. CONDUSEF describe los créditos exprés fraudulentos como esquemas en los que alguien ofrece dinero inmediato con pocos requisitos, solicita un anticipo por apertura, gestión, garantía u otro concepto y desaparece después de recibirlo.
🚨 Desconfía si…
te piden pagar antes de recibir el crédito, prometen aprobación garantizada sin evaluación, solo se comunican por WhatsApp o redes sociales, te presionan para decidir ese mismo día, te piden depositar a una cuenta personal, el sitio usa una dirección parecida pero no idéntica a la oficial, piden contraseña, NIP, CVV, token o códigos SMS, solicitan acceso remoto a tu teléfono, quieren que instales una app fuera de la tienda oficial, no muestran CAT, tasa, pagos ni contrato, o amenazan con «perder la autorización» si no pagas una fianza.
CONDUSEF recomienda no entregar anticipos por seguro, comisión o gestión, verificar a la entidad en SIPRES y no realizar operaciones a través de Facebook, WhatsApp u otras redes sociales.
Nunca pagues para liberar el crédito
Una comisión legítima aparece claramente en la documentación y se refleja en el costo del producto. Es distinto que un desconocido te ordene transferir dinero a una cuenta para «activar», «desbloquear» o «liberar» un préstamo que todavía no recibiste. No pagues por adelantado si te dicen que el depósito es necesario para:
- Apartar el préstamo o acelerar la autorización.
- Aumentar tu score.
- Desbloquear la transferencia.
- Cubrir impuestos antes de recibir el dinero.
- Contratar una fianza.
- Verificar tu cuenta o corregir un error del sistema.
Si ya transferiste dinero, contacta de inmediato a tu banco, conserva conversaciones y comprobantes y presenta la denuncia correspondiente.
Protege tus datos y los permisos de la app
La INE contiene datos suficientes para intentos de suplantación: nombre, domicilio, fecha de nacimiento, fotografía y claves impresas. Compartir imágenes con una app falsa puede exponerlos. Antes de subirla:
- Confirma la identidad legal de quien la recibe y para qué usará los datos.
- Revisa con quién puede compartirlos y cómo ejercer tus derechos de acceso, rectificación, cancelación u oposición.
- No envíes documentos a contactos personales ni uses redes Wi-Fi públicas.
- Conserva evidencia de tu solicitud.
Una app de préstamo puede pedir acceso a la cámara para fotografiar la identificación o hacer la prueba de vida. Pregunta por qué necesita acceso a contactos, fotografías completas, ubicación permanente, micrófono, historial de llamadas, mensajes o archivos. Evita aplicaciones que condicionen el préstamo a permisos desproporcionados o que amenacen con contactar a tus familiares y conocidos. Lee las reseñas con cautela: pueden ser manipuladas y no sustituyen la verificación legal.
Si no tienes historial o este es malo
✅ Sin historial crediticio
- Solicitar una cantidad menor.
- Buscar un producto para primer crédito.
- Presentar estados de cuenta como prueba de ingresos.
- Usar una institución donde ya recibes depósitos.
- Consultar cooperativas autorizadas.
- Construir historial con un producto de bajo límite y pagos puntuales.
⚠️ Con mal historial
- Revisar tu reporte de crédito y corregir datos incorrectos.
- Calcular cuánto puedes pagar sin depender de otro préstamo.
- Negociar los adeudos atrasados directamente con el acreedor.
- Evitar solicitudes simultáneas innecesarias.
- Comparar el costo total, no solo la facilidad de aprobación.
- No pagar a quien prometa borrar información correcta de tu historial.
No aceptes el primer préstamo solo porque pide pocos documentos: el producto accesible puede tener pagos muy frecuentes y un costo elevado. Un prestamista legítimo puede rechazar tu solicitud, reducir el monto o ajustar las condiciones, mientras que quien asegura «aprobar a todos» puede trasladar el riesgo al precio o ser un señuelo. Si buscas alternativas, consulta los préstamos sin Buró y la guía de créditos.
Cómo calcular tu capacidad de pago
- Suma tus ingresos netos regulares.
- Resta vivienda, alimentos, transporte, salud y servicios.
- Resta los pagos de otras deudas.
- Aparta ahorro para emergencias y gastos irregulares.
- Compara el sobrante con la cuota propuesta.
- Prueba qué pasaría si tu ingreso bajara durante uno o dos meses.
Si la cuota solo cabe cuando todo sale perfecto, el préstamo probablemente es demasiado grande. Con ingresos variables usa un promedio prudente, no tu mejor mes, y considera temporadas bajas, retrasos de clientes y gastos anuales. Una autorización no equivale a que el crédito sea conveniente.
Ejemplo ilustrativo
Supón que una app anuncia «hasta $20,000 solo con INE». Al iniciar descubres que también pide teléfono, correo, domicilio, selfie, cuenta bancaria y autorización para consultar tu historial. Tras evaluar tu perfil ofrece $8,000, descuenta una comisión y programa pagos quincenales. Es un escenario hipotético, sin tasas ni costos reales. La decisión correcta no depende de lo sencillo del trámite, sino de las condiciones del producto: revisa antes de aceptar
- El importe neto que recibirás y la suma de todos los pagos.
- El CAT, la tasa y las comisiones.
- Las fechas exactas y el efecto de atrasarte.
- La identidad y el registro de la institución.
✅ Contraste con un fraude
Si otra supuesta financiera promete los $20,000 completos, pero pide $2,000 para «liberarlos», la señal es de fraude: no transfieras el anticipo.
Calcula el costo antes de aceptar
Con el monto, el plazo y el CAT de la oferta puedes comparar el costo comparable de varias propuestas y confirmar las condiciones con la institución.
Ir a la calculadora de CAT →Checklist: antes de aceptar y después del depósito
✅ Antes de aceptar
- Verifica la vigencia de tu INE.
- Confirma la razón social en SIPRES y compara teléfono, dominio y domicilio.
- Consulta el contrato en RECA cuando corresponda.
- Lee el aviso de privacidad y los permisos.
- Solicita una oferta con monto, plazo, tasa, CAT y pagos, y confirma cuánto recibirás neto.
- Calcula el pago total y revisa intereses moratorios y cobranza.
- No pagues anticipos ni compartas NIP, CVV, token o códigos.
📌 Después del depósito
- Verifica que el importe coincida con el contrato.
- Confirma el calendario de pagos y programa recordatorios.
- Guarda la transferencia, el contrato y los comprobantes.
- Paga solo por los canales oficiales.
- Revisa que cada pago sea aplicado.
- Solicita constancia de liquidación al terminar.
Si recibes un depósito que no solicitaste, no lo gastes ni lo regreses a una cuenta indicada por un desconocido: contacta a tu banco y a la institución mediante sus canales oficiales. Si quieres más opciones, explora los créditos personales y los préstamos urgentes y compáralos por su costo total.
Preguntas frecuentes
¿Puedo conseguir un préstamo únicamente con mi INE?
Puede existir un trámite en el que la INE sea el único archivo que subes, pero normalmente también proporcionas datos personales, teléfono, cuenta bancaria e información para la evaluación. La INE por sí sola no garantiza la aprobación.
¿Qué significa «préstamo en línea solo con INE»?
Generalmente significa que no tienes que presentar un expediente físico extenso. La empresa puede hacer verificaciones digitales adicionales aunque el anuncio destaque un solo documento.
¿Necesito comprobante de ingresos?
Depende del producto. Algunas entidades aceptan estados de cuenta u otros datos en lugar de recibos de nómina; otras exigen un comprobante formal. Pregunta qué evidencia aceptan antes de iniciar la solicitud.
¿Pueden prestarme sin revisar Buró de Crédito?
Algunos proveedores usan métodos alternativos, pero «sin Buró» no significa aprobación automática ni bajo costo. Lee la autorización de consulta y el aviso de privacidad antes de aceptarlos.
¿Debo pagar una comisión antes del depósito?
No transfieras dinero para liberar, apartar o gestionar un préstamo. Los anticipos son una señal típica de fraude en las ofertas de créditos exprés que describe CONDUSEF.
¿Cómo sé si la financiera es real?
Busca su razón social en SIPRES y compara los datos oficiales con el sitio, el teléfono y el domicilio desde los que te contactan. Entra siempre escribiendo la dirección oficial, no desde enlaces recibidos por mensaje.
¿SIPRES garantiza que la oferta sea auténtica?
No. Aparecer en SIPRES confirma información sobre la institución, pero no significa que CONDUSEF recomiende el producto, y un estafador puede suplantar a una entidad registrada. Comprueba que dominio, teléfonos, contrato y cuentas coincidan con los datos oficiales.
¿Qué debo comparar entre dos ofertas?
Compara importe neto, pagos, plazo, tasa, CAT, comisiones, seguros, pago total y consecuencias del atraso. Banco de México define el CAT como un indicador anual que integra los costos inherentes del financiamiento para facilitar la comparación.
¿Es seguro enviar mi INE por WhatsApp o pedirte NIP o CVV?
No es recomendable enviar la INE a un contacto no verificado; usa el canal oficial de una institución cuya identidad hayas comprobado. Tampoco debes compartir NIP, CVV, contraseñas, token ni códigos de un solo uso para recibir un préstamo.
¿Una preaprobación significa que recibiré el dinero?
No necesariamente. Puede estar sujeta a validaciones, oferta final, firma del contrato y dispersión. Considera el préstamo concedido solo cuando el contrato esté firmado y el depósito aparezca en tu cuenta.
¿Qué pasa si no pago?
Pueden generarse intereses moratorios, cargos de cobranza, reportes negativos y las acciones previstas en el contrato. Revisa estas consecuencias antes de aceptar.
La respuesta corta
Sí puede existir un proceso promocionado como préstamo en línea «solo con INE», pero normalmente hay más requisitos y verificaciones detrás. La simplicidad no sustituye la revisión del contrato ni la evaluación de tu capacidad de pago.
Una oferta confiable identifica claramente al prestamista, explica CAT, tasa, comisiones, plazo y pago total, y te deja revisar el contrato antes de firmar. Si exige un anticipo para entregar el dinero, promete aprobación garantizada u opera solo mediante mensajes y cuentas personales, no continúes. Más información en CONDUSEF, Banco de México e INE.