Préstamos para Negocios en México: Opciones y Requisitos
Revisado por el Equipo Editorial de FinKarma
Conoce los préstamos para negocios y emprendedores en México, sus requisitos, costos y alternativas si todavía no tienes historial empresarial.
Conseguir dinero para iniciar o hacer crecer un negocio en México no consiste en buscar «el préstamo con la mensualidad más baja». Primero hay que identificar para qué se usará el capital, cuánto flujo generará la inversión, en qué plazo regresará el dinero y qué deuda puede sostener realmente el negocio.
Las opciones abarcan créditos empresariales, microcréditos, líneas revolventes, financiamiento de proveedores, arrendamiento, factoraje, préstamos personales y capital de inversionistas. Cada alternativa resuelve una necesidad distinta: un crédito de corto plazo puede servir para inventario que se venderá pronto, pero resultar peligroso para financiar maquinaria que tardará años en producir ingresos.
💡 En pocas palabras
La diferencia clave entre un préstamo personal usado para el negocio y un crédito empresarial es quién asume legalmente la deuda y con qué información se evalúa. En el primero la obligación es tuya como persona; en el segundo se contrata para la actividad empresarial, aunque la institución todavía puede pedir aval, obligado solidario, garantía o revisar el historial de los propietarios.
Qué es un préstamo para negocio
Es financiamiento destinado a cubrir necesidades de una actividad económica: abrir un establecimiento, comprar inventario, adquirir maquinaria, acondicionar un local, pagar proveedores, financiar cuentas por cobrar o mantener capital de trabajo durante una temporada de ventas bajas. Puede estructurarse de varias maneras:
| Estructura | Cómo funciona |
|---|---|
| Crédito simple | Monto, plazo y pagos definidos |
| Línea revolvente | El disponible se recupera conforme pagas |
| Microcrédito | Montos pequeños, menor documentación |
| Crédito para activo fijo | Maquinaria, vehículos, mobiliario o instalaciones |
| Crédito de capital de trabajo | Inventario, proveedores, nómina y desfases de cobro |
| Tarjeta empresarial | Compras de corto plazo y gastos separados |
| Arrendamiento | Uso de vehículos, maquinaria o equipo mediante pagos periódicos |
| Factoraje | Liquidez inmediata a cambio de facturas por cobrar |
| Financiamiento ligado a ventas | Adelanto que se recupera con un porcentaje de ventas o terminales de pago |
ℹ️ Programas de la banca de desarrollo
Algunos programas públicos de financiamiento para micro y pequeñas empresas se canalizan a través de bancos participantes. En general contemplan capital de trabajo y activo fijo, piden un negocio formal con operación comprobable (en algunos casos desde 12 meses), historial crediticio favorable, capacidad de pago y documentos como la constancia de situación fiscal y estados de cuenta. Pueden exigir aval u obligado solidario, y la autorización final la decide el banco que otorga el crédito. Las condiciones cambian: confírmalas siempre en la fuente oficial del programa.
Antes de pedir dinero
La pregunta correcta no es «¿cuánto me pueden prestar?», sino «¿cuánto puede pagar el negocio sin poner en riesgo la operación?». El crédito debe financiar una actividad capaz de producir efectivo suficiente para cubrir capital, intereses, comisiones, impuestos y gastos normales. Define cinco variables:
| Variable | Pregunta que debes responder |
|---|---|
| Destino | ¿Qué se comprará o pagará exactamente? |
| Monto | ¿Cuánto se necesita después de descontar recursos propios? |
| Plazo útil | ¿Cuánto tiempo tardará la inversión en generar dinero? |
| Flujo | ¿Cuánto efectivo libre queda para pagar? |
| Plan alternativo | ¿Cómo se cubrirá la deuda si las ventas tardan en llegar? |
Pedir más de lo necesario aumenta el costo. Pedir menos puede dejar un proyecto inconcluso y obligar a contratar una segunda deuda más cara. La cifra debe salir de un presupuesto, no del límite máximo que te ofrezcan.
Préstamo personal o crédito empresarial
Un préstamo personal puede parecer la vía más sencilla para un emprendimiento nuevo, porque la institución evalúa principalmente al solicitante, sus ingresos y su historial. Pero la persona conserva toda la obligación aunque el proyecto fracase. El crédito empresarial se diseña para necesidades del negocio y suele considerar ventas, estados de cuenta, antigüedad, capacidad de pago, declaraciones y destino de los recursos: ofrece estructuras más adecuadas, pero exige más formalidad.
| Aspecto | Préstamo personal usado en el negocio | Crédito empresarial formal |
|---|---|---|
| Deudor | Persona física | Empresa o persona física con actividad empresarial |
| Evaluación | Ingresos e historial personal | Flujo, antigüedad, historial y finanzas del negocio; a veces también del propietario |
| Documentación | Identificación, domicilio e ingresos | RFC, situación fiscal, estados de cuenta, declaraciones, estados financieros y documentos legales |
| Destino | Puede ser libre, según contrato | Capital de trabajo, activo fijo u objetivo empresarial definido |
| Riesgo | La deuda sigue siendo personal | Puede existir responsabilidad empresarial y también aval u obligado solidario |
| Contabilidad | Mezcla fácilmente finanzas personales y comerciales | Facilita registrar y rastrear el uso empresarial |
| Adecuación | Inicio muy pequeño o transición | Negocio formal con operación y flujo demostrables |
⚠️ «Empresarial» no significa que el dueño quede protegido
Muchos productos piden garantías personales, avales u obligados solidarios. Quien firma como aval puede tener que pagar si el negocio incumple.
Cuándo usar un préstamo personal
Puede ser una alternativa provisional cuando el negocio todavía no tiene antigüedad, estados financieros ni flujo bancarizado, o para una necesidad pequeña que podrías pagar con tus propios ingresos aunque la empresa tarde en despegar. Antes de usarlo, confirma:
✅ Revisa antes de contratar
- Que el contrato permita el destino previsto.
- Que la mensualidad pueda pagarse sin depender de ventas optimistas.
- Que el costo total sea razonable.
- Que no se comprometa dinero indispensable del hogar.
- Que exista una cuenta separada para documentar el uso de los recursos.
- Que la deuda no impida solicitar después financiamiento empresarial.
Un préstamo personal sin garantía se evalúa con el perfil crediticio del solicitante, así que una mala decisión comercial puede afectar tu historial y tu acceso futuro a vivienda, automóvil u otros créditos. Conoce las opciones en los créditos personales.
Cuándo conviene el empresarial
Suele ser más apropiado cuando el negocio ya factura, tiene movimientos bancarios identificables y necesita financiar algo directamente relacionado con la operación. También ayuda a separar cuentas y a construir información financiera útil para solicitudes posteriores. Puede convenir para inventario recurrente, equipo con vida útil larga, expansión de instalaciones, vehículos de reparto, contratos que exigen capital previo, desfase entre facturación y cobranza o crecimiento estacional demostrado. Explora las opciones de crédito para negocios.
El producto debe coincidir con el ciclo del activo. Financiar equipo de uso prolongado con una línea que vence rápido puede provocar falta de liquidez; y usar un crédito de varios años para mercancía que rota en semanas puede llevarte a seguir pagando mucho después de venderla.
Opciones de financiamiento disponibles
| Opción | Para qué sirve | Qué revisar |
|---|---|---|
| Crédito simple | Inversión con monto conocido y flujo estimable para amortizarla | Tasa fija o variable, plazo, comisión de apertura, seguros, garantías, penalizaciones y pagos anticipados. Una cuota baja puede esconder un plazo largo y un costo total elevado |
| Línea revolvente | Necesidades variables de corto plazo, como inventario o desfases temporales | Exige disciplina: si cubre pérdidas operativas permanentes, deja de resolver un desfase y financia un negocio que no genera suficiente efectivo |
| Microcrédito | Necesidades pequeñas o micronegocios con menor documentación; puede ser individual o grupal, con pagos frecuentes | Que sea fácil de obtener no significa que sea barato: convierte cuotas semanales o quincenales a un costo comparable, suma comisiones y revisa el dinero neto que recibes |
| Tarjeta empresarial | Separar gastos, pagar insumos y administrar compras de corto plazo | No financies inversiones prolongadas con saldo que genere intereses altos. Pagar el total evita que compras ordinarias se vuelvan deuda revolvente costosa; las disposiciones de efectivo tienen otra mecánica de intereses |
| Crédito para activo fijo | Maquinaria, vehículos, mobiliario o instalaciones; el plazo suele relacionarse con la vida del bien | Puede exigir factura, cotización, aportación inicial o garantía. Compara con arrendamiento y compra al contado, considerando mantenimiento, seguros, valor residual, impuestos y obsolescencia |
| Arrendamiento | Conservar liquidez o renovar equipo; el negocio paga por usar el activo | Según el contrato puede haber opción de compra, devolución o renovación. No lo contrates solo por una promesa genérica de «deducibilidad»: el efecto fiscal depende del tipo de arrendamiento, el activo, su uso y tu régimen |
| Factoraje | Convertir cuentas por cobrar en liquidez, si vendes a crédito a clientes solventes | Compara el costo con el margen de la venta y el tiempo de cobro, y revisa si existe recurso contra tu negocio cuando el cliente no paga |
| Crédito de proveedores | Pagar después de recibir mercancía; eficiente si el inventario se vende antes del vencimiento | Precio de contado frente a financiado, descuentos por pronto pago, recargos, garantías y consecuencias del retraso. «Sin interés explícito» no significa necesariamente sin costo |
| Financiamiento ligado a ventas | Ingresos variables: se recupera con un porcentaje de ventas futuras | El costo efectivo puede ser alto y la retención diaria reducir el efectivo operativo. Calcula el total a devolver y simula meses de ventas bajas |
| Capital de inversionistas | Proyectos innovadores y escalables; no es un préstamo y no hay mensualidad tradicional | Los fundadores ceden parte del valor o del control. No es adecuado para cubrir gastos cotidianos de un negocio sin perspectiva de crecimiento acelerado |
Préstamos Personales
Compara préstamos y encuentra la mejor tasa
Más de 563 productos de 65 instituciones. Rankings independientes por CAT real.
Qué piden las instituciones
Los requisitos cambian según producto, institución, monto y riesgo. En general, pueden solicitar:
- Identificación del solicitante y de los representantes.
- RFC y constancia de situación fiscal.
- Comprobante de domicilio personal y comercial.
- Acta constitutiva y poderes, si es persona moral.
- Estados de cuenta, declaraciones fiscales y estados financieros.
- Relación de deudas.
- Cotizaciones o facturas del destino de los recursos.
- Plan de negocio y proyecciones.
- Historial crediticio.
- Aval, obligado solidario o garantía.
- Evidencia de antigüedad y operación.
Los programas públicos y locales también imponen condiciones: formalidad, historial favorable, tiempo mínimo de operación, flujos suficientes y la documentación que pida el banco o el fondo participante. No todos los prestamistas piden cada documento, pero la lógica es la misma: comprobar identidad, existencia, destino, comportamiento y capacidad de pago.
El pago sale del flujo libre, no de la venta bruta
Resta mercancía, nómina, renta, impuestos, servicios, mantenimiento y otras deudas antes de decidir cuánto puedes pagar.
Cómo conseguir crédito sin historial empresarial
Un negocio nuevo puede tener ventas y aun así no contar con información suficiente para un crédito formal. La solución no siempre es solicitar en muchas instituciones: cada rechazo puede indicar que faltan pruebas de flujo o formalidad.
Formaliza gradualmente
Inscríbete en el régimen fiscal que te corresponda, emite comprobantes cuando aplique y conserva declaraciones y contratos. El SAT contempla el RESICO para determinadas personas físicas con actividades empresariales, profesionales, arrendamiento o actividades del sector primario, sujeto a límites de ingresos y a sus reglas. La formalización no garantiza aprobación, pero crea evidencia verificable y permite separar la operación del negocio de las finanzas del hogar.
Separa las cuentas
Depositar ventas y pagar gastos del negocio desde una cuenta específica produce un historial de movimientos más legible. Si todo entra y sale de la cuenta personal, la institución tendrá más dificultad para estimar ventas reales y flujo disponible. Si necesitas una cuenta para ese fin, revisa las opciones de cuentas bancarias. La separación también facilita controlar inventario, impuestos, margen y deuda.
Construye evidencia
Conserva estados de cuenta, facturas emitidas y recibidas, contratos y órdenes de compra, declaraciones, registros de ventas, comprobantes de renta, inventario, cotizaciones y pruebas de pagos puntuales a proveedores. El objetivo es demostrar que el negocio existe, vende y puede pagar.
Empieza con una obligación pequeña
Una línea modesta, un crédito con proveedor o el financiamiento de un equipo pueden generar antecedentes si cumples los pagos puntualmente. No aceptes un producto caro solo para «crear historial»: el beneficio debe justificar el costo.
Considera las garantías con cuidado
Un aval, un obligado solidario o un activo en garantía pueden mejorar el perfil de la solicitud, pero transfieren riesgo: quien firma puede quedar obligado si el negocio incumple, y un activo dado en garantía puede perderse.
Explora programas locales
Gobiernos estatales, municipales y fondos de desarrollo pueden ofrecer capacitación, garantías, créditos o convocatorias. Las condiciones cambian y los recursos son limitados: confirma vigencia, presupuesto, intermediario, fechas y requisitos en portales oficiales.
Cómo preparar la solicitud
- Define el destino. Explica de forma concreta qué se comprará y cómo producirá ingresos o reducirá costos. «Gastos generales» convence menos que «comprar inventario para atender órdenes confirmadas».
- Calcula la capacidad. El pago debe salir del flujo libre. Para estimarlo, resta costos de mercancía, nómina, renta, impuestos, servicios, mantenimiento y otras deudas.
- Prueba escenarios. Si solo puedes pagar en el escenario optimista, el monto o el plazo no son sostenibles.
- Ordena documentos. Nombres, domicilios, RFC, cuentas y cifras deben coincidir; las inconsistencias retrasan la evaluación o provocan rechazo.
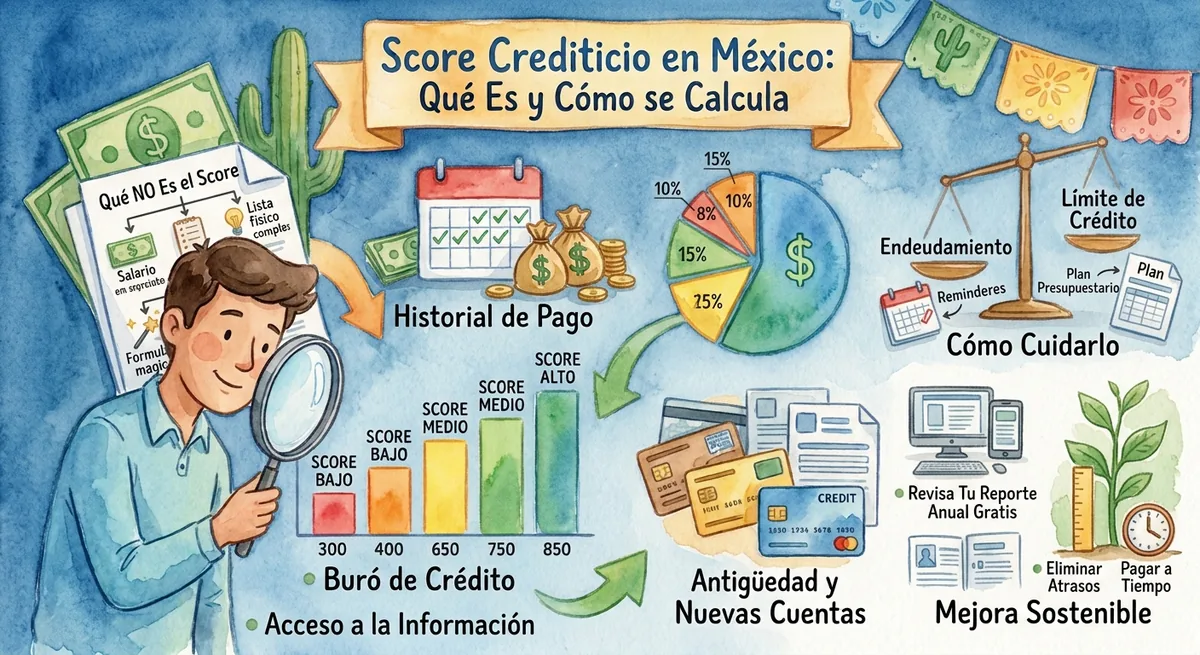
- Revisa historiales. Corrige errores y regulariza atrasos antes de solicitar: pueden revisar al negocio, al propietario, a los representantes, a los avales o a los obligados solidarios. Si quieres entender cómo se forma, lee la guía de score en la Revista.
- Compara ofertas equivalentes. Pide información con el mismo monto y plazo.
| Escenario a simular | Qué te dice |
|---|---|
| Ventas esperadas | Si el plan funciona en el caso base |
| Ventas 20 % menores | Si puedes pagar en un mes flojo |
| Retraso de clientes | Si el desfase de cobranza rompe tu liquidez |
| Aumento de insumos | Cuánto margen absorbe el crédito |
| Avería de equipo | Si tienes colchón para un gasto imprevisto |
Qué comparar entre ofertas
- Dinero neto recibido y tasa ordinaria.
- CAT, cuando resulte aplicable y se informe. Puedes estimarlo con la calculadora de CAT.
- Comisión de apertura y seguros.
- Periodicidad de pago y pago total.
- Garantías, mora y prepago.
- Tasa fija o variable.
Cómo elegir según el uso
| Necesidad | Opción a evaluar | Riesgo principal |
|---|---|---|
| Inventario de rotación rápida | Proveedor, línea revolvente o capital de trabajo | Que la mercancía tarde más en venderse que el vencimiento |
| Maquinaria | Crédito de activo fijo o arrendamiento | Plazo mal alineado, mantenimiento u obsolescencia |
| Facturas por cobrar | Factoraje | Costo que reduzca demasiado el margen |
| Inicio sin historial | Recursos propios, microcrédito, préstamo personal prudente o programa local | Comprometer el patrimonio personal antes de validar el negocio |
| Temporada alta | Línea temporal o proveedor | Mantener la deuda después de terminar la temporada |
| Proyecto escalable | Capital de inversionistas | Ceder participación y control |
| Pérdidas operativas permanentes | No endeudarse sin corregir el modelo | Usar deuda para aplazar una insolvencia |
El costo real del financiamiento
La tasa anunciada no cuenta toda la historia. Hay que sumar intereses, comisiones, seguros, gastos de garantía, impuestos aplicables, penalizaciones y costos por mantener una cuenta. Solicita el pago total bajo el calendario real: una oferta con tasa menor puede ser más cara si cobra apertura, administración y seguros obligatorios. Verifica también si la tasa es anual, mensual, fija, variable o expresada sobre saldos. Para comparar, pregunta:
- ¿Cuánto dinero recibiré efectivamente?
- ¿Cuánto pagaré en total si cumplo puntualmente?
- ¿Qué pasa si pago antes?
- ¿Qué sucede si me atraso?
- ¿Puede cambiar la tasa?
- ¿Qué activo o persona garantiza la deuda?
- ¿Hay un pago final extraordinario?
Errores comunes
❌ Errores de planeación
- Pedir con base en ventas y no en utilidad o flujo
- Financiar un activo largo con deuda muy corta
- Tomar deuda antes de validar la demanda
- Usar la tarjeta para cubrir pérdidas cada mes
- Aceptar pagos diarios sin simular temporadas bajas
- Creer que una aprobación equivale a capacidad real de pago
❌ Errores de contratación
- Mezclar el préstamo con gastos familiares
- Suponer que el aval es solo una referencia
- Ignorar seguros y comisiones
- Firmar pagarés incompletos
- Pedir simultáneamente en muchas aplicaciones
- Dar anticipos para «liberar» el crédito
Fraudes y señales de alerta
Los emprendedores con necesidad urgente son objetivos frecuentes de falsos prestamistas. Una oferta con pocos requisitos, aprobación garantizada y desembolso inmediato puede usar el nombre o el logotipo de una entidad real.
🚫 Desconfía cuando
- Garantizan aprobación sin análisis.
- Piden un depósito antes de entregar el dinero.
- Solicitan transferir a una cuenta personal.
- Presionan para pagar ese mismo día.
- Usan correo gratuito o un dominio distinto al del registro oficial.
- Solo atienden por WhatsApp.
- Piden NIP, CVV, token o contraseña.
- El contrato tiene espacios en blanco.
- El nombre difiere ligeramente del registro.
CONDUSEF recomienda verificar a la entidad en el SIPRES (domicilio, página, teléfonos y datos registrados) y confirmar si está supervisada por la CNBV. También advierte que pedir anticipos para gestionar, asegurar o liberar un crédito es una señal típica de fraude, y recomienda no hacer operaciones financieras por redes sociales o mensajería sin verificar antes a la entidad. Contacta a la institución por los medios obtenidos directamente del registro oficial, no mediante el número que aparece en el anuncio sospechoso.
¿Crédito o capital propio?
Endeudarse preserva la propiedad del negocio, pero obliga a pagar incluso si las ventas no llegan. Usar ahorro evita intereses, aunque concentra el riesgo y puede agotar el fondo de emergencia. El capital de un inversionista comparte el riesgo, pero también el valor futuro. El financiamiento de proveedores se alinea con el inventario, aunque puede reducir descuentos; el arrendamiento conserva liquidez, pero puede elevar el costo total.
La mejor estructura puede combinar recursos propios con una deuda moderada: aportar capital demuestra compromiso y reduce el pago mensual, mientras el crédito evita consumir toda la liquidez.
Plan para un negocio nuevo
✅ Ruta sugerida
- Valida la demanda con la menor inversión posible.
- Calcula margen, punto de equilibrio y ciclo de efectivo.
- Separa cuentas personales y empresariales.
- Formaliza la actividad bajo el régimen adecuado.
- Registra ventas, gastos e inventario.
- Construye historial con proveedores y obligaciones pequeñas.
- Prepara escenarios de flujo.
- Busca productos alineados al destino y compara costo total y garantías.
- Verifica a la institución y lee el contrato y el pagaré.
- Conserva un colchón para los meses débiles.
Compara créditos para negocios
Revisa montos, plazos, tasas y requisitos, y confirma las condiciones directamente con la institución.
Ver créditos para negocios →Preguntas frecuentes
¿Puedo conseguir un préstamo si el negocio es nuevo?
Sí, pero las opciones formales pueden ser más limitadas porque no existe antigüedad ni flujo histórico. La institución podría evaluar tu historial personal y pedir garantía, recursos propios, plan de negocio o evidencia de experiencia.
¿Necesito estar dado de alta ante el SAT?
Para numerosos créditos empresariales y programas formales se solicita RFC, situación fiscal y evidencia de operación. Algunos préstamos personales o microcréditos usan otros criterios, pero no sustituyen las obligaciones fiscales que te correspondan.
¿Es mejor un préstamo personal o uno empresarial?
El personal puede servir para montos pequeños cuando todavía no hay historial de negocio, siempre que puedas pagarlo con tus propios ingresos. El empresarial suele ajustarse mejor a operaciones formales, montos mayores y destinos específicos.
¿Puedo usar un préstamo personal para emprender?
Depende del contrato. Aunque esté permitido, la obligación seguirá siendo personal. Separa el dinero, documenta el uso y evita comprometer gastos esenciales del hogar.
¿Qué historial revisan?
Pueden revisar el de la empresa, el solicitante, los propietarios, los representantes, los avales o los obligados solidarios, según el producto y la estructura.
¿Qué es capital de trabajo?
Son recursos para sostener la operación corriente: inventario, insumos, proveedores, nómina y desfases de cobro. No debe confundirse con financiar pérdidas indefinidas.
¿Piden garantía?
Depende del monto y del riesgo. Puede ser sin garantía específica, con aval, obligado solidario, garantía mobiliaria, inmueble u otra cobertura.
¿Qué pasa si el negocio fracasa?
La deuda no desaparece. El acreedor puede exigir el pago a quien firmó y ejecutar garantías conforme al contrato y a la ley.
¿Conviene pagar antes?
Puede reducir intereses, pero hay que revisar reglas, comisiones y la forma de aplicar anticipos. Solicita confirmación de que el abono irá a capital.
¿Existen préstamos sin Buró?
Algunas entidades usan modelos alternativos, pero «sin Buró» no significa sin evaluación, barato o garantizado. Revisa el costo, el contrato y el registro de la institución, y conoce más en los préstamos sin Buró.
¿Debo pagar para que liberen el crédito?
No. Un anticipo solicitado por un supuesto gestor para liberar, asegurar o autorizar un préstamo es una señal típica de fraude. Haz cualquier trámite solo por los canales oficiales de la institución.
Un buen préstamo para negocio es aquel cuyo destino produce suficiente efectivo antes de los vencimientos y cuyo costo permite conservar margen. La aprobación no demuestra que la deuda convenga: solo indica que la institución está dispuesta a asumir el riesgo bajo determinadas condiciones. Antes de firmar, confirma quién será el deudor, qué patrimonio responde, cuánto dinero neto recibirás, cuánto pagarás en total y qué ocurrirá si las ventas caen. Para más guías sobre financiamiento, visita la sección de créditos de la Revista.