Préstamos por tu auto: cómo funcionan y qué riesgos tienen
Revisado por el Equipo Editorial de FinKarma
¿Préstamo por tu auto sin dejarlo? Conoce cómo funciona, cuánto te prestan, qué costos revisar y qué pasa si no pagas antes de arriesgar tu vehículo.
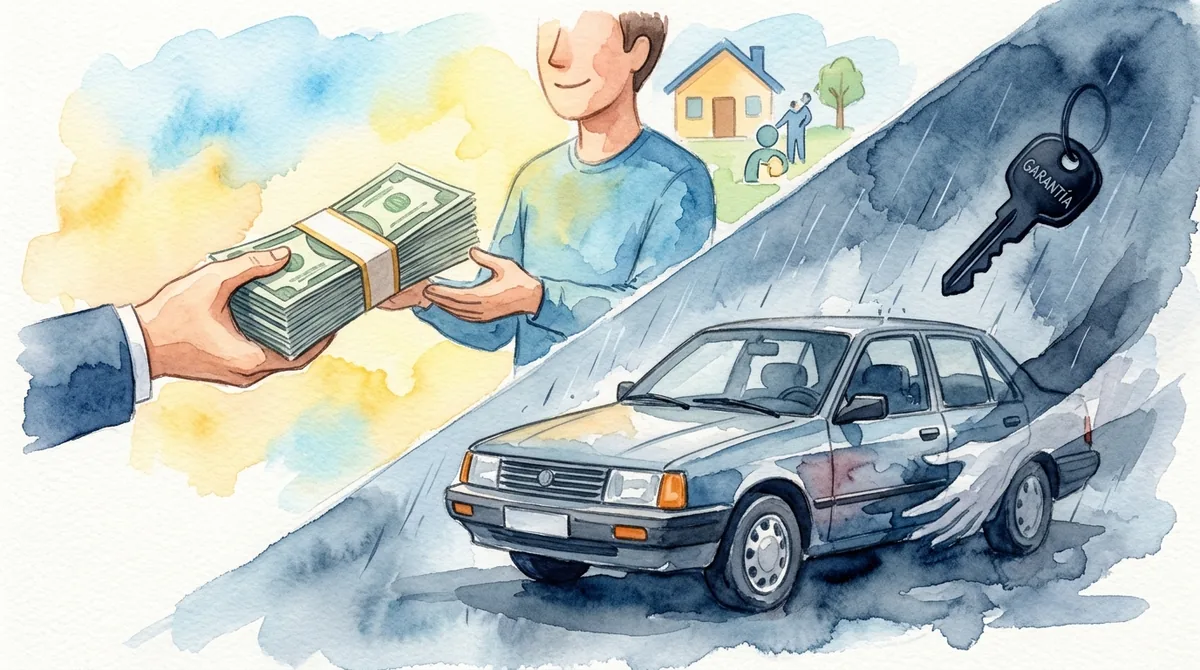
Un préstamo por tu auto es un crédito en el que usas un vehículo que ya tienes como garantía para obtener dinero. En muchas ofertas puedes seguir manejándolo mientras pagas, pero "sin dejar tu auto" no significa "sin riesgo": si dejas de pagar, el acreedor puede recuperar el vehículo y venderlo para cubrir la deuda, conforme al contrato y la ley.
Este producto también se anuncia como empeño de auto, crédito sobre automóvil o préstamo con garantía vehicular. Los nombres pueden esconder contratos muy distintos, así que en esta guía verás cómo funciona paso a paso, cuánto te pueden prestar, qué costos revisar, qué pasa si no pagas, cómo se compara con un préstamo personal y qué señales indican un fraude.
💡 En resumen
- Te prestan solo una parte del valor del auto, pero arriesgas el auto completo.
- Tener garantía no asegura una tasa baja: compara el CAT y el total a pagar.
- Entregar el auto no siempre liquida la deuda: puede quedar un saldo.
- Si usas el auto para trabajar, perderlo puede dejarte sin ingresos para pagar.
¿Qué es un préstamo por tu auto?
Es un financiamiento respaldado por un vehículo que ya es tuyo. La empresa evalúa el auto, decide cuánto prestarte y establece una garantía para recuperar su dinero si no pagas. Según el proveedor, puede estructurarse como préstamo prendario, crédito con garantía mobiliaria u otra figura legal. Puedes ver cómo funciona este producto en nuestra página de crédito con garantía vehicular.
Lo importante no es el nombre comercial, sino el contrato: quién conserva el vehículo, quién aparece como propietario, qué garantía se constituye y qué puede hacer el acreedor si te atrasas.
No es lo mismo que un crédito automotriz
| Aspecto | Crédito para comprar auto | Préstamo con garantía de auto |
|---|---|---|
| Objetivo | Comprar un vehículo | Obtener efectivo con un auto que ya tienes |
| Garantía | El auto que compras | Tu auto actual |
| Qué arriesgas | El auto que estás pagando | Un auto que ya era parte de tu patrimonio |
| Qué comparar | Precio, enganche, tasa y plazo | Dinero neto, costo total y valor del auto que arriesgas |
Si lo que buscas es comprar un vehículo, revisa nuestro catálogo de créditos automotrices.
¿Es realmente un empeño?
En un empeño tradicional, como el de una joya en una casa de empeño, entregas el objeto y queda resguardado. En los préstamos de auto "sin dejarlo", conservas el uso del vehículo, pero se establecen derechos sobre él. No firmes solo porque te dicen que "es un empeño": pide que te expliquen qué figura jurídica usan y cómo se ejecuta la garantía.
Cómo funciona paso a paso
- Solicitud: das tus datos personales, financieros y del vehículo.
- Revisión de documentos: verifican que el auto sea tuyo y su situación legal.
- Avalúo: inspeccionan el auto y estiman su valor.
- Oferta: te presentan monto, plazo, pagos y cargos.
- Firma: firmas el contrato y los documentos de la garantía.
- Depósito: recibes el dinero neto.
- Pagos: cubres las cuotas según el calendario.
- Liberación: al terminar de pagar, se cancela la garantía.
El trámite suele ser más rápido que un préstamo bancario, pero la rapidez no debe sustituir la lectura del contrato. No entregues llaves, factura ni tarjeta de circulación antes de saber qué estás firmando y qué recibo te darán. Y pregunta qué costos no se devuelven si la operación no se concreta.
"Sin dejar tu auto" no significa sin condiciones
Aunque sigas manejando, el contrato puede imponerte obligaciones sobre:
- Mantener el auto en buen estado y asegurado.
- Avisar cambios de domicilio o siniestros.
- No venderlo, modificarlo ni usarlo de forma comercial sin permiso.
- Instalar un GPS u otro dispositivo de localización.
Seguir manejando no significa que el auto esté libre de cargas. Antes de venderlo o hacer otra operación con él, verifica la situación de la garantía.
Requisitos y documentos habituales
Dependen del proveedor, pero suelen pedir:
- Identificación oficial vigente (INE).
- Comprobante de domicilio.
- Comprobantes de ingresos.
- Factura original del auto o documento que acredite la propiedad.
- Tarjeta de circulación y comprobantes de tenencia o refrendo.
- Póliza de seguro.
- Llaves, duplicados o inspección física del auto.
Pregunta qué documentos se quedará la empresa, por cuánto tiempo y con qué constancia. Nunca entregues la factura original sin un recibo que describa la operación.
¿El auto tiene que estar pagado?
Muchas empresas prefieren autos sin deuda, pero no es una regla universal. Si todavía debes el vehículo, algunas pueden liquidar el crédito anterior con parte del nuevo préstamo, lo que reduce el dinero que recibes. Pide un desglose del saldo anterior, el pago al acreedor, los costos de cancelación y la cantidad neta que te quedará.
¿Cuánto te prestan por tu auto?
El monto depende del valor que la empresa le reconoce al auto, y suele ser solo una parte de ese valor. Para valuarlo consideran marca, modelo y versión, año, kilometraje, estado mecánico, historial de siniestros, demanda de reventa y documentación. No existe un porcentaje universal: cada proveedor aplica sus propias políticas.
⚠️ Recibes una parte, arriesgas todo
Si tu auto vale mucho más que el préstamo, eso no reduce tu riesgo: si incumples, estás exponiendo un bien que puede valer varias veces el dinero que recibiste.
Monto autorizado vs. dinero que realmente recibes
| Concepto | Qué significa |
|---|---|
| Valor del auto | Lo que la empresa reconoce en el avalúo |
| Monto autorizado | El préstamo aprobado antes de descuentos |
| Deducciones | Cargos que te restan antes de depositar |
| Monto neto | El dinero que realmente llega a tu cuenta |
| Total a pagar | Lo que habrás pagado al terminar el calendario |
La publicidad suele destacar el monto autorizado. Pide por escrito cuánto llegará a tu cuenta y cuánto deberás en total.
Intereses, comisiones y CAT
El costo puede incluir intereses, comisión de apertura, avalúo, administración, seguro y renta del GPS. Tener garantía no asegura una tasa baja: estos créditos pueden ser más caros que un préstamo bancario tradicional.
Compáralos por CAT (Costo Anual Total), un indicador del Banco de México que reúne intereses y comisiones en un solo porcentaje anual. Se informa sin IVA, así que revisa también los impuestos. Puedes calcularlo con la calculadora de CAT. Revisa además los cargos por atraso y si puedes pagar por adelantado sin penalización.
Préstamos Personales
Compara préstamos y encuentra la mejor tasa
Más de 563 productos de 65 instituciones. Rankings independientes por CAT real.
¿Qué pasa si no pagas?
El incumplimiento genera intereses moratorios, gastos y afecta tu historial crediticio. Dependiendo del contrato y la ley, el acreedor puede recuperar el vehículo y venderlo para cubrir la deuda. No existe un número universal de pagos atrasados antes de perder el auto, ni lo pierdes legalmente en el instante de un retraso, pero el riesgo es real.
Si usas el auto para trabajar, perderlo puede reducir tus ingresos y hacer más difícil pagar tus otras deudas. Pide que te expliquen el procedimiento de incumplimiento antes de firmar.
¿Entregar el auto liquida toda la deuda?
No necesariamente. El dinero de la venta se aplica a la deuda, pero los cargos, gastos y el precio de venta pueden dejar un saldo pendiente. Pregunta expresamente:
- ¿Qué pasa si la venta no cubre todo lo que debo?
- ¿Qué pasa si sobra dinero después de cubrir la deuda?
Entregar las llaves no basta: cualquier acuerdo para extinguir la deuda (dación en pago) debe quedar por escrito, con su constancia.
Seguro y GPS
Si sigues manejando, el auto sigue expuesto a choques y robo. El acreedor puede exigirte una póliza con ciertas coberturas y nombrarse beneficiario. Pregunta quién paga la prima, qué deducible aplica y qué pasa con tu deuda si hay pérdida total y la indemnización no alcanza.
Si te piden instalar un GPS o dispositivo de localización, pregunta qué datos recopila, quién accede a ellos, quién paga instalación y retiro, y si puede afectar el funcionamiento del auto. Si el contrato permite bloquear el vehículo a distancia, pide asesoría sobre su alcance antes de aceptar.
Préstamo con garantía de auto vs. préstamo personal
| Aspecto | Con garantía de auto | Préstamo personal |
|---|---|---|
| Qué arriesgas | Tu vehículo | Tu historial y posibles acciones de cobro, pero no ese auto |
| Evaluación | Incluye revisar el auto; puede ser más flexible con tu historial | Se centra en tu identidad, ingresos e historial |
| Costo | No siempre es menor | Puede ser mayor o menor según la oferta |
Ejemplo de comparación
Ejercicio hipotético; no representa condiciones del mercado. Necesitas 50,000 pesos:
| Concepto | Garantía de auto | Préstamo personal |
|---|---|---|
| Dinero recibido | 50,000 pesos | 50,000 pesos |
| Suma de cuotas | 64,000 pesos | 69,000 pesos |
| Cargos iniciales | 2,000 pesos | 500 pesos |
| Total a pagar | 66,000 pesos | 69,500 pesos |
| Qué arriesgas | Tu auto | — |
La opción con auto cuesta 3,500 pesos menos, pero ¿vale la pena arriesgar un vehículo que puede valer mucho más que eso? Esa es la pregunta real. Compara también un crédito personal o un préstamo vía nómina antes de decidir.
¿Cuándo puede tener sentido y cuándo evitarlo?
✅ Puede tener sentido si
- El gasto es importante y planeado
- Tienes ingresos estables
- El costo es claramente menor que otras opciones
- La oferta es transparente
- Perder el auto no te dejaría sin ingresos
❌ Mejor evítalo si
- Necesitas el auto para trabajar
- Tus ingresos son inestables
- Es para consumo, apuestas o gastos recurrentes
- Los cargos no están claros
- Solo podrías pagar pidiendo otro préstamo
No pidas el máximo solo porque tu auto lo permite: el monto debe responder a tu necesidad y tu capacidad de pago, no al valor del vehículo. Otras alternativas: negociar directamente el gasto, un adelanto de tu empleador o vender un bien que no necesites.
Cómo verificar al prestamista
Identifica quién te presta y qué figura legal usa. Si se presenta como entidad financiera, busca su razón social en el SIPRES y su contrato en el RECA, desde el portal de la CONDUSEF. Si opera como casa de empeño o comercio, puede corresponder a la PROFECO. También puedes consultar el directorio de instituciones financieras de FinKarma.
Compara razón social, domicilio, teléfono, sitio web y la cuenta donde te piden pagar. Tener oficinas físicas verificables es buena señal; operar solo por redes sociales exige más comprobaciones.
🚩 Detén la operación si te piden
- Entregar el auto antes de recibir y leer el contrato.
- Firmar hojas en blanco.
- Firmar una compraventa "con promesa de devolución" en lugar de un préstamo.
- Depositar dinero para "liberar" el préstamo.
- Transferir a la cuenta personal de un asesor.
- Aceptar sin conocer el total a pagar.
Una compraventa con promesa de devolución no es lo mismo que un préstamo con garantía: puede hacer que dejes de ser el dueño del auto. Si te la proponen, busca revisión jurídica independiente. Guarda copia de todo lo que firmes y recibos de cada documento, llave o dispositivo entregado.
Si ya no puedes pagar
- Contacta al acreedor antes de acumular atrasos.
- Pide por escrito tu saldo, cargos y alternativas.
- Si te ofrecen una reestructura, compara cuánto pagarás en total.
- No escondas el auto ni ignores notificaciones.
- Si recibes documentos legales, busca asesoría jurídica.
Al terminar de pagar
No te quedes solo con el saldo en cero. Solicita constancia de no adeudo, la liberación de la garantía, la devolución de documentos y llaves, y el retiro del GPS. Liquidar la deuda y liberar legalmente el auto pueden ser trámites distintos: pregunta desde el inicio quién los hace, cuánto tardan y si tienen costo.
Preguntas frecuentes
¿Qué es un préstamo por tu auto?
Es un crédito en el que tu vehículo sirve como garantía. Recibes dinero y, si no pagas, el acreedor puede recuperar el auto para cubrir la deuda.
¿Puedo seguir usando mi auto?
En los productos "sin dejarlo", generalmente sí, pero debes cumplir condiciones de seguro, mantenimiento y, en algunos casos, GPS.
¿Cuánto me prestan por mi auto?
Solo una parte de su valor, según el avalúo y las políticas de cada empresa. No existe un porcentaje universal.
¿Necesito la factura original?
Normalmente sí, o un documento que acredite la propiedad. No la entregues sin un recibo y un contrato claro.
¿Aceptan autos que todavía estoy pagando?
Algunas empresas sí, liquidando el crédito anterior con parte del nuevo préstamo, lo que reduce el dinero que recibes.
¿Puedo perder mi auto por un atraso?
El riesgo existe, aunque las consecuencias no suelen ser automáticas con un solo retraso. Revisa el procedimiento en tu contrato.
¿Entregar el auto elimina la deuda?
No necesariamente. Puede quedar un saldo. Pide cualquier acuerdo y liquidación por escrito.
¿Es mejor que un préstamo personal?
Solo si el ahorro en costo compensa arriesgar tu vehículo. Compara el total a pagar y el riesgo, no solo la tasa.
Encuentra más guías sobre crédito en la sección de Créditos de la Revista.
Este artículo tiene fines informativos y no constituye asesoría financiera ni legal. Los ejemplos son hipotéticos. FinKarma es una plataforma de comparación y no es una entidad financiera regulada por la CONDUSEF ni la CNBV; las condiciones de cada préstamo corresponden exclusivamente a quien lo otorga.