Cómo Salir del Buró de Crédito y Limpiar tu Historial
Revisado por el Equipo Editorial de FinKarma
Aprende cómo salir del Buró de Crédito, corregir errores, pagar deudas y mejorar tu historial. Evita fraudes que prometen borrarlo de inmediato
No puedes «salir» del Buró de Crédito mientras exista información crediticia válida sobre ti, ni hay un trámite legítimo que borre de inmediato un atraso verdadero. Estar en Buró no equivale a estar en una lista negra: el reporte registra tanto pagos puntuales como atrasos, y cualquier persona que haya tenido un crédito puede tener historial.
Lo que sí puedes hacer es regularizar la deuda, corregir información errónea y reconstruir una conducta positiva. Además, ciertos registros negativos se eliminan automáticamente después de 1, 2, 4 o 6 años, según el saldo expresado en UDIS. Pero esa eliminación no equivale a que la deuda haya prescrito o esté pagada.
💡 Idea clave
Pagar no borra mágicamente el pasado, pero cambia el estado de la obligación y permite empezar a reparar tu historial. Esperar a que el registro desaparezca puede tomar hasta seis años (o más en casos exceptuados) y no necesariamente elimina el derecho de cobro.
Qué significa «estar en Buró»
Buró de Crédito es una Sociedad de Información Crediticia: recopila lo que bancos, financieras, tiendas y otros otorgantes reportan sobre los créditos de sus clientes. Tu Reporte de Crédito Especial puede incluir productos activos y cerrados, saldos, comportamiento de pago, atrasos, consultas y claves de observación.
Estar registrado no es malo por sí mismo: un historial con pagos puntuales demuestra experiencia y responsabilidad. Además, Buró de Crédito no aprueba ni rechaza solicitudes; cada institución consulta la información y decide con sus propias políticas de riesgo.
La pregunta útil no es «¿cómo salgo del Buró?», sino:
- ¿La información de mi reporte es correcta?
- ¿La deuda sigue pendiente o ya fue liquidada?
- ¿Pagué el total o mediante una quita?
- ¿Ya transcurrió el plazo legal de eliminación, o existe una excepción?
- ¿Qué puedo hacer desde hoy para reconstruir mi historial?
¿Se puede «limpiar» el Buró?
No existe un botón, gestor, despacho o «contacto interno» autorizado para eliminar información negativa verdadera antes del plazo legal. La información solo cambia con base en lo que reporta el otorgante, una reclamación procedente o las reglas de eliminación previstas por la ley. En la práctica hay tres vías legítimas:
1. Pagar
Regulariza una deuda verdadera. El reporte debe actualizar saldo y estado, aunque los atrasos previos no desaparezcan de inmediato.
2. Reclamar
Si hay información incorrecta, desactualizada o no reconocida, tienes derecho a pedir su corrección o eliminación.
3. Esperar
La eliminación automática depende del saldo en UDIS y de las condiciones del caso.
Camino 1: pagar la deuda
Pagar suele ser la vía más sólida para recuperar la confianza crediticia. No te «saca» del Buró, pero permite que el registro pase de vencido a pagado, cerrado o con saldo cero, según el caso y la forma de liquidación.
Según la ley que regula a las Sociedades de Información Crediticia, cuando cumples una obligación el otorgante debe informar el pago en los cinco días hábiles siguientes y la Sociedad tiene hasta tres días hábiles para actualizar su base. En la práctica, los otorgantes actualizan al menos una vez al mes, y Buró de Crédito recomienda revisar el reporte unos 30 días después del pago. Si la liquidación no aparece, procede una reclamación con tus comprobantes.
Qué cambia al pagar
| Situación | Qué debería reflejar el reporte | Qué no ocurre automáticamente |
|---|---|---|
| Te pones al corriente | Nuevo comportamiento de pago y saldo actualizado | No se borran de inmediato los atrasos anteriores |
| Liquidas el total | Cuenta cerrada o saldada, normalmente con saldo cero | No desaparece todo el historial de la cuenta |
| Pagas mediante reestructura | Se refleja el convenio y su cumplimiento | No equivale a liquidar en los términos originales |
| Liquidas con quita | El saldo puede quedar finiquitado con una clave que identifica el quebranto | No se convierte en un pago total sin descuento |
| El acreedor no actualiza | Puedes solicitar aclaración y reclamar con evidencia | Buró no registra el pago sin validación del otorgante |
Pago total o quita
Pagar el total significa cubrir el monto acordado sin que el acreedor absorba pérdida. Aunque los atrasos históricos puedan permanecer durante el periodo aplicable, el saldo cero es una señal distinta frente a un adeudo pendiente y evita que sigan acumulándose intereses.
Una quita implica que el acreedor acepte menos del total y dé por terminado el adeudo. Puede ser una salida cuando tu capacidad de pago es muy limitada, pero el reporte puede conservar una clave negativa que indica quebranto (la clave 97), lo que puede dificultar nuevo financiamiento.
⚠️ Antes de pagar una quita
- Pide una carta convenio por escrito.
- Confirma que el acuerdo proviene del acreedor o está autorizado por él.
- Verifica monto, fecha límite, cuenta de depósito y efecto del pago.
- Asegúrate de que el documento diga que el pago finiquita el adeudo.
- Paga solo por el canal validado, conserva comprobantes y pide carta finiquito.
- Revisa después tu Reporte de Crédito Especial.
Si interviene un despacho de cobranza, el convenio debe formalizarse con la entidad financiera, no solo con el despacho. CONDUSEF ha advertido que algunas personas han pagado a intermediarios sin que la institución quedara enterada y el adeudo siguió vigente. Más información en CONDUSEF.
Préstamos Personales
Compara préstamos y encuentra la mejor tasa
Más de 563 productos de 65 instituciones. Rankings independientes por CAT real.
Camino 2: corregir errores
Una deuda que no reconoces, un saldo incorrecto o un pago no aplicado no tiene que esperar años: la reclamación existe para impugnar información inexacta. Buró de Crédito permite presentar hasta dos reclamaciones gratuitas al año y comunica un plazo máximo de respuesta de 29 días naturales. Para iniciar necesitas tu Reporte de Crédito Especial vigente, identificación oficial y documentos que respalden tu inconformidad (estados de cuenta, recibos, carta convenio o finiquito).
Cómo reclamar paso a paso
- Obtén tu Reporte de Crédito Especial en el sitio oficial.
- Identifica el crédito, saldo, fecha o consulta que consideras incorrectos.
- Reúne comprobantes legibles.
- Presenta la reclamación en el sistema oficial de la Sociedad.
- Guarda el número de control y la fecha máxima de respuesta.
- Analiza la respuesta y, si procede, el reporte actualizado.
- Si el conflicto continúa, considera acudir a CONDUSEF (si se trata de una entidad financiera) o a PROFECO (si es una empresa comercial).
Si la corrección procede, se genera un reporte actualizado y se informa a los otorgantes que consultaron tu expediente en los meses previos.
🚫 La reclamación no borra información verdadera
Disputar sin evidencia no convierte un atraso real en error. Su finalidad es corregir datos falsos, duplicados, desactualizados o no reconocidos.
Camino 3: esperar el plazo de eliminación
Los registros negativos pueden eliminarse automáticamente tras ciertos periodos. El plazo se mide en UDIS (unidades de inversión), cuyo valor cambia con el tiempo; por eso conviene consultar el valor vigente y no usar equivalencias en pesos de años anteriores. El cómputo parte de la fecha en que el otorgante reportó por primera vez el atraso, no de la apertura del crédito.
| Saldo insoluto del principal | Plazo ordinario de eliminación |
|---|---|
| Igual o menor a 25 UDIS | 1 año |
| Mayor a 25 y hasta 500 UDIS | 2 años |
| Mayor a 500 y hasta 1,000 UDIS | 4 años |
| Mayor a 1,000 y menor a 400,000 UDIS | Hasta 6 años, sujeto a condiciones (sin demanda ni fraude) |
| Igual o mayor a 400,000 UDIS | No aplica la eliminación ordinaria |
6 años
Plazo máximo ordinario de eliminación para adeudos mayores a 1,000 y menores a 400,000 UDIS, sujeto a condiciones
Cuándo no se elimina
- El monto adeudado al mismo acreedor es igual o superior a 400,000 UDIS.
- Existe sentencia firme por un delito patrimonial intencional relacionado con el crédito.
- El incumplimiento está en juicio cuando llega la fecha de eliminación: pueden operar prórrogas mientras el juicio siga pendiente.
Esperar seis años tampoco es una estrategia sin costo: durante ese tiempo puede ser más difícil obtener financiamiento o buenas condiciones, y la desaparición del registro no equivale a una carta finiquito. Consulta los detalles de la normativa en Banxico y CONDUSEF.
Eliminación del registro no es prescripción
En el lenguaje cotidiano se dice que una deuda «prescribe del Buró», pero la expresión mezcla procesos independientes:
| Concepto | Qué significa | Qué produce |
|---|---|---|
| Eliminación del registro | La Sociedad deja de mostrar cierta información al cumplirse la normativa | El dato deja de aparecer en el historial |
| Prescripción de la acción | Transcurre el plazo legal para exigir judicialmente la obligación, sujeto a reglas e interrupciones | Puede ser una defensa jurídica; no opera igual para todas las deudas |
| Liquidación | Cumples el pago acordado con el acreedor | Modifica el saldo y el estado de la obligación |
| Quita | El acreedor acepta menos del total y asume una pérdida | Puede finiquitar el saldo, pero deja una observación negativa |
La ley fija plazos para conservar o eliminar registros, pero no declara pagada una deuda por el simple borrado del dato. No existe un plazo universal de prescripción: depende del contrato, el documento, la legislación aplicable, el vencimiento, posibles demandas y actos que interrumpan el cómputo.
⚠️ Información, no asesoría legal
Esta guía es informativa y no sustituye asesoría jurídica. Si hay una amenaza de demanda, una deuda antigua o dudas sobre prescripción, consulta a un abogado antes de firmar un convenio o hacer un abono.
Cada cuánto se actualiza tu historial
El historial cambia conforme los otorgantes envían información, y los acreedores reportan por lo menos una vez al mes, así que los saldos y estados no cambian en tiempo real. Para comprobar un pago:
- Conserva el comprobante de pago y la carta finiquito.
- Espera el plazo operativo y vuelve a consultar el reporte unos 30 días después.
- Confirma saldo, estatus, fecha de actualización y clave de observación.
- Reclama si la información sigue incorrecta.
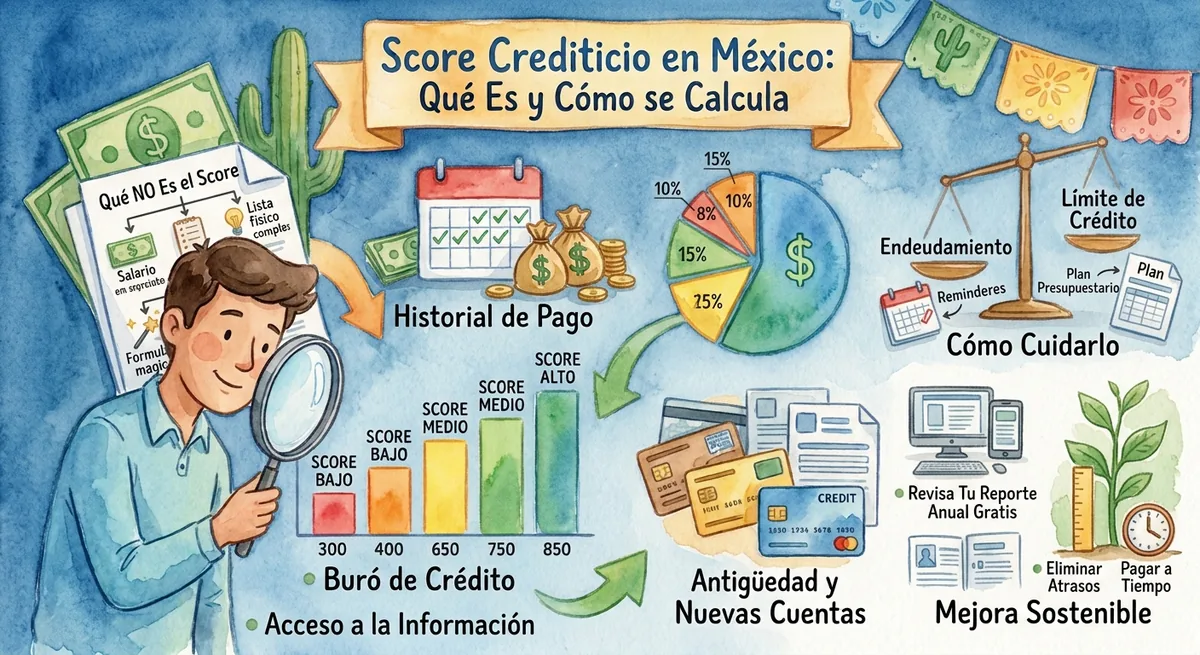
Tu Score puede cambiar cuando hay movimientos en el historial, pero no hay garantía de que suba justo después de pagar: el cálculo es dinámico y considera el comportamiento general de tus créditos. Para entender mejor cómo se forma, visita la sección de score crediticio en la Revista.
Bloquear y desbloquear el Buró
El servicio de Bloqueo restringe temporalmente el acceso detallado de los otorgantes a tu historial. Puede ser útil si sospechas robo de identidad, perdiste documentos o no quieres consultas mientras aclaras una posible suplantación. El desbloqueo es inmediato y puedes bloquear y desbloquear las veces que necesites durante la vigencia del servicio. Las tarifas cambian: consulta la vigente en el sitio oficial antes de contratar.
✅ Sirve para
- Prevenir consultas no autorizadas
- Protegerte ante sospecha de robo de identidad
❌ No hace
- No borra deudas ni atrasos
- No congela saldos ni detiene la cobranza
- No cancela créditos ni mejora el Score
- Puede dificultar una solicitud legítima si sigue activo
Fraudes de «limpieza» del Buró
🚫 Desconfía de quien prometa…
- Borrarte del Buró en 24 o 48 horas.
- Cambiar tu Score mediante un «contacto interno».
- Eliminar atrasos verdaderos por una cuota.
- Detener acciones judiciales desde una página no oficial.
- Tramitar un «amparo garantizado» sin estudiar tu caso.
- Cobrar por adelantado mediante depósito a una persona.
- Pedirte RFC, identificación, contraseñas o códigos de seguridad.
CONDUSEF ha advertido sobre páginas que prometen eliminar historiales en horas a cambio de dinero. Son ofertas falsas: ninguna empresa externa puede alterar datos correctos fuera de los procedimientos legales, y algunas buscan cobrarte o recopilar información para robo de identidad. Verifica que estés en los dominios oficiales de Buró de Crédito, Círculo de Crédito o CONDUSEF; no te fíes solo del logotipo, los colores o un anuncio pagado.
Plan para reparar tu historial crediticio
«Limpiar» el Buró de verdad significa pasar de una conducta negativa a un historial verificable de cumplimiento. No ocurre de un día para otro, pero puede empezar antes de que desaparezcan los atrasos antiguos.
- Diagnostica. Obtén tu Reporte de Crédito Especial y clasifica cada cuenta: al corriente, con atraso, vencida, cerrada, liquidada, liquidada con quita, no reconocida o duplicada.
- Valida la deuda. Confirma quién es el acreedor actual (sobre todo si la cartera fue vendida), pide saldo desglosado, datos del contrato y canal de pago. No deposites a un despacho sin validar el convenio con la entidad.
- Elige una estrategia. Si puedes pagar el total sin comprometer gastos básicos, solicita saldo de liquidación y carta finiquito. Si no, compara reestructura, plazo adicional o pagos fijos antes de aceptar una quita, que deja constancia del quebranto.
- Documenta. Guarda contrato, estados de cuenta, carta convenio, comprobantes, folios, correos y carta finiquito.
- Verifica. Revisa el reporte unos 30 días después y, si el saldo no cambió, reclama con evidencia.
- Reconstruye. Mantén pagos puntuales, evita abrir varios créditos en poco tiempo y usa con moderación tus líneas disponibles. La puntualidad y la antigüedad influyen en la percepción de riesgo; muchas solicitudes simultáneas también pueden afectar tu calificación.
Qué hacer según tu caso
| Caso | Acción recomendada |
|---|---|
| La deuda es correcta y puedes pagar | Solicita saldo, paga por canal oficial, pide finiquito y verifica la actualización |
| Puedes pagar solo una parte | Negocia una reestructura antes de considerar una quita |
| Solo puedes liquidar con descuento | Exige carta convenio y entiende la clave negativa que puede permanecer |
| Ya pagaste y sigue vencida | Contacta al acreedor y presenta reclamación con comprobantes |
| No reconoces la cuenta | Reclama de inmediato y considera el Bloqueo si hay riesgo de identidad |
| El registro ya superó su plazo | Solicita revisión y reclamación si no existe una excepción legal |
| Te ofrecen borrado inmediato | No pagues ni entregues datos; usa solo canales oficiales |
| La deuda es antigua y hablan de demanda | Busca asesoría jurídica; no confundas prescripción con eliminación del reporte |
Antes de pedir un nuevo crédito, calcula su costo real
Compara el CAT de cada oferta y evita comprometer más de lo que puedes pagar mientras reconstruyes tu historial.
Calcular el CAT →Errores frecuentes
- Creer que pagar borra todos los atrasos: el estatus se actualiza, pero el historial puede permanecer.
- Pensar que una quita equivale a pago total.
- Esperar seis años como única estrategia: afecta tu acceso al crédito y no extingue necesariamente la deuda.
- Confundir Buró con cobranza: la Sociedad no recibe pagos ni negocia adeudos.
- Pagar al despacho sin validar el convenio con el acreedor.
- Reclamar información verdadera: la disputa es para errores.
- Bloquear para ocultar atrasos: el Bloqueo restringe consultas, pero no limpia el expediente.
- Usar equivalencias antiguas de UDIS: su valor cambia.
- Solicitar muchos créditos para «crear historial»: numerosas consultas en poco tiempo pueden perjudicar tu evaluación.
Preguntas frecuentes
¿Cómo salir del Buró de Crédito?
No se «sale» como de una lista negra. Puedes pagar, corregir errores y esperar la eliminación legal de ciertos registros, mientras construyes un comportamiento positivo. Estar en Buró dice algo sobre tu comportamiento de pago, pero no significa por sí mismo estar vetado.
¿Si pago me borran inmediatamente?
No. El reporte debe actualizar saldo y estado, pero los atrasos anteriores pueden permanecer hasta que transcurra el plazo aplicable.
¿Cuánto tarda en actualizarse un pago?
La ley prevé que el otorgante informe en cinco días hábiles y la Sociedad actualice en hasta tres días hábiles. Como comprobación práctica, consulta el reporte unos 30 días después y reclama si el cambio no aparece.
¿Cuánto tarda en borrarse una deuda?
Según el saldo insoluto en UDIS, el registro puede eliminarse en 1, 2, 4 o hasta 6 años. Hay excepciones para adeudos de al menos 400,000 UDIS, fraude relacionado con el crédito y procedimientos judiciales pendientes.
¿Que desaparezca el registro significa que ya no debo?
No. La eliminación afecta el historial, no necesariamente la existencia o exigibilidad jurídica de la deuda.
¿Conviene pagar con quita?
Puede ser preferible a mantener un adeudo impagable, pero deja constancia de que el acreedor no recuperó el total. Compara antes una reestructura y exige que el convenio indique que el pago finiquita la obligación.
¿Puedo borrar una deuda que no reconozco?
Puedes reclamarla. La Sociedad consulta al otorgante y, si la reclamación procede, el registro debe corregirse o eliminarse según corresponda.
¿Bloquear el Buró elimina mi historial?
No. Solo restringe temporalmente el acceso a la información; el desbloqueo es inmediato cuando decides permitir una consulta.
¿Buró de Crédito puede negociar mi deuda?
No. El pago y la negociación se hacen con el acreedor o con un despacho autorizado, y el convenio debe ser reconocido por la entidad dueña del adeudo.
¿Consultar mi reporte baja mi Score?
No. Consultar tu propio Reporte de Crédito Especial no afecta el Score; lo que puede influir son múltiples consultas de otorgantes en un periodo corto.
Salir del Buró no es el objetivo correcto: el objetivo es transformar un historial con incumplimientos en uno actualizado, verificable y cada vez más positivo. Pagar cambia el estado de la deuda, reclamar corrige errores y el paso del tiempo elimina determinados registros según reglas precisas; ningún mecanismo legítimo permite un borrado instantáneo. No pagues a gestores que prometen limpiar tu expediente: negocia directamente con el acreedor, exige documentos, verifica la actualización y usa los procedimientos oficiales de reclamación y bloqueo. Si el caso involucra una demanda, una posible prescripción o un convenio complejo, busca asesoría jurídica individual.