Primer préstamo sin intereses: ¿realmente es gratis?
Revisado por el Equipo Editorial de FinKarma
¿Existe el primer préstamo sin intereses? Sí, pero 0% de interés no siempre es gratis. Aprende a calcular el costo real y qué revisar antes de aceptar.
Sí, existen préstamos sin intereses, sobre todo como promoción para el primer préstamo de clientes nuevos en apps y plataformas digitales. Pero una tasa de 0% no garantiza que el préstamo sea gratis: puede haber comisiones, seguros u otros cargos. Además, el beneficio suele aplicar solo al primer préstamo, a ciertos montos y a un plazo corto. Para saber si realmente es gratis, compara cuánto recibes con cuánto devuelves.
En esta guía verás cómo funcionan estas promociones, qué cargos pueden esconderse detrás del 0%, cómo calcular el costo real en pesos y qué revisar antes de aceptar.
💡 En resumen
- 0% de interés no es 0% de costo: revisa comisiones, seguros y el CAT.
- Es gratis solo si devuelves exactamente lo que recibiste, sin otros pagos obligatorios.
- El segundo préstamo casi nunca tiene las mismas condiciones.
- Un atraso o una prórroga pueden hacerte perder la promoción.
¿Qué significa "préstamo sin intereses"?
Que no se cobra el interés anunciado durante el periodo de la promoción. Pero eso no dice nada sobre otros costos. Distingue estas expresiones:
| Expresión | Qué describe | Qué falta comprobar |
|---|---|---|
| Tasa de 0% | No hay interés durante cierto periodo | Comisiones, seguros y otros cargos |
| Sin comisión de apertura | No cobran ese cargo específico | Los demás costos del préstamo |
| Préstamo sin costo | No pagas nada adicional | Que el contrato y los montos lo confirmen |
¿Cómo funciona el primer préstamo sin intereses?
Algunas apps y prestamistas digitales ofrecen el primer préstamo sin intereses para que pruebes su servicio. Es una estrategia comercial legítima: la empresa absorbe el costo inicial esperando que vuelvas a pedir prestado o uses otros productos. El problema aparece cuando se presenta un beneficio temporal como si fuera permanente.
La promoción puede depender de que nunca hayas contratado con ese proveedor, de elegir ciertos montos, de pagar en un plazo concreto o de usar un código. No asumas que se aplicará porque viste el anuncio: confirma que aparezca en tu cotización antes de aceptar. Pregunta también qué significa "primero": el primer préstamo autorizado, depositado o liquidado.
El segundo préstamo no será igual
Pagar puntualmente el primero no garantiza que el siguiente tenga tasa cero. Cambian el monto, el plazo, el interés y las comisiones. Mensajes como "tienes un límite mayor" o "ya puedes volver a pedir" indican disponibilidad, no mejores condiciones. Revisa cada nuevo préstamo como si fuera el primero, y no pidas otro solo para "mantener la relación" con la app.
¿Cuándo es realmente gratis? Calcula el costo en pesos
Haz esta cuenta con los montos de tu cotización:
Costo real = todo lo que debes pagar − el dinero que realmente recibiste
Ejemplos hipotéticos:
| Escenario | Recibes | Devuelves | Costo real |
|---|---|---|---|
| 0% sin cargos | 3,000 pesos | 3,000 pesos | 0 pesos: realmente gratis |
| 0% con comisión descontada | 2,700 pesos | 3,000 pesos | 300 pesos: no es gratis |
| 0% con seguro obligatorio | 3,000 pesos | 3,250 pesos | 250 pesos: no es gratis |
En el segundo caso, pagas 300 pesos por usar 2,700 durante unas semanas: más del 11% de lo que recibiste. Y aunque el costo sea cero, revisa qué pasa si te atrasas o pides una prórroga: un préstamo gratis puede dejar de serlo.
Cargos que pueden esconderse detrás del 0%
| Concepto | Qué preguntar |
|---|---|
| Apertura | ¿Se cobra por contratar? ¿Se descuenta del depósito? |
| Administración | ¿Es un cargo único o periódico? |
| Seguro | ¿Es obligatorio u opcional? |
| Membresía o asistencia | ¿Es otro servicio? ¿Cómo se cancela? |
| Pago o depósito | ¿El canal tiene costo? ¿Hay uno gratuito? |
| Prórroga | ¿Cuánto cuesta cambiar la fecha de pago? |
| Atraso | ¿Qué intereses o cargos se activan? |
No aceptes casillas de seguros o membresías marcadas por defecto: si no te interesan, pide la cotización sin ellas. Y recuerda que liquidar el préstamo no cancela automáticamente una membresía aparte.
Monto autorizado vs. dinero que te depositan
El monto aprobado puede ser mayor que lo que llega a tu cuenta si te descuentan cargos antes del depósito, y aun así podrías deber el monto completo. Pide por separado: monto autorizado, deducciones, depósito neto y total a pagar.
Tasa 0% vs. CAT
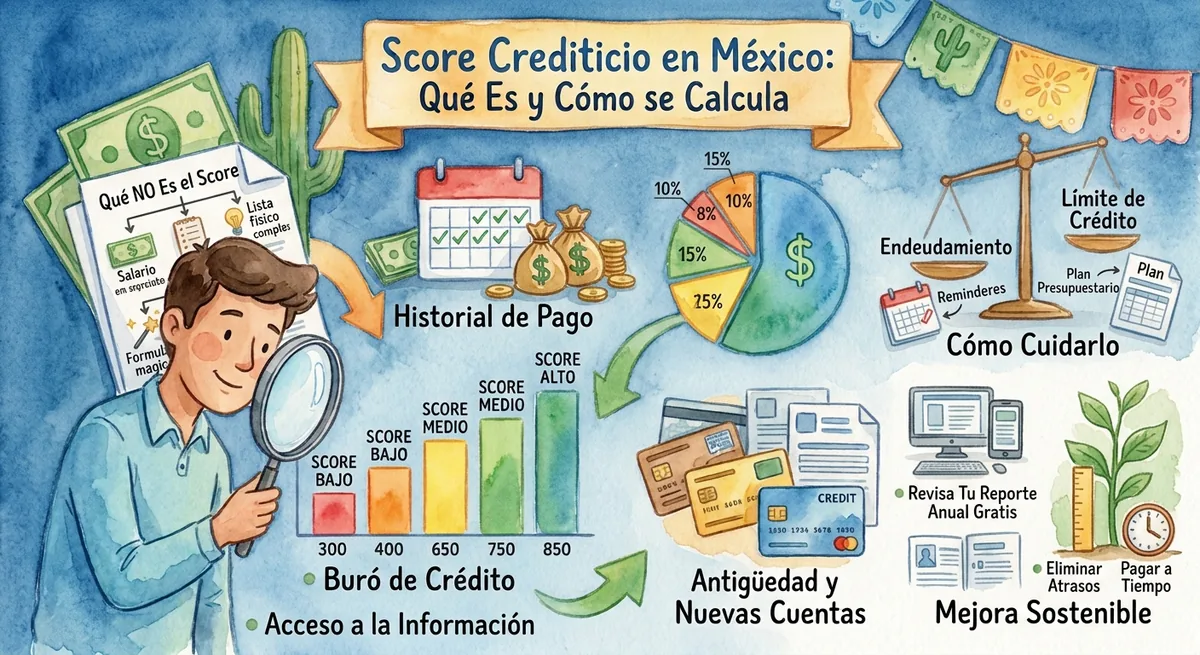
El CAT (Costo Anual Total) es un indicador del Banco de México que reúne intereses, comisiones y otros costos en un porcentaje anual. Por eso, un préstamo con tasa de 0% puede tener un CAT positivo si hay comisiones o seguros. Se informa sin IVA.
En préstamos de pocas semanas, el CAT puede verse muy alto porque se anualiza. Eso no significa que tendrás la deuda un año, pero sí que el costo proporcional es importante. Usa las dos cifras: el costo en pesos te dice cuánto pagas, y el CAT te permite comparar con otras opciones. Puedes estimarlo con la calculadora de CAT.
Préstamos Personales
Compara préstamos y encuentra la mejor tasa
Más de 563 productos de 65 instituciones. Rankings independientes por CAT real.
Condiciones para conservar la promoción
Lee las reglas antes de aceptar, no el día del vencimiento. Confirma:
- Quién puede participar y qué montos y plazos incluye.
- Si necesitas activar un código.
- Cuándo empieza y termina el periodo sin intereses.
- Cuánto debes pagar y si se permiten pagos parciales.
- Qué pasa si pides una prórroga.
- Si el descuento se aplica desde el inicio o como devolución posterior.
Una bonificación posterior no es lo mismo que no pagar: te obliga a tener el dinero para cubrir el cargo y esperar a que te lo devuelvan. No cuentes ese dinero como recuperado hasta que llegue.
Si te atrasas o pides una prórroga
Un préstamo sin intereses sigue teniendo fecha de vencimiento. Un atraso puede generar intereses moratorios, cargos y la pérdida del beneficio. Una prórroga puede cambiar por completo el costo: pide el nuevo saldo, la nueva fecha y el total pendiente antes de aceptarla.
⚠️ Si sabes que necesitarás más tiempo
Compara la oferta con el escenario de prórroga, no con el de pago puntual. Si desde el inicio no podrás pagar en el plazo de la promoción, el préstamo "gratis" probablemente no lo será para ti.
Cómo pagar sin sorpresas
- Genera una referencia de pago vigente desde la app oficial.
- Comprueba el importe y el destinatario.
- Paga por un canal oficial y con anticipación: la acreditación puede tardar.
- Guarda el comprobante y confirma que el pago se aplicó.
Si la pantalla marca error, no vuelvas a pagar de inmediato: primero revisa si el movimiento se procesó.
Gratis no significa que puedas pagarlo
Estas promociones suelen tener plazos muy cortos, así que el problema puede no ser el costo, sino devolver todo el dinero demasiado pronto. Antes de pedirlo, resta de tu próximo ingreso la renta, la comida, el transporte, los servicios y tus otras deudas. Si lo que queda no alcanza para liquidar, la promoción solo está trasladando el faltante a la siguiente quincena.
Si necesitas más tiempo para pagar, compara con un crédito personal a plazos, que puede costar intereses pero darte una cuota manejable. Y no pidas el máximo disponible para "aprovechar": una deuda innecesaria compromete tu ingreso aunque no genere intereses.
No es lo mismo que meses sin intereses
Los meses sin intereses de las tarjetas de crédito se aplican a compras divididas en pagos, no a préstamos en efectivo. Retirar efectivo con tu tarjeta no recibe el mismo trato, y pagar solo el mínimo puede hacerte perder el beneficio.
Cómo verificar al prestamista
Antes de compartir documentos, identifica la razón social de quien te presta: puede ser distinta del nombre de la app. Búscala en el SIPRES de la CONDUSEF y revisa su contrato en el RECA. También puedes consultar nuestro directorio de instituciones financieras. Una empresa real puede ser suplantada, así que confirma que la oferta venga de sus canales oficiales. Para más detalle, revisa cómo funcionan los préstamos en línea.
🚩 Detén la solicitud si
- Te piden un depósito para "liberar" o "activar" el préstamo gratis.
- El pago va a una cuenta personal.
- Te piden contraseñas, NIP, CVV o códigos.
- La app exige acceso a tus contactos, mensajes o archivos sin explicar por qué.
- Te presionan para pagar antes de leer el contrato.
¿Cuándo vale la pena?
✅ Puede convenirte si
- Tienes una necesidad puntual
- El proveedor es verificable
- Devuelves lo mismo que recibes
- Tu próximo ingreso alcanza para liquidar
❌ Mejor evítalo si
- Es para un gasto que puedes posponer
- Solo lo pides porque es "gratis"
- Probablemente necesitarás prórroga
- Tendrías que pedir otro préstamo para pagarlo
Si aparece un cobro inesperado
Pide el concepto y el cálculo por escrito. Reúne la publicidad de la promoción, tu cotización, el contrato y tus comprobantes, y presenta una aclaración concreta: qué se anunció, qué aceptaste, qué cumpliste y qué cobro no coincide. Si no se resuelve, acude a la Unidad Especializada de Atención a Usuarios de la empresa y después a la CONDUSEF.
Preguntas frecuentes
¿Existen préstamos realmente sin intereses?
Sí, sobre todo como promoción del primer préstamo. Son realmente gratis solo si devuelves exactamente lo que recibiste, sin comisiones ni seguros obligatorios.
¿Tasa 0% significa CAT 0%?
No necesariamente. Si hay comisiones o seguros, el CAT será positivo aunque la tasa sea cero.
¿El segundo préstamo también será sin intereses?
Normalmente no. Revisa una cotización nueva aunque hayas pagado el primero a tiempo.
¿Qué pasa si me atraso con un préstamo sin intereses?
Depende del contrato, pero puedes perder la promoción y pagar intereses moratorios o cargos. Pide el cálculo exacto.
¿Un seguro puede hacer que el préstamo deje de ser gratis?
Sí, si su costo corre por tu cuenta. Pregunta si es obligatorio o puedes rechazarlo.
¿Sirve para construir historial crediticio?
Puede ayudar si el proveedor reporta a las sociedades de información crediticia y pagas a tiempo, pero no contrates una deuda solo por eso.
¿Qué debo revisar antes de aceptar?
Cuánto recibes, cuánto devuelves, cuándo pagas y si puedes hacerlo sin pedir otro préstamo. Si falta una respuesta, todavía no tienes información suficiente.
Encuentra más guías sobre crédito en la sección de Créditos de la Revista.
Este artículo tiene fines informativos y no constituye asesoría financiera. Los ejemplos son hipotéticos y no representan promociones vigentes de ninguna institución. FinKarma es una plataforma de comparación y no es una entidad financiera regulada por la CONDUSEF ni la CNBV.